韩国股市正处于多重支撑力量同步消退的关键节点。随着散户大规模撤出、机构持续净卖出,当前唯一能稳住局面的力量——三星电子与SK海力士的企业回购——预计将于10月中旬耗尽其额度。届时,韩国综合股价指数(KOSPI)的走势将几乎完全受制于外资流向及韩元汇率表现。
高盛分析师Chris Cha在9月3日发布的报告中强调,散户8月净买入规模较6月暴跌90%,从54.5万亿韩元锐减至5.4万亿韩元。这意味着此前推动KOSPI上半年强势反弹的散户动力已基本耗尽。与此同时,外资和本地机构在8月同样呈现净卖出态势,市场实际上仅凭借企业回购艰难维持稳定。
高盛发出警告,依据当前的回购执行速率,三星与SK海力士的回购配额将在9月底至10月中旬之间提前用尽,远早于两家公司设定的11月官方截止日期。一旦这层人为托底力量撤去,市场支撑将重新回归至机构常规资金流,而后者在当前价位明显缺席。基于此判断,高盛建议投资者提前进行战术布局,为10月可能出现的流动性冲击做好充分准备。
散户全面撤退,买盘动能近乎归零
作为KOSPI上半年最核心的驱动力,韩国散户投资者的行为模式正经历根本性转变。
高盛报告显示,散户净买入在8月大幅萎缩,从6月峰值的54.5万亿韩元跌至仅5.4万亿韩元,月环比降幅达90%。高盛将此变化归结为三个维度的因素:
- 行为层面,散户已从之前激进的逢低买入策略,转向以规避亏损和反弹减仓为主的保守操作。
- 交易区间层面,高盛观察到系统性的散户买入行为主要聚集在KOSPI 6500点以下,而一旦指数尝试突破7000点,散户便迅速平仓离场,形成了明显的区间压制效应。
- 流动性层面,券商账户投资者的保证金已连续一周低于100万亿韩元,显示出散户可动用资金趋于枯竭。
与此同时,韩国前五大商业银行定期存款余额首次突破1000万亿韩元,7月至8月两个月合计流入55.83万亿韩元,资金明显向避险资产转移。
此外,此前吸引大量散户参与的杠杆ETF热潮已宣告终结。由于监管要求投资者须完成五小时在线课程方可获得杠杆交易资格,大批动量追逐者被拒之门外,杠杆ETF泡沫随之破裂。
扩展文章:
企业回购:唯一托底力量,但窗口即将关闭
在散户、外资与本地机构8月均录得净卖出的背景下,唯一的净买入方来自“其他企业”类别,即以三星电子和SK海力士为主体的企业回购行为。
高盛数据显示,在近期某一交易日,上述两家公司的回购合计贡献约12亿美元的净买入,占当日“其他企业”类别流入的98%以上,并已连续12个交易日维持净买入。正是这一持续的回购支撑,阻止了KOSPI在多方卖压下出现更大幅度的下跌。
然而,这一支撑力量存在明确的时间限制。 三星电子与SK海力士的回购执行窗口分别于11月21日和11月19日到期,但高盛通过追踪回购执行速度发现,由于两家公司采取前置执行策略,按当前配额消耗速率,回购资金预计将在9月底至10月中旬之间提前耗尽,比官方截止日期提前约一个月。
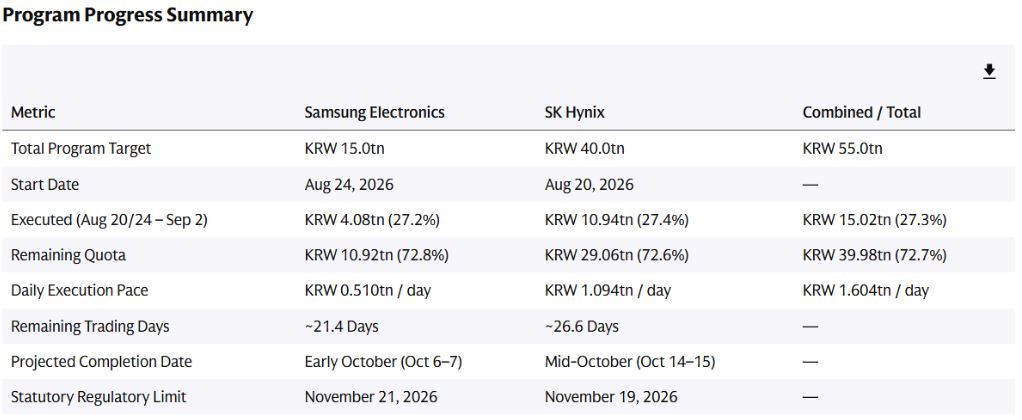
高盛警告,届时市场的次级支撑将重新依赖机构常规资金流,而后者在当前价位的参与意愿明显不足,这将使KOSPI面临显著的流动性真空风险。
外资流向与韩元汇率:下半年走势的核心变量
高盛认为,随着散户买盘枯竭、企业回购窗口临近关闭,外资净流入已成为KOSPI下半年走势最关键的结构性变量。
从近期趋势看,外资净卖出压力有所缓和。5月和6月,外资分别净卖出447亿韩元和486亿韩元;进入7月和8月,净卖出规模已收窄至约99亿韩元和100亿韩元,显示抛售动能明显减弱。
汇率环境同样趋于有利。韩元自年中低点已升值12.9%,美元兑韩元从1561.50跌至1359.15。尽管近期美元兑韩元与KOSPI之间的相关性出现一定程度的背离,但高盛认为,更强的韩元整体上仍为全球资产向韩国股市再配置提供了更有利的汇率条件。
高盛据此制定了三项执行策略:在KOSPI 7000点附近逢高减仓,预计散户的盈亏平衡卖压将在该位置形成明显阻力;为10月回购结束后的波动性上升提前布局;以及密切追踪外资对半导体龙头股的资金轮动,把握韩元升值与外资净卖出趋势趋稳带来的结构性机会。
到此这篇关于高盛警示韩股风险:散户退潮,企业回购10月或将耗尽的文章就介绍到这了,更多相关高盛警示韩股风险内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!