导读:链上借贷市场近 285 亿美元几乎全是浮动利率,一到极端行情借款成本就失控,本文拆解 Morpho Midnight 如何用意图撮合和可交易仓位解决固定利率借贷最棘手的冷启动问题,对关注 DeFi 借贷赛道的从业者是必读
本文选自关于固定利率借贷的研究报告《市场结构与协议设计》,重点聚焦该领域内新兴的设计方案。
为何固定利率借贷不可或缺
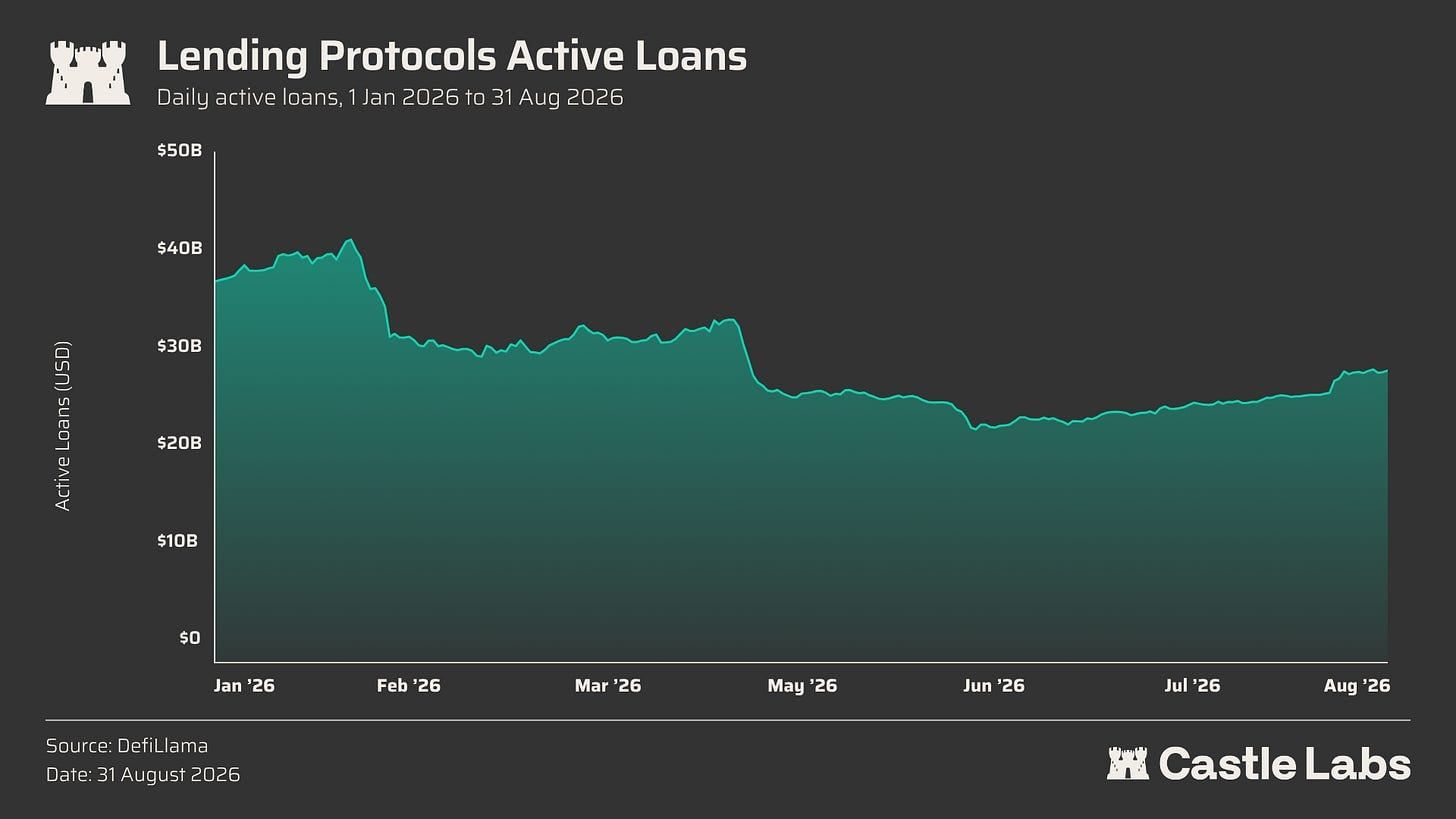
目前,借贷赛道的活跃贷款规模已达到 285 亿美元,且几乎全部需求源自浮动利率借贷。这种模式在稳定时期运行良好,但在压力事件中,随着利用率曲线的波动,借款利率可能急剧飙升。利率的快速上涨往往迫使部分借款人退出或去杠杆,从而导致整体信贷市场效率降低。
事实上,DeFi 货币市场成功解决了传统信贷难以提供的一个痛点:通过抵押品实现近乎即时的借款能力。
然而,仍存在一个未解之谜:在贷款存续期间,你无法确切知晓最终的债务成本。
这正是当前许多产品致力于转型的方向:转向具备固定期限和固定利率的信贷产品。在此类市场中,贷款人能够锁定固定的收益率,明确存款收益;借款人也能提前知晓需要支付的利息成本。
此类市场的需求主要来源于以下三类主体:
期限匹配型借款人:包括基金、财库、RWA 发行方以及基差/套息交易台,他们要求债务期限与资产期限、赎回窗口或策略周期保持严格一致。
确定性借款人:涵盖循环加杠杆用户、杠杆收益用户和交易员,他们或许不执着于精确的到期日,但必须确保借款成本的稳定性,以防利差被压缩。
贷款人/策展人:如金库、做市商和配置者,他们希望自主决定期限、抵押品类型和回报水平,而非被动接受由利用率决定的结果。
早期固定利率借贷的迭代过程主要面临三大挑战:
流动性碎片化:固定利率市场将流动性按到期日、利率、抵押品和期限进行切割,其匹配难度远高于单一的浮动利率池。
无法提前退出:一旦贷款开始,除非存在二级流动性、赎回通道或新的买家,否则贷款人很难在到期前撤出资金。这在浮动利率借贷中并非问题。
冷启动问题:贷款人不愿让抵押品处于锁定状态却无收益,仅仅为了等待对手方的出现。
随着机构资金的涌入以及循环加杠杆等复杂策略的普及,用户群体已发生演变,对固定期限市场的需求日益增长。链上借贷的核心痛点之一便是浮动利率的不确定性;而固定利率借贷让用户从初始阶段就能明确收益率和成本。此外,它还能优化用户体验,因为协议被迫直接对期限、抵押品质量、退出流动性和再融资风险进行定价。
在本文中,我们将梳理几家浮动利率借贷老牌协议所采用的设计,包括 Morpho、Jupiter 和 Kamino。这三家合计拥有 68.3 亿美元的活跃贷款,并带着上述问题意识,近期进入固定利率和固定期限市场。
Morpho Midnight 与 Tenor Finance
Morpho 作为浮动利率借贷的老牌协议,于 7 月推出了 Morpho Midnight。这是一个基于意图的零息债券借贷协议,贷款人和借款人表达各自意图,其仓位以债务单位(每单位代表到期前偿还一个贷款代币的义务)和信用单位(对已偿还贷款代币的索取权)来体现。Midnight 的解法是让贷款可交易,从而提供期限灵活性和对机构而言可预测的承保。利率由借款人和贷款人交易的固定期限信用单位与债务单位的价格决定。
在 Midnight 中,贷款人和借款人发布的是“报价”,不会锁定资金,而是在特定市场以特定价格、到期日和抵押品配置表达借款或放贷的意图。
资金仅在结算时(回调)才会被调用,这解决了冷启动问题,贷款人只有在撮合执行后才投入资金,提升了资金效率。这也帮助吸引更多流动性,正如 Morpho 团队所说:
“通过让用户在 Morpho Blue 等协议上赚取浮动利率,你可以消除等待报价被撮合时通常承担的机会成本,并创造出更多报价动力,增加用户可用的总流动性。”
固定利率市场面临的另一个问题是资金碎片化,因为每个到期日、抵押品类型和利率区间都可能成为独立市场。在 Midnight 中,资金不会在意图阶段被占用,用户可以发布跨市场报价:“由于同一笔资金可以同时报价到多个市场,单个做市商能提供给用户的总流动性=可用资金×市场数量。”
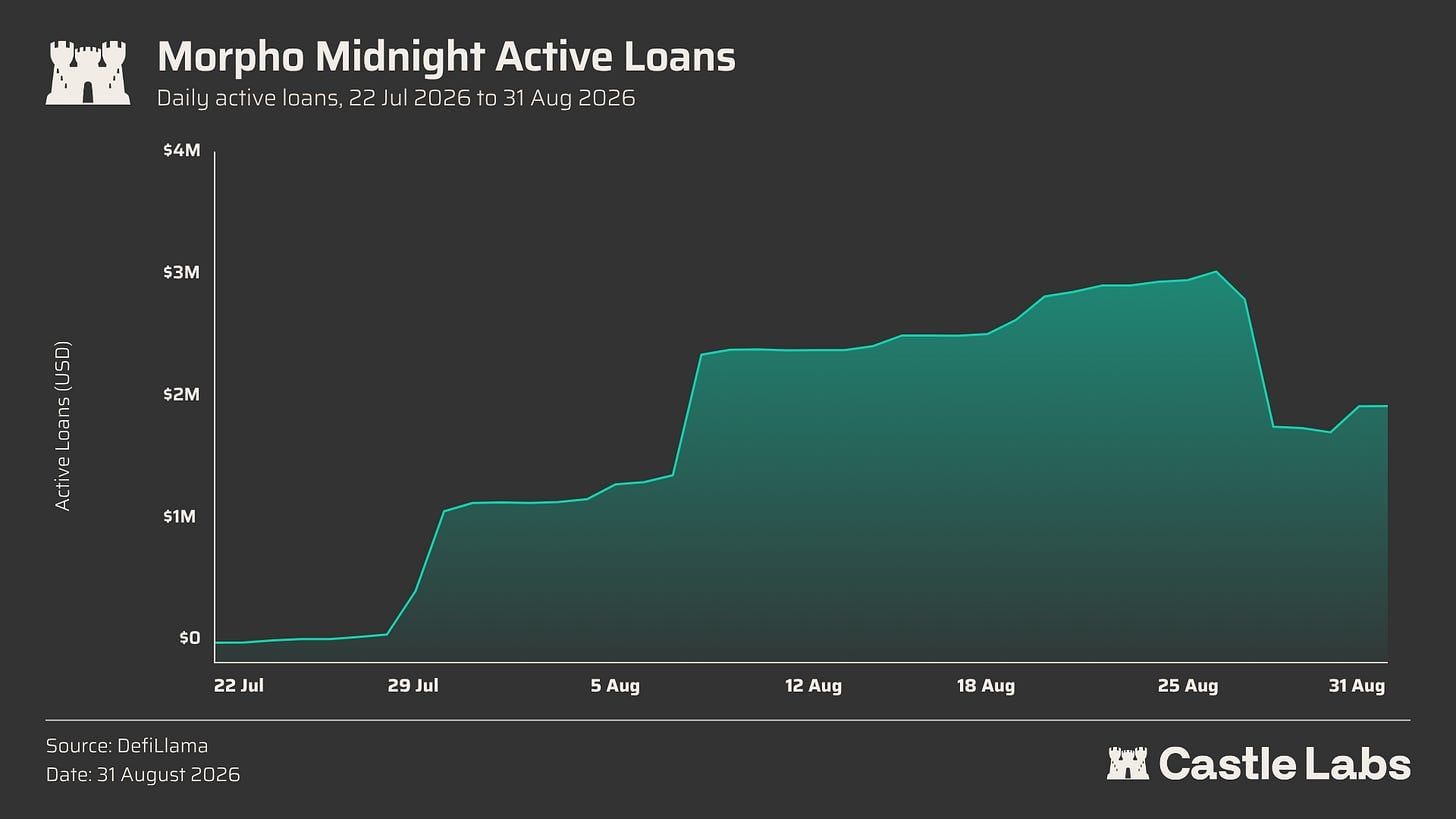
自 2026 年 7 月上线以来,Midnight 市场的活跃贷款已达到 300 万美元。虽然数字还小,但团队预计很快会改变,因为“它也继承了 Morpho 现有的网络效应和生态。例如,Morpho 金库目前持有超过 40 亿美元资金。一旦金库适配器发布,这些资金就可以开始在 Morpho Midnight 上报价,并在构建深度流动性方面发挥重要作用。”
Midnight 解决的最有意思的问题是提前退出。在较老或流动性较差的固定期限市场中,借款人和贷款人在到期前往往退出选项有限。Midnight 通过让仓位可互换来改善这一点:贷款人可以卖出信用单位,借款人可以买入债务单位以减少未偿债务。
虽然 Midnight 可以被理解为固定利率贷款的底层架构,但一个访问层已经在其上构建:Tenor Finance。DeFi Frontier 将 Tenor 称为“Midnight 的 HIP-3”。
Tenor 本质上继承了基础层 Morpho Midnight 的全部功能,并在此基础上构建了额外特性:
自动续期与回退选项:Tenor 引入仓位自动续期,防止到期后被清算。它利用独立的 keeper 在到期前将贷款滚动到新的固定利率期限。如果没有找到固定利率撮合,可以直接回退到 Morpho Blue 上的浮动利率池。
链上 OTC 协议:Tenor 使用户能够请求报价并广播定制化的场外报价。这些报价可以分享给白名单对手方,允许直接谈判。
组织工具与准入控制:Tenor 为机构提供基于角色的权限组织账户。通过此类账户,他们可以部署自定义的、有准入限制的信贷市场,根据合规或 KYC 要求限制谁能借款或放贷。
Tenor 通过增加自动续期和回退选项来减少到期摩擦,这样只要存在匹配的流动性或满足回退条件,固定期限头寸就能更顺畅地延续。在此基础上,可定制性使其对机构更友好;长期来看,团队预计该平台将被“一侧是资产管理人,另一侧是企业”的用户使用。
Jupiter Offerbook
Jupiter Exchange 推出的 Jupiter Offerbook 于 2026 年 6 月进入公开测试,时间与 Morpho Midnight 白皮书发布大致相同。Jupiter Lend 是去年推出的浮动利率产品,是 Jupiter 进军借贷领域的首次尝试。现在,通过 Offerbook,他们进入了固定期限市场。
Offerbook 是一个基于意图的借贷协议,其特点是没有基于价格的清算,支持长尾资产的固定期限借贷。
平台上的贷款期限较短,通常为 1 至 30 天。到期时,如果借款人不还款,贷款人直接领取抵押品,不会发生清算。这类市场允许使用任何长尾抵押品,无论是 NFT、RWA,还是任何没有活跃价格发现的资产,只要贷款人愿意承保即可。这是一个独特的方案,因为它用基于到期的抵押品转移取代了持续的基于价格的清算,并帮助创建了专门的市场,支持那些原本难以支持的资产。
在 Offerbook 上,用户可以发布贷款或借款请求的意图,这些意图会显示在应用中;当报价被接受时,流动性就会被匹配。由于用户在匹配发生时才会接受,他们可以在匹配订单执行前自由地将资金用于其他地方,从而解决了冷启动问题。这为贷款人和借款人创造了机会,让他们在找到完全符合条款的匹配之前都能赚取收益率。
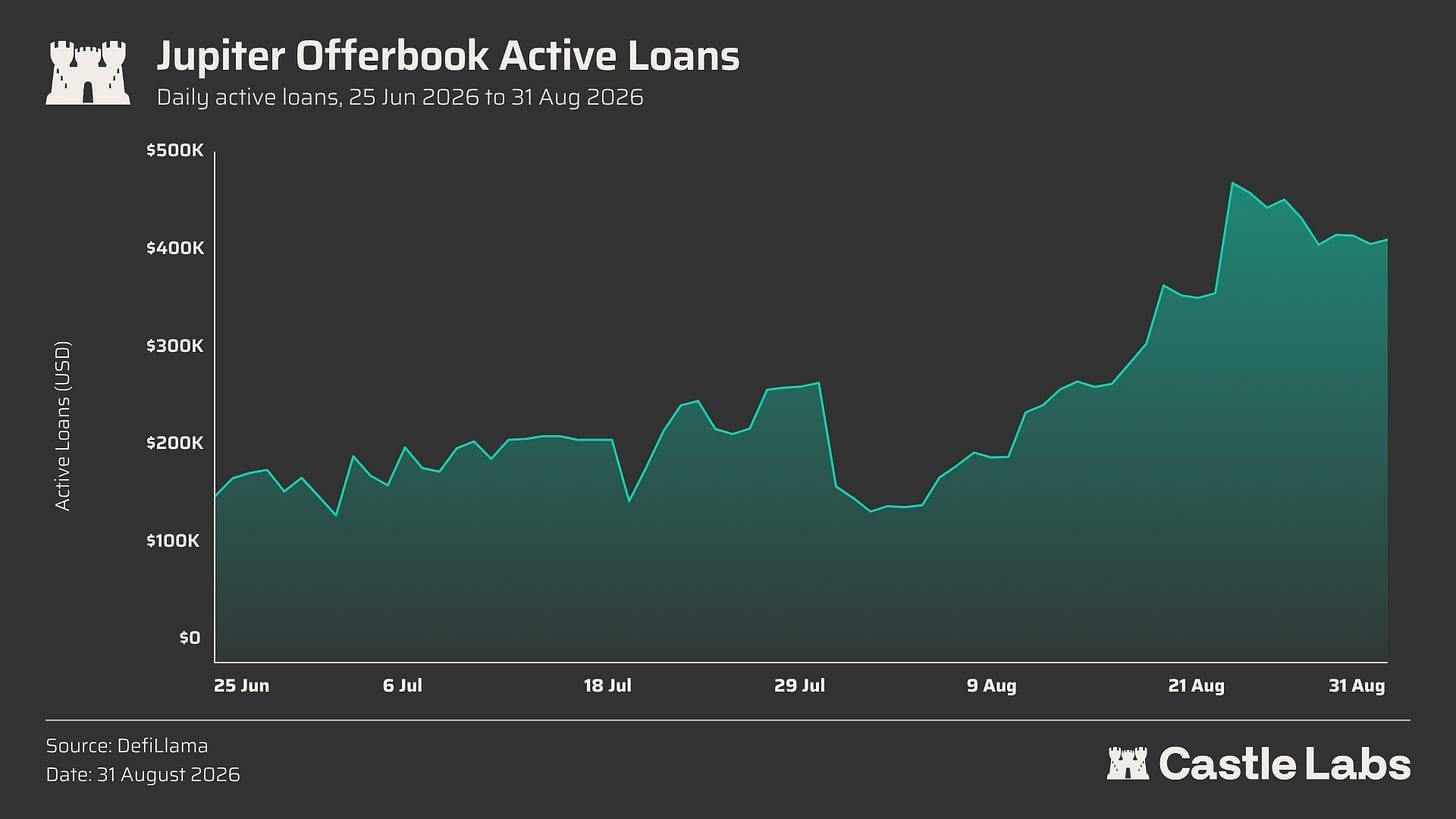
自推出以来,Jupiter Offerbook 的活跃贷款已达到 45 万美元。虽然他们的模式很独特,但很难证明其市场并产生需求,因为其可扩展性受限于贷款人直接承保抵押品的意愿。
Kamino
Kamino 最近发布了其固定利率借贷协议的白皮书。它没有构建独立的固定利率市场,而是在 Kamino Lend 内部增加了固定利率储备池。这种布局的好处在于分发能力:借款人可以看到明确的期限结构,而贷款人可以在不完全退出浮动利率系统的情况下报出特定利率和期限,使固定利率借贷成为一种附加功能。
平台上的每个储备池由利率和期限定义:例如,以不同利率和不同期限借入 USDC。所有这些不同的利率和期限构成了一个网格。
通过这个网格,Kamino 让借款人和贷款人能够在价格和时间两个维度上表达他们想要的交易位置。借款人发布借款意图,指定抵押品、规模、最高利率和期限。贷款人发布条件性流动性,指定他们愿意提供的利率、期限和金额。网格成为执行层面:借款人从预定义的利率和期限组合中提取可用的固定利率流动性。
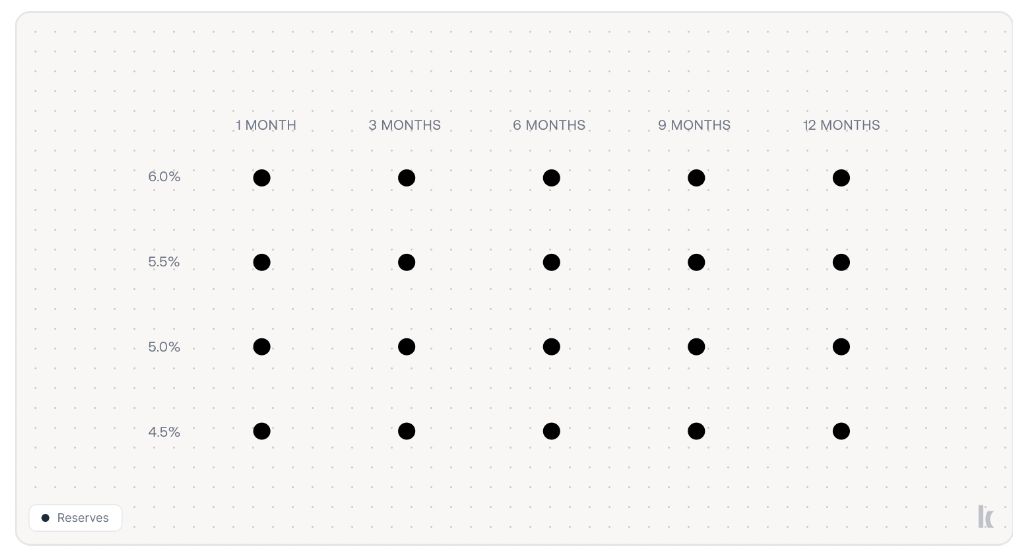
贷款人不是直接匹配,而是在预定义利率和期限的结构化网格上报价(例如 1 个月 4.5%,3 个月 5% 等),为不同资产构建可见的期限结构和收益率曲线。通过利用 Kamino 的基础设施,借款人可以发布意图等待匹配的流动性,或者直接从网格中提取可用的固定利率流动性。在此基础上,如果流动性允许,Kamino 可以自动将贷款滚动到下一个期限,类似于 Tenor;如果没有固定利率流动性可用,它可以回退到浮动利率。这解决了到期问题并支持贷款延续,减少了借款人手动管理每次到期的需要。
对于退出,贷款人必须通过提款队列。如果贷款人因为流动性已经部署而无法立即退出,他们将进入先进先出队列,并在该储备池中的贷款到期时获得偿还。这种设计确保贷款人的最长等待时间受储备池期限的限制。
虽然匹配发生在双方之间,但资金不会闲置。它继续从浮动利率储备池中赚取收益率,有助于解决冷启动问题。
结语
固定利率并不能消除浮动利率借贷多年来暴露的任何风险,但它们让债务成本变得明确。
这正是 DeFi 信贷一直缺失的东西。
浮动利率池之所以强大,是因为它们让借款即时可用,但它们把一切都压缩到一条利用率曲线中。相比之下,固定利率市场让借款人为期限定价,贷款人选择期限和抵押品风险,策展人跨期限分配资金,应用程序打包出更可预测的信贷产品。我们也开始看到可预测信贷产品的初步迭代,例如 Aave 在 7 月推出了 Stable Vaults.
这一点很重要,因为 DeFi 借贷正在扩张。它现在支持循环贷、基差策略、资金管理、RWA 关联资产和面向消费者的应用。这些用户需要的不仅仅是流动性:他们需要清晰且固定的融资条款。
我们预计这一领域的竞争将会加剧,更多新颖的解决方案将会出现以扩大固定利率借贷的规模。
目前的采用率也相对较低,浮动利率借贷仍然占据市场的大部分,但目标是做大蛋糕,因为这些产品可以服务于当前 DeFi 借贷无法解决的许多用例。
此外,这些产品旨在解决该领域早期协议面临的问题,而且它们拥有更强的分发能力,因为对应的浮动利率借贷产品已经成熟。例如,浮动利率市场中的资金可以在固定利率市场中报价,同时仍然赚取收益率并保持效率。
随着这些产品的成熟,我们应该会看到相当多以前根本不可能实现的策略,以及借贷领域的新飞轮。
到此这篇关于Morpho Midnight修复固定利率借贷的冷启动难题:如何让资金不再干等?的文章就介绍到这了,更多相关Morpho修复固定利率内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!