在2025年至2026年的时间窗口内,传统证券资本市场与加密资产领域之间的边界正经历深刻的结构性重构:
诸如苹果、英伟达和特斯拉等在纽交所或纳斯达克长期交易的巨头股票,如今以代币形态现身于各大区块链网络。这些数字凭证不仅支持7×24小时不间断交易,还具备自托管钱包存储以及作为去中心化金融(DeFi)协议抵押品等多重属性。
这一现象被业界普遍称为“TradFi上链”(Traditional Finance Onchain),标志着传统金融与加密技术融合最为活跃的前沿阵地。“股票代币化”并非单一固定的产品形态,而是涵盖了多元化的技术实现路线与商业运营逻辑。
尽管Robinhood、Ondo Finance、Kraken旗下的xStocks、Hyperliquid以及Coinbase等机构常被置于同一讨论维度,但它们在底层技术机制、合规体系构建以及潜在风险暴露方面存在着显著的分野。
本文旨在系统梳理两大核心议题:一是股票代币化的技术实现路径;二是主要平台所采用的业务模式、标的覆盖范围及其对应的风险特征,同时着重剖析目前行业内广泛存在的兑付能力困境。
技术路径解析:
股票代币化的底层实现逻辑
要理解各平台间的差异,首要任务是厘清一只传统股票如何转化为链上代币的技术流程。当前行业内主要存在三种截然不同的实现范式。
- 路径一:间接代币化(合成敞口模式)
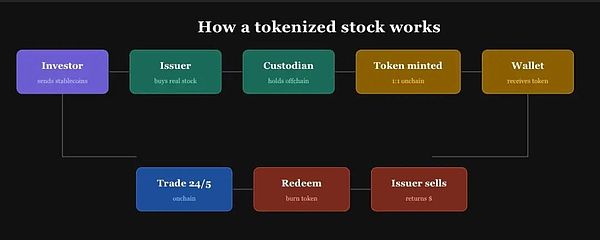
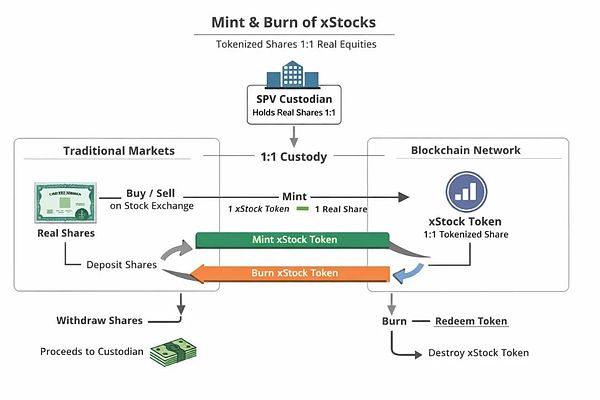
这是目前多数平台采用的主流方式。其核心机制在于:由一个发行主体——通常是注册在泽西岛、英属维尔京群岛等离岸辖区的特殊目的载体(SPV)——在受监管的经纪商处购买并持有标的股票,随后在区块链上发行与该股票价格挂钩的结构性票据或债务凭证。
投资者获得的是对发行主体的债权关系,而非直接拥有股票所有权,因此不享有投票权;分红通常通过代币再平衡(rebasing)机制或在购入更多底层股票后进行空投的方式来变相体现。Ondo Finance、Kraken的xStocks(由Backed发行)以及Robinhood的Stock Tokens均遵循这一路径。
该模式的优势在于合规摩擦较小、标的扩展迅速;但其代价是投资者权益在结构上弱于直接持股——一旦发行主体陷入清算程序,代币持有人的受偿顺位将低于直接股东。
- 路径二:直接代币化(发行方主导模式)
此路径试图将股票本身原生记录于区块链,理论上赋予代币持有人与传统股东对等的权利,包括投票权与现金分红。
该路径面临极高的技术与合规门槛。目前进展较快的是Coinbase:其在Base链上推出的B20标准代币化股票,标的股票由受监管托管机构与经纪商Alpaca以1:1比例实体持有,通过破产隔离信托结构保障投资者权益。官方将其定义为“实际股票权益的链上化”而非衍生品,并支持自动分红功能。
Ondo亦在向这一方向推进,于2025年10月收购SEC注册经纪商Oasis Pro,以补强美国本土合规牌照。
- 路径三:不涉及标的资产持有的纯合成永续合约
以Hyperliquid的HIP-3机制为代表,该模式不涉及底层股票的采购与托管,完全依赖预言机价格数据驱动合约结算,与真实股票之间不存在托管关系,将在下文详细讨论。
这三种路径构成了一个连续的风险谱系:
一端是Hyperliquid式完全脱离标的资产、仅追踪价格的合成合约;中段是Ondo、xStocks、Robinhood等由SPV持仓发行债务凭证的间接模式;另一端则是Coinbase正在推进的、力求使代币持有人享有实质股东权利的直接代币化。
尽管统称为“代币化股票”,不同路径下投资者实际获得的权益内涵差异显著,这是评估各平台产品的前提。
主要平台全景梳理
- Robinhood
封闭生态内的合约型代币。
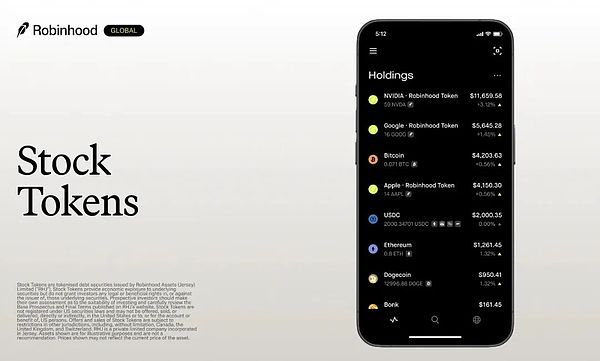
Robinhood于2025年年中在Arbitrum上为欧洲用户推出Stock Tokens,覆盖苹果、特斯拉、微软、英伟达等200余只美股衍生品,以及OpenAI、SpaceX等未上市公司股权的衍生品,产品性质更接近差价合约(CFD)而非可自由转移的代币。
这些代币被限定在Robinhood自有App与钱包体系内流通,未开放向外部钱包提取,区块链带来的自由流转特性在该产品中未被充分释放。
- xStocks(Kraken + Backed)
目前流动性较深的公开代币产品。
xStocks由受瑞士/欧盟合规框架监管的Backed Finance发行,Kraken提供交易入口,2025年5月22日上线时覆盖约60个标的,包括苹果、英伟达、特斯拉、GameStop及SPY等ETF,以Solana SPL代币形式发行,同时支持以太坊、TON、Ink等多链。与Robinhood的关键区别在于,xStocks支持提取至自托管钱包,实现真正意义上的链上自由交易。
上线一年内,标的数量扩展至100个,累计交易量超过250亿美元,官方计划于2026年底前扩展至500个以上标的,并已与伦敦证券交易所集团签署协议,拟将市值最大的100家英股纳入xStocks体系,覆盖110余个国家或地区。
需要指出的是,xStocks同样不赋予持有人投票权,且目前对美国、加拿大、英国、澳大利亚用户不开放。
- Ondo Global Markets
定位基础设施而非交易终端。
相较于xStocks侧重标的覆盖面,Ondo的产品设计更侧重流动性深度与合规架构的完整性。除前述即时铸造/销毁机制外,Ondo在合规结构上引入了若干额外保障:
代币经离岸SPV发行,董事会设有独立董事,资产与账目与Ondo Finance母公司完全隔离以实现破产隔离;独立第三方Ankura Trust作为担保代理,持有对底层抵押品的第一顺位担保权益;发行方被要求持续维持超额抵押。
2026年,Ondo与Broadridge合作,为其平台上250余只代币化股票及ETF的持有人开放代理投票与公司文件查询功能——尽管代币本身仍不直接赋予股东权利,平台将参考用户投票偏好代为行使。
目前Ondo Global Markets规模超过7亿美元,主要面向非美国投资者,已上线以太坊、BNB Chain,计划扩展至Solana,并通过LayerZero推出的Ondo Bridge支持逾100只代币化股票的跨链转移。
- Hyperliquid(HIP-3)
不依赖标的资产持有的合成敞口模式。
Hyperliquid的路径与前述几家存在本质差异,严格意义上不属于“股票代币化”,而是“股票价格的合成敞口”。其HIP-3机制允许满足质押门槛的第三方构建者(builder)在Hyperliquid底层清算引擎上自行部署永续合约市场,无需经过平台方逐笔审批,构建者仅需定义预言机喂价源与合约参数。
目前该体系内规模最大的部署方为TradeXYZ,其中追踪“美国交易所上市100家大型非金融公司市值加权指数”的XYZ100合约,上线两周内日交易量达7200万美元,目前月交易量已达数十亿美元级别;整个HIP-3体系下的RWA永续合约持仓规模一度突破26亿美元,TradeXYZ占比超过五分之四。
该机制不涉及标的股票、股息或赎回安排,交易的实质是一份由预言机价格驱动、以稳定币或HYPE结算的合约,与传统金融中的差价合约本质相同,仅撮合系统改为无需许可的链上架构。
这一设计同时带来了明显的监管适用性问题:当同一价格敞口由持有质押代币的匿名构建者提供,而非受SEC或CFTC监管的注册交易所提供时,现行监管注册路径缺乏明确的适用锚点。
- Coinbase
目前较接近实质股权的代币化路径。
Coinbase于2026年6月上线B20标准代币化美股,首批标的包括英伟达、苹果、Meta、Alphabet,部署于自有Layer 2网络Base,依据阿布扎比全球市场(ADGM)监管规则运营,面向境外合格投资者开放。
与前述平台的关键区别在于,Coinbase方面强调该产品并非衍生品,标的股票由受监管托管经纪商Alpaca以1:1比例实体持有,通过破产隔离信托结构保护投资者权益,支持自动分红,并计划逐步开放股票出借、抵押融资及用户间直接转账功能。
Coinbase同时接入Chainlink为代币提供实时价格数据,使代币化英伟达股票可直接作为Aave借贷协议的抵押品。据RWA.xyz数据,代币化股票赛道总市值目前约为24.8亿美元,月度转账量达272.8亿美元,持有者数量超过210万,Coinbase的入场在一定程度上将行业整体向“更接近实质股权”的方向推进。
- 其他参与者
币安(Binance)于2026年6月11日上线bStocks;Bitget则同时推出两条产品线——覆盖500余只美股ETF、支持7×24交易并接入合约杠杆与理财功能的rToken,以及面向实股持仓需求、覆盖超过1万只美股与ETF并支持股东权利行使的Stock+。
2026年内,主要头部加密交易所已基本完成在该赛道的产品布局。
核心问题:
代币能否真正兑付
上述梳理主要围绕产品设计与标的覆盖范围展开,但对投资者而言,更具实质意义的问题是:所持代币在需要变现或极端市场条件下,能否兑换为对应的真实价值。这一问题可按风险层级拆分为三个层次。
第一层:以Hyperliquid HIP-3为代表的纯合约模式,本质上不存在“兑付”这一环节。
由于该模式不涉及标的股票的实际持有,用户交易的是一份价格跟踪合约,盈亏以稳定币或HYPE结算,不涉及底层资产的赎回安排。此类产品的核心风险并非兑付能力,而是预言机报价与清算机制的可靠性。
2026年上半年即出现相关案例:一份参考SK海力士股价的永续合约,在某流动性较薄的平台上因单笔交易触发19%的价格跌幅,引发连环强制平仓,运营方事后同意对受损用户进行补偿。
该案例表明,在薄流动性、高杠杆与非直接喂价来源叠加的情况下,价格本身存在失真风险,实际可平仓价位很大程度上取决于当时的市场深度,而非理论报价。
第二层:以Ondo、xStocks、Robinhood为代表的多数平台,其兑付本质上是发行方作出的一项承诺,而非具备强制执行力的自动化机制。
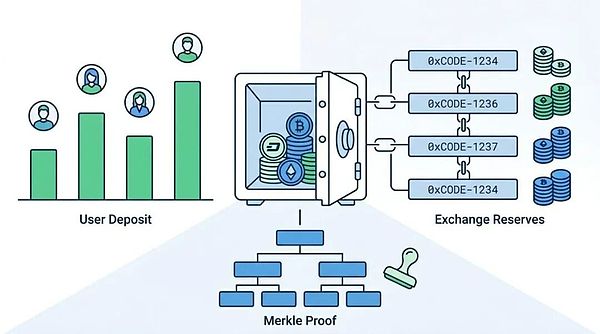
这类平台普遍采用储备金证明(Proof of Reserve,PoR)机制,通过建立资金池并定期披露持仓情况,以证明链上代币与底层股票维持1:1挂钩;Ondo在此基础上还引入了破产隔离结构与第三方担保代理Ankura Trust。
但PoR本质上是发行方自行提供的定期快照,并非由独立第三方持续执行的实时审计,投资者无法在任意时点验证链上流通代币与底层持仓的完全对应关系。
更为关键的是法律层级问题:
此类代币持有人的法律地位是发行SPV的债权人,而非底层股票的股东——若发行主体进入清算或破产程序,代币持有人的实际受偿金额取决于破产程序中的清偿顺位,而非直接取得等值股票。
行业分析普遍建议,投资前应确认三项要素:发行方资质、可查验的资产托管证明、以及具体的赎回机制条款;若无法确认,则所持有的产品实质上仅是价格跟踪工具,而非等同于股票的权益凭证。
第三层:以Coinbase为代表、由持牌托管机构实体持有标的股票并采用破产隔离信托结构的模式,风险相对较低。
由于标的资产由Alpaca等受监管经纪商实体托管,代币持有人对底层资产的权利主张理论上更为直接,兑付可信度更接近传统证券账户。
但需指出的是,该路径目前规模有限、上线时间较短,尚未经历显著的市场压力测试,其可靠性目前仍以理论设计为主,未获得充分的实证验证。
此外,非交易时段的流动性状况是所有模式共同面临的问题。 代币化股票的核心卖点之一是7×24小时可交易,但标的股票本身受限于传统交易所的固定开盘时段,脱离常规交易时段后,代币化产品仅能依赖自身链上做市深度,而非纽交所、纳斯达克这类具备深厚流动性的市场。
行业内的普遍提示是:非交易时段流动性匮乏是常态,买卖价差趋于扩大,代币价格偏离标的现货价格的情况并不罕见——挂单可提交,不代表能以合理价位成交。换言之,“全天候交易”这一特性一定程度上是以流动性深度为代价换取的。
另需注意的是,此类产品目前普遍未纳入传统证券投资者保护体系。
在美国,正规券商账户内的证券资产受证券投资者保护公司(SIPC)覆盖,券商破产情形下投资者资产可获得相应赔付安排;而代币化股票持有人在多数司法辖区尚无对应的存款保险或投资者保护基金覆盖。
这意味着,一旦发行方出现经营问题,投资者所能依赖的主要是发行方自身的资产隔离设计与法律架构,而非外部强制性保护机制。
综合上述三个层次可以判断,“能否真正兑付”这一问题,目前更多取决于对发行方的信任,而非制度性保障。储备金证明、破产隔离结构、第三方担保代理等机制均在增强可信度方面发挥作用,但尚未有任何一种设计能够提供绝对确定性。这是该赛道在快速扩张过程中,投资者需要重点评估的因素。
监管进展:框架正在形成,落地仍需时日
这一轮股票代币化热潮的集中爆发,与美国监管态度的转向密切相关。
SEC主席Paul Atkins主导的“Project Crypto”计划自2025年7月启动以来,持续推进数字资产分类框架的建立:
2026年3月发布的解释性文件将加密资产划分为数字商品、数字收藏品、数字工具与代币化证券四大类,并明确核心判断标准——无论证券记录于区块链还是传统数据库,所有权登记、转让审批与股东权利的实际掌控方,是判断其是否构成真实股权的关键;第三方发行的代币化股票在多数情形下仅被归类为合成敞口。
2026年8月18日,SEC进一步提出名为“Regulation Crypto Assets”的新规提案,拟为涉及加密资产的投资合约建立专门监管框架,其中包括允许初创项目在12个月内豁免注册、募资规模不超过500万美元的条款。截至目前,该提案仍处于公开征求意见阶段,尚未成为正式生效规则。
整体而言,行业目前处于监管共识逐步形成、但具体规则尚未落地的过渡阶段:监管机构已明确认可代币化机制本身的合法性,并积极推进配套合规框架建设;但对于Ondo、xStocks、Robinhood等采用合成敞口模式的产品,是否需按传统证券的注册与披露标准监管,具体界限仍未划定。
这一监管空窗期,是过去一年多以来相关平台得以快速扩张、抢占市场份额的重要背景因素。
结论
综合上述分析,可归纳出以下四点判断:
第一,“代币化股票”并非单一产品类型,投资前需明确所持有的具体形态。
是Hyperliquid式完全不涉及标的资产的合成合约,是Ondo、xStocks、Robinhood式由SPV持仓发行的债务凭证,还是Coinbase正在推进的、力求对标实质股权的直接代币化,三者的风险结构存在本质差异。
第二,流动性深度与合规完整性目前难以兼得。
xStocks凭借先发优势与多平台 联盟建立了相对最深的流动性;Ondo通过即时铸造/销毁机制与更完整的破产隔离架构在机构层面建立信任;Coinbase则选择了合规门槛更高、但长期定位更接近实质股权的路径。目前尚难判断何种路径将最终主导市场。
第三,监管规则的落地进度大概率将滞后于产品扩张速度。
SEC相关框架仍处于提案阶段,而各平台已在实质性扩大市场份额,这一时间差既构成先发机会,也是当前最主要的不确定性来源。
第四,兑付能力目前主要依赖信任机制而非制度性保障。
除少数采用实体托管路径的平台外,多数代币化股票产品的兑付本质上是发行方作出的承诺,而非可随时验证、具备强制执行力的制度安排——这一点在投资决策中的重要性,不亚于标的覆盖数量或链上生态完整度。
股票代币化这一实践,本质上是以区块链的技术效率,对传统证券市场长期以来形成的清算、托管与投票权制度体系发起挑战。就技术可行性而言,这一路径已得到初步验证;但在制度设计与市场信任层面能否真正确立,仍有待观察。
以上就是股票代币化狂飙:Robinhood、Ondo、Hyperliquid们谁的承诺能兑现?的详细内容,更多关于股票代币化的实现路径与主要平台的资料请关注其它相关文章!