美国最新发布的非农就业数据表现强劲,显著超越市场普遍预期,致使9月份美联储实施加息的概率迅速攀升至约60%。这一出乎意料的经济数据令投资者心态趋于紧张,市场视线随即聚焦于下周即将揭晓的核心CPI通胀指标。作为判断美联储未来货币政策路径的关键依据,CPI数据的发布正牵动全球金融市场的神经。
8月份非农就业人数的大幅增长加剧了市场对美联储9月政策取向的分歧。就业市场的强劲复苏彰显了美国经济的内在韧性,促使投资者重新评估并上调了对美联储加息的预期。受此波及,美股在周五出现下跌,美债收益率全面走高,黄金价格亦承受压力。
据美国劳工部周五公布的数据,8月非农就业人数新增16.2万人,约为经济学家预测值的三倍。这份强于预期的报告意味着劳动力市场并未如此前担忧那般明显恶化,同时也增加了美联储在平衡就业增长与通货膨胀时的政策难度。
联邦基金期货市场显示,美联储在9月16日会议上加息的概率升至约60%。此前,尽管美联储理事沃勒释放了倾向于维持利率不变的信号,导致市场对9月加息的押注曾一度回落,但此次强劲的非农数据再次扭转了这一趋势。
市场反应随之偏向鹰派。美股三大指数周五全线收跌,美债收益率普遍上行。不过,从周线来看,标普500指数和纳斯达克100指数仍实现上涨,表明此次就业数据引发的市场调整目前仍较为有限。
美债收益率全线上行,风险资产暂未出现明显压力
非农数据公布后,美国国债遭遇抛售,各期限收益率普遍走高。
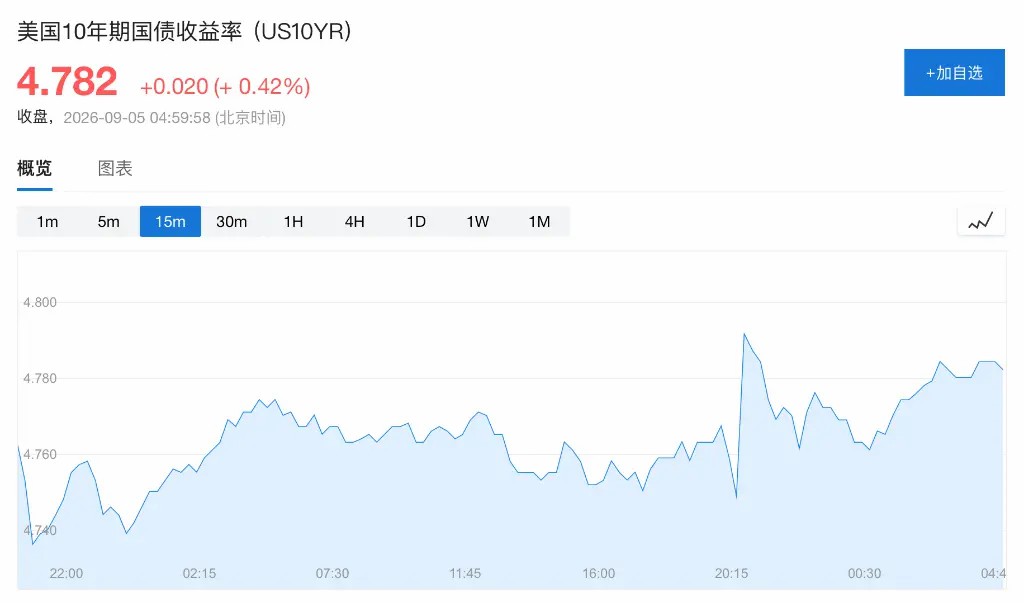
其中,对货币政策最为敏感的2年期美债收益率上涨3.4个基点至4.3703%,盘中最高触及4.416%,为2025年1月以来最高;10年期美债收益率上涨2.2个基点至4.782%;30年期美债收益率小幅上涨0.3个基点至5.246%。
不过,此轮债市波动向其他风险资产的传导仍然有限。信用利差依然处于较低水平,风险资产的下行保护成本也相对有限。摩根大通指出,美国国债市场流动性明显恶化,但股指期货和企业债ETF尚未出现类似压力。
嘉信理财固定收益研究与策略主管Collin Martin表示,当前金融条件依然宽松,信用利差仍处于异常收窄水平。与此同时,企业盈利同比增长超过20%,当前的企业融资成本似乎尚未对企业形成明显压力。
这意味着,尽管就业数据推高了利率预期,但高利率对企业融资和风险资产的影响目前仍未充分显现。
AI投资热潮提供支撑,就业结构出现分化
美国经济当前的韧性,也与持续升温的AI基础设施投资有关。
Hirtle & Co.首席投资官Brad Conger表示,从8月就业数据中已经可以隐约看到“AI替代效应”的轮廓:金融活动和信息行业合计减少3.4万个职位,而建筑、制造和公用事业等与数据中心建设、设备供应及电力配套相关的行业就业表现更为强劲。
BNP Paribas经济学家在客户报告中表示,此次就业报告显示,美国经济仍处于周期性扩张阶段,宽松政策和AI基础设施建设热潮构成重要支撑。在劳动力供给受限的情况下,失业率可能继续下降,工资也面临上行压力。
与此同时,高融资成本尚未明显压制信贷扩张。摩根大通发现,尽管借贷成本已经上升,但美国贷款规模和货币创造并未同步收缩,银行贷款仍在增长,8月美国投资级企业债净发行量也有所上升。
因此,目前美国经济面临的并不是典型的“高利率压制需求”局面。企业融资成本虽然上升,但信贷活动和投资需求仍保持一定增长,这也是市场在面对偏鹰派就业数据时,风险资产没有出现更剧烈调整的原因之一。
加息预期升温,CPI将成为下一关键验证
非农数据明显偏鹰派,但尚不足以完全确定美联储下一步政策路径。市场接下来将把更多注意力转向通胀数据。
iCapital全球投资策略师Dan Suzuki警告称,如果利率进一步大幅上行,可能迫使投资者更加积极地削减风险敞口,并令市场情绪进一步恶化。
Alpine Saxon Woods首席市场策略师Sarah Hunt表示,与一份更疲弱的就业报告相比,此次就业数据能够给鸽派提供的政策依据明显有限。
State Street高级宏观策略师Marvin Loh则指出,周五的就业报告再次表明,即便缺乏压低失业率的结构性条件,美国经济依然运行良好。他认为,市场正在向沃什释放“应当加息”的信号,并仍预计美联储将在今年内加息。
BNP Paribas美股及衍生品策略主管Greg Boutle表示,随着财报季基本结束,宏观数据将在未来数周成为影响市场的重要变量。他认为,目前适合对股票保持更加谨慎的态度,但还不到明确看空的时候。
在他看来,周五的非农数据虽然略偏鹰派,但仍未完全厘清美联储下一步政策方向。接下来最关键的变量是下周公布的CPI数据,以及美联储是否会在美国中期选举前选择加息。
以上就是美国非农数据意外强劲推高9月加息概率至60%,市场屏息静待下周关键CPI数据指引的详细内容,更多关于非农强劲加息概率升,市场待CPI的资料请关注其它相关文章!