曾几何时,股票配对的Meme币被无数散户视为挑战华尔街霸权的终极利器,“轧空”故事更是被传得神乎其神。然而,冰冷的现实往往比幻想残酷得多:由于缺乏坚实的基本面作为后盾,这类代币在面临大规模抛压时显得不堪一击;其流动性如履薄冰,且市场操纵痕迹触目惊心。所谓的“散户协同作战”,不过是一场虚幻的梦。当市场情绪退潮、泡沫破裂之际,那些盲目追高的投资者,终将沦为这场投机盛宴中的牺牲品。与其沉迷于不切实际的轧空美梦,不如冷静审视投机本质,回归理性投资。
不得不遗憾地指出,市场对股票配对Meme币所寄予的宏大愿景,在现实中难以落地生根。
或许部分读者对此尚存疑虑,这里指的是一种广为流传的市场叙事:即链上股票供给形成的轧空效应,能够穿透虚拟世界,传导至现实股票市场。然而,从底层机制的设计初衷来看,这种设想根本行不通。
如果错过了上个周末的市场动态,你便可能错过了一场令人瞠目结舌的价格错位事件。自动化做市商(AMM)池的本质在于资金的单向进出循环。当大量资金涌入购买如BONER这样与代币化股票(TEQ)挂钩的Meme币时,这些资金沉淀其中,进而垄断了配对股票代币的流通供应。随着供给端被极度压缩,代币价格随之出现暴力拉升。
以AMC为例,其股票代币价格一度飙升至166.86美元,而其现实股票上周五的收盘价仅为2.59美元。HIMS的情况虽未如此极端,但也同样荒诞:其链上代币最高触及132.64美元,而现实股价周五收盘为28.84美元。直至周一传统金融市场开盘,价格才逐渐回归正常。这两个案例中,链上价格分别是现实股价的约64倍和4.6倍。
过去几日,这种通过“垄断代币供给”推高价格的现象极大地激发了市场的想象力。人们尤为关注这一现象对已被重度做空的股票会产生何种连锁反应。一群狂热的Meme币持有者,能否通过将代币价格炒至极高水平,利用锁定的代币化筹码,不仅在链上完成轧空操作,还将逼空效应成功传导至现实股市?
遗憾的是,答案是否定的。
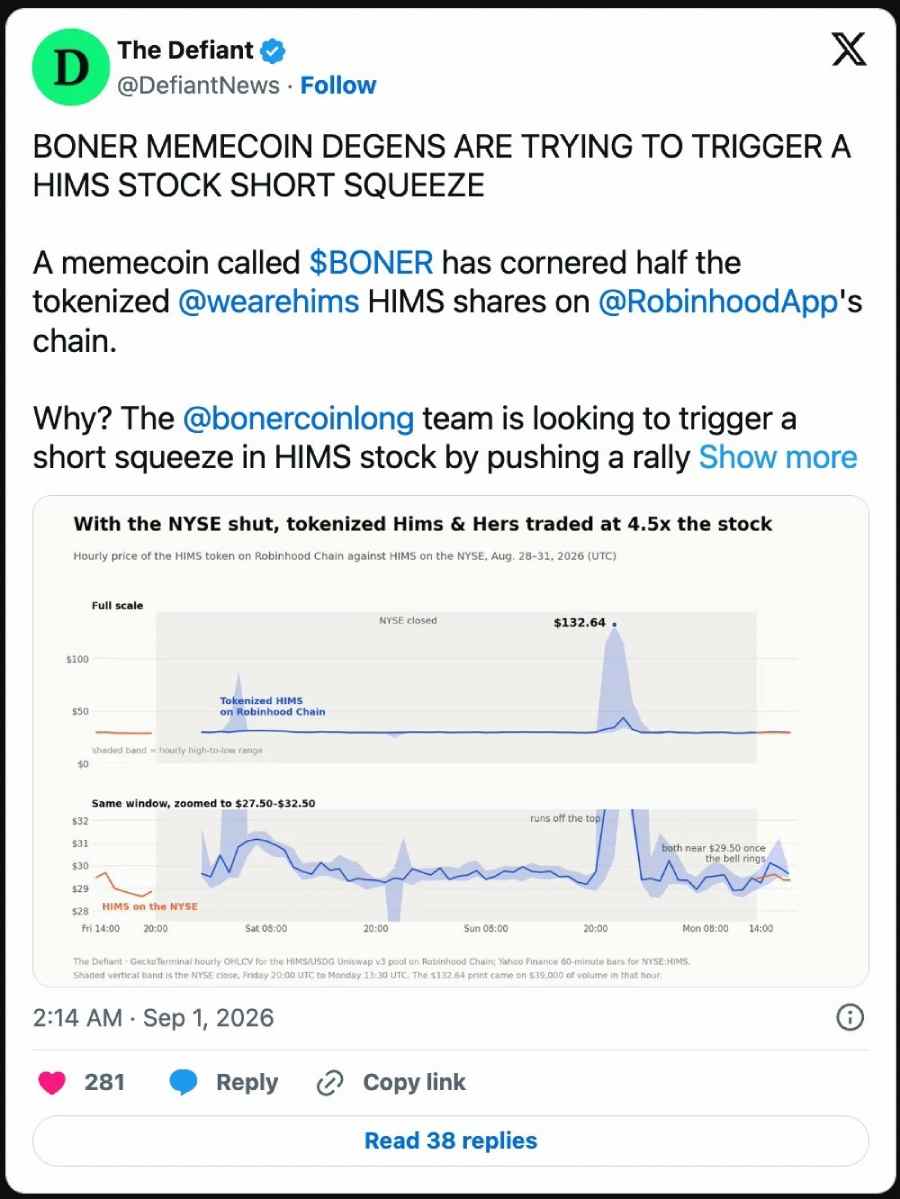
BONER囤积了Robinhood链上大量的HIMS代币,导致周末期间链上代币价格暴涨至现实股价的4.5倍,试图制造逼空行情。附图清晰展示了两条价格走势线之间的巨大分化。
为何逼空策略难以奏效
首要的核心障碍在于体量悬殊。绝大多数TEQ代币的流通量,与对应的底层真实股票市值相比,简直是九牛一毛。以BONER为例,尽管它累计持有53%的HIMS股票代币,看似占比惊人,但换算成实际数值,仅占HIMS真实总股本的约0.014%。
即便假设代币规模进一步膨胀,仍存在一个更致命的缺陷:掌握股票代币并不等同于掌控真实股票。
Robinhood发行的股票代币,由托管账户内的真实股票进行1:1背书。用户获得的仅是跟踪价格的收益敞口,而非股票的所有权。因此,当BONER将大量HIMS股票代币存入流动性池时,只会造成链上股票代币的稀缺假象,并不会使现实中的HIMS股票变得稀缺。
一旦代币稀缺将链上HIMS价格推高至远超现实股价的水平,Robinhood授权的参与方即可铸造新的股票代币,利用价差进行套利。虽然铸造新代币需要购入额外的真实股票作为底层背书,从而对标的股票带来少量买盘,但囤积已有代币本身并不会强制买入等额的正股。其主要后果是促使平台增发更多股票代币,扩大整体供给,从而将链上代币价格拉回贴近现实股价的水平。
上周末的市场走势充分印证了这一点:尽管HIMS代币在链上突破了100美元大关,现实中的HIMS股价却依旧在29美元附近徘徊。传统市场开盘后,约有4000枚全新HIMS代币流入市场,迅速抹平了链上与链下巨大的价差。
当然,传说中的轧空并非绝对不可能实现。但这需要我们建立一套与现实股权绑定更为紧密的TEQ基础设施。
理想的TEQ(代币化股票)应具备何种特征
颇具讽刺意味的是,目前最接近这一目标的解决方案竟然出现在Solana公链上。
去年,Galaxy联合Superstate将GLXY迁移上链。两者的区别一目了然:Robinhood提供给用户的是跟踪股价的代币;而在Galaxy模式下,代币本身就是股票实体。
原Galaxy股东可以将手中的GLXY转换为链上版本的GLXY。这些链上代币代表实打实的Galaxy A类普通股,拥有与传统GLXY完全一致的法律权益、经济收益以及投票权。每当代币发生转账交割,Galaxy官方的股东名册也会同步更新。
这使得链上与链下市场的关联变得直接而透明。转移链上的GLXY,等同于转移股权本身,而非仅仅生成一份股票的镜像凭证。
不过,Galaxy这套方案尚未完全成熟。现阶段,其链上股份仅允许在经过审批的钱包之间进行转账,Galaxy官方尚未开放无需许可的自动做市商(AMM)交易功能。
探讨链上逼空实现条件,指出当前Robinhood这类代币化股票只是价格记账欠条(IOU),并非真实股权,无法实现真正的逼空。
股票配对Meme币的真正价值所在
那么,这一切难道仅仅是投机者炒作资本的新噱头吗?
我并不持此观点。
轧空效应之所以成为大众最先追捧、最令人激动的叙事,是因为它极具戏剧性。即便无法实现逼空,股票与代币的绑定依然催生了全新的市场逻辑。
Eric Conner提出了一种主流观点:这类Meme币可以充当对应上市公司的去中心化营销工具。代币持有者会自发地追踪财报业绩、产品动态、空头持仓、行业新闻以及与标的股票相关的一切信息,并产出大量的梗图与内容。
然而,这种模式存在明显的局限性。虽然BONER代币名称可能与Hims的产品调性十分契合,但一家追求主流市场公信力的医疗上市公司,很难公开接纳一枚名叫「BONER」的代币。
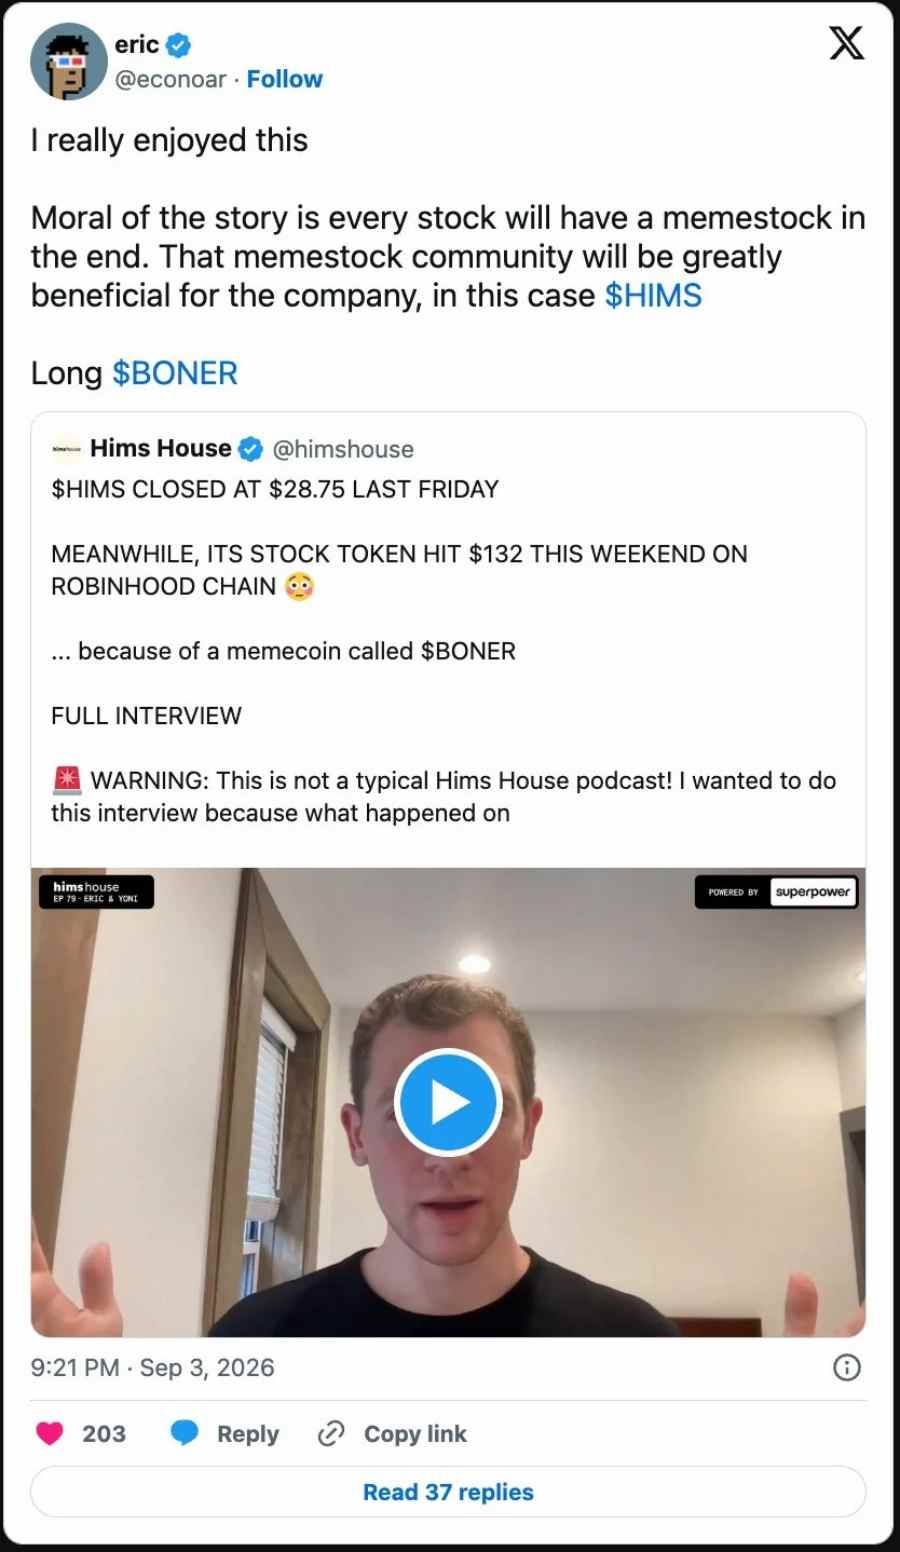
认为每只股票未来都会诞生对应的Meme币社群,这类社群可以给上市公司带来传播红利,并转发 HIMS 链上代币暴涨的相关播客内容。
不过,现实存在中间状态。如今优秀的企业都深谙游击营销之道,代币社群会自发形成传播渠道,企业无需正式承认它,也无需对其进行严格管控。
第二条,也是更具趣味的发展方向:将TEQ打造为全新的金融与游戏化底层组件。
NetNet Capital提出了“RW‑Play”概念,核心在于将代币化股票用作游戏、DeFi产品内部的可编程模块。例如,COINflip用代币化Coinbase股票作为获胜者的奖励;SpaceX Invaders发放代币化SpaceX股票作为奖品;MSFT Flight Simulator则奖励代币化微软股票。
代币化股票不再局限于简单的买入持有,还可以充当交易对、抵押品、奖励奖品、流动性来源,嵌入各类全新的应用中。
当下的市场,大多只是在拿着新资产复刻2020年DeFi的老玩法。但更值得深思的是,当TEQ发展出属于自己的原生底层组件之后,市场将演化成何种形态。
抛开Robinhood链上暴涨的K线不谈,股票与代币的结合,堪称近期链上领域极具独创性的创新。现阶段,Robinhood的股票代币让该链成为这一赛道的主要阵地,但这一地位不会一直无人挑战。
Galaxy已经证明Solana可以承载与现实股权深度绑定的TEQ,Base公链未来大概率也会推出自己的同类方案。赛道竞争的核心,不在于谁把更多股票上链,而在于谁搭建起链上资产与现实股权之间更有价值的桥梁,最终,谁能挖掘出代币化股票更多有意思的应用场景。
能够见证一套全新叙事的诞生是一件很有趣的事。这里固然存在投机获利的机会,但更重要的是,未来会诞生大量前所未有的金融机制设计。
Robinhood联合创始人表示,Robinhood Chain定位是优质RWA现实资产链,同时也适配模因币类投机玩法。
以上就是股票配对Meme币炒作战术:散户幻想的轧空神话为何注定走向破灭深渊的详细内容,更多关于股票配对Meme币:轧空神话注定破灭的资料请关注其它相关文章!