在2026财年的第四季度,闪迪科技向市场递交了一份引人注目的答卷:单季营业收入达到89.7亿美元,较去年同期大幅增长372%;GAAP净利润录得69亿美元,成功扭转了上年同期的2300万美元亏损局面。
不过,这份亮眼财报并未换来股价的持续上扬,反而引发了剧烈震荡。自6月创下2354美元的历史新高后,股价连续下行,最低点已逼近1600美元。
在市场观点出现严重分化之时,瑞穗银行于10月6日宣布将闪迪的目标价格从1875美元上调至2050美元,同时维持“跑赢大市”的投资评级。这一举动不禁让人发问:究竟是谁的判断更为准确?
这背后折射出的是市场对增长加速度有着极为严苛的定价逻辑,还是所谓的“AI存储超级周期”正面临阶段性的质疑?
闪迪科技股票最新关键信息一览
| 数据项 | 数值 |
|---|---|
| 最新收盘价(2026年10月7日) | 1692.42美元,涨幅1.92% |
| 总市值 | 2478.02亿美元 |
| 市盈率(TTM) | 21.67倍 |
| 52周最高/最低价 | 2354.39美元 / 115.68美元 |
| 当日成交量 | 916.69万股,成交额155.26亿美元 |
| Q4营收(2026财年) | 89.65亿美元,同比增长372%,环比增长51% |
| Q4 GAAP净利润 | 69.03亿美元,摊薄每股收益43.97美元 |
| Q4毛利率 | 84.6%,同比提升58.2个百分点 |
| NBM长期协议保底收入 | 939亿美元,剩余履约义务911亿美元 |
| 2027财年Q1营收指引 | 103亿至108亿美元 |
业绩暴涨与股价暴跌背离的深层原因
闪迪业绩飙升而股价却大幅下挫,表面看似矛盾,实则逻辑清晰。我们可以从以下三个维度来解析这一现象。
前瞻指引未达市场预期
尽管第四季度的营收和利润双双超越分析师预期,但资本市场更关注的并非过去的辉煌,而是未来的增长轨迹。公司对2027财年第一季度的营收预测区间为103亿至108亿美元,中位数约为105.5亿美元,这一数字比分析师普遍预期的111.6亿美元低了约5.5%。此外,调整后的毛利率指引虽仍维持在83%至85%的高位,但也暗示了扩张势头的放缓。
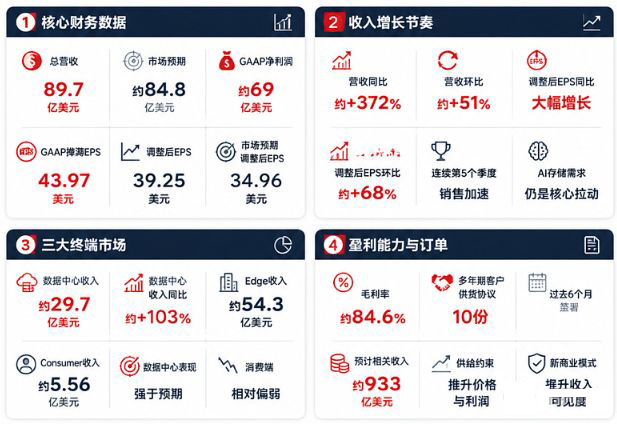
闪迪Q4关键数据
从估值视角来看,闪迪股价在2026年上半年实现了近五倍的惊人涨幅,市值曾突破2000亿美元大关。如此剧烈的上涨已经将大量的乐观预期提前计入价格之中。当财报未能提供新的“超预期”催化剂时,获利盘的自然回吐便成为必然。
分析认为,仅仅5%的指引差距就能引发两位数的股价回调,反映出市场对闪迪的定价容错率极低。市场并非否定公司当前的表现,而是担忧其未来的增长速度能否继续满足已被大幅推高的期望值。
营收结构背后的潜在隐患
深入拆解闪迪Q4营收的增长动力,一个关键细节浮出水面:
管理层在财报电话会议中指出,本季度营收环比增长的51%中,仅有约三分之一源于出货量的增加,其余三分之二完全得益于NAND闪存价格的上涨。
分业务板块观察,数据中心业务收入达到29.8亿美元,同比激增近13倍,占总营收比重攀升至33%,成为本季超预期的核心引擎。边缘计算业务贡献了54.3亿美元,依然是最大的收入支柱。然而,消费类业务收入仅为5.56亿美元,环比下滑32%,远低于市场预期的8.74亿美元。
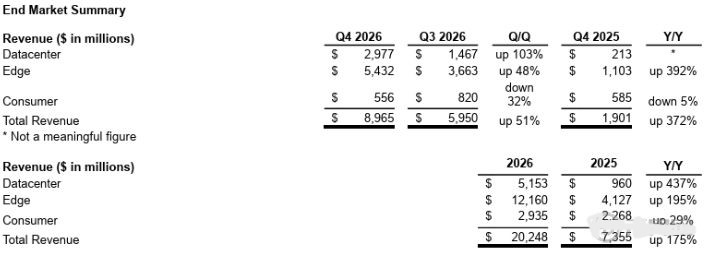
闪迪2026财年第四季度财务业绩
透过上述数据可以看出,闪迪三分之二的增长是由价格上涨驱动的。这既是公司在当前供需格局下享受的“红利”,也是未来最大的不确定性来源。一旦涨价趋势放缓,营收增速可能会迅速回落。
“利好出尽”效应与AI投资降温的共振
闪迪的股价回调并非孤立事件。截至10月7日,西部数据较年内高点回撤约44.3%;美光在经历约37%的峰谷调整后小幅反弹,目前较前期高点回撤约9.6%;此外,10月2日美股存储芯片指数一度重挫近12%,较6月22日的历史最高位累计回撤已达39.8%。
我们认为,闪迪此轮下跌是多重因素共同作用的结果,包括AI投资降温的预期、对存储周期的担忧,以及前期巨大涨幅后的获利回吐。
2050美元目标价具备实现基础吗?
厘清股价下跌的逻辑后,我们再来审视2050美元的目标价是否合理:它具备上涨的逻辑是什么?又可能面临哪些风险?
AI驱动带来的结构性需求机遇
闪迪CEO David Goeckeler在财报电话会上表示,受AI推理及智能体AI快速迭代的推动,存储需求增速已显著超出公司的供应能力,市场供需持续保持紧张状态。公司预计2026年NAND市场规模将超过3000亿美元,其中数据中心占比将从2025年的约30%提升至约50%。
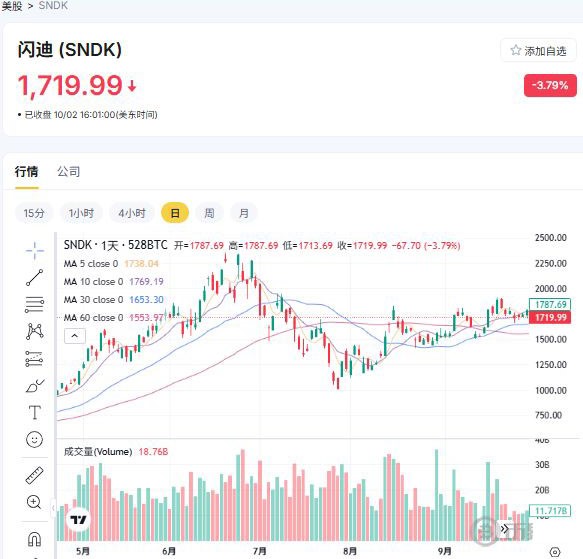
闪迪最新股票价格
此外,闪迪手中还握有一张重要的“底牌”:公司已签署10份长期协议,锁定了未来多年的采购量和明确的盈利模型。我们预测,这种“锁量锁价”的商业模式,正在将闪迪从传统的周期性芯片公司,转变为具有更强收入可预见性的平台型企业,这也是支撑2050目标价最核心的逻辑。
技术壁垒与产能布局优势
闪迪与铠侠的深度合作关系构成了其重要的竞争壁垒。2026年8月,两家公司宣布计划在日本投资超过310亿美元用于内存工厂建设,合资框架已延长至2034年12月。在技术层面,双方联合发布了采用QLC技术的第九代3D闪存技术,实现了超过37Gb/mm²的业界最高比特密度。
不过,我们依然注意到闪迪在高端存储领域面临着激烈的竞争压力。
三星和SK海力士拥有HBM技术优势和全产业链整合能力,闪迪在存储金字塔顶端缺乏同等级别的护城河。当行业供给在2027年下半年趋向宽松时,闪迪能否凭借技术迭代和长协模式维持定价权,将是验证2050目标价能否达成的关键节点。
闪迪股票预测相关专题:闪迪近期行情怎么样?机构预测2400美元能实现吗?
闪迪科技股票常见问题答疑
Q1:闪迪Q4营收暴增372%,为什么股价反而跌了?
A:因为下一财季营收指引低于预期,叠加前期涨幅过大触发获利回吐。公司预计2027财年Q1营收103亿至108亿美元,中值105.5亿,低于市场预期的111.6亿美元,指引未超预期即被解读为利空。
Q2:2050美元目标价有基本面支撑吗?
A:有。支撑来自NBM长协锁定的939亿美元保底收入和AI数据中心需求的结构性扩张。闪迪已签署8份NBM协议,加权平均期限超4年,覆盖2027财年超50%供应量、2028财年约三分之二供应量。
Q3:普通投资者现在应该关注闪迪的哪些信号?
A:应优先关注下一个季度的营收指引和NBM协议的执行进度,而非短期股价波动。如果Q1实际营收落在指引上沿(108亿美元附近),说明需求端依然强劲;如果跌破103亿下沿,则需重新审视长协履约节奏。
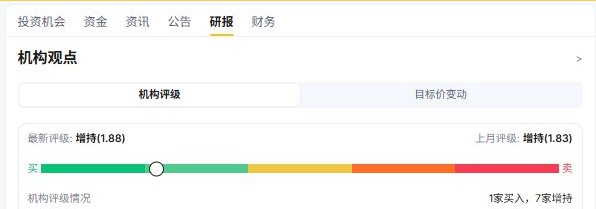
闪迪最新机构评级
结语:评估2050目标价的可信区间
回到文章的核心问题:闪迪2050美元的目标价可信吗?
从机构共识来看,截至9月,25位分析师给出的平均目标价为2137美元,最高预测达3600美元,最低为1000美元。这一巨大的预测区间本身就说明,市场对闪迪的未来走势存在根本性分歧。
我们的观点是,2050目标价的可信度取决于两个关键变量:
其一,AI数据中心对NAND的需求能否在未来2-3年内持续超预期增长;其二,闪迪的长协模式和技术迭代能否有效平滑存储周期的波动,将其从“周期博弈”中解放出来。
如果这两个条件成立,当前1600美元附近的股价确实具备显著的上行空间;反之,若AI投资节奏放缓或供给端提前释放产能,目标价将面临大幅下修的风险。
对投资者而言,未来两个季度的指引数据比任何目标价都更值得盯紧。
到此这篇关于闪迪科技股票行情:Q4营收89.7亿美元后一路下跌的文章就介绍到这了,更多相关闪迪科技股票行情内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!