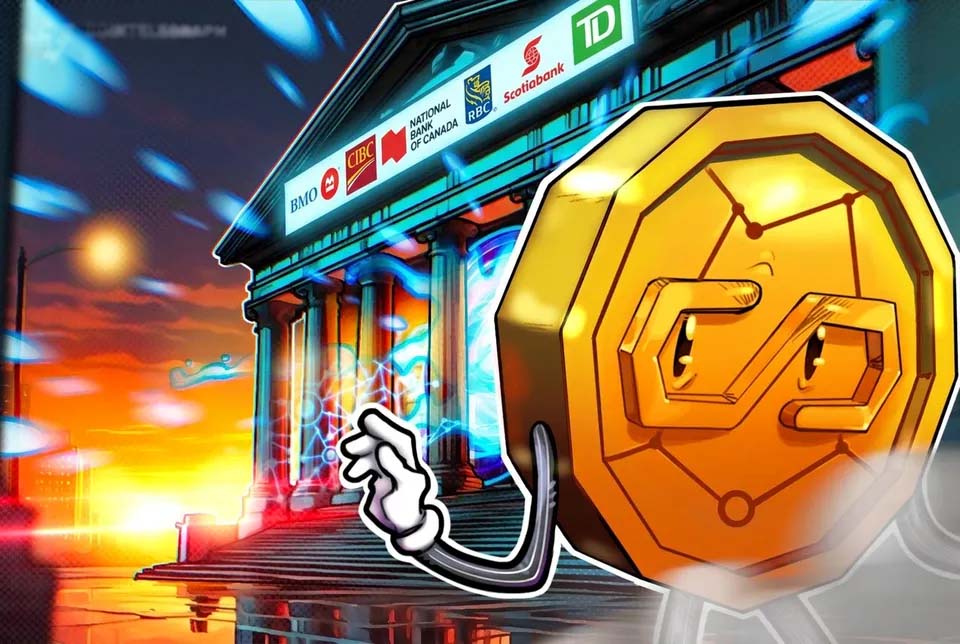
加拿大六家头部银行达成共识,共同开发用于代币化存款的共享底层架构。
根据Finextra Blockchain、Cryptopolitan、crypto.news、Crypto News Flash以及Crypto Economy等多家权威媒体的报道,加拿大的六大主要银行并未选择各自为战开发竞争性平台,而是正在积极探索建立一套联合使用的代币化存款基础设施。
该方案的核心逻辑在于铺设一条共享的“轨道”,使得资金能够依托区块链系统实现高效的流转与结算。
媒体报道强调,这是一项跨机构的协作计划,区别于单一银行推出的独立产品。这种模式与此前各家银行孤立进行的区块链试点形成鲜明对比。通过整合资源建立共享系统,各大银行能够有效避免在技术底座上的重复建设,降低沉没成本。
辨析:代币化存款与加密货币的本质差异
需要明确的是,代币化存款与加密货币及稳定币存在根本性区别。它并非由银行体系外的储备金支持的新增资产,而是代表了对已存入受监管银行账户中既有资金的数字索偿权。
Crypto News Flash曾明确指出,银行业的初衷是“代币化”(tokenize)现有的存款,而非将其“替换”(replace)。这一措辞精准地划清了二者之间的界限。
这一动作的背景是全球银行业正面临来自稳定币日益严峻的竞争压力。随着稳定币在支付和交易结算领域的迅速扩张,传统金融机构不得不寻求相应的应对策略。
Cryptopolitan将加拿大的这一努力视为更广泛的“链上货币”竞赛的一环,反映出银行与稳定币发行方正在争夺未来支付基础设施底层规则定义权的现实。
效率革新与合规红利
共享式的代币化存款系统有望显著提升机构间的结算速度,并为可编程支付创造可能性。企业财务主管和机构客户往往要求当日甚至即时到账,而传统的跨行清算系统很难完全满足这一需求。基于区块链的存款代币旨在消除延迟并简化对账流程,从而实现银行间价值的快速转移。
由于代币化存款依然处于受监管的银行业框架之内,其面临的法律和审慎监管风险远低于稳定币。全球监管机构始终密切关注稳定币的储备金充足率、赎回担保机制以及发行方的偿付能力。相比之下,存款代币原则上继承了适用于基础银行账户的存款保险制度及审慎监管 oversight。
相关文章:
市场影响与前景展望
加拿大银行业呈现高度集中的特征,“六大行”掌控了全国绝大多数的零售和商业银行业务。这种集中度有利于各方就共享标准达成一致,相比碎片化的银行市场更具操作优势。若该 initiative 投入实际应用,将对加拿大的商业活动产生深远影响。
市场影响分析:
- 主要受益领域:该系统主要作用于跨行结算和企业财资管理,而非直接面向零售加密交易场景。一旦成功落地,将大幅减少对代理行结算延迟的依赖,使加拿大企业能更快获得清算资金。
- 战略信号:这一进展表明,传统银行已将链上结算视为必要的竞争手段,而非单纯的实验项目。这一立场可能会影响稳定币发行方及其他区块链支付提供商在未来几个月内的自我定位,以对抗由银行主导的替代方案。
- 行业风向标:尽管关键的技术细节和监管规范尚未完全披露,但该项目的推进情况将成为衡量传统银行能否快速匹配银行体系外建立的区块链支付轨道的重要信号。
常见问题解答 (FAQ)
什么是代币化存款?
代币化存款是将已存放在受监管银行账户中的资金转化为区块链或类似分类账上的数字化表示形式。它与通常在传统银行体系之外发行的稳定币不同。
哪些银行参与其中?
报道称,该项目涉及加拿大的六大主要银行(常被称为“Big Six”),但具体机构名称在报道中并未详细列出。
这会取代现有的银行存款吗?
不会。报道指出,目标是将现有存款进行代币化以实现基于区块链的结算,而不是创造一种新的货币形式或取代存款账户。
为什么银行现在要推进此事?
银行面临着来自稳定币和其他日益普及的全球结算区块链支付工具的竞争压力。构建共享的代币化存款系统是银行在保持现有监管框架的同时,提供可比速度的途径之一。
该系统何时推出?
目前尚未公布具体的上线日期。报道将该举措描述为一个处于早期阶段的协作倡议,而非已完成的产品。
以上就是传统金融布局区块链!加拿大六大行共建代币化存款基础设施,和稳定币有本质区别的详细内容,更多关于传统银行入局链上代币化存款的资料请关注其它相关文章!