9月18日,美国货币监理署(OCC)正式推进对三家专注于稳定币业务的机构的联邦信托银行资质审批流程。针对Agora、Catena以及Bastion这三家申请人的决定,OCC采用了统一的监管边界设定。
这一系列动作清晰地表明,OCC正在为这类规模狭小、不纳入存款保险体系的信托银行构建一套可复制的审批路径。然而,该路径在落地执行与法律层面仍伴随显著风险:Agora和Catena必须获取最终批准方可开业;Bastion则需完成资质转换程序;此外,关于稳定币的法规草案尚未最终定稿,且各州监管机构持续质疑OCC对此类业务监管权限的覆盖范围。
这也凸显了事件的竞争实质。联邦信托资质有助于缓解监管碎片化问题,实现单一监管机构统筹管理。但连续颁发有条件批准书意味着,仅凭牌照本身难以构筑一劳永逸的竞争护城河。最终的审批结果、渠道分销能力、资本充足率、储备合作伙伴关系以及实际运营表现,才是更为严苛的试金石。
OCC 实际批准了哪些内容
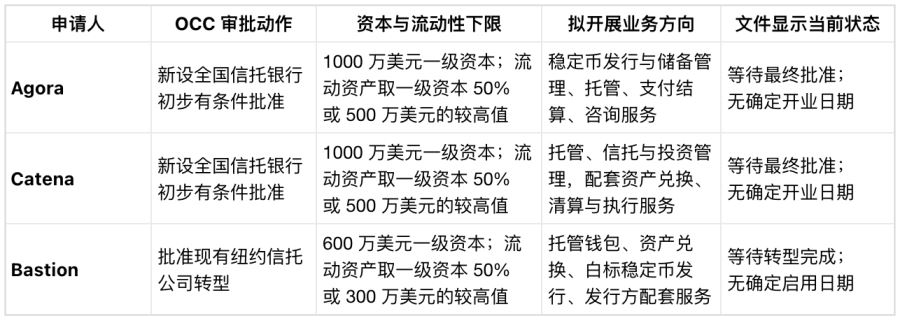
对于Agora和Catena的裁决,属于授予新设全国信托银行的初步有条件批准。这两家申请人目前仍处于组建阶段,必须完成所有开业前的筹备工作,OCC才会下发最终批准,准许其正式开展业务。
Bastion的审批路径则有所区别。Bastion Platforms Trust Company原本持有纽约州的信托牌照进行运营。OCC有条件地批准其转型为Bastion Platforms National Trust Company,但前提是满足各项前置条件并提交转型完成确认书,之后才能凭借全国信托牌照开展运营。
这种差异区分了监管审批进度与实际经营权限。Agora与Catena旨在筹建全新的联邦机构;而Bastion则是改造现有的州级信托公司。审批文件中并未明确这三家机构具体的开业日期。
Agora和Catena需在计划开业至少60天前,向OCC牌照审批团队提交信函。若在12个月内未能完成资本募集,或18个月内无法开业,批准许可将自动失效。若Bastion在6个月内未完成转型,其批准许可也将自动终止,除非OCC在特殊情形下准予延期。
这三份审批决定均采用了统一的信托公司监管框架,但并未赋予完全一致的业务权限。每家机构的业务必须限定在信托公司许可业务及配套相关服务内,且业务范围不得落入《银行控股公司法》对“银行”的定义范畴。
获批成立后的机构并非普通的投保存款商业银行。Bastion的审批文件明确指出,该机构不吸收存款,不受联邦存款保险公司(FDIC)保险保障。Agora的函件表明,拟设立的银行不属于投保存款机构。Catena的审批文件将该机构定性为无存款保险的国民银行,并明确支付型稳定币不属于存款,不得宣称享有FDIC保险。
资本要求既包含统一框架,也针对不同申请人单独设定标准。Agora与Catena各自需维持至少1000万美元的一级资本;合格流动资产需要满足:一级资本的50%与500万美元二者取更高值。Bastion一级资本底线为600万美元;合格流动资产为一级资本的50%与300万美元二者取更高值。所有机构每季度都需要重新评估资本与流动性水平,如果自身风险状况变化,则需要增持资本与流动性资产。
还有一项共同要求:三家机构都必须持有足额合格流动资产,金额覆盖危机清算场景下180天固定与可变运营开支。这笔资产不能和满足资本项下流动性要求的资产重复统计。该要求适用于取得联邦牌照后的前三年运营期。
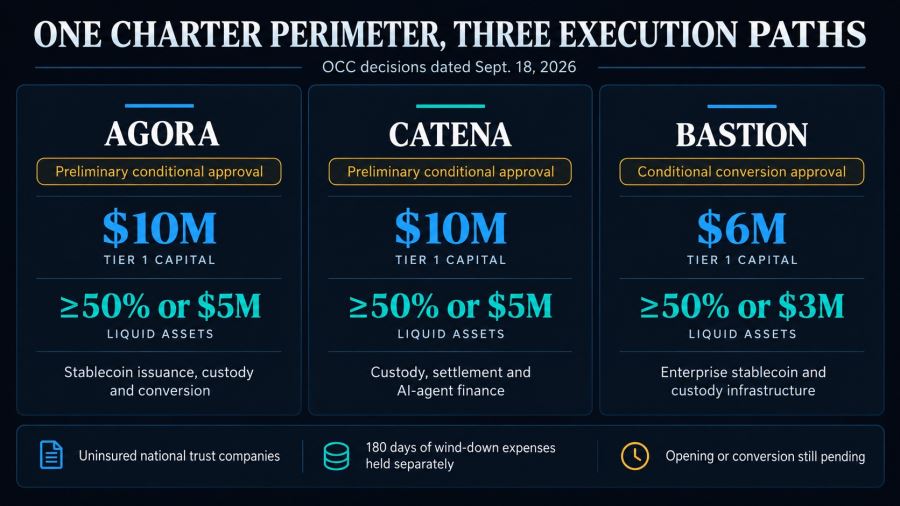
2026年9月18日OCC向Agora、Catena、Bastion三家机构颁发不同类型有条件信托牌照,三者资本门槛、业务方向各有差异,均属于无存款保险的国民信托公司,且需要单独留存覆盖180天清算开支的资金,开业或资质转换仍未完成。
OCC同时要求,任何业务计划重大变更,都需要提前告知监管机构并取得书面无异议意见。合规、审计、信息安全与公司治理,都是开业或完成转型的必要环节。
为何牌照审批路径具备可复制性
9月18日这几项审批,只是更大趋势中的一环。OCC的审批记录包含Bridge、Foris DAX、Coinbase、Laser Digital、Wise、World Liberty等多家机构的数字资产信托银行相关决议。该机构的数字资产申请页面显示,还有大量申请尚在排队审核。
8月,货币监理官Jonathan Gould表示,过去约18个月内收到的40份新牌照申请中,有23份涉及数字资产。这个数量并不代表申请人最终一定能获批,但说明9月18日拿到有条件许可的这三家,并非孤立试点,而是同批次申请者中的一员。
OCC于2026年4月1日生效的信托银行新规进一步明确:全国信托银行在受托业务之外,可以开展合规的非受托业务。OCC依旧会逐案评估拟开展业务的法定权限,所以即便已有清晰审批路径,每家申请人的裁决依然会单独评估。
《GENIUS法案》实施细则草案,计划为联邦稳定币发行主体建立统一的储备、资本、流动性标准。截至9月22日,细则仍只是草案。它勾勒出一套潜在的联邦标准化监管体系,但并非最终落地的运营规则。
法律基础方面仍存在争议。美国州银行监管者联合会对OCC信托牌照及其法律优先适用权限的覆盖范围提出质疑;各州监管机构提出,如果认定这类牌照超出《国家银行法》的权限边界,未来有可能发起诉讼。目前尚未正式立案,但这件事说明:可走通的行政审批流程,不等于相关法律已经尘埃落定。
因此本文的核心观点是对比视角。三份审批决定在核心监管边界、资本规则、清算流动性、监管事前告知、开业前置管控等方面保持一致。更多审批档案与排队申请显示,OCC正在将这套监管框架应用到更多企业。联邦信托牌照申请门槛依旧高昂、监管要求严苛,但这项资质越来越像一套可供符合资质申请者申请的基础设施。
统一监管框架之下,各家依然可以发展差异化业务。
Agora的方案:提供美元抵押稳定币发行与储备维护,面向机构与企业托管客户,配套数字资产托管、托管关联支付结算以及受托投资咨询服务。OCC文件写明,Agora计划等银行设立完成后,才把AUSD稳定币发行主体从Agora Bermuda迁出。本次迁移会转移底层资产与账户,由这家联邦信托银行承接储备资产与对应负债。
但该转型目前仍停留在规划阶段。截至9月22日,Agora的AUSD产品页面依旧标注Agora Bermuda作为发行方。产品页面介绍了储备管理、托管与合作方体系,这套体系决定Agora的分销路径。Agora的获批公告也说明,最终批准仍待落实。
Catena拟设立的银行瞄准另一类客户群体。获批业务方案包含受托与非受托托管、受托投资管理、信托服务,以及和托管资产配套的非受托资产兑换、清算与执行业务。Catena对外公告将整套业务体系围绕AI智能代理以及部署这类智能代理的企业客户搭建。聚焦AI是Catena自身的商业战略,并非OCC给出的业务定性。
Bastion的商业模式以企业基础设施为核心。获批转型业务范围包括受托托管钱包、托管客户资产兑换、白标稳定币发行,同时为其他合规发行机构提供技术与运营服务。Bastion表示,企业客户可以使用托管、支付、发行工具,第三方机构依旧可以作为法定登记发行方。Bastion公告称,本次联邦资质转型,将整合当前依托纽约州信托牌照、其他许可与合作关系提供的各类业务能力。
这些业务差异点明了未来竞争优势的来源。牌照能够带来全国范围监管覆盖,将合规业务交由单一监管机构管理。但牌照本身无法带来客户、流动性、储备合作方、企业系统集成,也不能保证项目成功上线。
之前的文章曾将联邦信托牌照视作稀缺战略资产。此前报道Agora待审批申请以及狭义加密银行兴起时,既强调牌照全国业务覆盖能力,也点明这套架构存在局限。另一篇针对《GENIUS法案》竞争影响的分析认为,率先拿到联邦准入资格会利好资本雄厚的稳定币发行机构。
9月18日的审批结果,削弱了「牌照稀缺」这一论点。同一天下发的三份审批,监管边界、监管框架、开业 / 转型路径都高度相似,只是资本标准、客户定位、商业模式有所区分。
落地执行的重要性被放到更高位置。Agora与Catena必须把初步许可转化为开业批文;Bastion必须完成转型。三家机构都需要持续维持资本与清算流动性,同时说服客户,认可自身托管、发行、结算与风控的业务组合方案。
联邦信托牌照在这个市场依旧具备价值。但它越来越偏向一项入场门槛;可持续的竞争护城河,必须依靠渠道分销、流动性管理和业务落地执行来搭建。
到此这篇关于同一天,三张有条件批文:OCC 把稳定币银行审批做成「标准件」的文章就介绍到这了,更多相关OCC 实际批准了哪些内容内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!