随着近期山寨币市场的回暖,AAVE重新进入市场视野。然而,自4月Kelp DAO遭遇黑客攻击以来,Aave的代币回购机制已搁置数月,这引发了市场对于Aave当前价值捕获能力的广泛争议。
与此同时,Uniswap (UNI) 借助Robinhood Chain生态的崛起大幅扩张了回购规模,进而推高了代币价格。这一对比让AAVE持有者对回购重启的期待愈发迫切。不过,据作者Chado分析,短期内Aave想要恢复回购并非易事。
回购为何迟迟未能重启?
要厘清Aave回购延迟的原因,必须回溯至4月18日发生的rsETH安全事故。
当天,Kelp DAO通过LayerZero的桥接通道遭受攻击,大量缺乏足额ETH支持的rsETH被非法铸造并涌入各大链上市场。随后,攻击者利用这些rsETH作为抵押品存入Aave,成功借出大量WETH。
Aave方面迅速冻结了rsETH及wrsETH相关市场,以遏制风险蔓延。然而,由于抵押借贷行为已完成,资产损失不会因市场冻结而自动消除。根据Aave后续公布的数据,LayerZero锁仓中曾有152,577枚rsETH被盗。按当时1.0696 rsETH兑换1 ETH的汇率折算,造成了约163,183 ETH的资金缺口。
此后,各方展开追讨行动:Kelp冻结并追回约40,373枚rsETH(约合43,168 ETH);Arbitrum安全委员会冻结了攻击者持有的30,766 ETH;预计清算Aave和Compound中的攻击者仓位还可分别回收最多约12,323 WETH和1,845 WETH。上述措施合计挽回约87,955 ETH,使得原本超过16万ETH的缺口缩减至约7.5万枚ETH。
当前的核心议题在于:剩余的缺口由谁来填补?
Aave承担了哪些成本?尚欠多少?
4月下旬,Aave DAO联合EtherFi、Lido、Ethena、Mantle等多个项目方制定了“DeFi United”恢复计划。
该方案构建了一个复杂的资金结构。首先,EtherFi、Lido、Ethena、Ink、BGD以及Aave创始人Stani等生态参与者共提供了约14,570 ETH,这部分属于无偿捐赠,无需Aave偿还。值得注意的是,Aave DAO自身从国库中直接划拨了25,000 ETH用于填补缺口。这笔资金虽非贷款,无需未来偿还,但它确实是从Aave资产负债表中永久移除的实质损失。
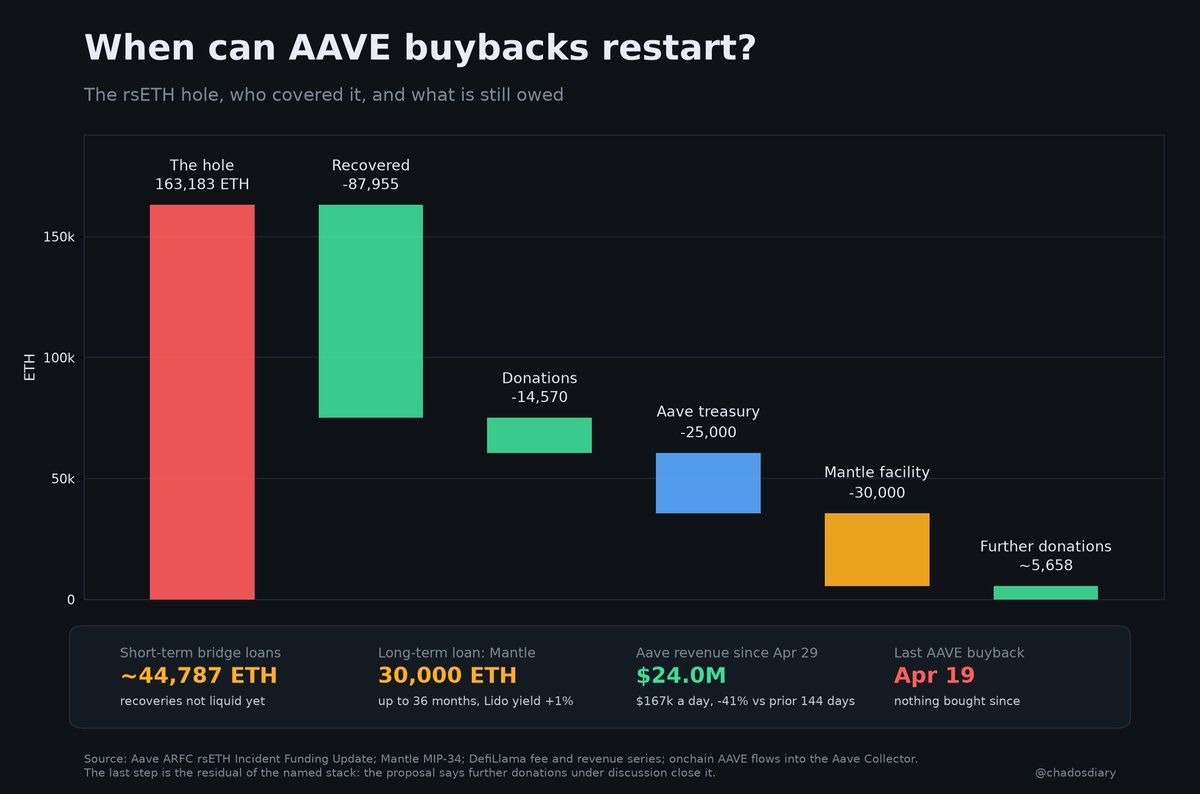
剩余部分则通过借款解决。其中最大的一笔来自Mantle,额度最高达30,000 ETH。根据协议,Mantle提供最长36个月的信贷支持,利率设定为Lido质押收益率加上1%。
此外,为了使被冻结或待清算的资产能顺利进入恢复流程,Aave还需约44,787 ETH的短期过桥资金。
梳理账目可知,缺口约为75,200 ETH。资金来源包括:14,570 ETH的捐赠、25,000 ETH的DAO国库出资、最高30,000 ETH的Mantle长期贷款,以及约44,787 ETH的短期过桥贷款。表面看,这些资金总额超过了初始缺口,差异主要源于部分资金仅作为临时垫付。
剔除短期过桥贷款后,此次事故对Aave资产负债表最直接的冲击表现为两点:一是已支出的25,000 ETH国库资金,二是将对未来现金流构成压力的30,000 ETH Mantle长期贷款。
凭现有收入,多久能还清债务?
这与重启AAVE回购有何关联?答案藏在Aave的收入结构中。
Chado统计了事故发生后的144天数据。从4月29日至其研究发布时,Aave协议产生的总费用约为1.812亿美元,但Aave DAO实际留存收入仅为约2,400万美元,日均留存约16.7万美元。
更具警示意义的是,Aave当前的收入水平较事故前显著下滑。在事故前的同等144天周期内,Aave DAO留存收入约为4,050万美元。这意味着事故后144天的收入同比下跌了约41%。
聚焦于Mantle的长期贷款,若按最高30,000 ETH规模计算,结合Chado统计时ETH约2,639美元的价格,这笔贷款价值约7,900万美元。
若简单沿用过去144天的收入速度(日均16.7万美元),偿还7,900万美元大约需要473天,即超过一年零三个月。
当然,这并非定论。它不代表Aave确定要用未来473天的所有收入来还贷,也不意味着回购必须在473天后才能恢复。这只是一个极端的静态压力测试假设——即假设未来收入维持现状,且DAO将所有留存收入全额用于偿还30,000 ETH的长期融资。在此极端情境下,理论清偿期约为473天。
事实上,Chado在今年4月曾进行过类似测算,当时Aave DAO日均收入约为26.6万美元,预计仅需约10个月即可还清同等规模贷款。但随着收入下降,偿债周期已拉长至约15.6个月。
这也解释了回购停滞的原因:Aave并非没有收入,而是在资产负债表修复完成前,收入很难优先流向AAVE代币。
重启回购并非易事
因此,AAVE当前面临的核心问题是:协议捕获的收入何时能转变为“自由现金流”,从而回馈给代币持有者。
rsETH事故后,Aave不仅消耗了25,000 ETH的国库资金,还背负了最高30,000 ETH的长期融资。只要这笔债务未完全结清,Aave DAO便难以像过去那样,持续将协议收入分配给AAVE持币者。
这意味着,AAVE的下轮行情除了取决于DeFi整体市场环境外,还受制于两个关键变量:协议收入能否重回增长轨道,以及资产负债表能否逐步修复。
唯有当协议赚取的资金不再急需填补漏洞,AAVE的价值捕获逻辑才能真正重启。
至此,关于AAVE暴涨的最大阻碍:未来473天的收入,或无法反哺币价的文章就介绍到这了,更多相关AAVE暴涨最大阻碍内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!