备受瞩目的美联储核心PCE通胀数据正式揭晓,其表现弱于市场普遍预期。受此影响,高盛迅速更新其宏观预测模型,不再看好美联储在10月启动加息,而是将潜在的加息窗口推迟至12月。此外,该行还指出,本次货币紧缩周期或许已接近尾声。随着数据的落地,金融市场迅速重定价,大幅削减了对10月加息的预期,美债及各类资产价格随之产生波动。
美国8月份公布的PCE通胀数据不及预期这一事实,正在深刻改变华尔街对于美联储下一次政策调整的时点判断。
高盛于周三发布报告,决定将美联储年内第二次加息的预期时间点从10月延后至12月。同时,该行也保留了美联储最终判定无需继续加息的可能性空间。
“新美联储通讯社”Nick Timiraos分析称,此前PPI和CPI数据表明通胀改善没有延续,PCE基本没有改变这一趋势,市场价格指标在统计方法调整前后仍运行在约3%的水平,通胀并未继续朝2%的目标取得进展。
来自不同机构的经济学家对此解读各异。Capital Economics首席北美经济学家认为,核心价格压力略逊于此前担忧的程度,支持10月暂停加息;BMO高级经济学家则指出,年化涨幅超过3%的PCE价格组成部分的比例从54%降至51%,仍远高于正常水平,无法说明通胀趋势已得到实质性改善。
在市场定价方面。芝加哥商品交易所FedWatch Tool显示,市场目前预计10月份加息的概率约为39%,低于PCE数据公布前的约45%。12月份加息的概率则达到了90%。
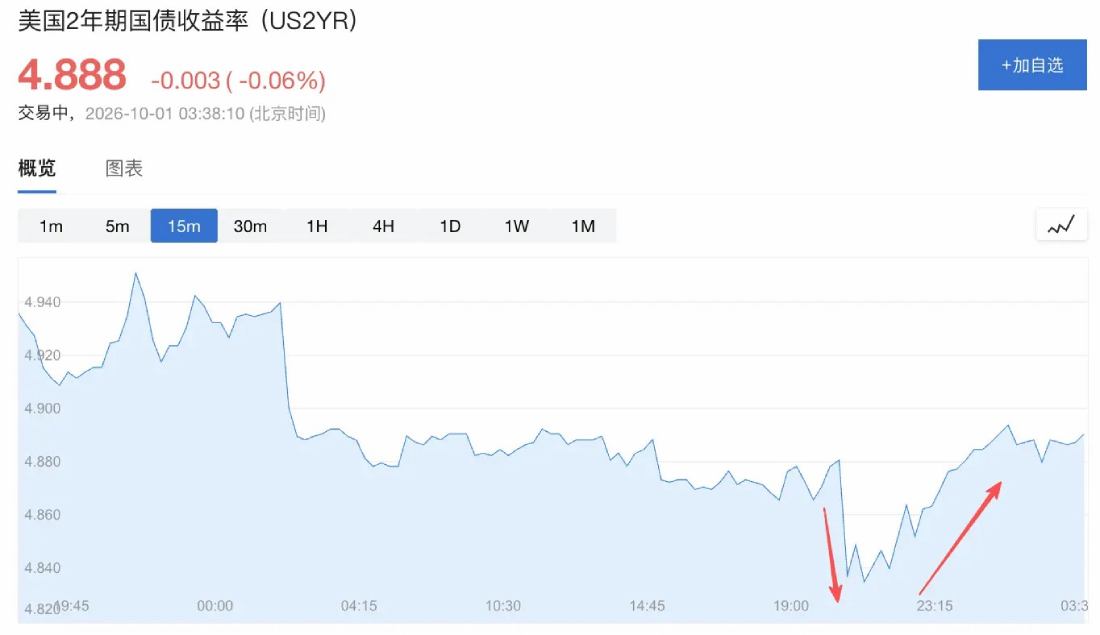
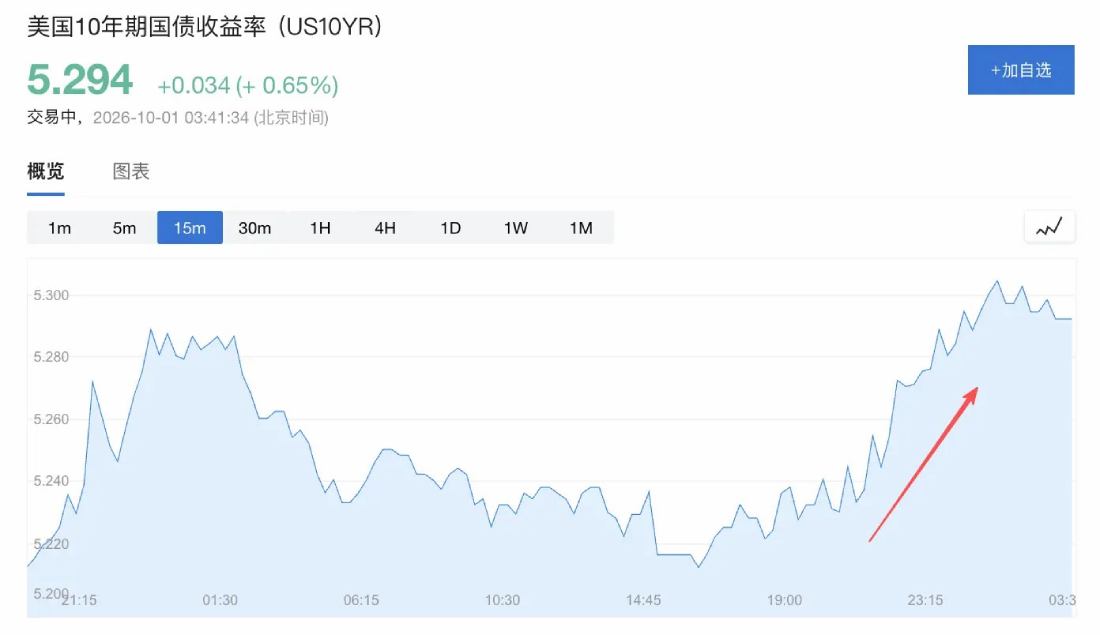
美债市场反应明显:2年期美债收益率在PCE数据公布后,短暂从4.887%降至4.864%左右,反映出投资者降低了对美联储短期加息的押注,但随后收益率继续回升至完全收复降幅。10年期收益率则呈现持续走高态势。
与此同时,美国经济基本面依然展现出较强的韧性。美国二季度GDP增速从此前的1.5%大幅上修至2.2%,8月消费者支出增长0.9%。这表明,虽然PCE数据降低了10月加息的紧迫性,但尚不足以彻底扭转美联储当前面临的通胀与经济增长并存的复杂局面。
高盛:10 月加息可能性不大,第二次加息推迟至 12 月
基于周三公布的通胀指标以及纽约联储主席John Williams周二发表的讲话,高盛经济学家调整了对美联储政策的预测,预计第二次加息将发生在12月,而非此前预测的10月。
由Jan Hatzius领导的高盛经济学团队在报告中写道,周三公布的8月个人收入与支出数据显示,核心通胀指标涨幅低于预期;当月核心PCE物价指数环比上涨0.25%,同比上涨3.01%,远低于预期。
高盛预计,第四季度核心PCE物价指数将同比上涨3%,远低于美联储公开市场委员会(FOMC)与会者3.4%的预测中位数。报告进一步写道:
“结合纽约联储主席John Williams昨天的表态,我们现在认为10月份加息的可能性不大;我们将预测中的第二次加息推迟至12月,并且我们认为FOMC最终判定无需进一步加息的可能性很大。”
Timiraos:PCE 没有明显改变通胀趋势
Timiraos指出,本次PCE报告最核心的信息是,它并没有大幅改变市场此前已经掌握的通胀趋势。
他认为,6月和7月的通胀数据表现较好,但这一情况此前已经为市场所知;8月数据则显示,这种改善并没有延续,而在PPI和CPI数据公布之后,市场实际上已经能够看到这一点。
Timiraos还指出,当前市场价格指标在统计方法调整前后都运行在约3%的水平。虽然12个月通胀读数看起来没有那么不利,但自2025年4月以来,通胀并没有朝2%的目标取得进一步进展。
其他华尔街分析师观点
Capital Economics首席北美经济学家Stephen Brown对PCE的判断相对偏鸽。Brown表示:
“核心价格压力略逊于此前担忧的程度,这为我们认为美联储将在10月暂停加息的观点提供了一定支持。”
其还指出,BEA这次调整PCE统计方法后,核心通胀历史数据被下修,相关调整合计拉低了核心通胀约0.3个百分点;6月和7月的下修还使得过去三个月核心通胀的年化增速降至2%。
但BMO高级经济学家Sal Guatieri给出了更谨慎的判断,认为通胀潜在趋势没有出现有意义的改善。他表示:
“年化涨幅超过3%的PCE价格组成部分的比例有所缓解,从54%降至51%,这一比例仍远高于正常水平,几乎无法说明通胀的基础趋势已得到实质性改善。”
Guatieri进一步表示,这将强化美联储认为仍需要进一步收紧政策、推动通胀回到目标水平的判断。
从市场定价看,芝加哥商品交易所FedWatch Tool显示,市场目前预计10月份加息的概率约为39%,低于PCE数据公布前的约45%。12月份加息的概率则达到了90%。
GDP 大幅上修,消费仍具韧性
周三同步发布的经济数据显示,美国二季度GDP增速被大幅上修至年化2.2%,远高于此前公布的1.5%。
消费支出和投资两大核心分项均优于前值。衡量内生增长动能的关键指标——实际私人国内购买者最终销售额——同样被上调至4.6%。
投资类别的上修凸显了人工智能基础设施建设对经济增长的拉动作用,而消费支出估值的提升则表明,在就业市场稳健和股市强劲的支撑下,居民财务状况总体良好。
8月消费者支出月环比增长0.9%,部分受油价上涨带动的加油站支出增加所驱动;收入增速则从上月的0.3%小幅回落至0.2%。整体PCE价格指数同比上涨3.4%,与前月持平,而月环比则加速至0.3%。
以上就是通胀传来利好信号!美联储核心通胀指标低于预期,高盛取消美联储 10 月加息预期的详细内容,更多关于美联储通胀指标走弱,高盛看空加息的资料请关注其它相关文章!