10 月 15 日,MSCI 正式采纳针对“非经营性公司”的全新筛选框架。该机制将依据经营性资产规模、运营开支及现金流等多维指标,甄别部分上市公司是否实质上更接近于投资工具而非运营实体。此次调整将于 11 月的指数评审中执行,最终涉及公司名单定于 11 月 11 日揭晓,并于 11 月 30 日收盘后正式生效。
简而言之,MSCI 新规旨在将那些“更像投资载体、缺乏实际业务运营”的上市公司排除在全球指数之外。目前,包括 Strategy、Metaplanet 和 Upexi 在内的三家加密资产财库公司已出现在潜在的剔除候选名单中。
与去年仅聚焦数字资产持仓比例不同,新框架的审查视野扩展至各类资产。对于加密财库公司而言,争议焦点已从“持币量多少”转向一个更本质的问题:依靠外部融资积累资产的模式,是否具备足够的经营实质?
规则重构:从“持币过半”到审视经营实质
回顾 2025 年,MSCI 曾提议将数字资产占比达到或超过 50% 的财库公司移出全球可投资市场指数(GIMI)。然而,今年 1 月,MSCI 决定暂缓执行该剔除方案,转而开展范围更广的“非经营性公司”研究。
在此期间,相关公司虽保留在指数内,但面临临时性限制,包括冻结指数计算股数及因子纳入上限,以及暂停新增纳入和规模分层迁移。因此,此前所谓的“数字资产占比 50%”并非一条既定的自动剔除红线。
如今,新框架取代了上述临时措施。MSCI 不再单一依赖数字资产占比作为判断标准,而是全面审视公司的整体财务架构,无论其持有的是加密资产还是传统投资品。
若一家企业虽具备上市公司外壳,但其价值增长主要源于资产持有及其价格波动,它是否还应被视为经营型企业?MSCI 试图通过量化手段,为这一界限提供明确的判定依据。
双重筛选机制:界定经营实质的关键步骤
MSCI 新框架的核心逻辑分为两步:首先评估资产结构,其次考察业务模式与资金来源。
第一步为“核心筛选”,旨在确认公司是否拥有足量的经营性资产。 根据 MSCI 咨询文件,经营性资产占总资产比例超过 50% 的公司可通过此关;未达标者则进入第二步筛选。
第二步基于五项关键财务指标进行综合评估。 其一,经营性资产占比,衡量真正用于业务的资产规模;其二,经营开支,判断是否存在与资产体量匹配的业务投入;其三,经营现金流,检验业务自身造血能力;其四,公允价值变动,分析财务表现是否过度依赖资产价格波动;其五,外部融资依赖度,评估公司扩张是否主要靠借贷或股权融资驱动。
若公司未通过核心筛选,且在上述五项指标中有至少四项触发排除条件,将被认定不符合指数纳入资格。
值得注意的是,单次筛选未通过并不意味着现有成分股会被立即移除。MSCI 设立了缓冲期:现有成分股需连续两个年度申报期均未通过筛选才会被剔除;非成分股若在最近两个年度申报期中任一期未通过,则失去新增纳入资格。此外,MSCI 亦可能参考最新的中期申报数据。
这表明,仅保留少量软件或酒店业务未必能保住指数席位;同样,持有大量加密资产也不会直接导致被删。判定的核心在于经营业务在公司整体财务中的权重,以及不符合条件的状态是否具有持续性。
五家待删,十七家观察
目前披露的潜在删除名单共涉及 5 家公司。其中,3 家与加密财库紧密相关,分别为持有比特币的 Strategy、Metaplanet,以及以 SOL 财库为核心的 Upexi;其余两家则为铀矿投资公司 Yellow Cake 及冰岛投资控股公司 Skel fjárfestingafélag。
观察名单则扩展至 17 家公司。其中加密关联类占 11 席,包括 SharpLink(ETH 财库)、Canton Strategic Holdings(Canton/CC 相关)、Cypherpunk Technologies(ZEC 相关)、SUI Group Holdings(SUI 财库)、TON Strategy(TON 财库)、Capital B(BTC 财库,法国)、Solana Company(SOL 财库)、DeFi Development Corp(SOL 相关)、AI Financial(WLFI 相关)、Enlivex(RAIN 相关)及 GD Culture Group(持有 BTC);非加密/传统投资控股类占 6 席,分别为 Urbana、Stack Capital Group、Logistics Dev Group、Flat Capital、Helios Fairfax 和 Trendlines Group。
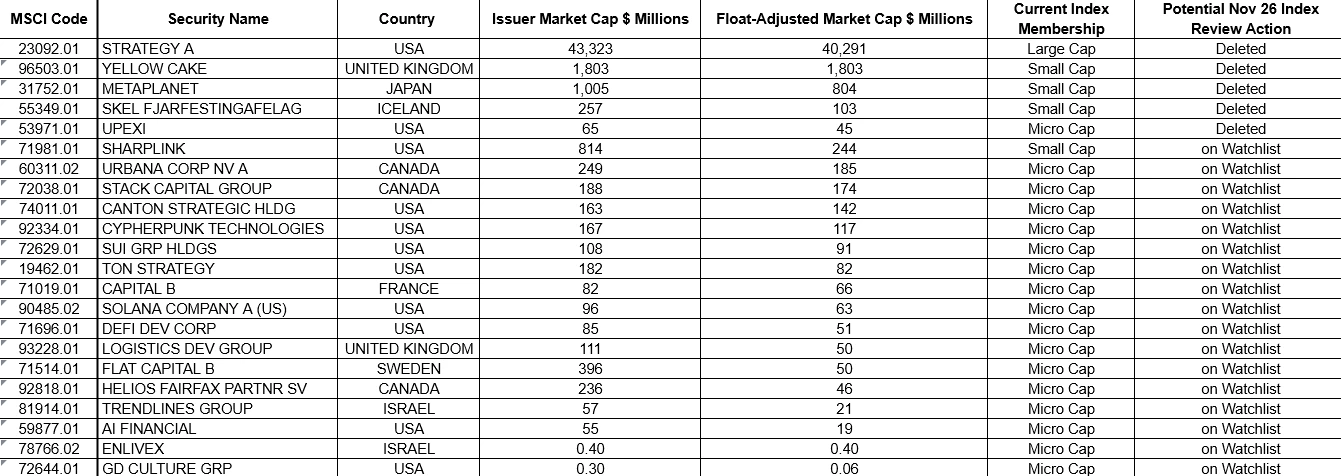
这两类名单对应的风险阶段有所不同。潜在删除名单尚需 11 月最终评审确认;而观察名单中的公司尚未触及删除门槛,若后续持续未能通过筛选,方可能被移出指数。
除被动抛压外,融资端冲击更为深远
指数资格直接关联被动资金的配置逻辑。一旦公司被剔除,跟踪相关指数的基金必须调整持仓,由此可能引发集中性的卖盘压力。
由于体量庞大,Strategy 成为市场关注的焦点。摩根大通此前的估算显示,若被 MSCI 剔除,Strategy 可能遭遇约 28 亿美元的资金流出;若其他主流指数供应商同步跟进,这一规模可能攀升至约 88 亿美元。对此,Strategy 方面回应称,跟踪 MSCI GIMI 的基金持有约 1,300 万股 MSTR,约占基本股本的 3.1%,相当于其 30 日平均日成交量的 60%,认为此类调整不会对自身造成实质性冲击。
然而,成交量并不能直接等同于承接净卖盘的能力。对于财库公司而言,更深层的挑战在于:指数资格的丧失是否会压缩估值溢价,进而削弱融资买币的效率?
这类公司通常采用发行股票、债券或优先股的方式筹集资金,随后购入加密资产。当普通股相对于净资产存在较高溢价时,通过增发股票购买加密货币能更有效地提升每股对应的资产价值;反之,若溢价收窄,同等规模的融资需发行更多股票,从而加剧对原有股东的稀释效应。
因此,新规的影响不仅限于调仓期间的股票抛售量,更在于财库公司能否继续以有利条件获取资金。若被迫转向债务或优先股融资,公司将面临相应的利息、股息支付及偿付压力。
为何此时聚焦财库公司的“经营属性”?
财库公司与 MSCI 的分歧根源在于:融资、持币及发行金融产品等活动,究竟能否构成具有经营实质的业务。
Strategy 主张,公司并非被动囤积比特币,而是以此为基础拓展融资及金融产品业务。公司强调,其比特币业务已按照美国通用会计准则(GAAP)作为独立经营分部进行披露,并指责 MSCI 利用新框架变相延续此前针对数字资产财库公司的排除政策。
Saylor 在接受彭博采访时也指出,相关指数跟踪资金规模有限,剔除操作对 Strategy 影响甚微。但他质疑 MSCI 对不同资产类别的区别对待:“石油、天然气、土地和机器均被视为资本,比特币却被排除在外。”他认为这折射出对比特币的偏见。
但在 MSCI 的筛选逻辑下,即便开展了相关业务,也不意味着必然获得指数资格。如果公司资产仍以投资持仓为主,财务表现主要随资产价格波动,且扩张依赖外部融资,那么即使持续开展交易和证券发行,也可能被归类为非经营性公司。
Metaplanet 则试图通过实际操作展示其财库管理能力。该公司第三季度卖出 10,000 枚 BTC,随后买入 11,000 枚 BTC,声称此举旨在证明其比特币变现能力及对有息债务的覆盖能力。
但变现能力并不等同于经营能力。 卖币获取现金,并不代表主营业务具备持续的造血功能;买回更多比特币,也未必改变资产以投资持仓为主、扩张依靠融资的基本结构。因此,主动买卖资产本身不足以支撑通过筛选,关键在于这些活动如何体现在具体的财务指标中。
MSCI 新规并不会直接终结财库模式,但可能削弱指数资金对该模式的支持力度。 11 月的最终名单将决定哪些公司退出指数;从长期来看,如果估值溢价收窄,财库公司需要证明,在融资买币效率下降的情况下,仍有能力持续提升普通股股东的人均净资产。
以上就是MSCI新规落地:Strategy等5家公司面临剔除,DAT危的详细内容,更多关于MSCI新规落地的资料请关注其它相关文章!