美银调查显示:债券收益率飙升取代AI泡沫,成基金经理首要尾部风险
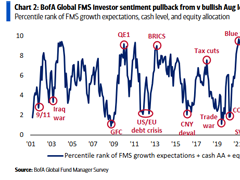
美国银行9月全球基金经理调查(FMS)结果显示,33%的受访者将“债券收益率无序上升”列为最大尾部风险,首次超越“AI泡沫”。该调查于9月4日至10日进行,共涵盖管理规模5120亿美元的190位基金经理。与此同时,情绪指标发出卖出信号,投资者对利率前景及美联储政策预期出现显著分歧,但对宏观经济“不着陆”仍持主流乐观态度。
美国银行9月全球基金经理调查(FMS)结果显示,33%的受访者将“债券收益率无序上升”列为最大尾部风险,首次超越“AI泡沫”。该调查于9月4日至10日进行,共涵盖管理规模5120亿美元的190位基金经理。与此同时,情绪指标发出卖出信号,投资者对利率前景及美联储政策预期出现显著分歧,但对宏观经济“不着陆”仍持主流乐观态度。

本文深入解读Bitget平台逐仓模式下的核心概念,包括净持仓的计算逻辑、仓位与保证金资产的区别、持仓成本的动态调整机制,以及收益率(ROI)和未实现盈亏的具体算法,助您精准掌控风险与收益。

本文借由KelpDAO 2.92亿美元跨链桥漏洞及Aave随后产生的1.96亿美元坏账事件,深入剖析DeFi收益率背后的风险逻辑。文章引入债券数学模型指出,当前市场约5%-6%的稳定币收益率严重低估了智能合约、预言机操纵及可组合性级联等新型风险。分析认为,优质DeFi存款的公允收益率下限应接近13%,投资者需警惕低收益下的高尾部风险。