全球资本市场的风险偏好正经历微妙转折。据美国银行9月全球基金经理调查(FMS)披露,「债券收益率无序上升」已首次超越「AI 泡沫」,跃升为市场面临的最大尾部风险,这一变化深刻折射出投资者对利率走势的深层焦虑。
本次调查周期为 9 月 4 日至 10 日,共有 190 位管理资产总额达 5120 亿美元的基金经理参与。数据显示,33% 的受访者将「债券收益率无序上升」视为最大尾部风险,较 8 月的 27% 有所攀升;而此前占据榜首的「AI 泡沫」则从 32% 回落至 28%,屈居第二。
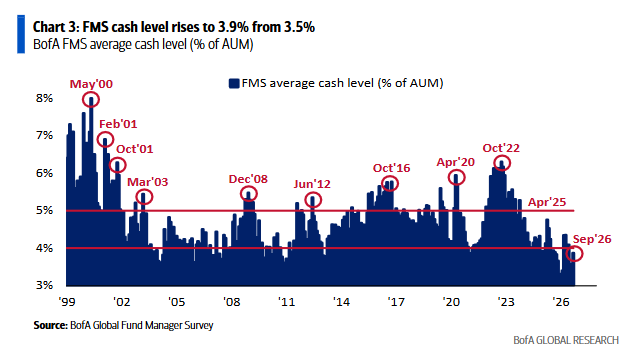
值得注意的是,美银 FMS 的现金规则与牛熊指标双双指向「卖出」。现金仓位占比由 3.5% 上升至 3.9%,牛熊指标读数高达 9.5,均落入卖出区间。
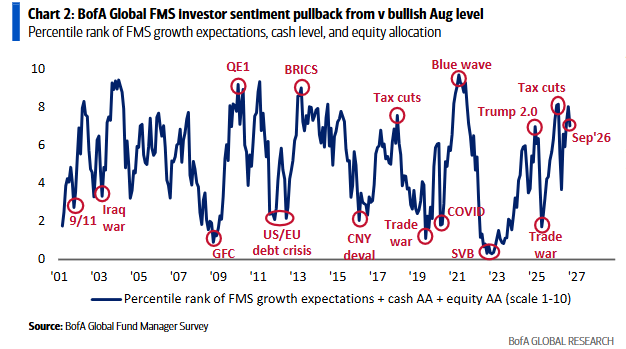
整体投资情绪的降温与上述风险偏好的转变相互呼应。美银最广泛的 FMS 情绪综合指标从 8 月的 8.0 下调至 7.0,创下近三个月新低,这与 8 月曾成为 2022 年以来第三乐观的调查形成鲜明对比。在资产配置策略上,基金经理们增持了医疗、工业和银行板块,同时减持了 REITs 和消费必需品,其中消费必需品的低配比例已创 2004 年 1 月以来最高纪录。
债券风险升至首位,利率预期发生大幅转向
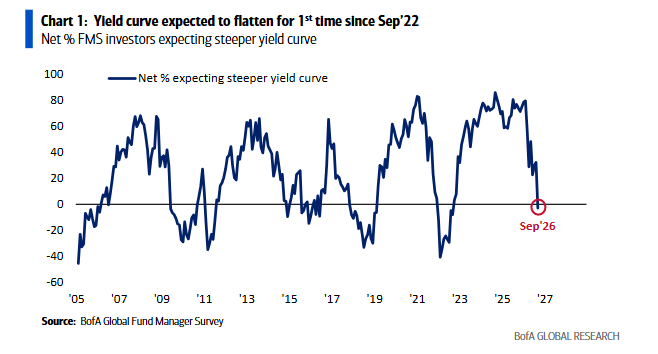
本月调查中,债券市场的担忧情绪全面升温。净 36% 的 FMS 投资者预计短期利率将会上升,这一比例为 2022 年 9 月以来最高;同时,净 25% 的受访者认为当前全球货币政策过于宽松,同样触及 2022 年 9 月以来的高点。
市场对美联储政策的预期出现明显分化。调查显示,52% 的受访者认为美联储在 11 月中期选举前不会加息,但该比例较 8 月的 72% 大幅下降;相反,41% 的受访者预期美联储将在中期选举前加息,较 8 月的 22% 显著增加。
针对美国财政部债券回购计划,市场反应趋于谨慎。对于财政部决定在 9 月 9 日至 11 月 4 日期间扩大债券回购规模,46% 的受访者认为这对美债收益率无影响,29% 认为会导致收益率上升,仅 16% 认为收益率会因此下降。
在债券配置端,FMS 投资者目前净低配债券 48%,达到 2022 年 5 月以来的最大低配幅度,且已连续 17 个月维持低配状态。调查还显示,27% 的受访者表示,只有当美国 30 年期国债收益率升至 6% 等极具吸引力的水平时,他们才会转为超配政府债券。
AI 资本开支获力挺,但系统性风险担忧加剧
尽管「AI 泡沫」不再是头号尾部风险,基金经理对 AI 资本开支的信心依然稳固。79% 的受访者不认为 AI 超大规模云计算企业(hyperscaler)会在 2026 年宣布削减资本开支,较 8 月的 71% 进一步上升;仅有 14% 的预期会出现 AI 资本开支削减。
然而,AI 超大规模资本开支被视为引发系统性信用事件的最主要来源,其占比升至 42%,高于 8 月的 38%,政府债务以 25% 位居第二。与此同时,净 33% 的受访者认为企业存在过度投资现象,与 2026 年 2 月的历史高位持平。
在最拥挤交易方面,「做多全球半导体」以 53% 的比例连续蝉联榜首,「做空美债」以 18% 位居第二,「做多 Magnificent 7」以 7% 排名第三。
亚洲基金经理调查则显示出对 AI 变现能力更多的审慎态度。美银亚洲 FMS 显示,80% 的受访者表示,需要看到更清晰的 AI 货币化落地证据,才会增加对 AI 相关股票的配置。55% 的亚洲受访者认为 AI 对股市的正面影响已被「大致合理定价」或「超额定价」,较 8 月的 37% 大幅上升。
宏观预期保持稳健,“不着陆”仍是主流判断
尽管风险情绪有所收敛,基金经理对宏观基本面的判断整体仍偏向乐观。55% 的受访者预期全球经济「不着陆」,略低于 8 月创下的 56% 历史高位;38% 预期「软着陆」,仅 2% 预期「硬着陆」,后者与 2026 年 7 月的历史低位持平。
净 8% 的受访者预期未来 12 个月全球经济增长加速,较上月的 14% 有所回落。盈利预期方面,预期未来 12 个月 EPS 实现两位数增长的投资者比例为 2021 年 8 月以来最高。
通胀预期出现小幅逆转,净 4% 的受访者预期全球 CPI 将走低,而 8 月时净 3% 的受访者预期通胀上升。50% 的受访者将未来 12 个月全球经济描述为「滞胀」(低于趋势增长、高于趋势通胀),38% 预期「繁荣」(高于趋势增长、高于趋势通胀)。
亚洲方面,美银亚洲 FMS 显示,净 55% 的受访者预期亚太区(除日本)企业盈利改善,高于 8 月的 45%。投资者对亚太区(除日本)股市未来 12 个月的预期回报率为 6.3%,处于历史第 89 百分位;对日本股市的预期回报率升至 6.4%,处于历史第 94 百分位。
中期选举风险升温,民主党横扫概率上升
政治风险成为本月调查的另一焦点。44% 的受访者预期中期选举结果为民主党控制众议院、共和党控制参议院的分裂格局;民主党横扫(同时控制众参两院)的预期概率从 8 月的 23% 升至 31%。
一旦民主党横扫,45% 的受访者预期市场反应为「债券收益率上升、股市下跌」,19% 预期「债券收益率下降、股市上涨」,13% 预期「债券收益率下降、股市下跌」,仅 4% 预期两者同步上涨的「繁荣」情景。
资产配置:增持金融与医疗,减持防御板块
在资产配置层面,FMS 投资者股票净超配比例从上月的 56% 降至 49%,但仍高于长期均值 0.9 个标准差。大宗商品净超配从 24% 降至 19%,房地产净低配从 7% 扩大至 21%,为 2025 年 9 月以来最大低配。
板块轮动方面,9 月资金流入金融(银行和保险)、医疗和工业,流出 REITs、消费必需品和电信。银行净超配升至 34%,为 2025 年 11 月以来最高;消费必需品净低配扩大至 33%,创 2004 年 1 月以来最大低配。
区域配置方面,美股净超配 25%,新兴市场股票净超配 38%,欧元区股票则从上月净超配 6% 转为净低配 5%。英国股票净低配 35%,为绝对低配幅度最大的区域之一。
美银给出的逆向交易建议包括:做多英国股票 / 做空美国股票,做多消费必需品 / 做空银行,做多小盘股 / 做空大盘股。
到此这篇关于债券收益率无序上升取代AI 泡沫,成为市场最大担忧的文章就介绍到这了,更多相关债券收益率无序上升取代AI 泡沫内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!