根据摩根大通分析师团队的评估,2026年已有约500亿美元的数字资产进入市场。伴随着交易所交易基金(ETF)流动性的改善以及期货市场活动的回暖,这预示着第四季度市场的参与者基础正变得更加广泛和多元。
年化流入增速提升,但总量不及前一年
该行估算,今年加密货币领域的资金流入年化率约为660亿美元。这一数据较五月份测算出的520亿美元有了明显增长,但与去年记录的规模相比,目前水平仍大致减半。
摩根大通的这项分析综合考量了加密基金的资金流向、芝加哥商品交易所(CME)期货头寸、风险投资融资情况,以及矿工和企业购买国债所涉及的数字资产变动。
其最新采用的方法论还涵盖了私营公司、私人矿业实体以及政府关联机构的收购行为。这种更为宽泛的计算方式,为观察资本进入该行业的趋势提供了更全面的视角。报告同时揭示,从第一季度到第三季度,需求来源出现了显著的结构性变化。
相关文章:
ETF与期货成为扩大市场参与的关键力量
在上半年的大部分时间里,资金流入主要由企业财资采购——特别是战略性的比特币收购——以及风险投资驱动。当时,由于加密ETF遭遇大量撤资,拖累了整体市场表现,特别是在5月和6月期间。
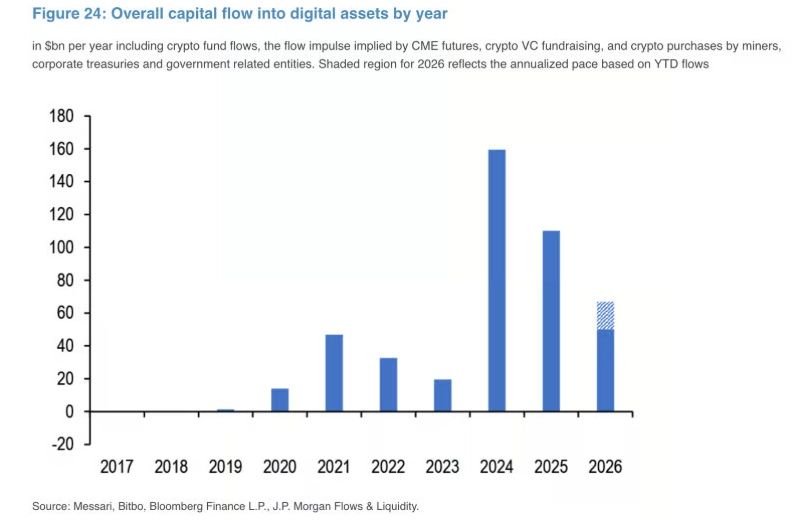
自八月起,资金流向开始企稳回升,2026年的累计数据已转为正值。然而,相较于2025年10月10日开启的市场下跌周期,当前的数值仍处于负值区间,这表明近期的改善尚未完全弥补此前的资金外流缺口。
在过去两个月内,在芝加哥商品交易所上市的比特币和以太坊期货吸引了更多的机构活动。比特币的持仓量已超过此前的高点,而以太坊的风险敞口也接近2025年10月的峰值水平。
摩根大通提供的动能指标进一步证实,趋势跟踪投资者正在重新调整这两类资产的多头仓位。离岸永续合约的杠杆率虽已从调整后的最高点回落,但仍高于历史平均水平。
资金结构转移重塑加密资本流动格局
风险投资热度已从2024年的低位持续恢复,但资金越来越集中于少数几轮规模更大、涉及既有企业的交易中。同时,基础设施领域的可识别现金流资本正逐渐从股权融资转向债务融资,而以企业为核心的代币化项目也获得了更多关注。
与此形成对比的是,比特币矿工今年呈现出净卖出态势,总额约为18亿美元。其中,公共矿工构成了销售的主力,部分算力资源正向人工智能基础设施领域转移。
上市公司依然是企业层面比特币需求的核心来源。其融资结构正逐步由债务转向优先股,这导致利息和股息负担加重。此外,私营企业购买国债的情况减少,反映出其融资灵活性受限以及对比特币价格波动的容忍度降低。
因此,新兴的第四季度市场格局比2026年初以国债为主导的市场更加多元化。尽管整体资金流入规模仍远低于去年同期,但ETF需求的增强和期货仓位的扩张表明,参与度正在零售和机构投资者渠道中逐步蔓延。
相关文章:
总结
摩根大通的这份研究报告清晰地描绘了2026年加密市场资金面的结构性演变。市场驱动力已从上半年的企业财务库买币,逐渐过渡为ETF资金回流与CME期货机构多头入场,从而带动了四季度市场参与度的持续拓宽。尽管资金流入的年化数据有所回升,但整体规模仅为2025年的一半,前期市场大幅下跌造成的资金外流影响仍未完全消除。
市场内部的多空力量正在经历重构:风投资金向成熟头部项目集中,基建赛道的融资模式发生转变;而比特币矿工持续进行净卖出,私营企业财库的购币意愿则有所减弱。
ETF表现、期货持仓变化以及企业购币需求这三大变量,将主导四季度的加密资本走向。投资者不应仅因短期的资金回流而盲目乐观,需持续跟踪资金流入的持续性以及机构持仓的动态变化,理性看待本轮资金的回暖迹象。
以上就是2026加密资金流入约500亿美元,ETF与期货带动Q4市场参与度的详细内容,更多关于ETF回暖带动加密资金流入的资料请关注其它相关文章!