北京时间9月16日凌晨,美国参议院针对《CLARITY法案》展开了一场关键的程序性表决。结果并不乐观:终止辩论的动议仅获得49票赞成、50票反对,另有1人弃权,远未达到推进立法所需的60票多数门槛。
就在投票前夕,共和党参议员辛西娅·卢米斯、約翰·布瑟曼和蒂姆·斯科特联合发布了一份长达635页的最终草案文本。
共和党方面宣称,新草案充分吸纳了民主党提出的126项实质性修改意见。此前的谈判进展也显示,特朗普本人已同意接受由共和党参议员汤姆·蒂利斯和民主党参议员鲁本·加列戈共同提出的伦理方案中“大约80%”的内容。
这些让步本意是为了跨越参议院那道难以逾越的政治高墙。鉴于共和党仅有53个席位,《CLARITY法案》必须争取部分民主党议员的支持,才能凑齐终结冗长辩论所需的60票。
然而,实际投票结果揭示,过去一年多谈判中被掩盖的分歧在此刻彻底爆发。不仅所有参与投票的民主党人和独立议员一致投下反对票,共和党内部也未形成统一阵线。最初支持推进法案的蒂利斯,为了保留未来重新审议的程序性权利,最终也改投了反对票。
这意味着,即便剔除蒂利斯的策略性投票,共和党距离60票门槛仍有约10票的巨大缺口。这已非通过拉拢个别摇摆议员所能解决,而是反映出两党之间存在深重的政治裂痕。
一个更值得深思的问题是:既然特朗普已接受共和党所称约80%的民主党伦理诉求,为何剩余的20%仍足以让所有投票的民主党参议员选择否决?
一份看似严厉的妥协方案
相较于过往版本,共和党提交的最终草案首先在伦理约束范围上进行了显著扩张。
新草案不仅禁止总统、副总统、国会议员、高级联邦官员及联邦法官等受约束对象亲自创建、铸造或发行数字资产,还特别定义了“赞助(sponsor)”行为。若公职人员通过许可授权、收入分成、交易费协议等方式,为特定数字资产的创建、发行或明确推广提供背书,或使用其姓名、肖像、职位进行营销,均可能受到法律限制。
其次,新版本首次强制要求公职人员处理部分与加密企业相关的股权。根据草案规定,若受约束对象持有符合条件的“重大经济利益”,必须出售相关权益或将其转入合格盲目信托。
此处定义的“重大经济利益”,指公职人员持有某公司或其子公司价值至少1.5万美元的股权,且该公司在过去三个日历年的至少一年中,“发行或赞助数字资产”构成其最大单一收入来源(plurality of revenues)。这一标准不要求相关收入超过企业总收入的50%,只需高于其他任何单项收入即可。
在处罚力度上,新版本同样大幅加码。若公职人员明知且故意违反发行或赞助禁令,除需上缴全部违法所得外,还需缴纳“所得对价20%或50万美元中较高者”的民事罚款。对于违规持有的重大经济利益,若未及时处置,也将面临同等标准的罚款。此外,交易平台等中介机构不得继续为违规发行的数字资产提供服务,违者最高可按每项违规、每日25万美元的标准受罚。
相比7月发布的初稿,此版回应了民主党关注的两大痛点。
旧版包含一项“日落条款”(sunset clause),规定相关伦理执法安排在特朗普卸任后失效,即下一届政府无权追究前任的违法行为。而在最新文本中,这一限制已被删除。同时,新版首次引入了州总检察长介入执法的渠道,打破了旧版基本排除其他主体执法的可能。
从禁止发币和赞助,到强制处置加密权益,再到利润追缴、高额罚款及取消日落条款,共和党确实在最终文本中做出了实质性调整。特朗普及共和党谈判代表据此强调,新版本已吸收了民主党相当一部分伦理诉求。
然而,民主党的质疑焦点已从“是否有伦理条款”转向“这些限制能否真正落地执行”。以伊丽莎白·沃伦为代表的民主党人认为,即便禁令写入法律,特朗普也可能因缺乏有效制约而无需承担后果。
执法权被两道闸门阻断
赋予州总检察长独立执法机制,一直是《CLARITY法案》伦理条款谈判中的“红线”。蒂利斯、加列戈等议员此前极力推动扩大州总检察长的职权,民主党参议员安杰拉·奥索布鲁克斯更是明确表示,若司法部拒绝执法,州总检察长应有权介入。
民主党对此高度关注的核心原因在于,他们质疑由特朗普任命的司法部长能否独立地对特朗普本人执行利益冲突规则。
现任美国司法部长托德·布朗奇曾长期担任特朗普的私人律师。今年7月在国会听证会上,他曾口误称“我是他的律师”,随后才更正为“曾经是他的律师”。
今年5月,由布朗奇领导的司法部曾就特朗普起诉IRS的案件达成和解,计划动用17.76亿美元财政资金设立所谓“反武器化基金”。这一安排引发了包括部分共和党人在内的广泛质疑,随后被联邦法院以初步禁令叫停,司法部随后正式撤销了该命令。
因此,民主党人对司法部的中立性毫无信任。尽管共和党最终版本首次为州总检察长开辟了伦理执法介入通道,但并未改变执法结构的核心:对于总统等受约束公职人员,美国司法部长仍是唯一能依据该法直接提起民事执法诉讼的主体。
相比之下,州总检察长的权力极为有限。例如在特朗普涉嫌违规的情况下,州总检察长既不能直接起诉特朗普,也不能自行请求法院对其处以罚款、追缴利润或强制处置资产。其唯一途径是起诉司法部长,挑战联邦层面的不作为,并请求联邦法院给予禁令救济。
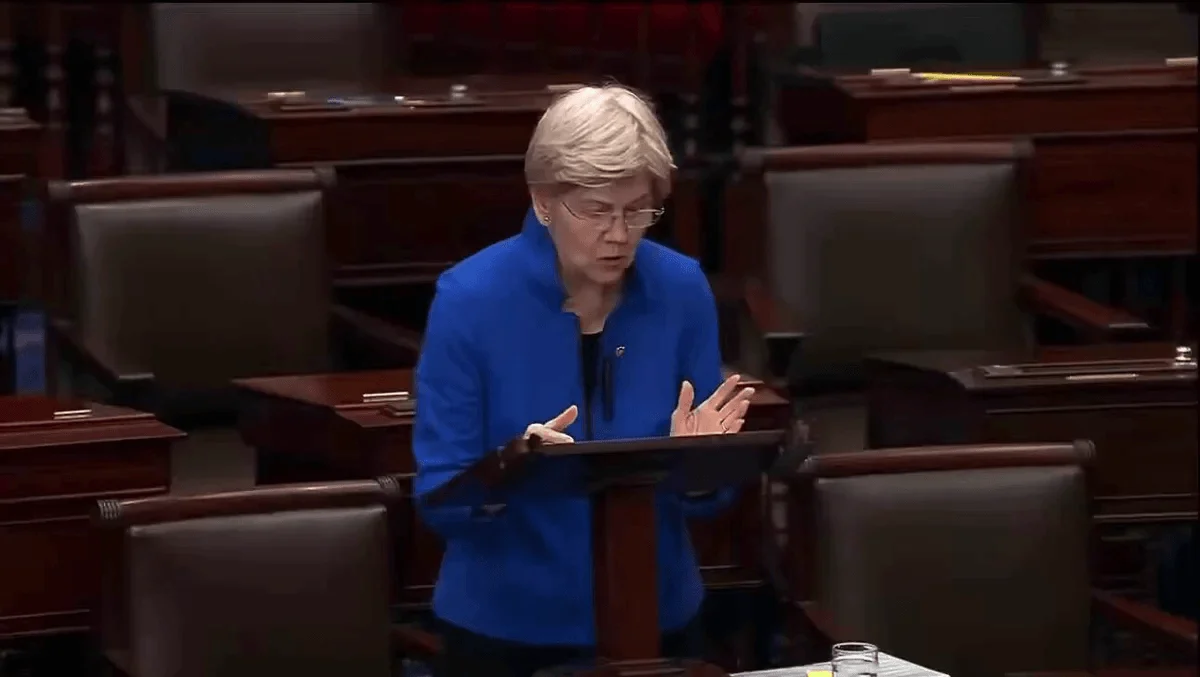
这正是沃伦在程序性投票前猛烈批评新版伦理条款的主要原因。她将共和党的最终方案形容为一块“苍白的遮羞布(weak fig leaf)”,并在参议院发言中指出,州总检察长无法直接对总统采取执法行动,“他们能做的只是起诉特朗普的前私人律师、也就是司法部长,试图让他采取行动”。
即便走到这一步,州政府仍面临第二道障碍——“主管伦理机构”。
按照最终草案,如果主管伦理机构已针对某项潜在违规行为出具法律意见,认定该活动不受伦理条款禁止,州总检察长便不能再据此提起诉讼。涉及“重大经济利益”时,若主管伦理机构公布通知确认相关权益已出售或转入合格盲目信托,相应诉讼同样被阻断。
根据现行美国法律,总统及其他行政部门官员对应的主管伦理机构是美国政府伦理办公室(Office of Government Ethics,OGE)。参议员、众议员和联邦司法人员则分别对应参议院伦理委员会、众议院伦理委员会和美国司法会议。
于是,一条旨在增强州政府监督能力的制度,实际上形成了两道连续的限制。这也是沃伦及参议院银行委员会民主党阵营认为新版执法机制仍显不足的核心原因——新版本虽未完全排斥州政府,但针对公职人员的直接执法权仍集中于司法部,而行政体系内的伦理机构又保留了阻止州政府诉讼的能力。在投票前的参议院发言中,沃伦将此安排比喻为提供了“关闭执法”的开关。
与此同时,州总检察长对CLARITY法案的不满不仅限于总统利益冲突问题。9月14日,纽约州总检察长利蒂希娅·詹姆斯牵头17名来自两党的州总检察长致信国会,敦促参议员反对Clarity法案。但这封信的重点在于担忧联邦监管改革是否会削弱各州原有的证券监管和反欺诈执法权。
利蒂希娅·詹姆斯等人担心,法案可能允许SEC“抢先占据州注册机构的权力(preempt state registration authorities)”,且相关措辞模糊,增加了各州未来打击欺诈、追究违法企业责任时的法律争议风险。他们警告,这种对SEC联邦优先权的扩大不仅影响数字资产领域,还可能赋予SEC更广泛的自由裁量空间,打破长期以来联邦与州证券监管之间的平衡。
因此,州政府围绕CLARITY提出了两条不同方向的质疑:一是寻求增加权限,获得真正独立的直接执法权;二是维护现有权力,防止各州既有的投资者保护和证券执法权限被削弱。
不追溯既往收益,亦未彻底切割既有利益
除执法机制外,最终版本另一个令民主党不满之处在于,它未要求公职人员与既有加密财富彻底切割。
首先是时间滞后问题。最终文本规定,数字资产伦理章节原则上最迟在法案生效360天后实施。若相关最终规则提前完成,也可能在规则正式公布60天后提前生效。
更为关键的是,草案明确规定,禁止公职人员发行或赞助数字资产的条款,仅适用于伦理章节生效当天或之后发行、赞助的数字资产。这意味着,即便法案落地,也无法依据新规追溯特朗普此前发行$TRUMP等行为,更不能利用利润追缴机制收回法案生效前已获得的收入。
不过,不追溯并不意味着特朗普现有的所有加密利益自动豁免。若符合“重大经济利益”定义,必须在伦理章节正式生效前完成处置。但对民主党而言,问题在于这里的“处置”并非强制出售,还可选择转入合格盲目信托。
盲目信托切断了资产管理权和信息获取渠道,资产交由独立受托人管理后,受约束公职人员不再参与日常投资决策,也无法随意了解受托人的买卖操作。共和党版本的CLARITY法案进一步规定,只要权益已合法转入盲目信托,此后受托人及信托投资企业的行为(包括继续发行或赞助数字资产),原则上不归责于该公职人员。
但失去控制权并不代表失去经济利益。根据美国现行《政府伦理法》,合格盲目信托并不要求原所有人放弃最终受益权。公职人员本人、配偶或符合条件的子女仍可成为信托本金和收益的受益人。也就是说,一名官员虽不知晓受托人如何管理资产,但仍能从资产收益和升值中获益。
这正是民主党与共和党在伦理条款上的根本分歧所在。
共和党版本侧重于切断总统对私人资产的直接控制,他们认为只要总统不能亲自管理企业、决定投资或掌握具体交易信息,就能降低利用公权力经营私人财富的风险。
而部分强硬派民主党人要求更彻底的经济利益剥离。在他们看来,即使具体投资操作外包给第三方,总统在制定整个加密行业政策时仍存在潜在的经济利益关联。
此外,并非所有加密企业股权都会触发“重大经济利益”的要求。
根据前述定义,一家公司即使高度依赖加密业务,也不一定落入该范畴。例如,某企业拥有代币销售、稳定币储备收益、交易费、借贷、托管、投资收益等多元化业务,只要“发行或赞助数字资产”的收入不是其中最大的单项收入,就无法满足前提条件。
这也意味着,对于World Liberty Financial这类业务和持股结构复杂的企业,仅凭其加密属性难以直接判断相关权益是否受限。最终适用与否,取决于具体法律实体的收入构成、特朗普实际持有的权益比例,以及监管机构对不同收入的归类方式。
那些既有的长期授权和收入分成协议,目前也是一笔糊涂账。法案明确不追溯生效前已发行或赞助的数字资产,但如果此前签署的品牌授权、收入分成或推广协议在法案生效后仍持续履行,究竟属于已完成的“既有赞助”还是持续发生的“赞助行为”,最终文本并未完全厘清,后续仍需主管伦理机构进一步解释。
此外,在家庭成员范围上,同样存在明显缺口。最终文本仅约束公职人员本人及其配偶,未将成年子女纳入受限对象。这意味着,特朗普总统的儿子们不会受到发币、赞助或持有“重大经济利益”等禁令约束。
因此,即使他们利用作为总统家族成员的知名度和商业影响力参与加密项目,只要相关行为未进一步触发特朗普本人的利益关系,CLARITY的这套伦理条款便不适用。
这正是民主党在投票前最后提出的修改建议之一:扩大伦理条款的家庭成员范围,将特朗普的成年子女纳入限制。但共和党最终拒绝了这一要求。
CLARITY法案之争“最后的20%”
加密行业渴望国会结束长期的监管不确定性,为数字资产建立更稳定的市场规则,这也是CLARITY法案能获得跨党派推动的重要原因。
但在关键的十字路口,这项立法面临着一个极为特殊的现实背景。
身为美国总统且拥有可观加密商业利益的特朗普,同时掌握司法部、行政监管机构负责人任命权及大量政策执行权。在这种情况下,伦理条款已不再是CLARITY法案的边缘附文,而是决定其能否获得足够政治支持的核心议题。
民主党始终追问的是:这套制度是否真正切断了总统私人加密财富与公共监管权力之间的利益纽带。
如果负责解释规则的主要是总统行政体系内的伦理机构,直接针对总统的执法权仍集中在司法部;如果既有代币收入不受追溯,符合条件的企业权益又可通过盲目信托保留受益权;如果成年子女仍不在伦理条款的直接覆盖范围内,那么即便法案写入了发币禁令、利益处置和民事处罚,部分民主党人仍会认为这种切割并不彻底。
因此,CLARITY最后争夺的是一个更根本的问题:当国会准备为整个加密行业重新制定规则时,制定和执行这些规则的人,究竟应该与这个行业保持多远的经济距离。
共和党此前声称,特朗普已接受蒂利斯与加列戈伦理方案中大约80%的内容。但9月15日的程序性投票最终未能跨过60票门槛,也说明剩下的分歧并非一个可以轻易忽略的“20%”。
对于这场谈判而言,真正决定CLARITY命运的,恰恰可能就是这最后的20%。