今年正值万事达卡(Mastercard)成立六十周年。这一全球知名支付品牌的诞生,源于多家银行为突破不同机构间信用卡无法互通的技术与制度障碍,联手构建跨行清算系统的努力。从最初的区域化信用卡互认网络起步,经过持续的技术升级与全球合作伙伴关系的深化,万事达卡逐步打通了各国间的支付链路。在数十年的市场开拓与行业标准统一进程中,它最终构建起覆盖广泛的全球支付网络,从根本上重塑了现代消费支付的底层架构。
一位在万事达卡任职的朋友曾向我推荐《Payments Systems in the U.S.: A Guide for the Payments Professional》一书。他特别提到:
Visa and Mastercard, more than business.
大众最熟悉的莫过于银行卡上那两个标志性图标:Visa的蓝色字体与Mastercard的红黄双圆。它们常出现在相似的消费场景中,争夺着相同的银行与客户资源。然而,若仅将二者视为单纯的企业竞争对手,便会忽略其中蕴含的深厚行业故事。
这两大支付网络曾拥有共同的会员银行基础,并参与制定统一的技术标准。银行既依赖这些网络,也与其进行博弈;两者虽在商业上激烈竞争,但在系统安全与互操作性上却有着共同的利益诉求。万事达卡的起点与Visa有所不同:它脱胎于一个由多家银行共同组建的协会,随后逐渐演变为一家拥有独立品牌的全球化企业。
1966—1978:银行联合起来,网络开始走向海外
Visa的发展始于单一银行的产品创新,而万事达卡的故事则始于多家银行的联合决策。1958年,美国银行(Bank of America)在加利福尼亚州推出了BankAmericard。至1966年,该计划开始向美国本土及海外的其他银行授权,吸纳更多金融机构加入这一体系。
同年,另一群银行成立了Interbank Card Association(简称ICA),即万事达卡的前身。自成立伊始,ICA便采用会员银行共同治理的模式,避免了由单一银行主导的局面。
当时,其他银行面临两种选择:加入即将发展为Visa的BankAmericard体系,或联合建立全新的支付网络。万事达卡便是后一种战略选择的产物。
对于ICA而言,合作的首要任务是解决卡片跨越银行边界流通的问题。对单家银行来说,发行一张卡片相对容易,但要确保这张卡片在其他地方能被接受,难度则完全不同。
银行熟悉自己的客户,能够审核信用额度并发放贷款。然而,客户会前往其他城市旅行,也会光顾由其他银行服务的商户。商户是否愿意受理该卡?如何确认交易获批?商品售出后资金如何结算?出现争议时由谁处理?
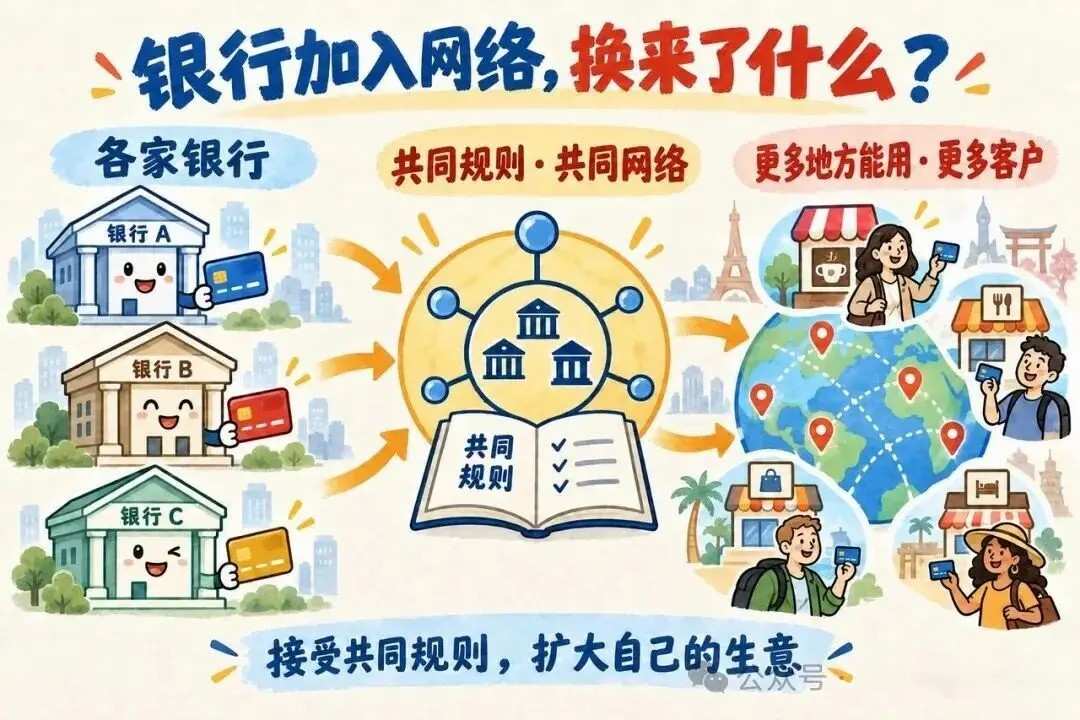
如果每两家银行之间都需单独谈判,关系网将迅速变得复杂且难以维护。共同网络的价值正在于此:参与者遵循一套统一规则,通过共享系统传输交易信息,并完成机构间的清算与结算。在万事达卡六十周年回顾中,这一共享系统被视为公司成立之初的核心使命。
银行让渡部分独立决定产品运作方式的权利,换取的是卡片更广泛的使用范围。这种交换背后有着直接的经济动力:信用卡使银行能够向原有地理经营范围之外的消费者提供信贷。银行可以通过信用卡先建立客户关系,无需等待客户开设存款账户。受理范围的扩大意味着银行有机会触达更多借款人,从而拓展消费金融业务。
这也影响了协会内部的话语权分配。在两家网络仍由会员银行共同拥有和管理的年代,发卡业务比收单业务更具利润优势,因此发卡机构在重要委员会和董事会中往往占据主导地位。
这是支付网络早期的关键交换:银行愿意接受共同规则,是因为这有助于扩大自身业务规模。共建网络的参与者,并非天然拥有平等的影响力。
ICA成立仅两年后,便开始寻求美国以外的合作。1968年,它与墨西哥的Banco Nacional建立联系,并与欧洲的Eurocard结盟,日本首批会员也在同年加入。
进入欧洲市场时,ICA选择了与当地已有的卡组织Eurocard合作。欧洲银行已拥有成熟的客户基础和商户网络,双方连接网络后,即可实现各自卡片在更广区域内的使用。对ICA而言,借助当地现有的银行关系也是拓展业务的捷径。
1970年,BankAmericard转为独立运营的公司,并于1976年正式启用Visa品牌。此时,万事达卡的前身仍使用Master Charge这一名称。
对于万事达卡来说,最初由多家美国银行共同建立的体系,正通过海外伙伴,将更多国家的银行和商户连接在一起。
1979—1990:换上 Mastercard 的名字,扩大网络
1979年,Master Charge正式更名为Mastercard。随着业务版图扩展至更多国家,这一统一品牌出现在越来越多银行发行的卡片上。
进入1980年代,公司继续丰富产品线。1983年推出的Gold Mastercard,面向高消费能力客户,使得银行能够在同一网络上为不同客户提供差异化的卡产品。
同期,万事达卡也在拓展银行卡的功能边界。1980年代后期,它收购了Cirrus ATM网络,将跨行取现功能纳入业务范畴。
购物与取现是持卡人的两种不同需求。接入ATM网络后,银行卡的用途进一步延伸:用户在异地不仅能在商店付款,还能通过联网ATM机提取现金。
这一阶段,万事达卡在强化两类连接:一端连接更多国家的银行,另一端连接更多用卡场景。随后,当银行希望引导客户直接使用存款账户资金付款时,借记卡成为了新的增长引擎。
1991—2001:走进日常消费,与 Visa 既竞争又合作
1991 年,Maestro 推出。
1990年代,网络开始渗透至更多日常支付场景。信用卡仅是入口之一,ATM网络满足取现需求,而借记卡则连接银行存款账户。1991年推出的Maestro,标志着万事达卡在拓展借记支付领域迈出的重要一步。
然而,已是网络会员的银行未必会自然采纳新产品。Visa和万事达卡希望银行推广借记卡,便找到了之前的信用卡负责人沟通。结果发现,信用卡部门负责信用卡业务,而储蓄账户、ATM及网点管理则归属另一部门。熟人并不能为此类事务拍板。
负责储蓄账户的部门已在推广自有密码支付借记卡,并考量自身的盈利与成本。更换产品涉及责任划分与收入重新计算,各方耗时数年才理顺这些关系,并逐渐意识到:在当时美国市场,Visa和万事达卡的借记卡产品能为银行带来更具吸引力的收益。
这表明,万事达卡要开展业务,不仅要促使银行采用其产品,还需找到银行内部真正的决策部门。
1997 年,Priceless 开始走向消费者。
获得银行发卡合作仅是第一步。卡片到达消费者手中后,是否会被优先使用,又是另一重挑战。
消费者的钱包里可能有多张卡片,有的积分优厚,有的优惠力度大,有的仅是出于习惯。对万事达卡而言,赢得银行合作并不等同于锁定持卡人的每一笔消费。
1997年,万事达卡推出了Priceless广告系列。首支广告讲述了一位父亲带孩子看棒球的故事:买票和食物需要花钱,但父子共度的时光却无法标价。万事达卡将品牌融入了普通人能共鸣的生活场景中。
1997 年 Priceless 首支广告:和孩子好好聊一场,无法标价。
这套广告旨在建立情感联结:当你为在乎的人和事买单时,万事达卡相伴左右。这让红黄双圆标志拥有了一个易于记忆的品牌故事。
从商业角度看,万事达卡需同时争取两端:银行决定发什么卡,持卡人决定用哪张卡。品牌广告成为其直接影响持卡人的一种手段。
卡面上并置银行名称与万事达卡标志,背后却是不同的经营目标。银行希望客户继续使用自家产品,而万事达卡希望消费者在不同银行发行的卡中,依然能识别并选择其品牌。双方既需合作,又各自渴望与消费者建立更深联系。
1998—2001 年,与 Visa 的竞争、合作和法律纠葛同时展开。
Visa和万事达卡并非截然对立的阵营。在长期以银行协会形式运作的时期,两家存在共同的会员银行,以及相互交织的经济利益与治理结构。一家银行可同时从两张网络中获益。
两家网络运行规则高度相似的原因之一,是许多银行同时持有两家协会股份并发行双品牌卡。这些银行希望规则保持一致,以降低经营两套产品的复杂度。
这使得两家公司的关系更为复杂:它们争取的客户,曾是共同的所有者。网络间存在竞争,但银行又希望两套体系不要给自己带来过多的差异化要求。
1998年,美国司法部起诉Visa和万事达卡,挑战内容包括双重治理安排,以及限制会员银行与其他卡网络合作的排他性规则。
在安全性和兼容性方面,两大网络又有共同需求。不同国家的卡片与终端需兼容,安全技术也需共同基础。Europay、Mastercard和Visa共同参与了早期EMV规范的开发,EMVCo于1999年成立,负责相关规范与互操作工作。
从商业逻辑看,这种合作具有合理性。银行可在卡组织间选择,但商户难以承受每个品牌都要求配备完全不同的受理设备。
统一标准降低了接入门槛。此后,银行将项目交给谁、消费者使用哪张卡、购买哪家服务,仍是市场竞争,各自的交易网络保持独立运作。
2001年,法院裁定限制会员银行发行其他网络卡片的排他规则违法。这一判决针对的是排他性限制,并未将会员重叠或两家公司间的所有合作一概判定为非法。
在此期间,两家公司一边共同推进技术标准,一边应对排他规则引发的法律挑战。技术上的兼容性与商业上的准入权限,是需要分别处理的两个议题。
2002—2008:从银行协会走向上市公司
2002年,万事达卡与Europay International合并,并从会员协会转变为私人股份公司。2006年,其在纽约证券交易所上市,股票代码为MA。
合并Europay使万事达卡与欧洲银行的合作更加紧密地整合在同一家公司内。过去,万事达卡是由银行共同建立和管理的服务于会员的协会。上市后,它引入了公众股东。这些股东关注的是:公司盈利能力、利润增长率及未来业务拓展方向。
原会员银行可通过上市将部分权益变现。董事会不再主要由会员银行代表掌控。银行仍是重要客户,但万事达卡在做决策时需兼顾公司及其他股东的利益。此次重组还涉及潜在诉讼和反垄断责任的承担问题,不仅仅是为了融资。
随后,Visa于2008年上市。两家公司都开始更明确地追求自身增长,调整产品、收费和规则。对于同时接受两种卡的商户而言,这意味着两套要求可能日益分化,需分别适应。
在我看来,这是万事达卡历史上的关键转折点。它开始自主决定发展路径,同时也需重新思考:如何让银行继续保持合作意愿,同时实现公司盈利最大化。
理解这门生意,需看清刷卡手续费的最终流向。顾客刷卡后,商户通常需支付手续费。这笔钱会分配给多个参与者,其中一部分称为“交换手续费”(Interchange Fee),通常由协助商户收款的机构支付给向顾客发卡的银行。万事达卡通过结算流程处理这笔资金,但不将其计入自身收入。其核心收入来源主要是提供支付网络、交易处理及其他服务的费用。
尽管交换手续费不归万事达卡所有,发卡银行却极为重视这部分收入。当银行能在不同卡组织间选择时,会考量发行何种卡更划算。若某种卡能带来更佳收益,银行会更倾向于发行和推广该产品。万事达卡也可能通过费用优惠和服务支持,争取大型银行的发卡合作。
因此,万事达卡制定的规则不仅影响自身营收,也关乎银行的收益及推广意愿。但这些费用会计入商户收款成本,银行觉得有吸引力的安排,商户可能认为成本过高。
一条规则甚至其中一个条款,都可能改变生意中各方的盈亏比例。万事达卡需协调这些多元利益,既要让银行乐意发卡,也要让商户愿意持续收卡。
2009—2016:从刷卡到手机付款
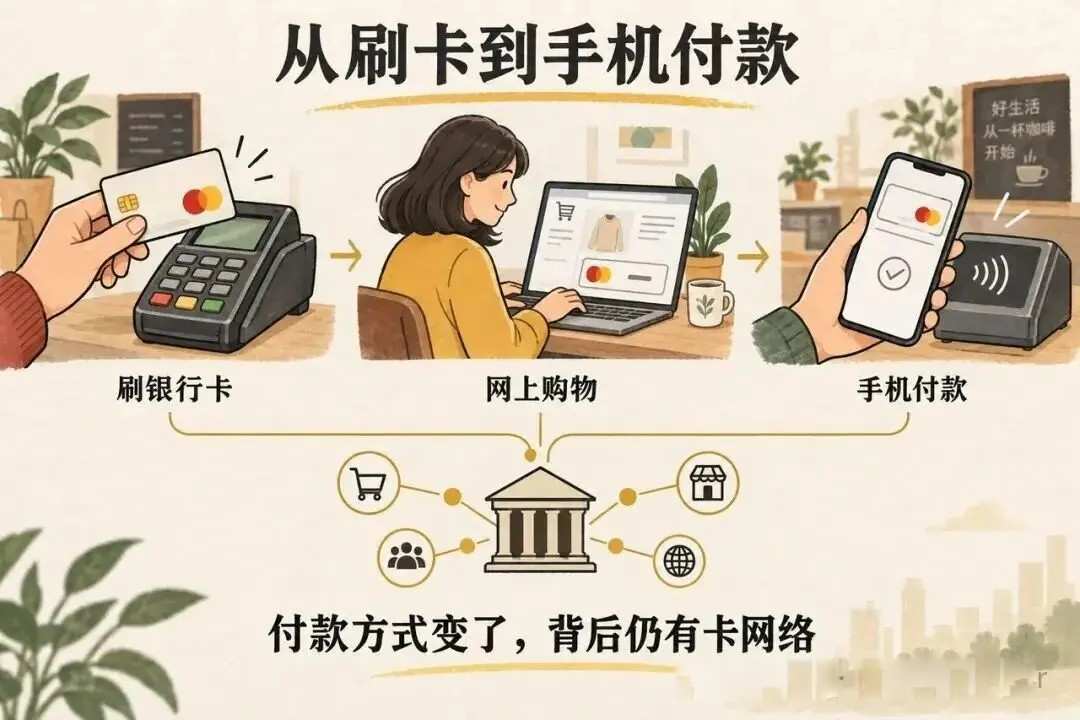
消费者的购物方式发生变迁。在线下,商户可见顾客与卡片;而在网站和手机上,如何简化信息填写、验证付款人身份并保护卡号,成为新问题。
2010年,万事达卡收购DataCash,以扩展电子商务支付服务。它致力于帮助商户接入线上支付,并在交易前后提供更多处理能力。
2013年,万事达卡推出Masterpass。消费者可保存付款与配送信息,在支持该服务的网站或应用结账,减少重复输入步骤。万事达卡开始更深入地参与线上结账体验。
2014年,Apple Pay问世,万事达卡与Visa、American Express一同成为首批支持的卡网络。万事达卡的数字化服务MDES也参与其中,确保银行卡能安全嵌入手机支付场景。
其中一项关键技术是支付令牌(Tokenization)。简言之,付款时可使用替代真实卡号的数字标识,并对其使用范围加以限制。消费者在手机看到的是虚拟卡,背后仍需银行、卡网络和手机钱包共同完成验证与交易处理。
用户或许越来越少拿出塑料卡,甚至不再注意卡面标志,但付款流程仍可能经由原有的卡网络。万事达卡需适应新的支付入口,并为这些入口提供安全与连接服务。
至2016年,万事达卡已与Apple Pay、Android Pay、Samsung Pay等电子钱包合作,同时继续发展Masterpass。它既在打造自有产品,也在支持第三方钱包。
新参与者的涌入促使网络调整规则。两大网络分别制定规则,明确PayPal及类似企业如何使用银行卡开展业务。支付入口增多,网络需决定如何接入这些公司,以及各方按何种规则合作。
这一阶段,万事达卡需跟进从实体卡片到网站、应用和手机的转变。它与消费者之间增加了新的平台层,与银行之外的合作伙伴打交道变得愈发重要。
2017—2022:从银行卡走向账户支付和金融数据
上市后,万事达卡持续探索新业务机会,其中一条路径是将服务范围扩展至银行卡之外。
2017年,它取得Vocalink多数股权,拓展账户支付基础设施业务。除银行卡消费外,银行账户间转账所需的系统也成为其涉足领域。
2020年,它完成对Finicity的收购,增强金融数据连接与开放银行能力。此次拓展聚焦于帮助客户连接和使用金融数据的服务。
2021年,万事达卡又完成对Nets旗下大部分Corporate Services业务的收购,增加了账户间支付、实时支付基础设施、账单支付及电子发票等能力。
纵观这几笔交易,万事达卡的业务开始覆盖更多不依赖刷卡的付款方式,并延伸至金融数据服务。当银行、企业及其他支付机构需要转账、连接账户或使用数据时,它希望参与其中。
至此,“银行卡网络”已不足以概括其全部业务范围。但收购能否转化为长期收入,仍取决于客户是否持续使用这些产品。
2023—2025:中国清算业务落地,继续扩展服务
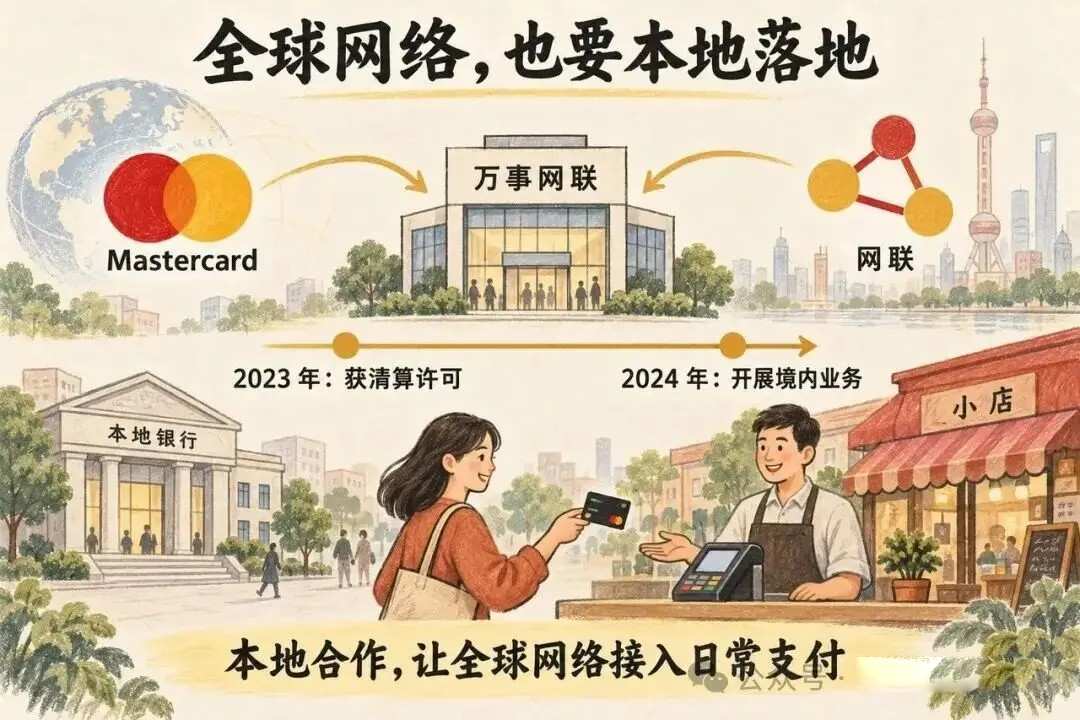
国际品牌卡用于跨境消费,与一家机构获准在中国境内从事银行卡清算,是截然不同的业务条件。万事达卡与网联成立的合资公司万事网联,于2023年获得银行卡清算业务许可,并于2024年5月正式开始境内业务。
这无疑是其发展历程中的重要里程碑。全球网络进入一个新市场,仍需当地的制度许可、银行合作及实际接入。卡面标志或许相同,但背后的落地过程必须一个国家、一个机构地逐步完成。
这一节点的意义在于:经营数十年的国际网络,若要进入新型业务领域,仍需通过本地合作实现。它在其他市场积累的品牌与技术,无法自动替代这一过程。
同期,万事达卡也在拓展另一类能力。2024年底,它完成对Recorded Future的收购,增加威胁情报和网络安全服务。
从账户支付、金融数据连接到威胁情报,这些交易扩展了公司可提供的服务范畴。它们指向一个共同的商业意图:当客户需要连接账户、使用金融数据、评估风险或保护系统时,万事达卡希望也能提供服务。
它在尝试拓宽“为什么客户需要我”的答案。交易经过卡网络是一种答案;为客户解决支付周边的各类问题,则是另一些答案。
在拓展新业务的同时,万事达卡仍需深耕原有的银行卡业务。银行推出新卡或替换旧卡时,是否继续选用其网络,关系到既有客户和交易能否留存。
2025 年,荷兰的一轮换卡,就能看出这种合作怎样延续。
当地银行正在将万事达卡旗下的Maestro借记卡,升级为同属该体系的Debit Mastercard。2025年底,万事达卡与当地银行共同宣布了换卡进展。对持卡人而言,是收到了一张新卡;对万事达卡而言,是银行在产品更新时继续选用其网络。
这也凸显了银行在这门生意中的关键作用。大多数人办卡时,是先选银行,再从银行提供的卡种中选择。银行决定某款卡使用哪张网络,万事达卡就有机会随卡进入客户钱包。一家银行可同时提供Visa和万事达卡,但具体产品采用哪张网络,通常已由银行安排妥当。
例如,一家拥有庞大客群的银行选择用万事达卡网络发行某款借记卡。客户开户、领卡及日常付款,万事达卡便有希望通过这家银行融入他们的生活。它无需逐个说服个人先选择自己。
这就是为何银行过去的选择会影响万事达卡后来的发展。长期合作后,银行已接通系统,积累了发卡和处理交易的经验,客户手中也已持有大量卡片。更换网络涉及系统调整、换卡及客户通知等工作,银行需考量这些成本。当然,若其他网络条件更优,银行也可能更换合作方。
Go global,先要 Go local
万事达卡耗费数十年,将不同国家的银行和商户连入同一网络。但网络覆盖全球,并不意味着在每个国家都能顺理成章地开展业务。
在中国,它需通过与网联合作、获取境内清算许可,才能开展新业务。在荷兰,它已有的银行合作则随着Maestro向Debit Mastercard的换卡得以延续。一个是市场进入,一个是市场留存,背后都离不开当地机构的选择。
消费者看到的是银行卡上的红黄双圆,万事达卡面对的却是每个市场的独特问题:银行为何愿发卡,商户为何愿受理,监管允许开展哪些业务。这些问题很难仅靠全球统一的品牌和技术来解决。
这也解释了为何Visa和万事达卡在各国地位不一。谁更早与当地银行建立合作,谁的产品更契合当地需求,谁能维持合作延续,都会影响当下的市场格局。当地卡组织和消费者的支付习惯,也会影响两者的发展空间。
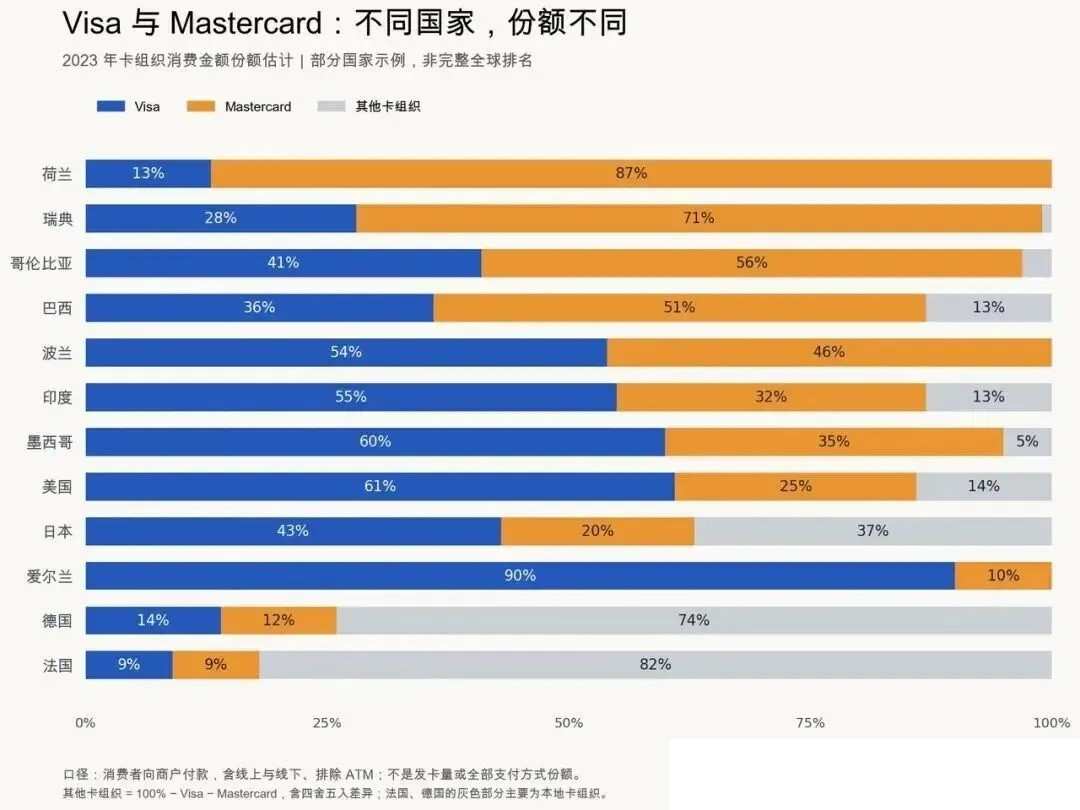
图:数据为 2023 年卡组织消费金额份额估计,包含线上与线下消费者向商户的付款,排除 ATM;不代表发卡量或全部支付方式的份额。灰色部分为其他卡组织,含四舍五入差异。部分国家示例,非完整全球排名。
对万事达卡而言,全球网络的价值在于让一张卡能在更多地方使用;本地合作的价值在于让当地银行愿发卡,让商户愿受理。每进入一个市场,它都需要将这两件事重新对接。
万事达卡的六十年,始于一群银行决定共同建网。后来,它拥有了自己的品牌,成为上市公司,将业务扩展至手机支付、账户转账和安全服务。但无论走到哪里,它始终需要回答同一个问题:当地的银行、商户和合作伙伴,为何愿意选择它?
它与Visa的关系贯穿始终。两家公司争夺同一批客户,希望更多交易流经自身网络;但一张卡要跨越银行和国界使用,又需各方遵守共同的技术与安全标准。争的是生意,共同维护的是让生意得以发生的基础。
再回味朋友那句“Visa 和 Mastercard,more than business”,便多了一层深意。我们熟悉的是蓝色字样和红黄双圆,背后却是几十年来不断变化的竞争、合作与利益博弈。两家公司的历史,也是一张银行卡如何连接世界的故事。
以上就是Mastercard六十周年回顾,多家银行携手合作,共同构筑起连通世界的支付清算网络的详细内容,更多关于万事达卡六十年筑支付网的资料请关注其它相关文章!