10月15日,去中心化永续合约平台StandX正式宣告终止运营,同时决定放弃原定的平台代币发射计划,转而拟定以稳定币DUSD向用户派发一次性空投资格。据官方披露,自2025年11月主网启用以来,该累计吸引了逾23.7万名用户注册,其总锁仓价值(TVL)峰值曾跨越2亿美元大关。然而,即便在永续衍生品交易所(Perp DEX)这一热门赛道中并非无名之辈,StandX最终还是走向了关停之路。
StandX的谢幕,为正处于白热化竞争中的Perp DEX领域提供了极具参考价值的案例。尽管永续合约仍是加密市场交易需求最为旺盛的细分板块之一,但赛道的整体繁荣并不能保证所有入局者都能从中获益。
StandX主动放弃发币并启动关停程序
根据 StandX 官方公告原帖 显示,经过对业务现状与宏观市场环境的综合战略评估,去中心化衍生品交易平台StandX决定正式启动逐步关停流程,并明确不再推出原生平台代币。为了回馈早期支持者并清算剩余资产,协议方将整合所有剩余的平台营收资金以及团队额外注入的资金,面向社区执行无锁仓限制的一次性DUSD资产空投。
储备资金注入空投池:DUSD全额无锁仓分发方案
有别于DeFi领域常见的代币治理机制及多阶段解锁模型,StandX在确认清盘后,选择了一条通过实际稳定资产进行一次性清算退出的路径。
官方方案明确规定,本次空投分配标的为平台结算稳定币DUSD,所有分配份额均不设时间锁仓或线性释放约束。依据时间表,空投资格查询通道定于UTC时间10月26日00:00(北京时间10月26日08:00)开启;申领窗口则设定在11月1日00:00至12月31日08:00之间。协议方面提示,任何在12月31日截止时间前未完成链上申领的DUSD配额,将依据智能合约预设规则被全额销毁回收。
阶梯式平仓与流动性撤离:为期一年的业务日落路线图
为确保现有仓位平稳交割并降低链上流动性滑点风险,StandX制定了一套覆盖数个季度的阶梯式日落时间表:
自10月15日起,平台全面停止所有交易收益补贴发放,并正式关闭机枪池(Vault)存款入口;自10月20日起,永续合约交易板块整体切换为仅可平仓(Reduce-Only)风控模式,同步关闭新用户地址注册通道及DUSD的新增铸造权限。
进入2027年后,业务将进入强制清算阶段。2027年1月15日,系统将按照当时的链上现货标记价格对所有未平仓头寸执行强制平仓,并同步完成机枪池底层的清算结算;2027年1月31日,平台将正式切断DUSD官方兑换通道与提现网关,并分别从 PancakeSwap 官方流动性池 与 Raydium 去中心化交易协议 中彻底撤回DUSD的全部做市流动性。
储备资产刚性兑付与衍生品赛道出清压力
在资产承兑方面,StandX强调当前存量流通的DUSD均具备充足的抵押资产储备,金库抵押率维持在全额覆盖状态,持有者权益在整个日落过渡期内受到密码学链上资产保护。用户需在2027年1月31日流动性撤除节点前,主动完成去中心化交易所交易对兑换或官方提取。
在去中心化永续合约(Perp DEX)赛道头部马太效应加剧的背景下,中小规模协议面临高昂的流动性维持成本与获客压力。StandX选择在发币前主动放弃发币并以储备资产平稳退出的案例,为链上协议的有序退出提供了可观察的样本。协议的全部链上清退工作定于2027年1月31日美东时间午夜正式收官。
高额补贴推高Perp DEX获客门槛
过去两年间,随着Hyperliquid成功跑通链上永续合约的增长路径,众多项目纷纷涌入这一赛道。新平台接连涌现,围绕流动性和用户的争夺战愈演愈烈。平台间的竞争已从早期的产品创新与流动性争夺,延伸至交易成本、用户激励及商业模式等多维度的较量。
其中,手续费补贴作为一种直接且高效的获客增长工具,备受青睐。对于高频交易的永续合约用户而言,手续费是考量交易成本的关键因素。平台通过降低手续费、返还交易费用或提供做市商激励等方式吸引用户迁移,这种策略对于尚未建立品牌认知的新平台而言,往往能在短期内见效。
但当所有竞争者都开始采用类似策略时,手续费补贴就不再是差异化优势,而是逐渐演变成进入市场的必要成本。
以Hyperliquid、Aster和Lighter这三家头部Perp DEX为例,它们都在以不同的方式将手续费收入返还给用户。通常来看,Hyperliquid通过推荐码折扣(4%)、HYPE质押折扣(5-40%)和做市返佣降低用户的交易成本;Aster用ASTER支付手续费享5%折扣(仅限现货)、交易量分级优惠及推荐返佣;Lighter则在部分交易场景采用零费率,并通过推荐返还等机制拓展用户。
更深层面,剩下的收入PerpDEX依然不能放入自己的腰包,而是通过回购代币的方式返还社区。据CoinShares数据,Hyperliquid 约99%的平台手续费流入援助基金用于回购HYPE;Aster每日平台手续费的99%用于回购ASTER,全部分配给veASTER质押者;Lighter以协议收入(付费账户、清算费与稳定币储备收益)回购LIT。
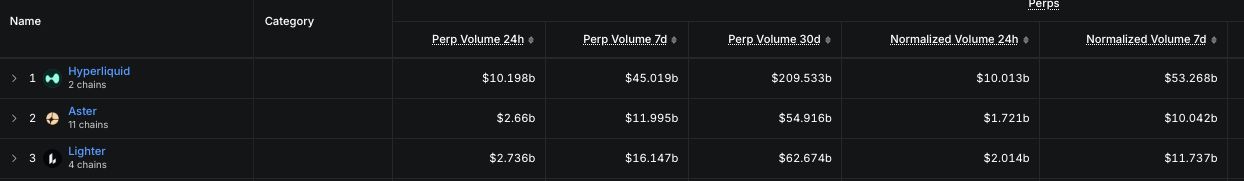
前三 Perp DEX 平台的交易量
头部平台本就握有交易体验、市场深度与用户基础,当它们同时还在做高额手续费补贴,新平台就只能补贴得更狠,用户才能让有足够的动力迁移,获客成本由此被抬高。
然而这种“看不到尽头”的补贴大战,中腰部的PerpDEX是耗不起的。StandX在关停公告中表示,大部分收入都已经通过SIP-2和SIP-3回馈给了用户,此次空投团队还需要额外投入资金。
况且,手续费补贴还不是PerpDEX唯一需要承担的成本。为了让新平台的市场拥有足够深度,平台需要吸引做市商提供流动性;为了获得增长,平台需要大量交易奖励和市场推广;为了维持竞争力,还需要持续开发产品、维护交易基础设施并完善风控体系。
这些支出叠加在一起,使得PerpDEX的增长成本远不止数据平台上呈现的手续费收入与激励支出之差。
补贴一旦开始就很难停,任何一家PerpDEX想要恢复正常收费,都可能面临舆论压力和用户迁移压力。在头部PerpDEX平台的成本挤压下,新的市场进入者想要盈利,几乎不太可能了。
空投造得出交易量,造不出交易需求
除了手续费补贴外,积分和空投也是新PerpDEX项目吸引早期用户的另一种重要方式。然而,空投激励对项目方的边际效用也在极速下降。
在加密行业,一个尚未发行代币的交易平台,只要推出积分计划,并暗示未来可能进行代币分配,就有机会吸引大量用户参与。StandX早期能获得大量关注,直接原因是错过Hyperliquid和Aster的用户FOMO
但问题在于,空投激励能够创造交易活动,却不能创造稳定交易需求,当项目TGE后,用户随即撤出资金。这会造成一种表面繁荣与经营现实之间的落差,交易量很高,但交易者并不忠诚;TVL看起来可观,但资本随时可能离开。
经历多年的积分活动与代币TGE后,空投激励实际早就变成了一场项目方和撸毛用户的合谋,项目TGE后,用户甚至不会有任何迟疑就将资金与活动迁出协议。在部分项目方看来,发币收割最后一波成了现实选择。像StandX这样主动拒绝发币,选择关停的项目反而成了少数。
PerpDEX进入淘汰赛阶段
这并不意味着新平台就没机会了,PerpDEX依旧是加密领域最具增长潜力的赛道。
只不过市场正在淘汰那些无聊的、将补贴、流动性激励和空投预期视为主要获客工具的项目;市场仍然渴求那些真正具备产品能力、网络效应与商业模式的PerpDEX。例如,PaperTrade一上线便受到了玩家们的自发分析与追捧。
对还在牌桌上的创业团队来说,补贴之外的产品能力,才是接下来唯一的变量。
以上就是23.7万用户也救不了StandX,PerpDEX进入淘汰赛的详细内容,更多关于PerpDEX进入淘汰赛的资料请关注其它相关文章!