随着SpaceX公布上市后的第二份季度财务报告,其业绩中呈现出的显著分化现象引发了市场的热烈讨论。数据表明,尽管公司整体营收实现了161%的同比增长并成功在单季度内扭亏为盈,但驱动增长的核心引擎与产生利润的主力业务线出现了明显的错位。
具体来看,负责拉动新增收入的超级智能(SI)业务,其利润贡献率相对较低;相比之下,承担绝大部分利润支柱作用的Link卫星互联业务,虽然收入增量占比有限,却是主要的盈利来源。此外,大额资本开支正持续向SI业务倾斜,这一独特的业务格局也在随后的电话会议中得到了管理层的进一步阐释。
在电话会议上,首席财务官布雷特·约翰森对下一季度的资本开支进行了指引。可以看出,公司的收入增长、利润创造以及资金投入,分别落在了不同的业务板块之上。
新增收入的主要来源
通过剔除去年同期各分部的收入基数,可以清晰地看到,超级智能业务贡献了集团同比新增收入的四分之三。与此同时,航天业务虽然保持增长态势,但对总增量的边际影响较小。
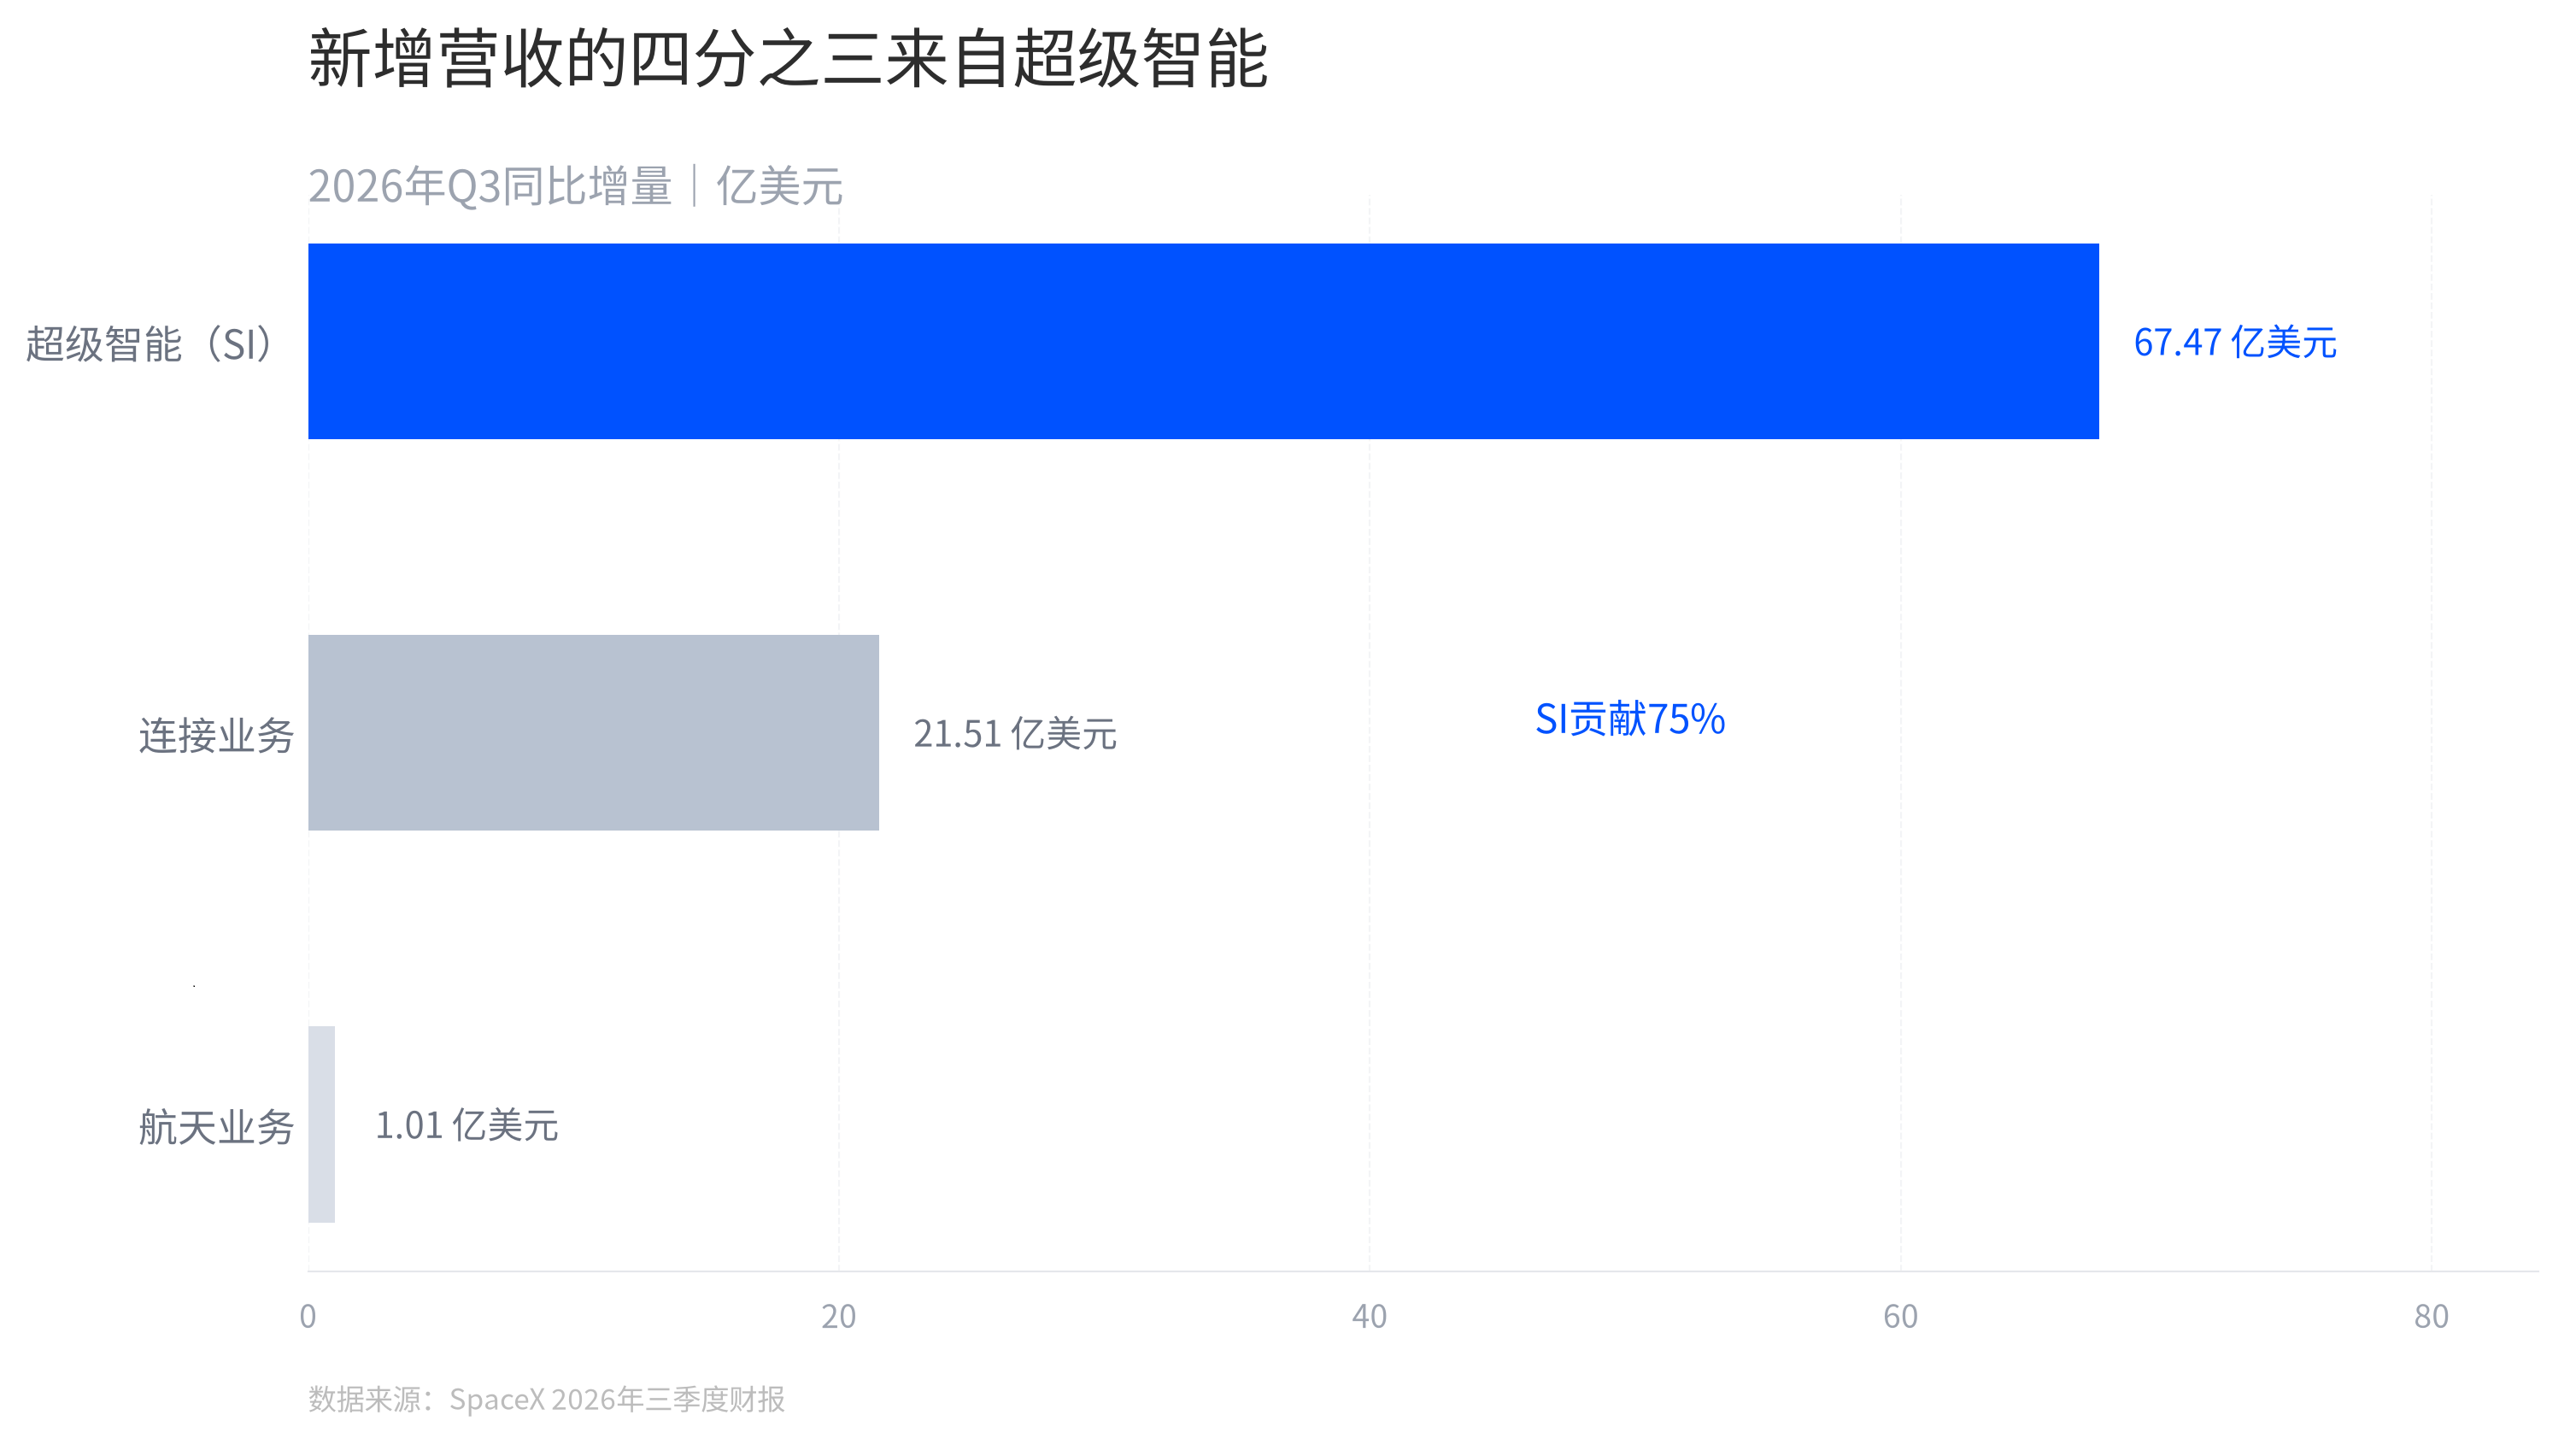
SpaceX三季度新增营收的四分之三来自超级智能业务
SpaceX将原人工智能分部更名为「超级智能」,简称SI。根据公司的分类标准,SI超过九成的收入来源于解决方案与基础设施。这一结构揭示出,SI的收入构成不仅包含模型订阅,还涵盖了云服务及基础设施业务。由于公司未单独披露算力租赁、模型及软件各自的收入明细,因此不宜简单地将SI整体概括为「卖GPU」业务。
公司将SI的增长归因于新云服务协议开始产生收入、AI编程工具Cursor完成并表,以及Grok模型在企业和消费者群体中的采纳率提升。其中,Cursor在并表期间贡献了6.08亿美元的收入,但公告并未详细拆分各项业务带来的具体增量,导致无法据此计算出严格的内生增长率。
高增长业务是否也最赚钱?
事实并非如此。从分部经营利润来看,Link业务贡献了集团约85%的经营利润,而SI的利润占比则小得多。需要注意的是,连接业务的范畴还包括面向消费者、企业及政府的Starlink卫星互联网服务,因此不能将该分部的全部利润简单等同于家庭宽带订阅收入。
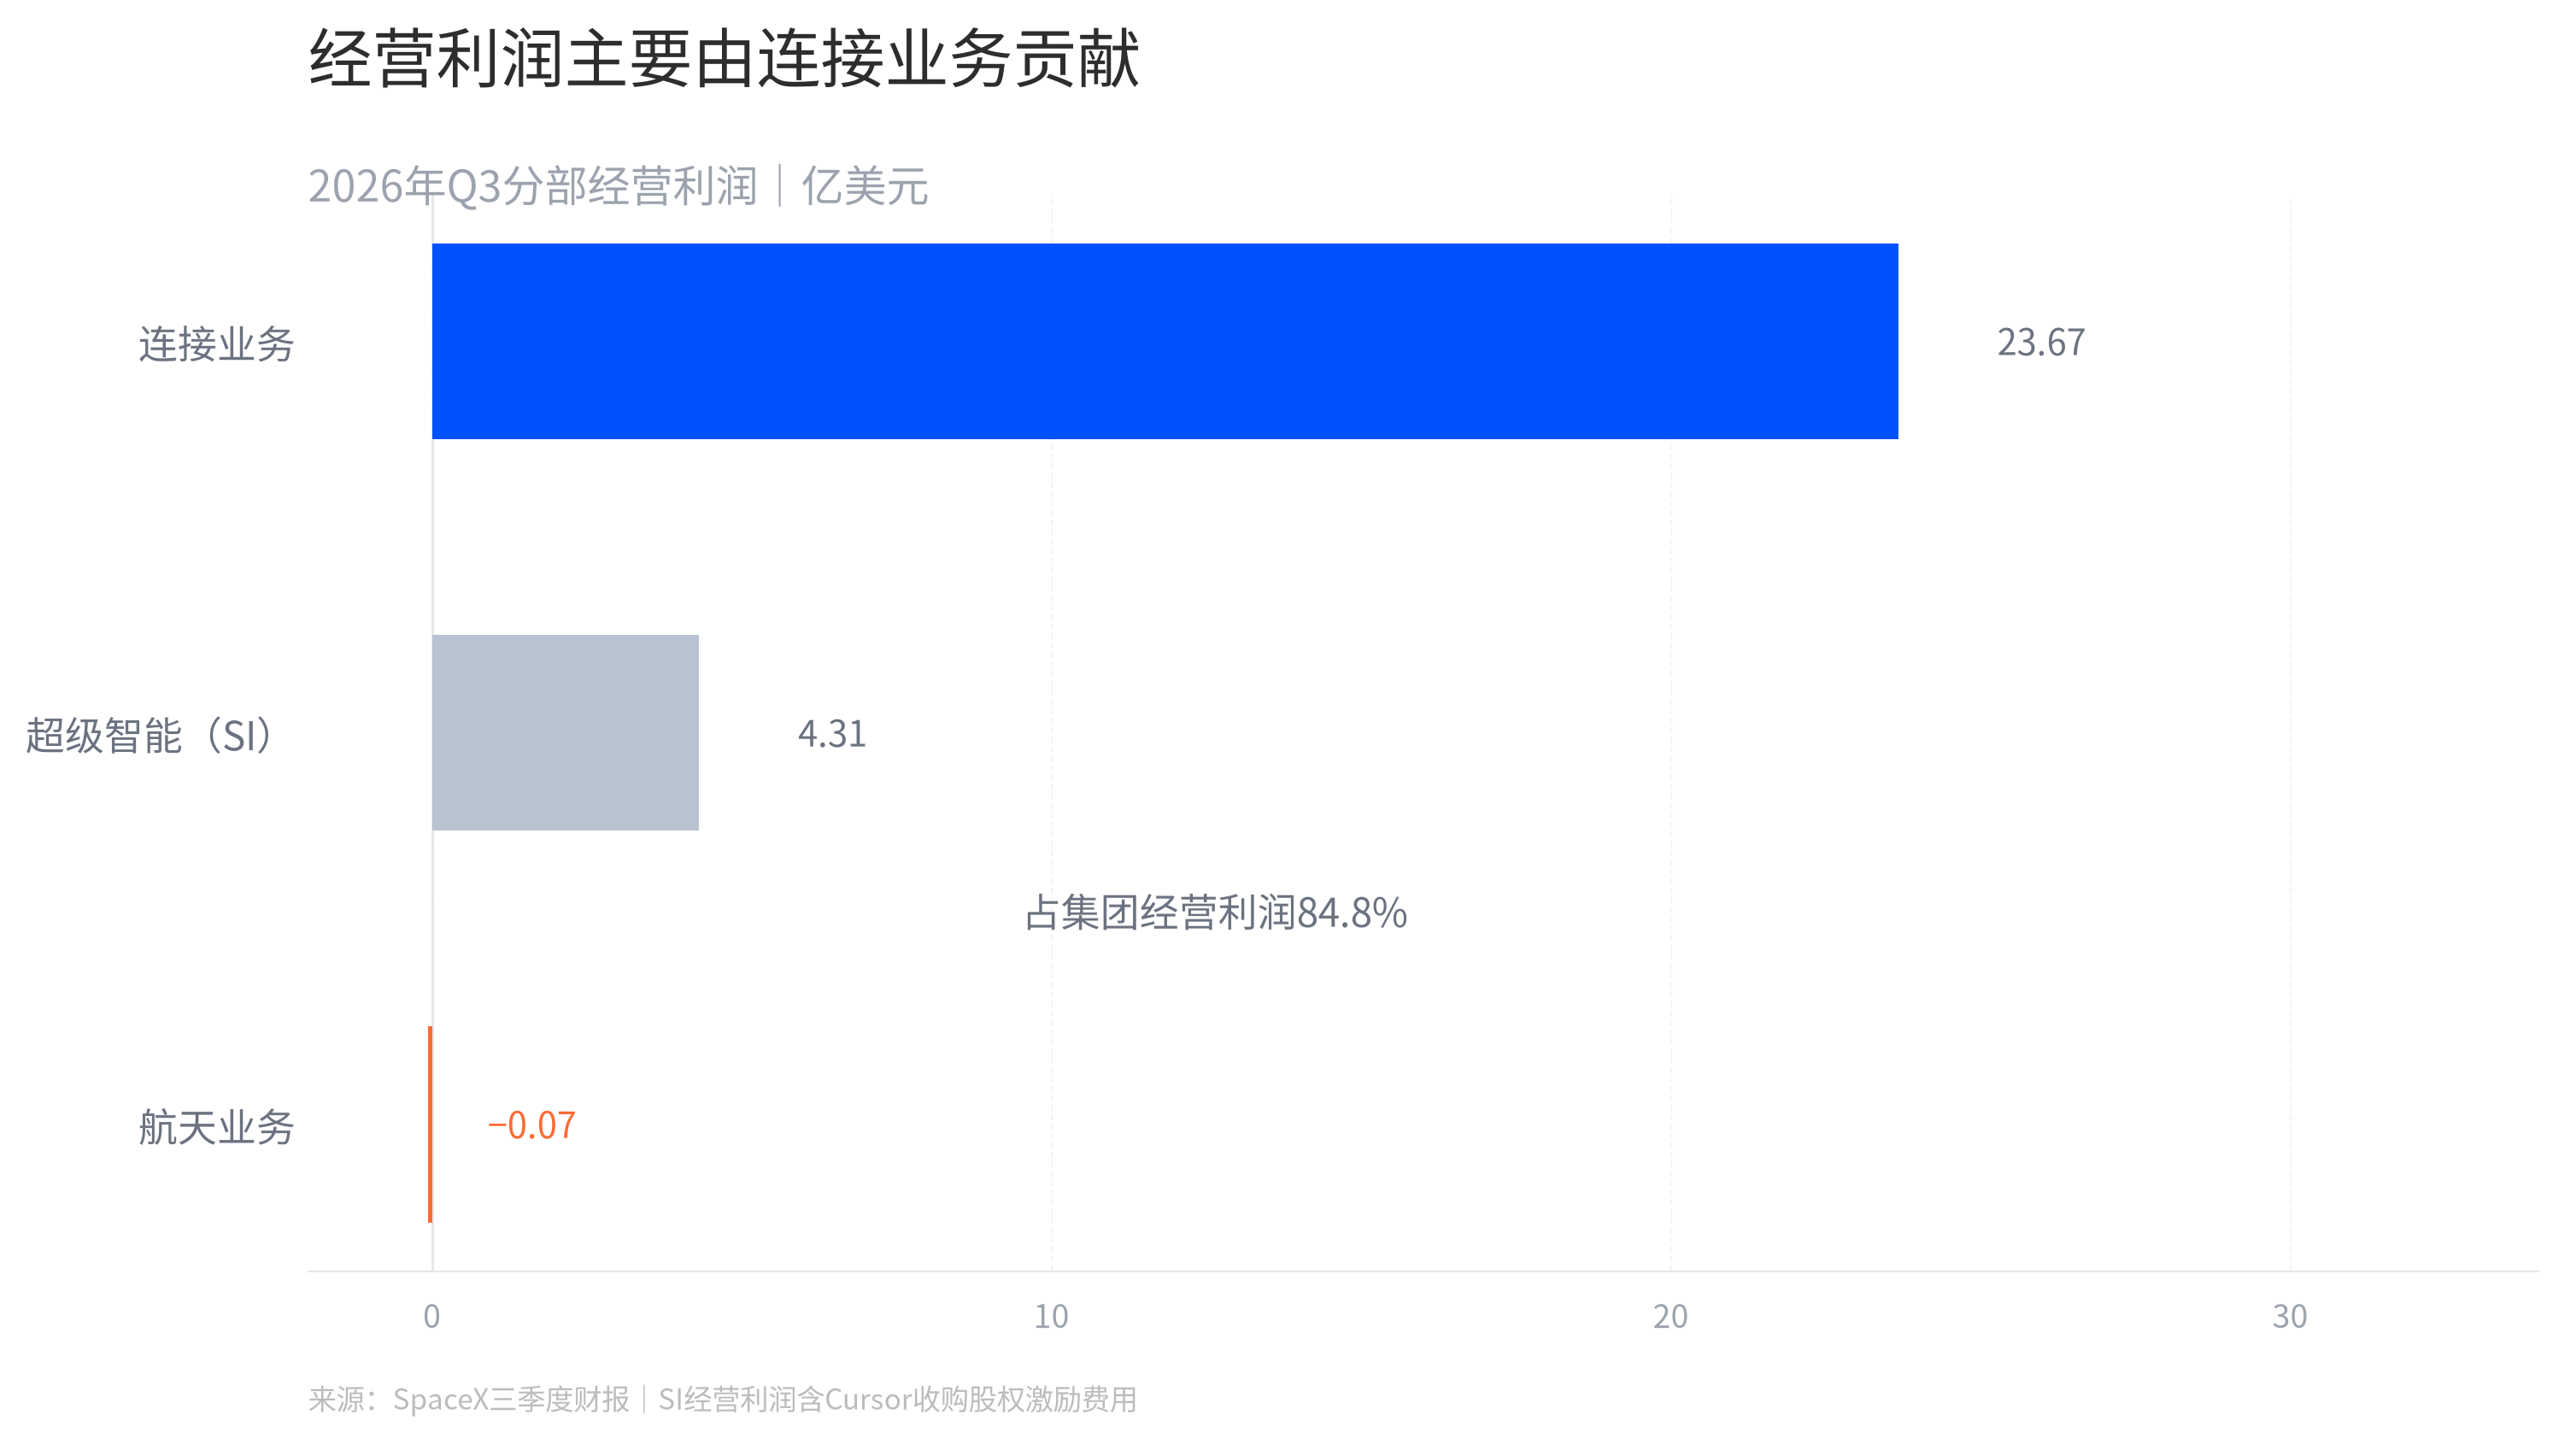
SpaceX三季度经营利润主要由连接业务贡献
Link业务的营收同比增长69%,经营利润同比增长99%。这表明,已部署的卫星网络不仅在累积用户,企业、航空和政府等高价值业务也在持续贡献利润。
Link业务的增长动力并不局限于消费者订阅。SpaceX披露,企业与政府收入同比增长91%,增速快于消费者收入的57%,这得益于航空合作及政府客户需求的强劲动能。Starlink面向个人用户,而Link业务则向组织客户出售通信服务,两者需求来源存在差异。
在消费者侧,一个容易被忽视的信号是:SpaceX披露Starlink消费者订户数量增至1360万,高于上一季度的1200万。这表明Link业务的增长底盘仍在扩大,但该数据仅覆盖消费者业务,并不代表分部全部客户群体。
除了用户规模,Starlink月均每户收入为69美元,环比上季度的66美元有所回升。由于企业、航空和政府收入也计入Link业务,因此消费者订户数和每户收入仅能反映部分情况,不能单独推导整个分部的利润率。
从分部经营利润率来看,连接业务为45.1%,SI为5.7%。这两个比率是通过分部经营利润除以分部收入计算得出的,并非净利润率。它们直观地显示,收入增量排名与当前盈利效率排名之间存在巨大差异。
需要指出的是,SI按会计准则计算的经营利润中已计入Cursor收购相关的股权激励费用,金额为12.17亿美元。公司同时也公布了剔除若干项目后的调整后EBITDA,但它不能替代经营利润,更不能直接视为可用于建设数据中心的现金。
三季度净利润为44.04亿美元,高于集团经营利润27.91亿美元。这一差额源于利息、营业外项目和税项,因此净利润并不能直接等同于主营业务当季赚得的钱。
公司公告列出了10.25亿美元的营业外其他收益净额和3.90亿美元的所得税收益,但未单独列出其中的比特币收益。
尽管单季盈利,但前三季度累计仍净亏损4.13亿美元。单季的扭亏并不意味着年初至今已经实现整体盈利。
大部分资本开支流向何处?
经营利润反映了扣除经营成本后的盈利表现,而资本开支则揭示了公司将现金投入的方向。在三季度的资本开支中,SI业务占据了近六分之五,其单季投入规模已超过该业务当季收入的两倍。
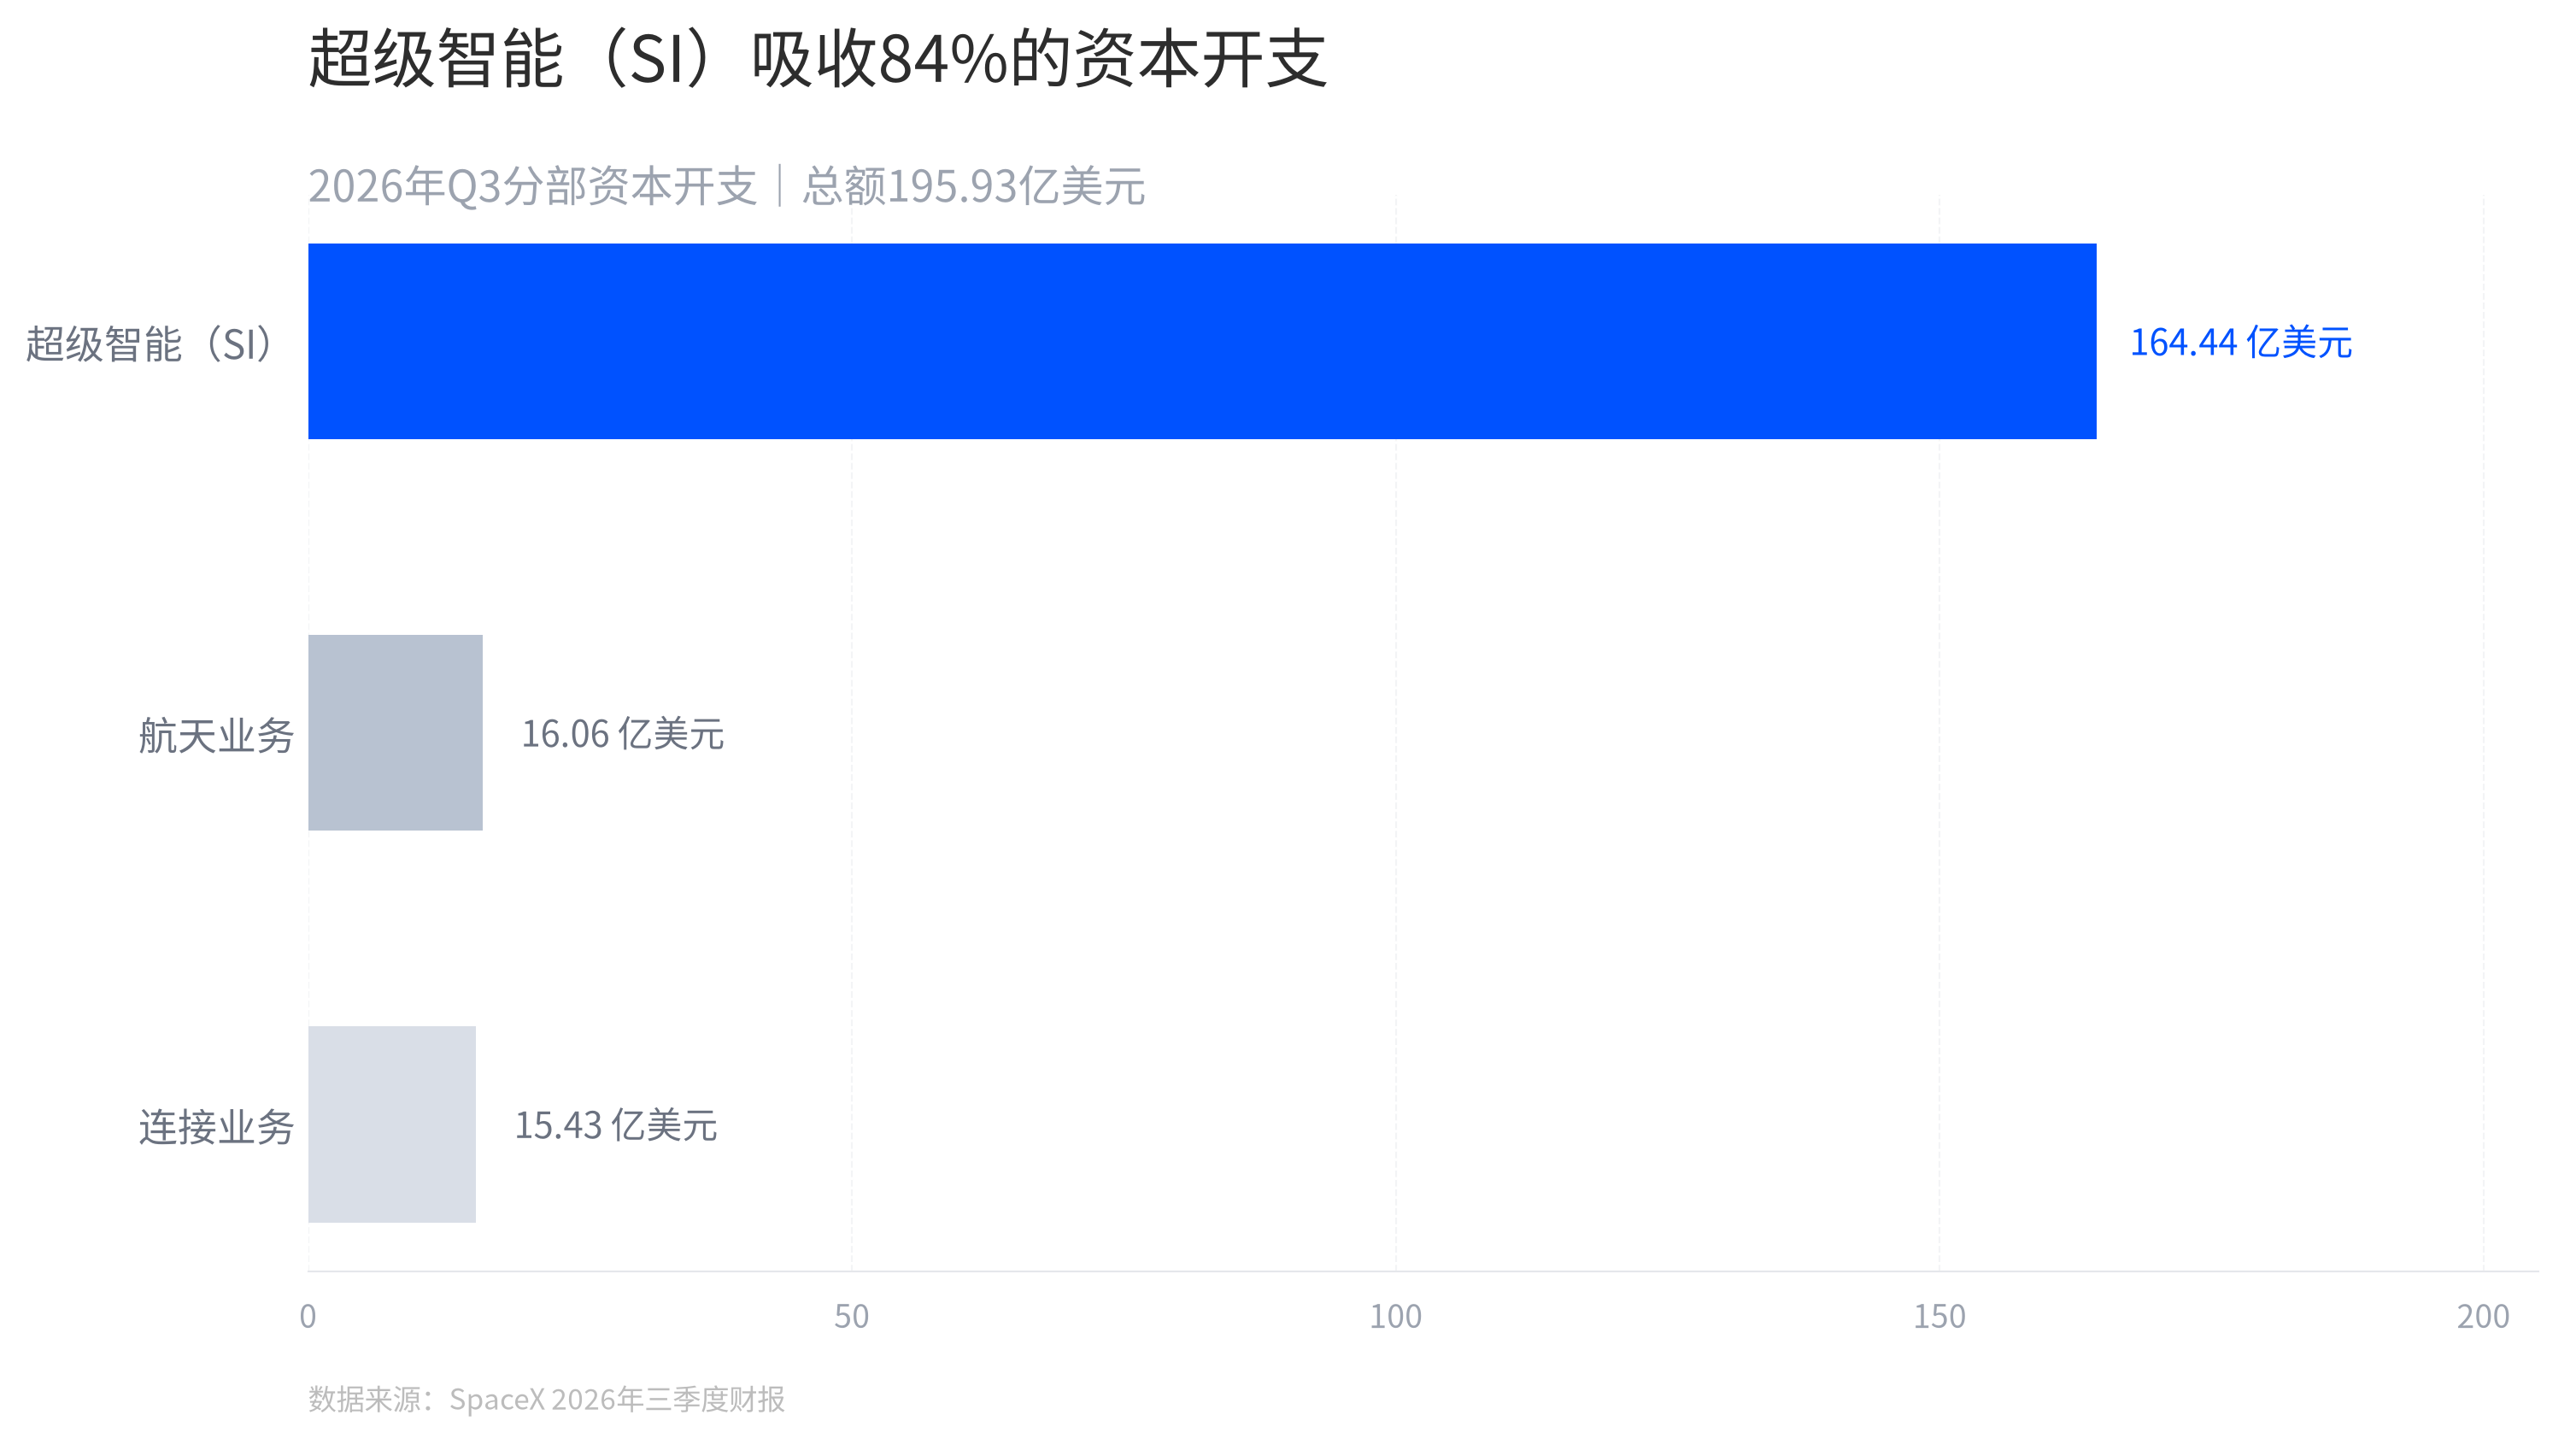
SpaceX三季度超级智能业务吸收84%的资本开支
资本开支是指购买设备和建设基础设施的现金支出,它不会立即体现在当期损益表中,而是后续通过折旧等方式进入成本。这与Cursor收购相关的股权激励性质不同:资本开支需要真实的现金流出,而股权激励属于薪酬费用。
布雷特·约翰森在电话会上给出的下一季度资本开支指引为350亿至400亿美元,这是指该季度的总额,而非在本季基础上追加的金额。
对照本季的实际投入,这一指引接近翻倍。管理层表示,这笔资金将用于算力和其他基础设施建设,但资本支出不会在同一季度自动转化为收入。新增容量能否获得客户合同,仍需等待后续披露。
日常经营现金能否支付建设账单?
将经营现金流与资本开支进行对比,可以清晰看出日常经营产生的现金距离覆盖建设账单还有多远。本季经营现金流仅能覆盖约一半的资本开支,在减去固定资产购置额后,简化的自由现金流为负值。
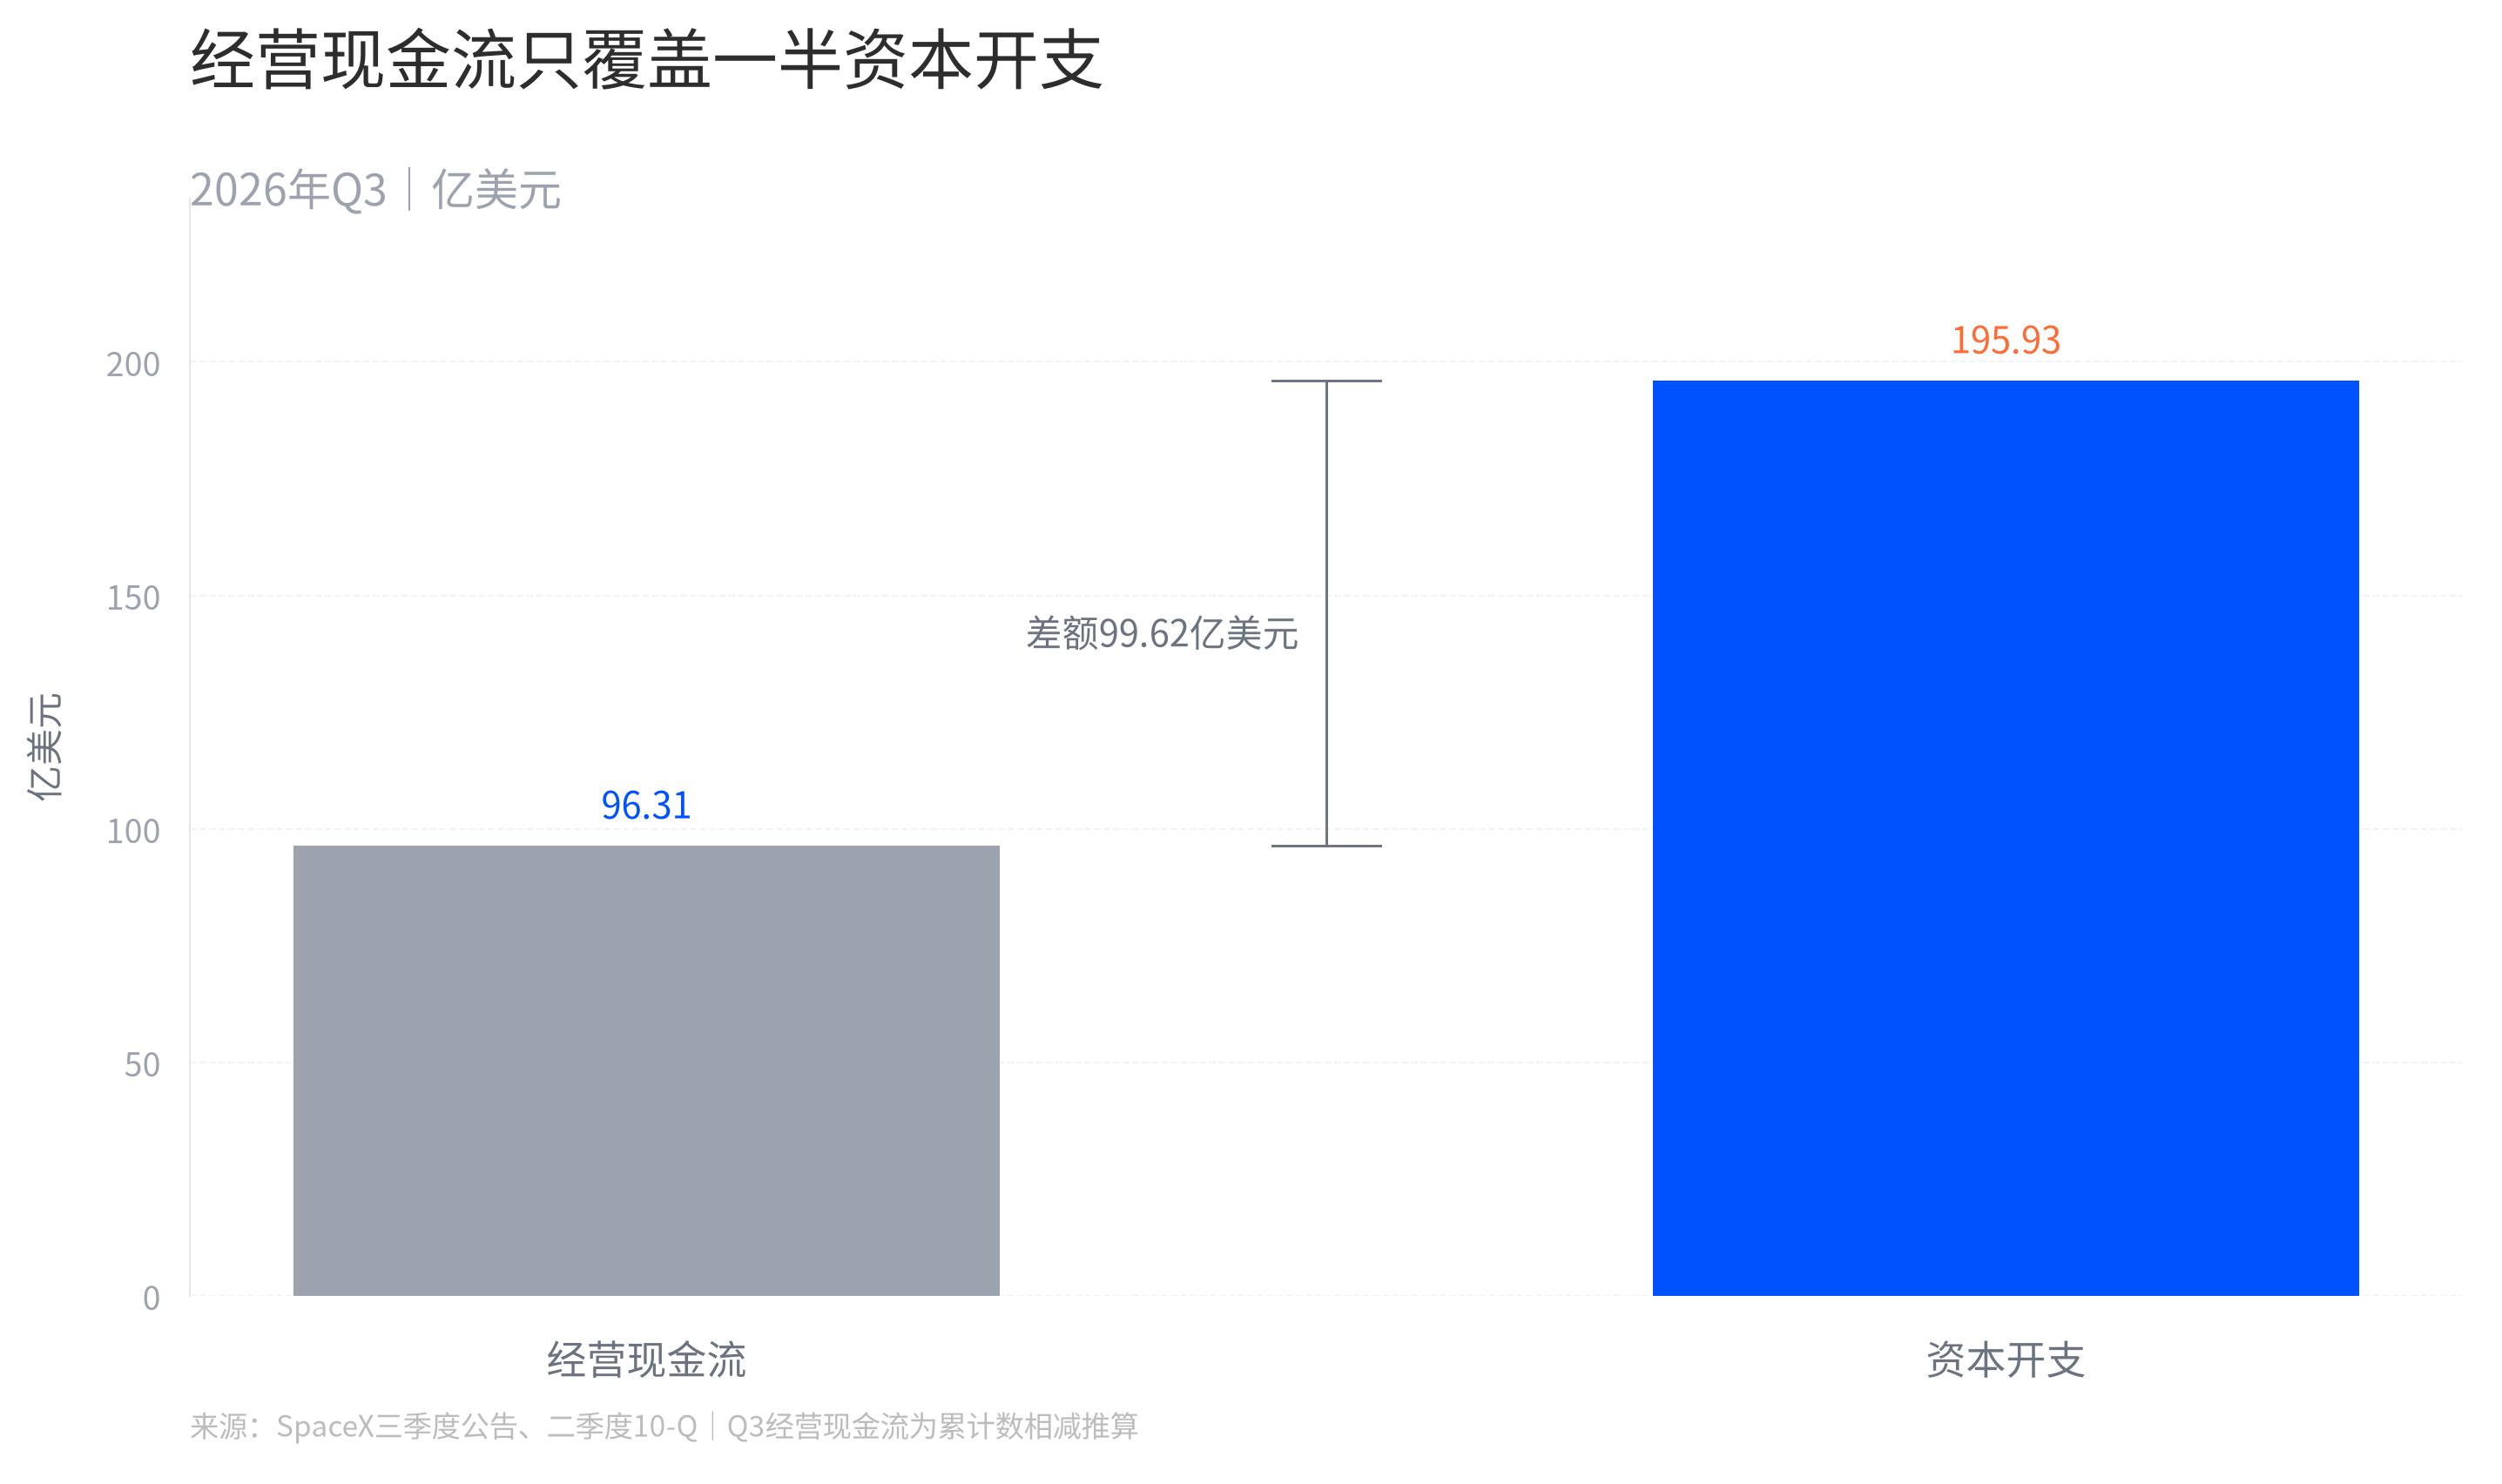
SpaceX三季度经营现金流只覆盖一半资本开支
财报中未单独列出本季度的经营现金流。图中展示的单季经营现金流是由九个月累计数减去上半年累计数推算得出,资本开支也采用相同方法计算。原始累计数分别见[SpaceX三季度业绩公告][Q3]和[SpaceX二季度10-Q][Q2],所得资本开支合计与公司披露的三季度分部金额相符。这个差额仅代表同一口径下经营现金流与建设支出的差,并不等于公司当季现金余额必然减少同样金额。
截至三季度末,SpaceX持有898.55亿美元的现金和有价证券。这一余额说明,单季现金流差额不能直接解读为融资压力,也不能替代对投资回报的追踪分析。
总结这一季度,SpaceX的新增收入主要来自SI,经营利润主要来自连接业务,而资本开支也主要流向SI。
总结
这份财报清晰地展现了SpaceX当下的业务分工:Link(Starlink)作为稳定的现金牛,依靠个人、企业与政府卫星通信业务持续输出高额经营利润;SI超级智能业务则是增长主线,依托云服务、Cursor和Grok快速做大营收,但利润率偏低,消耗了绝大多数资本开支。虽然公司手握巨额现金以缓冲压力,但经营现金流仅能覆盖半数资本投入,AI算力基建投入能否转化为长期盈利,仍是后续最大的看点。
以上就是SpaceX三季度财报亮眼:SI拉动营收,Link贡献主要利润的详细内容,更多关于SpaceX财报:SI增收,Link贡献利润的资料请关注其它相关文章!