对于经历交易亏损的用户而言,Papertrade似乎提供了一条独特的“回血”路径——通过挖矿弥补损失。
这款上线仅十天的永续合约协议Papertrade,凭借“亏损即挖矿”的创新机制迅速在DeFi领域走红,成为近期备受瞩目的千倍杠杆链上实验项目,其协议收入一度冲至全网前列。
然而,在亮眼数据的表象之下,协议收入极度依赖交易者亏损的现状已显现出疲态,用户活跃度与资金流入增速放缓。更为关键的是,PAPER代币转让计划的突然暂缓,进一步加剧了社区的疑虑与争议。
为抵御做空风险叫停PAPER转让,盘前合约遭多地下架
目前,Papertrade正因其代币经济模型的调整而处于舆论风口浪尖。
10月20日,Papertrade发布公告宣布将升级协议合约,暂时关闭PAPER的转让功能。同时,针对高频套利机器人策略引入分时段费率,并优化代币铸造机制,以遏制“铸币跨式攻击”,从而逐步稀释早期持有者的优势地位。
针对上述调整,Papertrade团队解释道,由于该协议涉及复杂的金融原语,风险管理难度较大,且PAPER与协议经济模型的绑定程度远超一般协议代币,因此必须实施更严格的风控手段。若开放PAPER转让,外部永续合约市场可能做空“资金池偿付能力”,使得攻击目标从单纯的资金池规模扩大至“资金池+PAPER做空敞口”,而这一外部市场并不在官方可控范围内。官方举例说明:假设资金池规模为1000万美元,若攻击者仅投入1500万美元操纵比特币或以太坊价格,最终往往得不偿失;但若攻击者能同步建立价值1000万美元的PAPER空头头寸,局势则将发生根本性逆转。
然而,这一解释并未平息社区的不满。许多用户指出,此前官方曾释放过开放PAPER转让的信号,部分参与者正是基于此预期投入资金与交易成本参与挖矿。如今转让功能搁浅,导致已挖出的PAPER无法自由流通,实质上变成了无法交易的“单机币”。
对于依靠交易亏损获取PAPER的用户来说,代币无法转让也直接限制了他们的变现渠道。当前较为明确的收益路径是质押PAPER以获取USDC分红,但该收益不仅会因代币供应量增加而被稀释,且协议自身的收入模式可持续性也充满不确定性。
当然,也有部分用户表示理解。他们认为,限制转让和调整发行机制虽削弱了早期挖矿者的短期优势,但从协议长远稳健运行的角度考量,这是降低潜在操纵风险的必要风控举措。
受此消息冲击,多家平台下架了PAPER的盘前合约。Aster宣布下架PAPER盘前永续合约,并将相关市场调整为仅减仓模式,声称这是预防性措施,旨在管理市场风险并维护有序交易。值得注意的是,Aster在同一天内完成了PAPER盘前永续合约的上架与下架。加密永续指数交易平台Paragon也宣布暂停PAPER交易并完成结算,理由是PAPER暂不开放转让,导致该市场失去了未来价格收敛所需的现货价格基础。
十日吸金超6000万美金,九成以上收入源于用户亏损
构建于HyperEVM之上的Papertrade,近期热度居高不下。凭借最高1000倍杠杆以及让亏损者变身协议股东的争议性机制,该项目迅速出圈,吸引了大量“撸毛党”的关注。
与传统永续合约交易所不同,Papertrade摒弃了订单簿撮合模式,也没有引入外部做市商,而是由协议自有的USDC资金池直接承接用户交易。其交易价格参考Hyperliquid订单簿的最优买价与最优卖价的中间价,目前仅支持BTC和ETH两种资产。
更为独特的是,Papertrade采用零初始流动性模式,不接受团队、VC等任何外部资金注入,资金池完全依靠交易者亏损积累。当用户盈利平仓时,本金即时返还,利润由资金池支付;若资金不足,未兑付部分将被记为债务排队,待后续亏损补充流动性后再依序偿付。
为了吸引交易者并推动资金池增长,Papertrade推出了零初始供应量的代币PAPER,实行公平发行机制,仅向亏损平仓或被清算的交易者铸币。在初始阶段,当资金池规模低于200万美元时,每亏损1美元可获100枚PAPER,随着资金池扩大,铸造率将随之递减。此外,PAPER持有者还可通过质押代币,分享协议以USDC形式发放的收入。
为进一步降低交易门槛,Papertrade采用了区别于传统交易所的收费模式:开仓时不收手续费、点差或资金费,交易者也无需承担Gas费用;而在盈利平仓时,协议通过收益扣减机制及2%的盈利费用来获取收入。
通常交易亏损意味着资产缩水,但Papertrade却反其道而行之,试图将这种负面体验转化为一种“挖矿”激励。
从上线后的数据来看,Papertrade的增长势头迅猛。DeFiLlama数据显示,自10月10日上线以来,Papertrade累计交易量已达1.4万亿美元,账户数超过2.3万个。短短十天内,协议累计收入约6245万美元,过去一周收入达3056万美元,仅次于Circle,位列全网第三。与此同时,累计收入中有5795万美元分配给了PAPER代币质押者,占比高达92.7%。
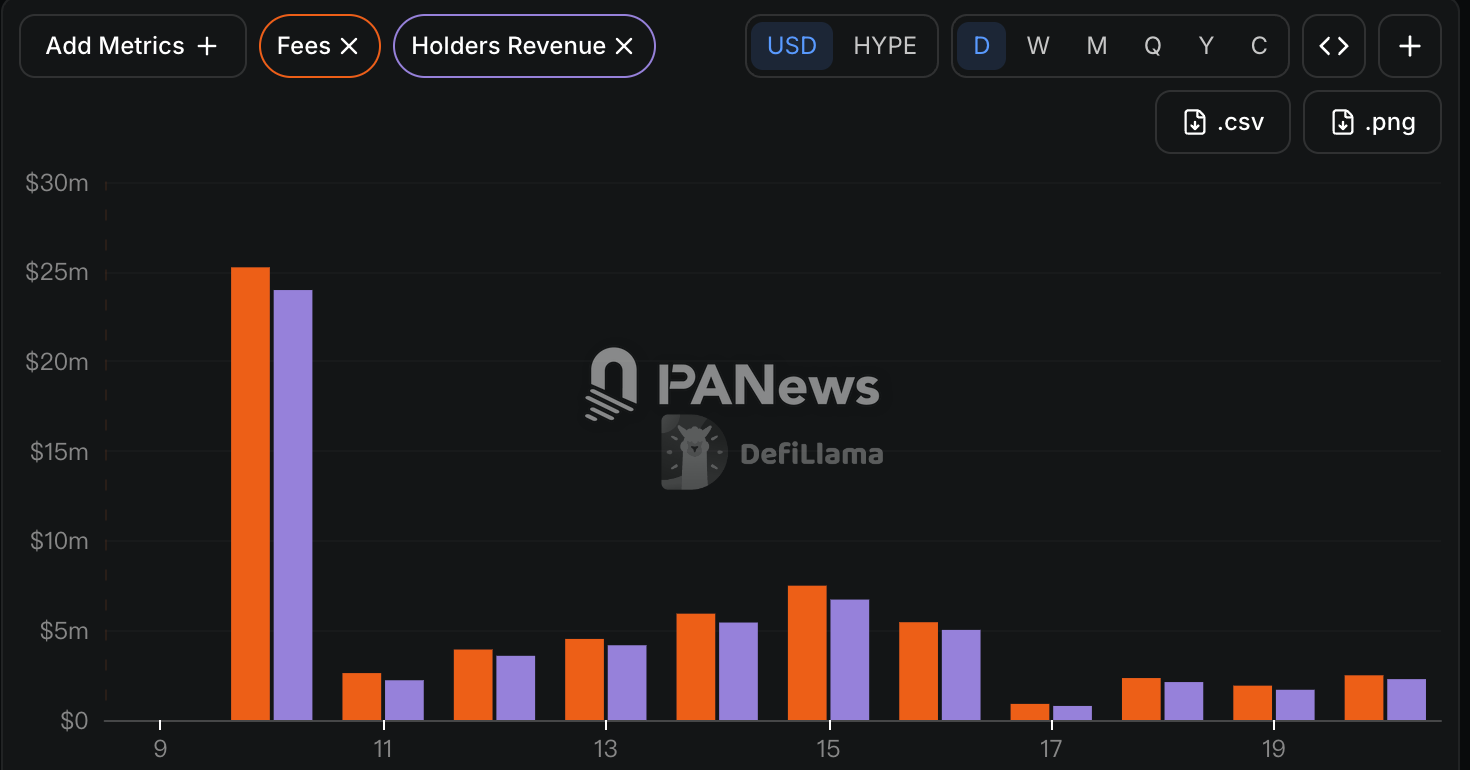
不过,在亮眼数据背后,协议收入并非主要来自常规交易服务收费,而是高度依赖交易者持续的净亏损,真正从盈利平仓中抽取的费用占比极低。具体而言,Papertrade的收入主要来源于LP盈余、交易手续费和清算手续费。其中,LP盈余约5272万美元,占比84%;交易手续费约836万美元,占比13%;清算手续费约137万美元,占比2%。
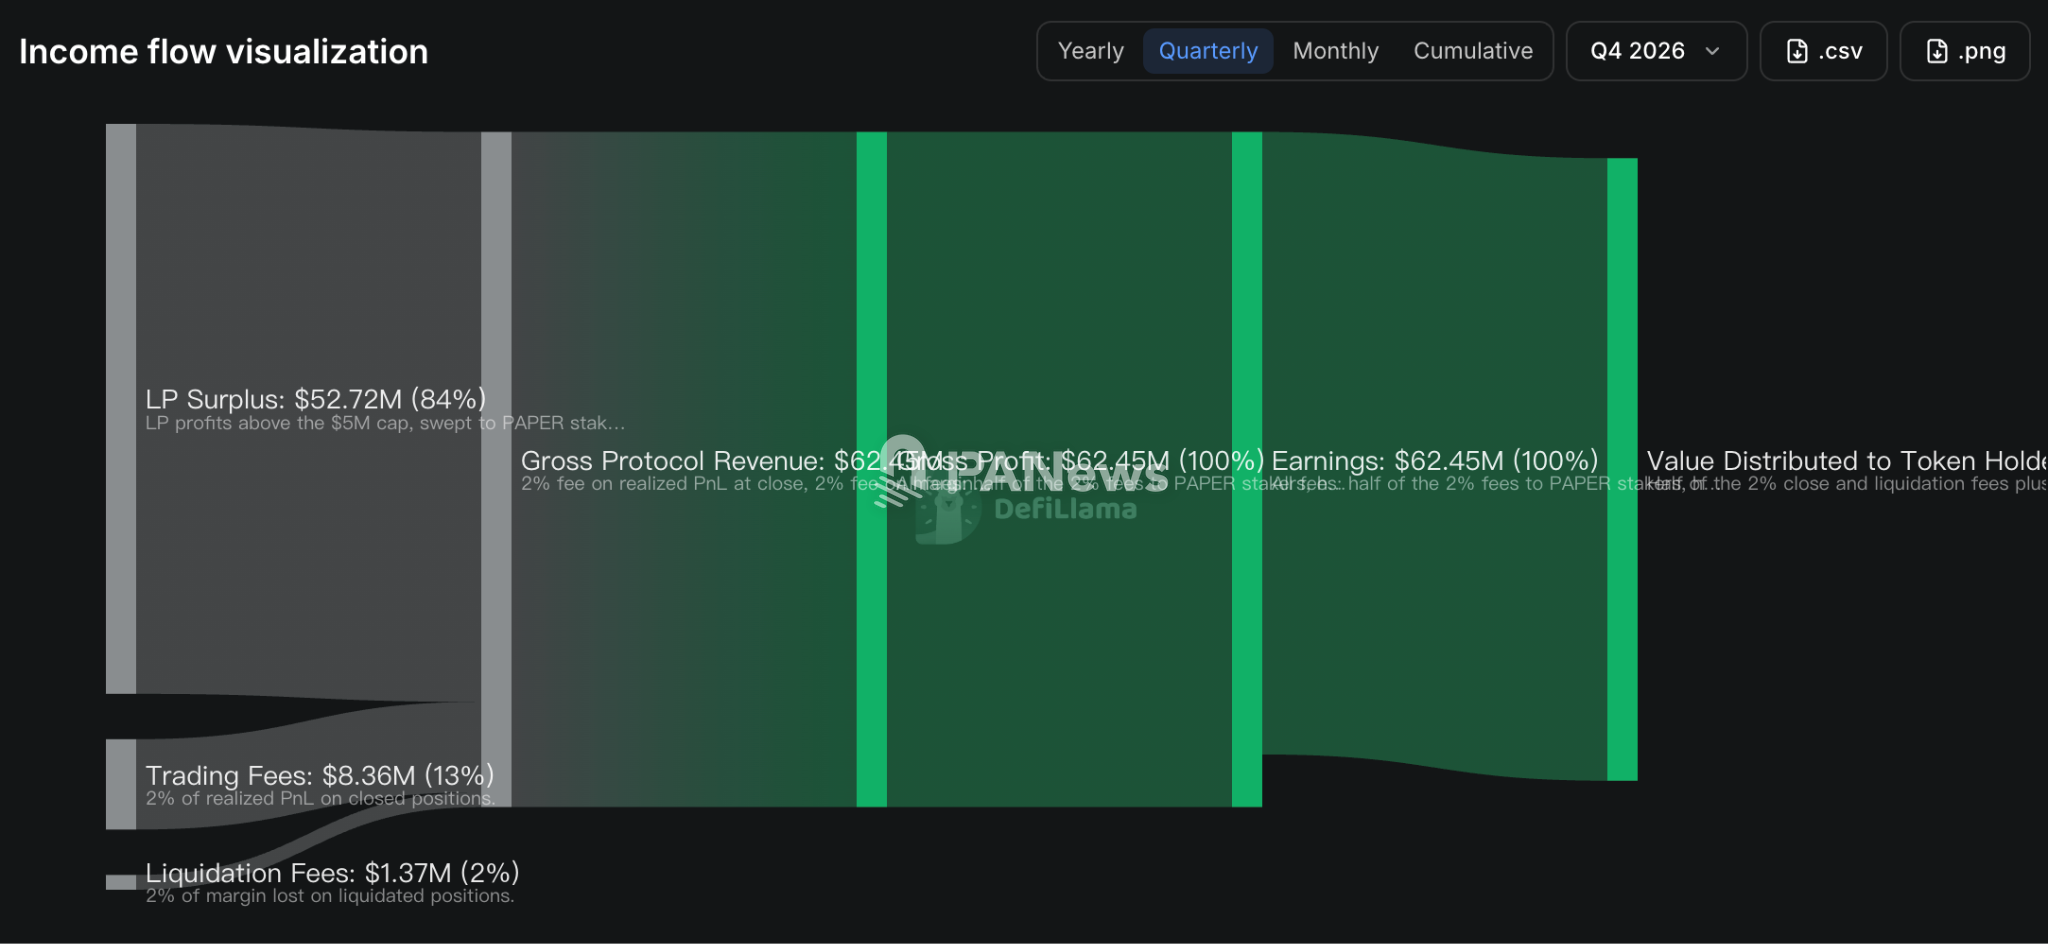
由此可见,当前Papertrade的协议收入存在较大的结构性“水分”。
增长动能减弱,多数大户即便含奖励仍陷亏损泥潭
如今,Papertrade的市场热度已开始消退,用户增长与资金流入均呈现出明显的放缓迹象。
DeFiLlama数据显示,截至10月20日,Papertrade活跃地址约为7,432个,仅占整体地址数的31.4%。尽管近期活跃地址数维持在相对稳定的水平,但较峰值已下滑约42%。每日新增地址也持续走低,最新数据仅为峰值时期的9.6%,新增用户增长显著减速。
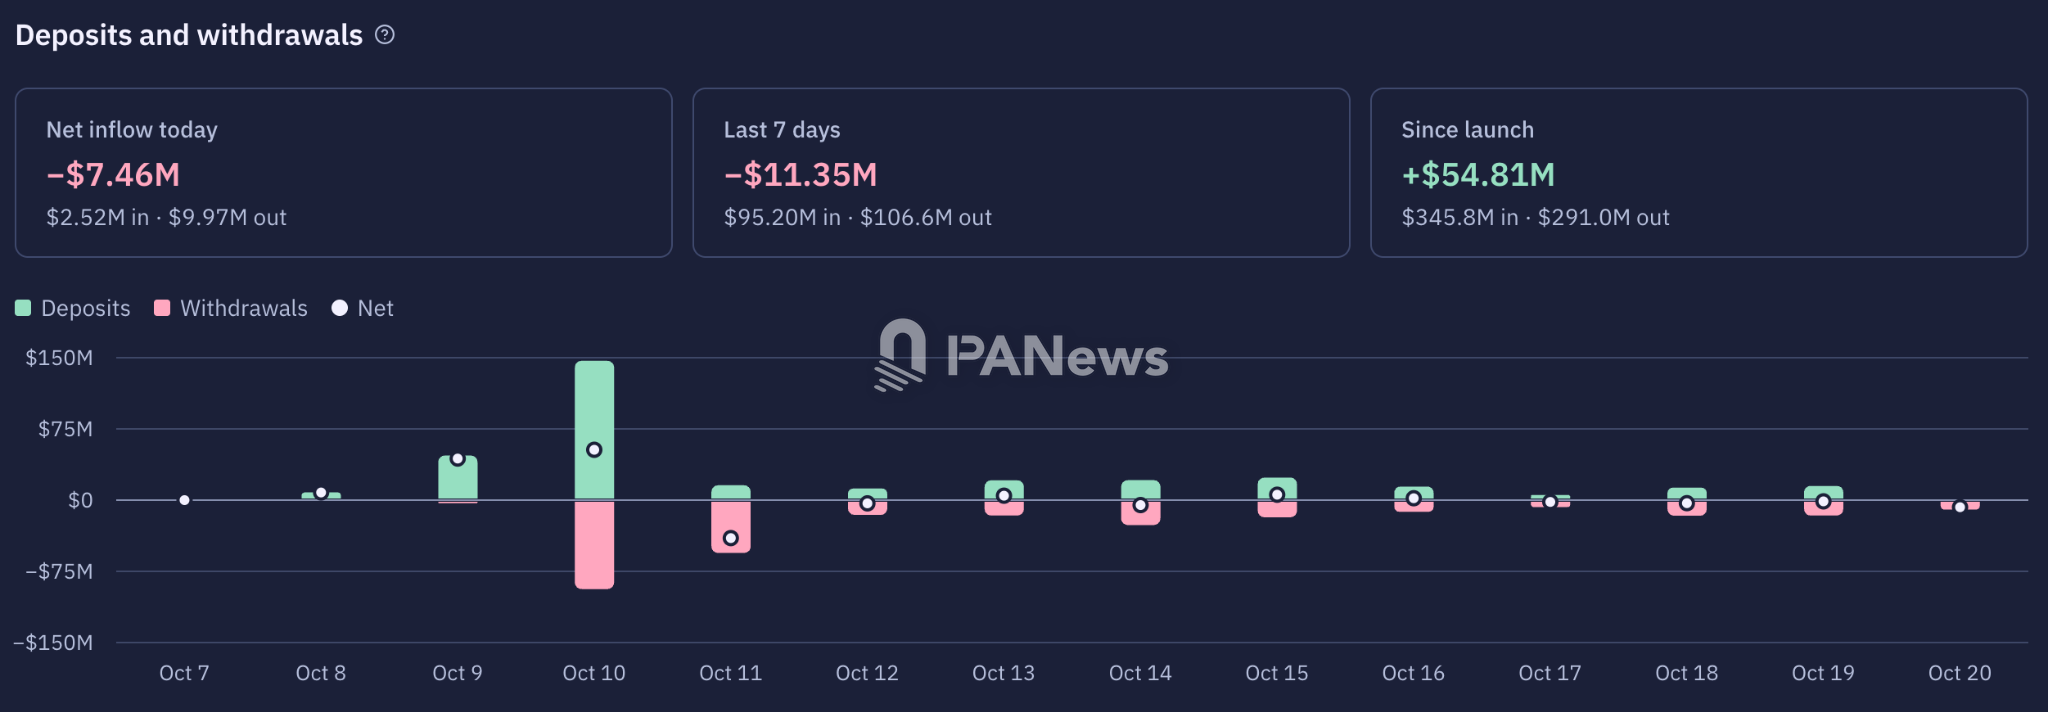
资金端的流入也在减弱。PaperDash数据显示,Papertrade累计存款规模已超过3.4亿美元,单日存款峰值一度接近1.5亿美元。但近期资金流入势头明显趋缓,近7日累计净流出约1135万美元,其中10月20日单日净流出约746万美元。
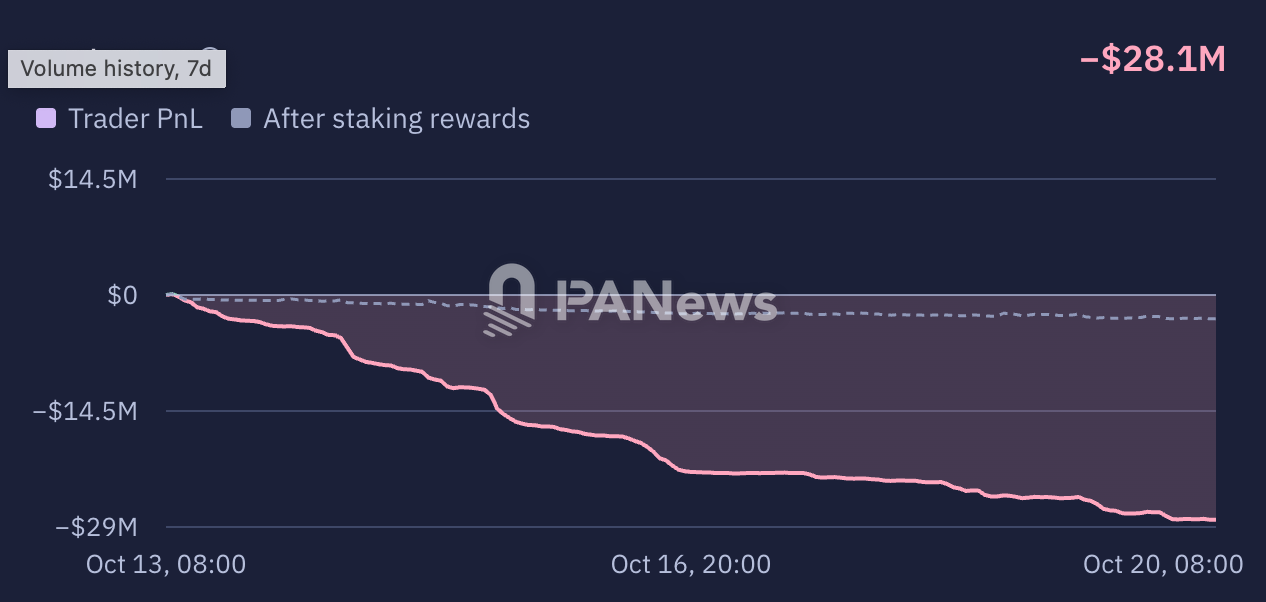
从交易者的实际盈亏状况来看,“亏损即挖矿”并未改变多数参与者承担交易损失的现实。PaperDash数据显示,截至10月20日,交易者累计亏损约为2810万美元,即便计入质押奖励后,累计亏损仍有约298万美元左右。相比之下,质押者累计获得约5633万美元分红,但最近24小时仅有约228万美元,占总额的比例仅为4%。
据Lookonchain统计,在Papertrade亏损金额最大的25名交易者中,有21人在计入USDC奖励后仍处于亏损状态,仅4人实现盈利。这25名交易者合计产生1115亿美元交易量,获得20.6亿枚PAPER,占代币总供应量的23.4%;同时已领取1161万美元USDC奖励,占全部USDC奖励的20.6%。高杠杆玩家“麻吉大哥”黄立成便是其中的典型亏损案例,其累计交易量达15.6亿美元,已实现亏损83.3万美元,位列亏损排行榜第10。他在获得43.7万枚PAPER空投抵扣后,账户仍亏损42.4万美元。
与此同时,PAPER的铸造速率也在急剧下降。目前,每亏损1美元只能铸造约10.3枚PAPER,较上线初期的100枚下降了约九成。这意味着早期参与者享有的高额代币激励正在快速收缩。不过目前来看,资金池余额约496万美元,扣除未平仓浮亏后的净值接近409万美元,排队待付的负债为零。
需要警惕的是,目前Papertrade上比特币多头持仓规模显著高于空头。如果比特币持续上涨,多头交易者可能集中获利,资金池将面临更大的利润兑付压力。协议留在池中的安全垫被设计限制在约500万美元以内,一旦盈利兑付需求超过可用资金,资金池就可能被迅速消耗,并触发兑付排队。相比之下,若市场下跌,多头亏损会为资金池补充流动性,短期偿付压力相对较小。
对Papertrade而言,将交易者亏损转化为增长起点或许不难,真正的考验在于,当短期热度逐渐消退、激励机制持续收缩后,能否依然维持资金池的稳定运转与用户信心。这或许是检验这场链上实验能否走得更远的关键所在。