近期加密市场经历了一段横盘整理期,但ETF资金流向已重回正值区间,稳定币的新增发行量也趋于稳定。此刻,市场焦点集中在一个核心问题上:这是否预示着新一轮牛市的序幕已经拉开?
纵观历史,每一轮牛市的加速爆发,往往伴随着一条全新流动性通道的诞生。无论是早期的代币融资、稳定币,还是后来的ETF及数字资产财库公司(DAT),这些创新机制不断引入场外增量资金,在各资产类别间形成循环,从而推动整个市场完成重新定价。
若新一轮牛市确实在孕育之中,关键在于识别哪条通道将承载新的增量资金。我们判断,现实世界资产(RWA)极有可能是这一角色的最佳候选者。
每轮牛市都始于新资金入场
流动性是牛市的基石,而流动性的注入需要明确的入口。即便全球流动性充裕,也不会自动涌入加密市场。唯有当出现极具吸引力的新通道,将外部资本引入这一资产类别时,加密市场才能真正受益于宏观流动性的扩张。
过去,稳定币、ETF和DAT等新兴通道曾带来持续的单边资金流入,强力推动市场重估。然而,随着时间的推移,这些通道逐渐从增量催化剂转变为日常基础设施,资金进出变得更为自由和平滑。
目前,作为上一周期标志性产物的ETF和DAT已步入常态化阶段。市场正翘首以盼下一条能够驱动下一轮牛市爆发的资金通道。
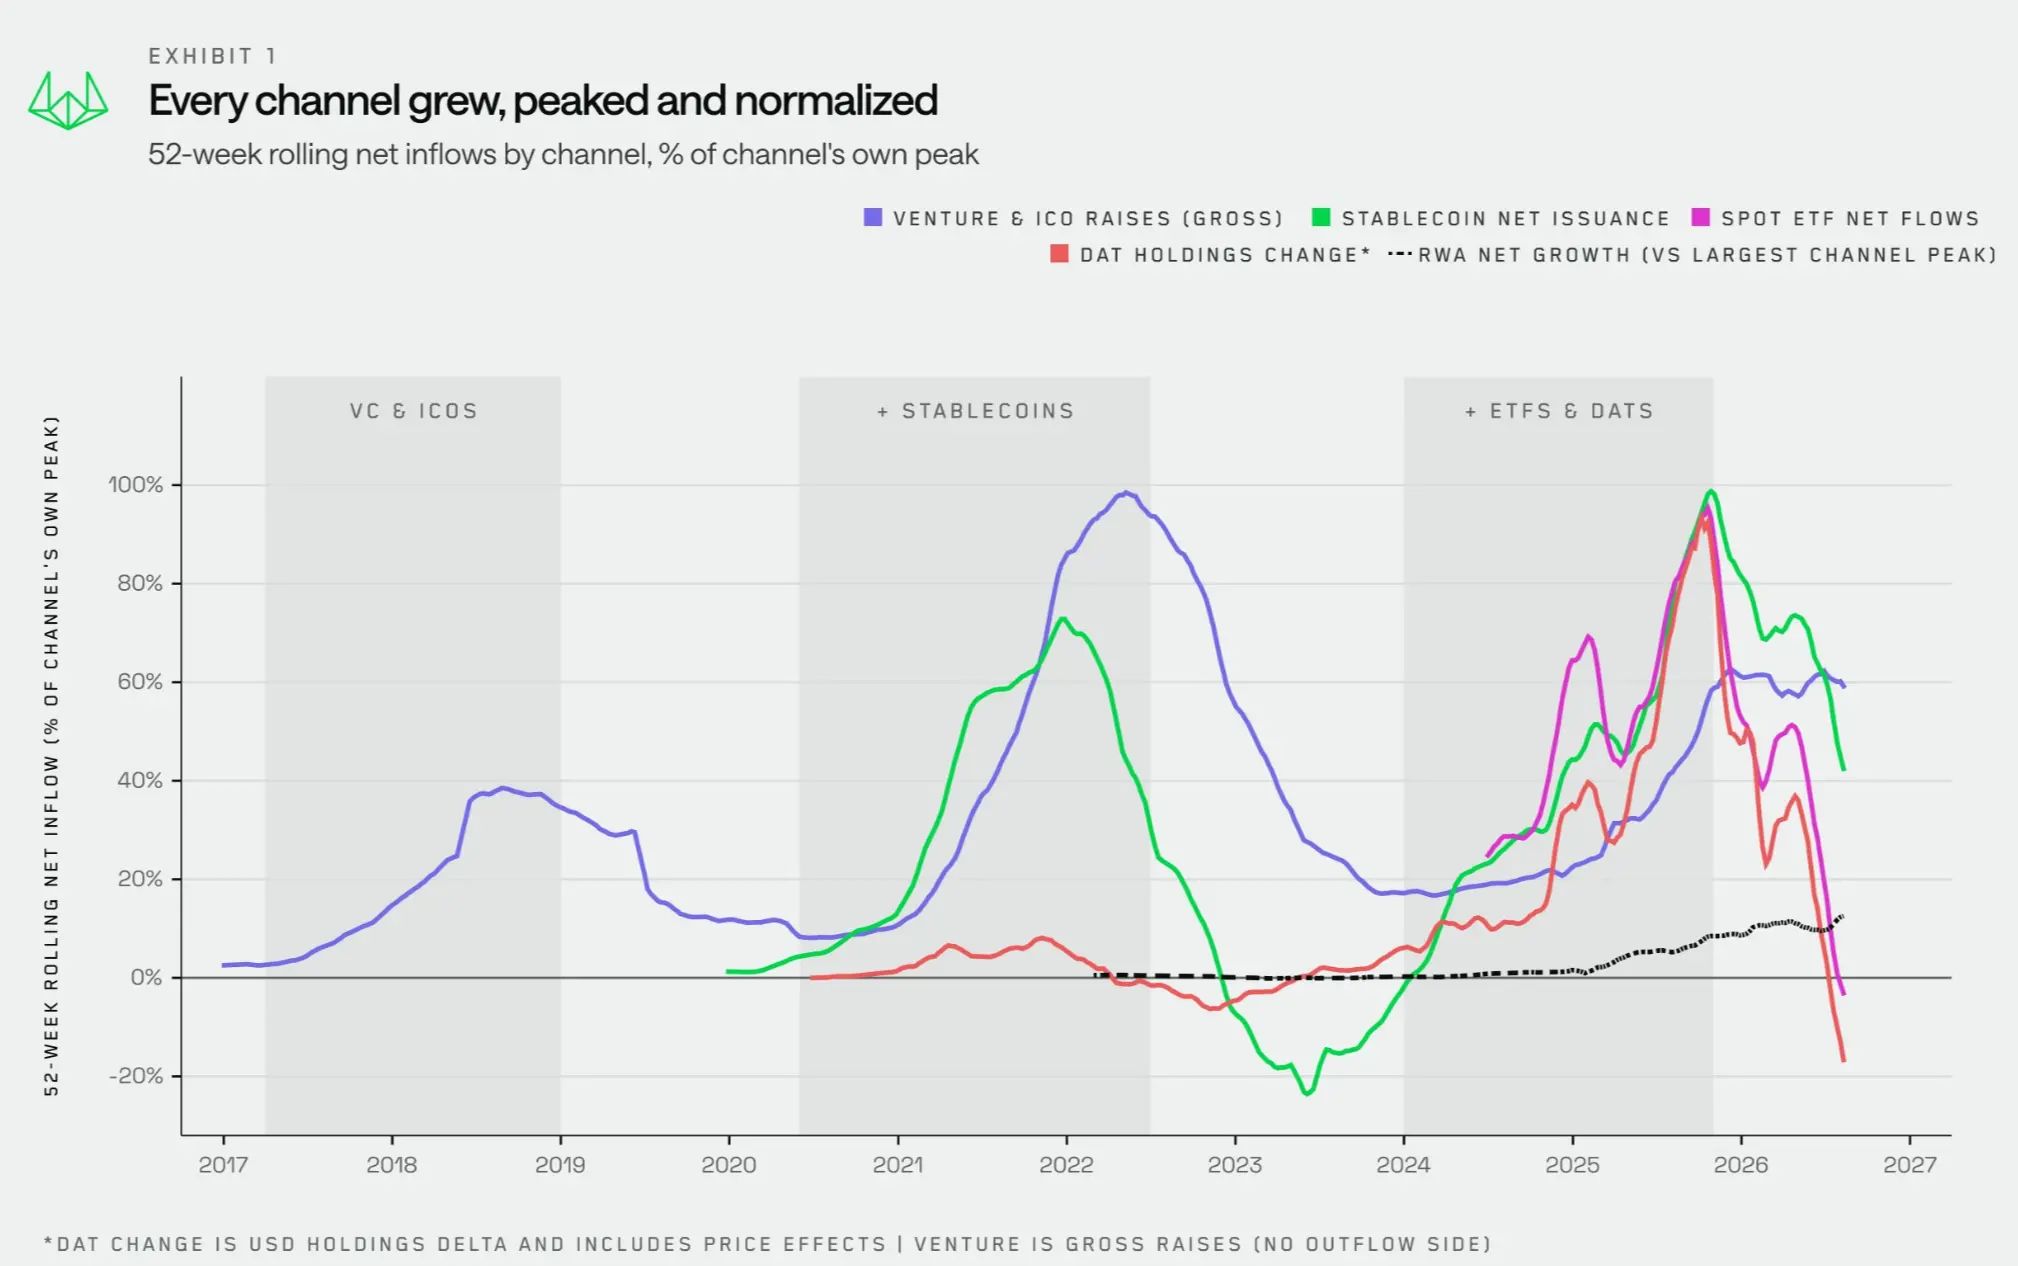
观察历史周期可知,每条资金通道都会经历扩张、见顶直至常态化的完整生命周期,进而催生新的周期:
- VC与早期代币融资(2017—2018 年):风险投资与代币销售引入了首批达到机构规模的资金,为加密市场奠定基础。
- 稳定币(2020—2021 年):一年内净发行规模突破1200 亿美元,构建了链上美元的基础设施,为DeFi繁荣及山寨币周期注入动力。
- ETF与DAT(2024—2025 年):ETF实现净流入630 亿美元,数字资产财库累计增持超1150 亿美元,主要重塑了主流加密资产的估值,但对其他资产的外溢效应相对有限。
图表1中的虚线标示出正在形成的第五条资金通道。尽管RWA目前的净增量与前几代通道的峰值相比尚显渺小,但在其他通道增长乏力之际,它是唯一保持上升态势的通道。下文将阐述为何RWA有潜力成为下一个主导市场的资金入口。
旧通道退潮,新资金仍未到位
在熊市环境中,随着主导通道的衰退,增量资金通常会随之枯竭。如图表2所示,每个周期中总有一两条通道贡献大部分增量,整体资金流入规模也与该通道的峰值同步:2021年占加密市场总市值的12%,而2025年则为10%。
一旦主导通道从增量催化剂退化为普通基础设施,整体资金流入便会迅速逼近零。在近期低点,各类通道的资金流入总额仅相当于加密市场总市值的2.4%。
ETF资金曾短暂转为净流出,大量DAT的交易价格跌至资产净值(NAV)附近甚至折价,使其难以通过估值溢价继续融资增持。与此同时,稳定币供应量遭遇了自Terra崩盘以来最剧烈的收缩。
尽管过去两周这些资金流有所回升,但与以往周期的峰值相比,规模依然微不足道。
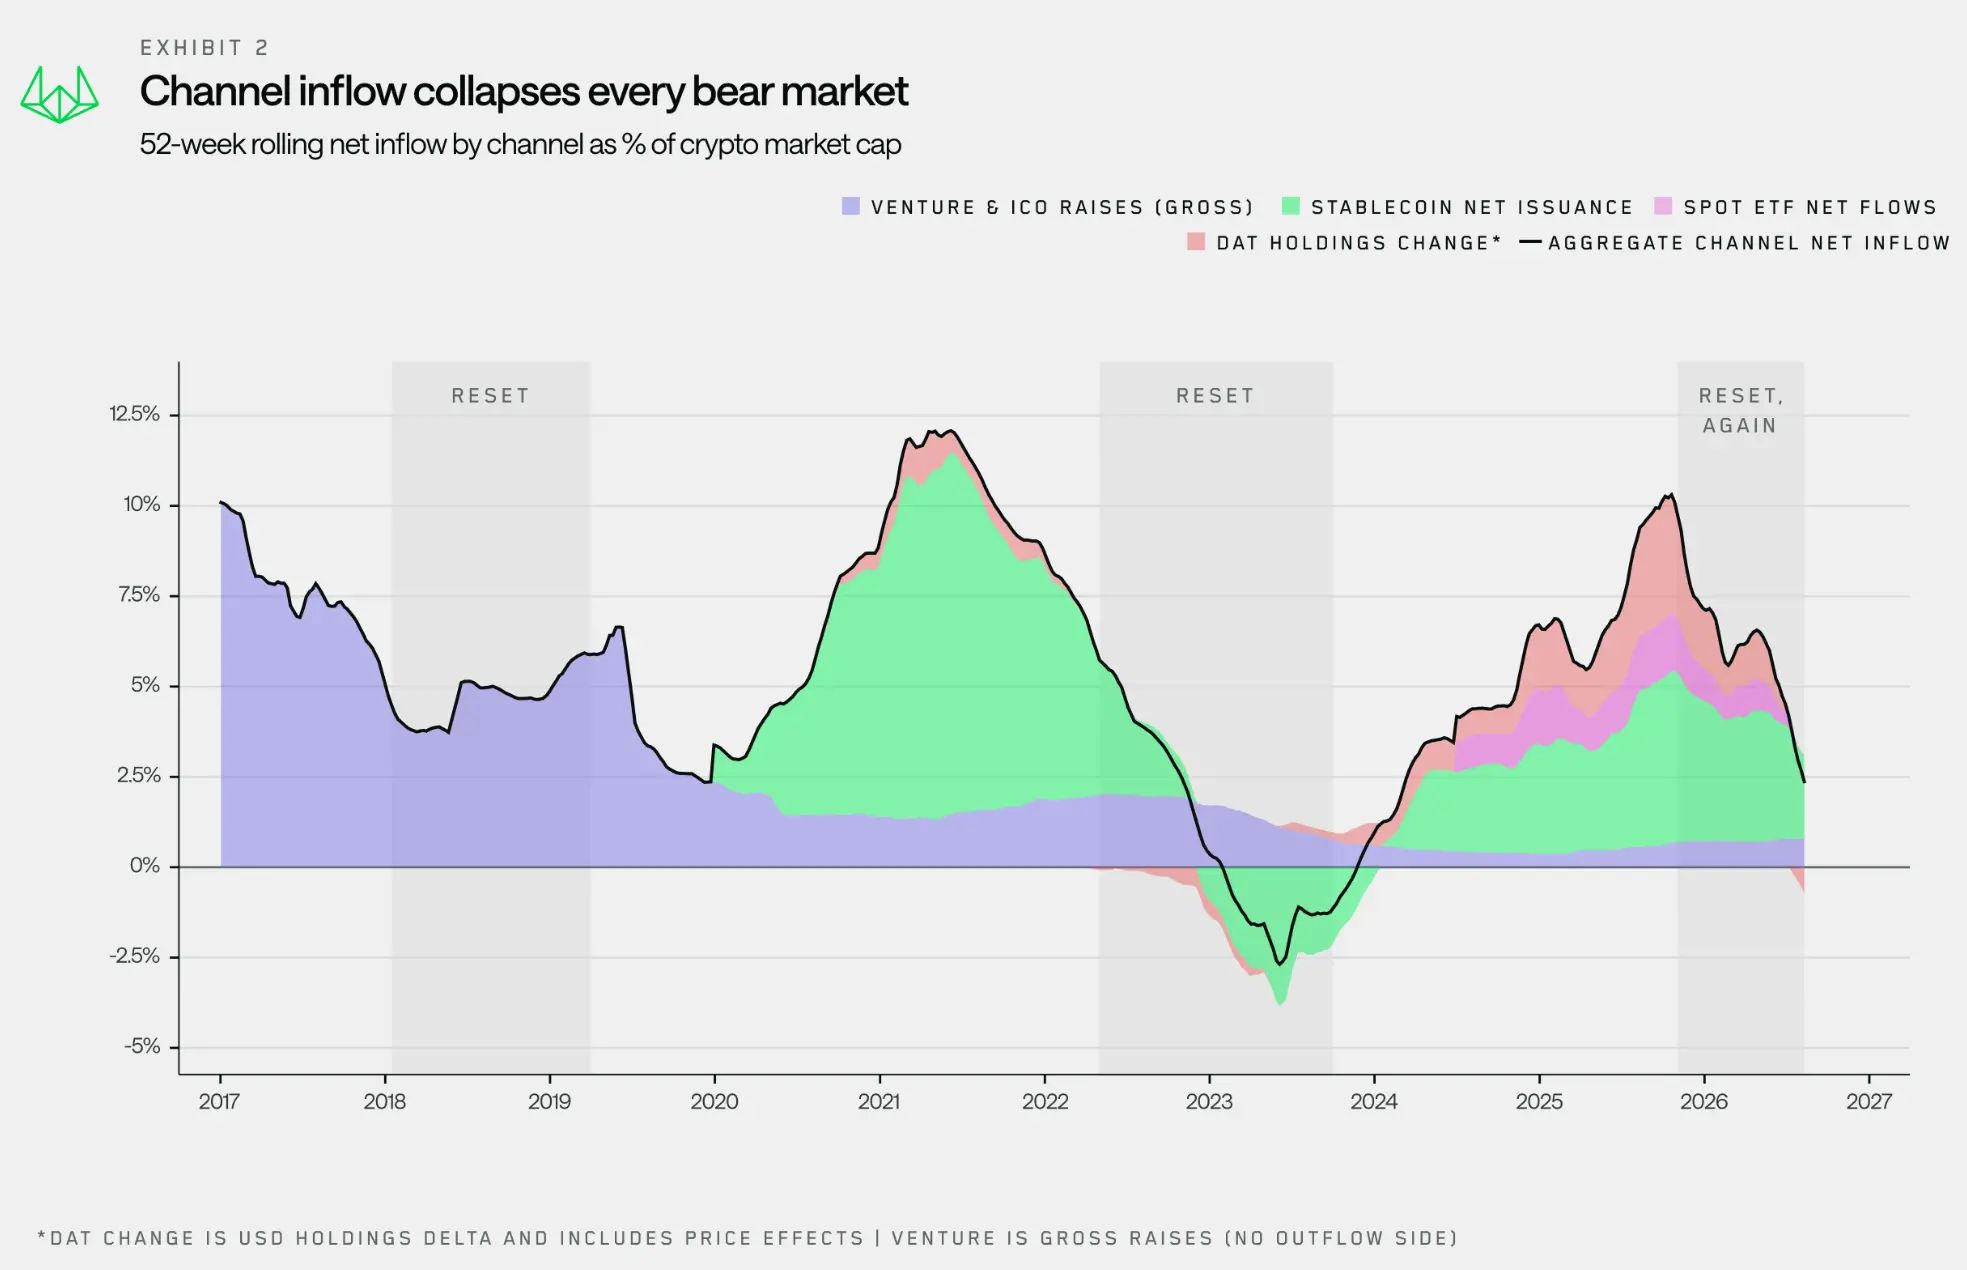
这种收缩并非异象。历史上每次周期重置时,旧通道衰退的同时,新通道通常已开始萌芽。但此次不同,RWA的体量尚不足以完全接棒,与上一轮主导通道相比还相差约一个数量级。其能否成长至足够规模,将决定下一轮周期能否真正启动。
RWA不只是资产上链,更是资金上链
市场普遍将RWA视为“资产上链”,但我们认为,其核心意义在于流动性上链。
过去一年,链上代币化资产规模扩张了近三倍,超过300亿美元。即便在稳定币总供应收缩的背景下,代币化资产仍持续增长。随着资金在两类资产间流动更加顺畅,代币化资产与原生加密资产间的转换壁垒正在降低。
如今,代币化股票、基金与加密资产日益共存于同一钱包,并使用相同的稳定币进行结算。
这种高效的资产转换能力,使代币化超越了单纯的传统资产迁移,演变为一条潜在的流动性通道。我们认为,它可能成为下一轮周期输送增量资金的关键入口。
不同的入场方式
RWA与过往通道的最大差异,体现在资金进入市场的路径上。
此前的通道往往直接为特定资产创造买方需求:VC买入新代币,稳定币资金涌向DeFi和山寨币,ETF与DAT则聚焦主流币及蓝筹山寨币。
代币化则有所不同。初始资金购买的是苹果股票或美国国债基金等非加密资产。然而,一旦资金进入链上生态,再转向BTC或山寨币将变得轻而易举。
过往通道直接将资金推向特定标的,而代币化先将增量资金引入链上体系,随后由资金自行决定配置方向。
因此,RWA的短期冲击不会像ETF首日那样立竿见影。但随着时间推移,进入链上的机构资金可能逐步配置到整个加密生态。同时,随着连接传统资产与加密协议的基础设施日益成熟,资金转换与配置的成本将持续下降。
为什么资金尚未外溢
过去12个月,RWA吸引了约160 亿美元资金,仅为上一轮周期中ETF与DAT最佳12个月合计流入规模的十分之一。这表明该通道仍处于早期扩张阶段。
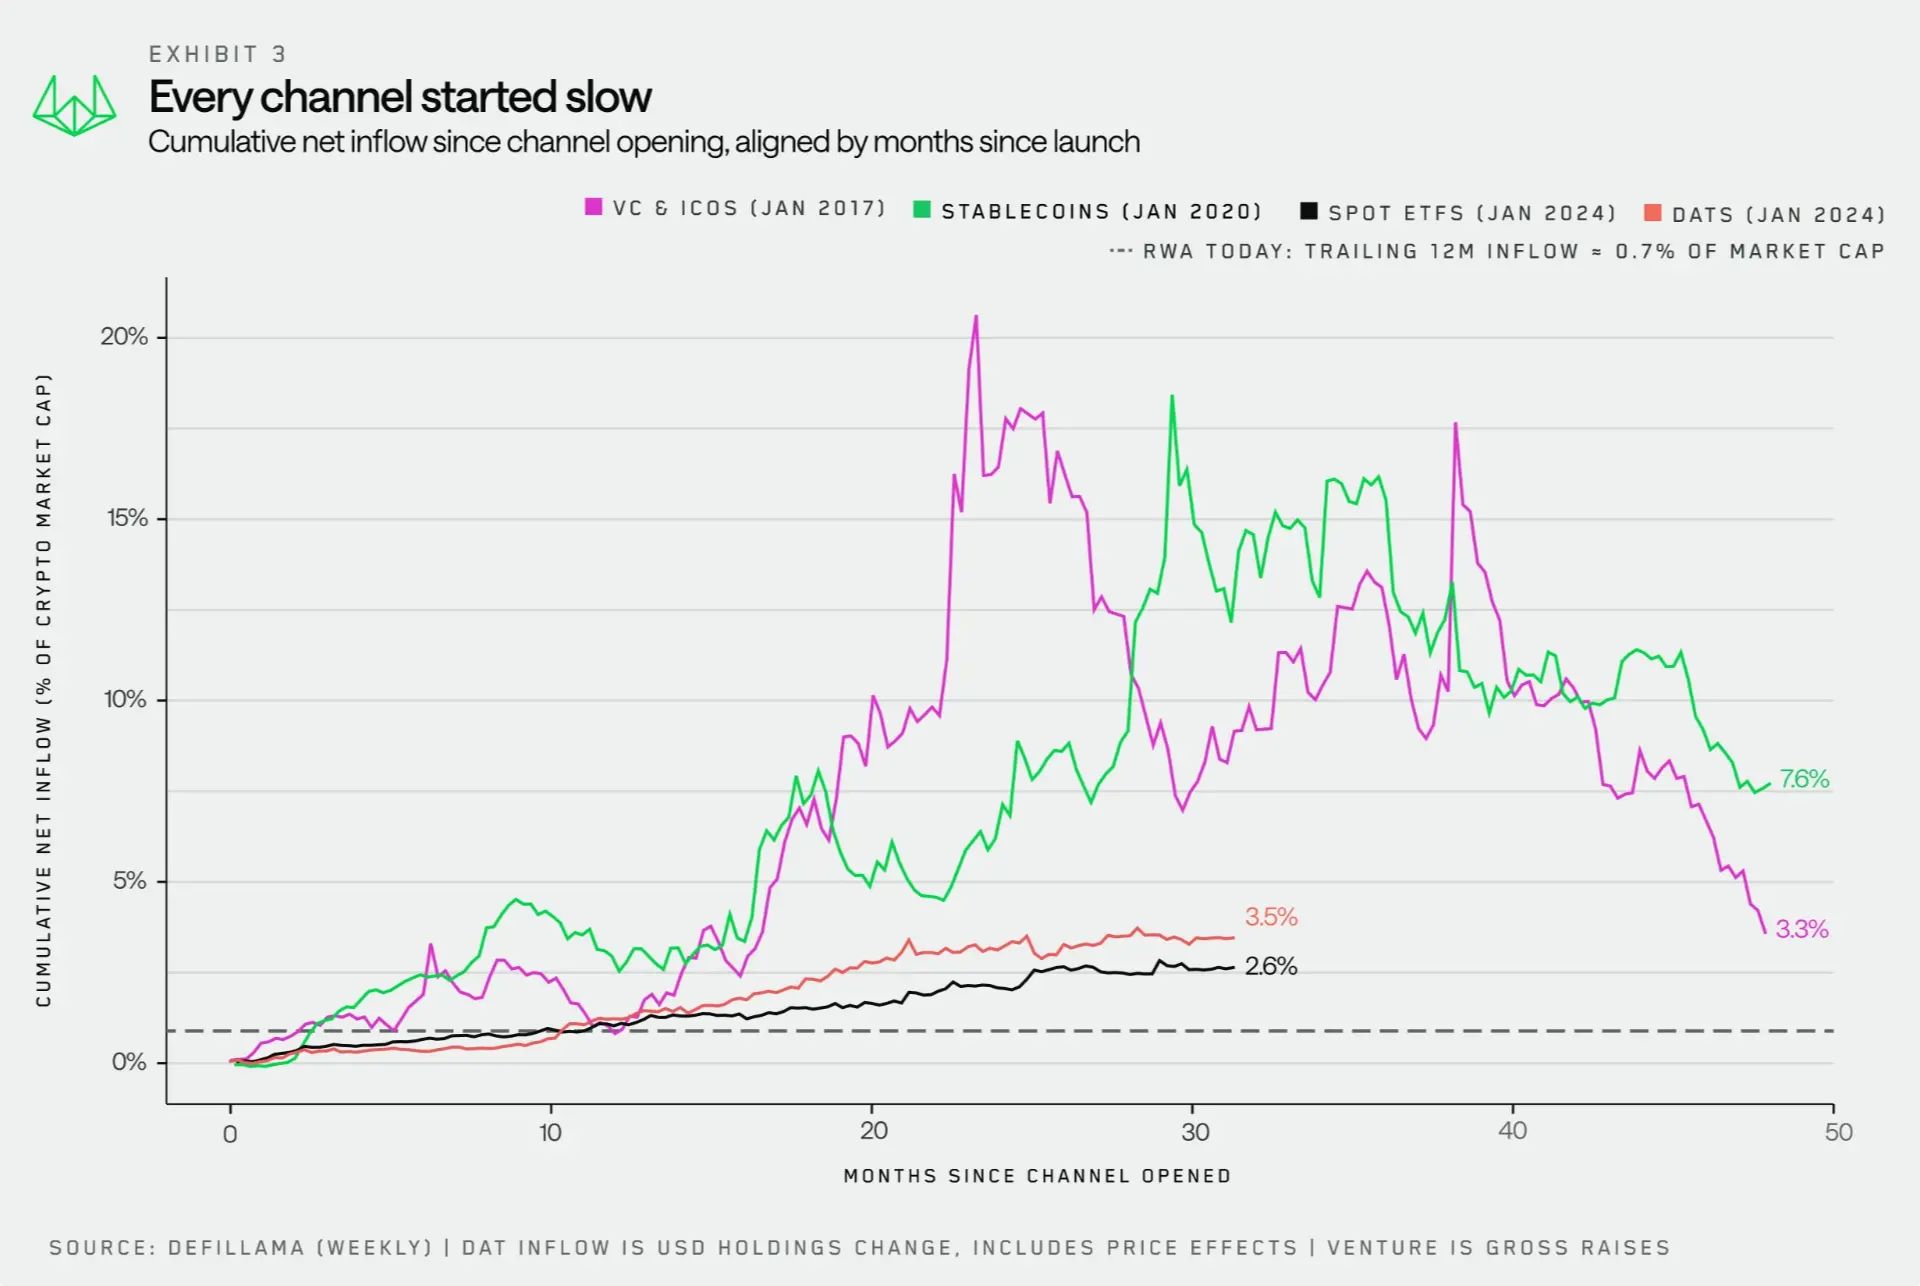
如图表3所示,若从每条通道首次达到可观测规模起算,其资金流入峰值通常出现在成型后的20至60个月内。ETF在第20个月达峰,稳定币在第33个月,VC与早期代币融资则在第54个月。
依此时间轴衡量,RWA通道仅有18个月的历史,过去12个月的资金流入占加密市场总市值的0.9%。这一表现优于同期的DAT,略逊于ETF。这仅说明其处于早期阶段,而非失败。
目前,多数代币化资产仍是现金管理产品、美国国债和货币市场基金,且多局限于设有准入门槛的封闭载体。将这些资产与其他链上市场连接起来的基础设施,直到最近才真正开始运行。
推动这一变化的催化剂来自监管与市场基础设施两端:
- 监管层面:市场结构立法与代币化框架正在扩大代币化证券的合格投资者范围,明确转移规则,推动资产走出封闭的许可制资金池。
- 市场基础设施层面:代币化美国国债及基金正被主流交易平台及DeFi协议广泛接受为抵押品,使原本停滞的链上现金管理资产转化为可在整个链上体系调用的资本。
为什么这对仓位配置很重要
2024至2025年间,资金主要通过封装产品、ETF和DAT进入市场,这些载体主要持有主流币和蓝筹山寨币。因此,BTC、ETH及少数山寨币获得了重估机会。
除Memecoin行情期间存在少量外溢外,绝大多数山寨币并未获得显著买盘;这部分外溢资金主要源于BTC和SOL上涨带来的财富效应。
等待全面山寨季的投资者,实际上是在等待一笔在结构上无法抵达这些资产的资金。本轮牛市结束后,或许并未引发普遍的市场狂热。那些清楚ETF和DAT资金流向限制的投资者,能更精准地预判哪些资产将获得买盘。
本次周期有两个关键问题亟待解答:
- RWA资金进入链上后流向何方?除了停留在原有载体,它们是否会渗透至其他链上市场?
- 若资金开始流动,价值最终沉淀何处?哪些资产受益?哪些结算网络、抵押品平台及DeFi基础协议能捕获这些活动?
理解代币化资产主要由机构持有而非短线交易者持有至关重要。这意味着,若下一轮周期由RWA驱动,行情可能不会过于疯狂,但持续时间更长。至少,RWA为加密市场提供的结构性支撑,更可能呈现温和而持久的特征。
过去两周,包括ETF和稳定币新增发行在内的传统通道重现资金流入。这有助于市场复苏,但要形成完整周期,仍需一条新的增量资金通道。
历史表明,每轮牛市均伴随新通道的持续扩张。目前看,RWA似乎是唯一沿此路径发展的候选者。
随着市场进入新周期,我们将密切关注:已上链的机构资产能否走出封闭载体,更多地作为抵押品进入DeFi,并产生超越现金管理需求的资金流。唯有这些变化真正发生,RWA方能验证其作为下一轮牛市流动性通道的潜力。