Robinhood Chain 已迅速崛起为链上最具活力的资金聚集地之一。Meme 币、股票代币(Coin Stocks)以及高收益协议交替升温,众多早期入场者已成功捕获第一波红利。
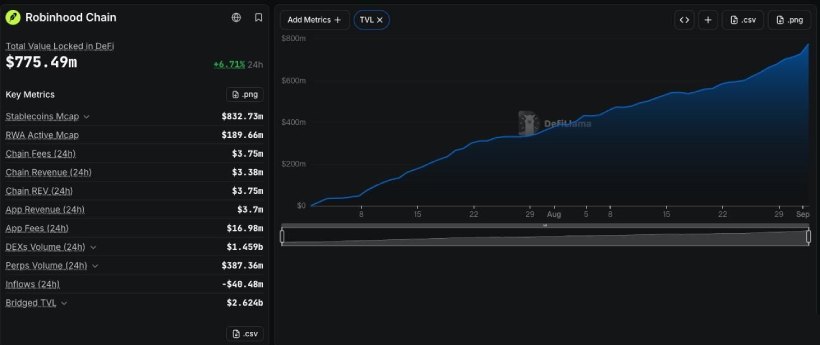
根据 DefiLlama 于 9 月 2 日披露的数据,Robinhood Chain 的 DeFi 总锁仓量(TVL)已攀升至约 7.75 亿美元。同日,其去中心化交易所(DEX)的 24 小时交易量约为 14.5 亿美元,过去 7 天累计成交高达 77.8 亿美元,链上收入规模一度跻身主流公链前列。
当前市场最引人注目的趋势莫过于「股票代币与 Meme 配对」:Meme 币不再局限于与 ETH 或稳定币建立交易对,而是直接以 NVDA、AAPL、SPCX 等股票代币作为计价资产。
例如,在 AI/NVDA 交易对中,AI 的价格由相对 NVDA 的汇率决定,同时也受 NVDA 自身价格波动的影响。以 7 月份为例,$AI 和 $REAL 等 Meme 币与 NVDA 配对后,显著推动了 NVDA 股票代币在链上的活跃度;到了 8 月底,$AI 的市值甚至短暂突破了 1 亿美元大关。
需要注意的是,持有 AI 并不等同于拥有 NVIDIA 的股权。NVDA 仅作为流动性池另一侧的抵押品存在,AI 不具备对 NVDA 的任何股权或赎回权利。
这种模式的独特之处在于,Meme 币能够借助热门股票构建叙事逻辑,同时将炒作 Meme 的资金导入股票代币的流动性池中。Launchpad 平台进一步将这一流程标准化,通过联合曲线(Bonding Curve)或自动做市商(AMM)机制启动交易。
在这场热潮中,Robinhood Chain 上也涌现出一批表现亮眼的 DeFi 项目,值得深入探讨。
Pons:领先的 Meme 发射平台
官网:Pons
文档:Pons Docs
Pons 可被视为 Robinhood Chain 上的 Pump.fun。该项目首先通过 Bonding Curve 进行交易,待满足特定条件后,代币将迁移至 Uniswap V4。
其交易费率并非固定统一,而是由“基础交易费”加“创建者税(Creator Tax)”组成,具体参数由各项目自行设定,且在发行后不可随意上调。
新币开盘阶段还设有狙击税(Snipe Tax)。官方文档显示,在极早期阶段,买入税率可能高达约 25%,但会在数秒内迅速衰减至零。因此,普通玩家无需为了争夺首发秒位而与机器人进行高频竞争。
此外,还需关注价格冲击(Price Impact)。假设一个 Meme 币的买卖综合税率均为 4%,即便价格保持不变,单次买卖的理论损耗已接近 7.8%。若叠加小体量池子的滑点影响,实际磨损可能更高。
近期,Pons 推出了 PONZ 代币,并引入了资金库(Treasury)、协议自有流动性(Protocol-Owned Liquidity)及借贷功能。目前官网显示的 PONZ 借款利率约为 0.5%。
The Index:以 Meme 手续费购买股票代币
官网:The Index
The Index 的机制较为直观:针对 INDEX 代币的交易收取 3% 的 ETH 手续费,协议随后使用部分手续费购入 NVDA、AAPL、TSLA 等股票代币,并按比例分配给符合条件的 INDEX 持有者。
简而言之,流程为:INDEX 交易 → 征收手续费 → 购买股票代币 → 分发给持有者。
截至最新数据,协议已累计收取数百枚 ETH 的手续费,并分发价值超百万美元的股票类资产;DefiLlama 数据显示,该协议的累计收入及持有人收益均已达百万美元级别。
该模式的核心短板在于收入高度依赖 INDEX 自身的交易量。
同时,3% 的交易税费相对较高。若买卖各征收一次 3%,不计滑点,一次完整进出的理论损耗约为 5.9%。对于短线交易者而言,频繁进出产生的成本极易抵消所谓的“股票分配收益”。
Ripe Protocol:股票抵押借贷与 Meme 挖矿
官网:Ripe Protocol
文档:Ripe Docs
Ripe Protocol 近期受到较多关注,主要提供两种玩法。
第一种是股票代币抵押借款。用户可存入 NVDA、AAPL、GOOGL、TSLA、SPCX 等资产,抵押后借出协议稳定币 GREEN,从而在不抛售股票敞口的情况下获取流动性。
新借款需支付约 0.25% 的开仓费(Origination Fee),此后还需持续缴纳借款利息。
第二种是社区农场(Community Farms)。PONS、INDEX、AI、CASHCAT 等 Robinhood Chain 生态内的热门 Meme 币均可存入农场以赚取 RIPE 代币,目前部分池子的年化收益率仍维持在数十个百分点。
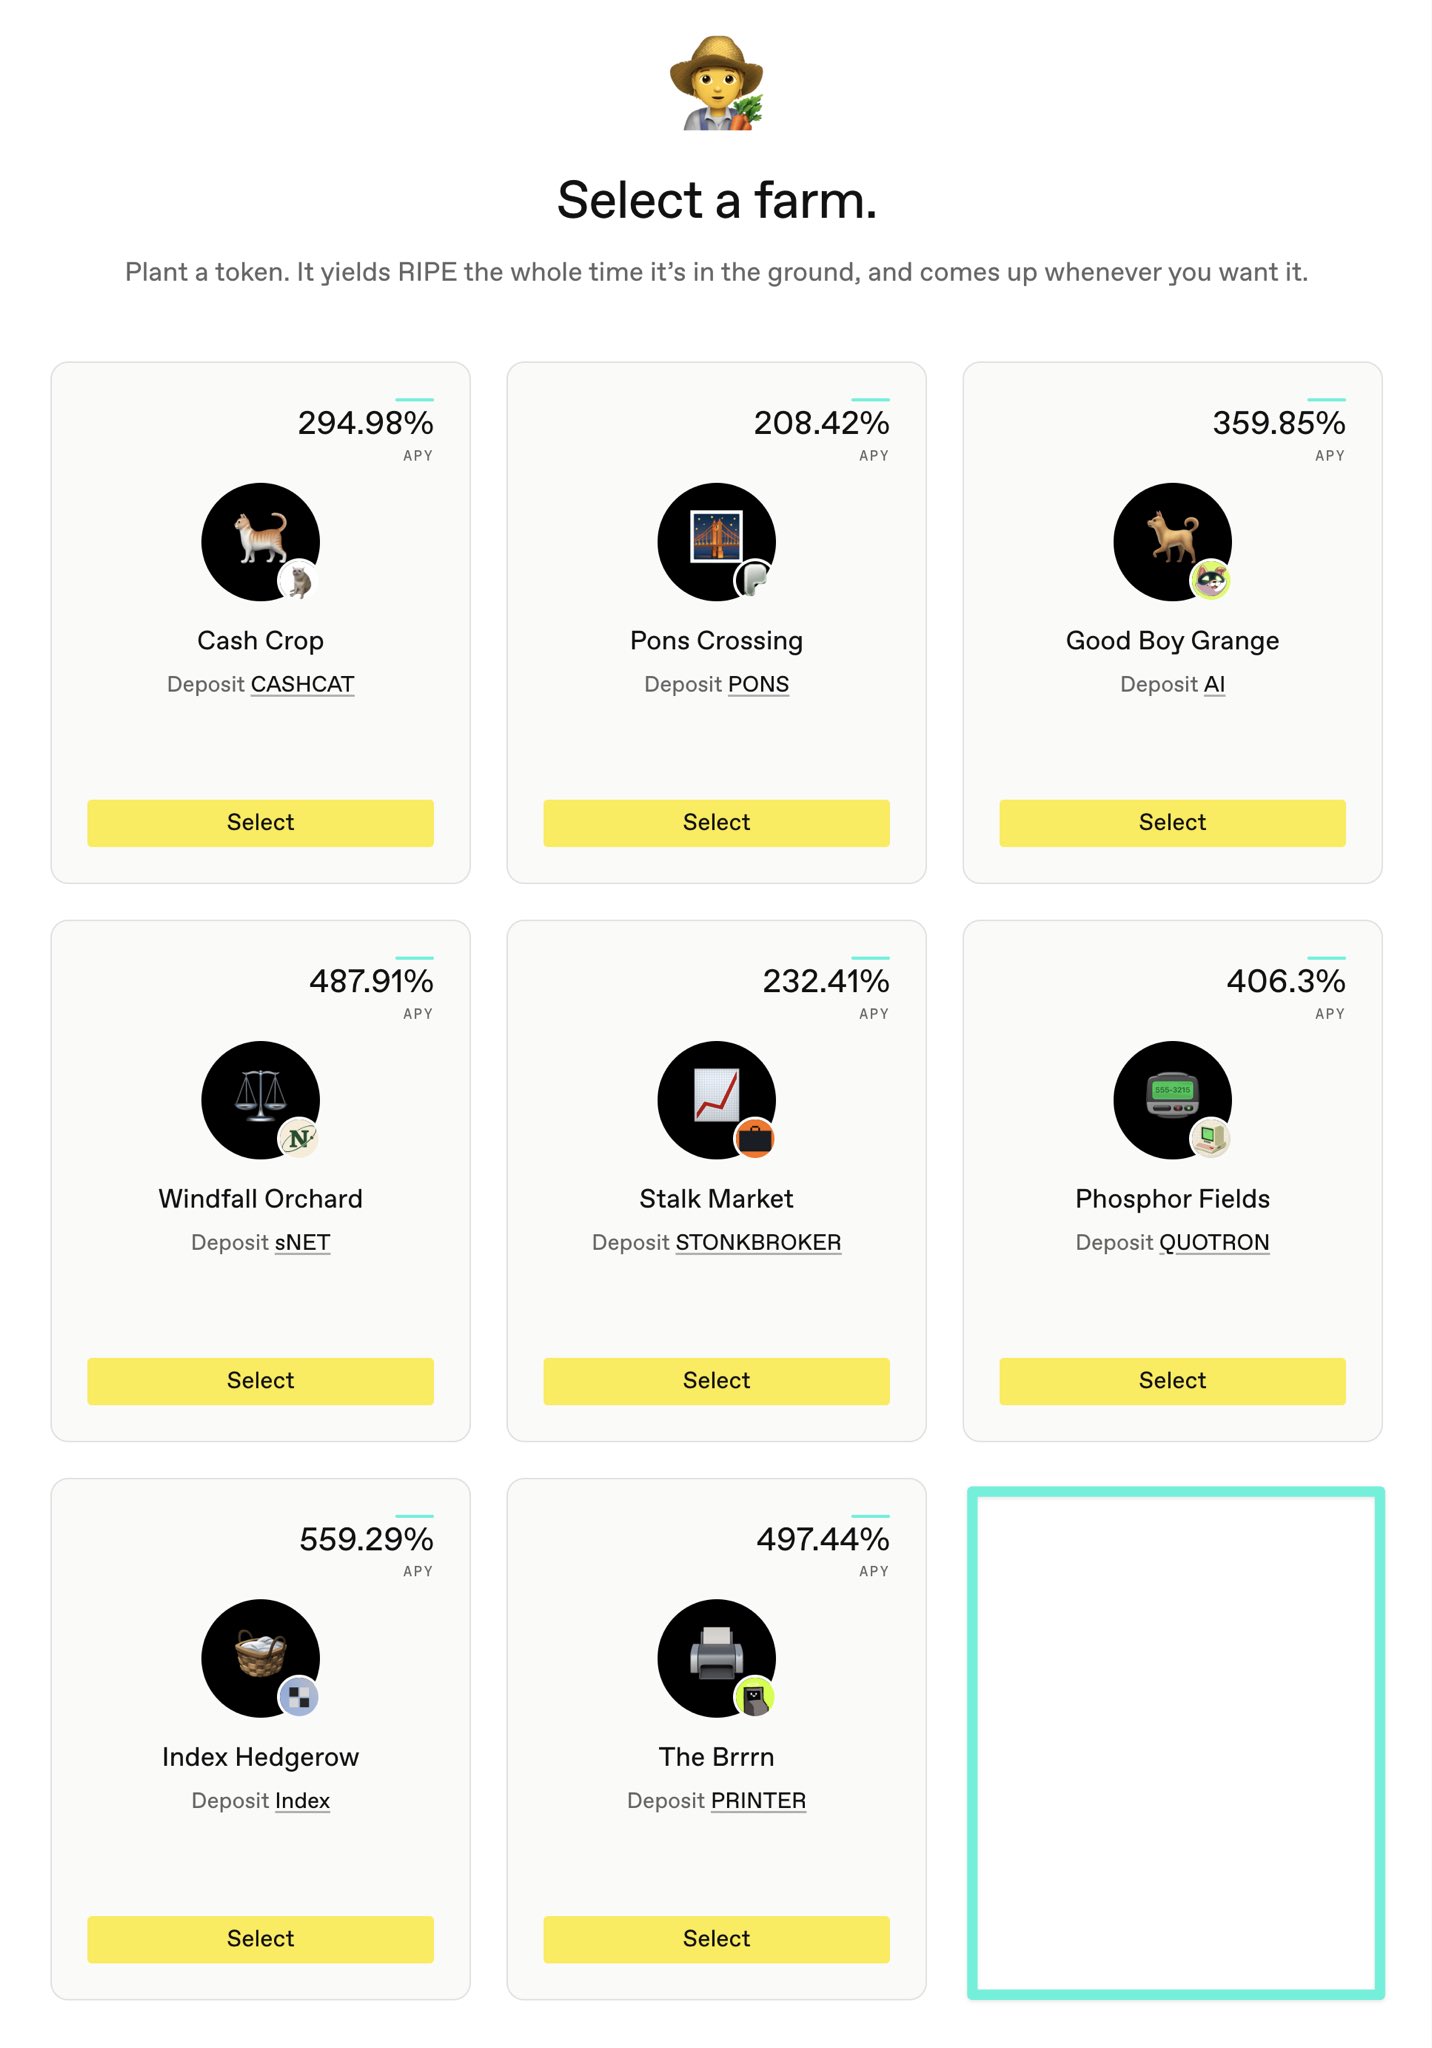
此类农场模式类似于 2020 年的“食物农场(Food Farm)”,但需警惕的是,高年化收益率很大程度上源于 RIPE 代币的通胀排放,并不代表底层项目产生了同等的现金流收益。
若选择用股票代币抵押借入 GREEN,必须高度重视清算风险。不同资产的清算惩罚幅度在 5%—15% 之间,加之清算执行者的奖励机制,界面上允许的最高抵押借款比例并不一定适合普通用户的安全操作区间。
EARN:让股票代币自动化赚取做市费
官网及文档:EARN
EARN 专注于股票代币的自动化做市服务。
用户可将股票代币、USDG 或两者组合存入金库(Vault),系统会自动将资产部署到集中流动性池,并根据市场价格动态调整做市区间。收益主要来源于交易者支付的实际兑换手续费。
其收益分配结构清晰:
流动性的手续费收益中,85% 归金库用户所有,15% 分配给策略提供方。
需注意,这 15% 是从产生的收益中抽取,而非直接从本金中扣除。
然而,提供流动性还面临一项未直接体现为“手续费”的风险成本:无常损失(Impermanent Loss)。
例如,当 NVDA 价格单边上涨时,流动性池会不断卖出部分 NVDA 以换取另一侧资产,最终可能出现“手续费收益跑输直接持有 NVDA”的情况。因此,评估 EARN 时不能仅看年化收益率,还需对比金库净值与直接持币的收益表现。
hoodfi:对冲方向性风险
官网:hoodfi
hoodfi 的策略更为精细化。
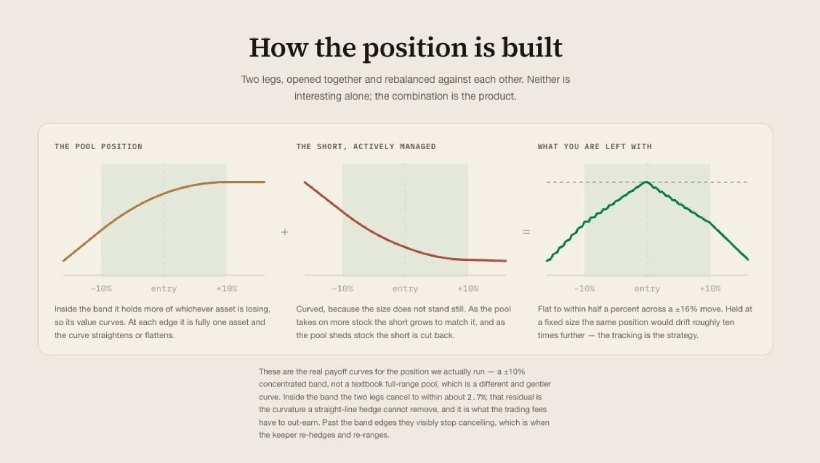
普通的 NVDA/USDG 流动性提供者虽能赚取手续费,但仍承担 NVDA 的价格波动风险。hoodfi 则在主流动性仓位之外建立对冲仓位,旨在降低股票本身的方向性敞口,使收益更多聚焦于交易手续费。
通俗理解,即不赌 NVDA 的涨跌方向,而是押注未来链上 NVDA 交易量的持续性。
目前该项目仍处于早期阶段。官网展示的覆盖市场流动性和交易量并非 hoodfi 自身的总锁仓量,且尚未公开如 EARN 般明确的策略抽成结构,因此现阶段更适合作为观察标的。
普通投资者易忽视的关键细节
此类项目页面展示的年收益率往往颇为诱人,但在实际操作前,务必将所有隐性成本纳入计算。
The Index 的一次完整交易,仅 3% 的交易税就会导致近 5.9% 的损耗;Pons 的小币种还需叠加创建者税、狙击税及滑点;Ripe 需计入开仓费、借款利息及潜在的清算成本;EARN 则要扣除 15% 的策略分成,并考虑无常损失。
因此,面对 50% 或 80% 的高年化收益,建议先进行如下测算:
预计持有期间的实际净收益 = 账面收益 – 买卖税费 – 滑点损耗 – 策略抽成 – 借款成本。
若持仓时间仅为数天,高昂的年化数据并无参考意义。一次 5%—8% 的进出磨损,很可能远超这几天所能获得的农场收益。
最近链上地址 0x7e3ba 的操作生动展示了本轮行情的激进程度。据 9 月 1 日的链上追踪数据披露,该地址先用约 10.65 万美元购入 1180 万枚 CASHCAT,随即全部卖出获利约 67.26 万美元,单笔实现利润约 56.6 万美元。随后,它又投入约 11.37 万美元买入 1020 万枚 PONS,仅卖出约 110 万枚便收回 11.71 万美元,基本回收本金,剩余约 910 万枚 PONS 当时价值约 420 万美元。这两笔操作总投入约 22 万美元,账面及已实现利润一度超过 470 万美元。
此案例虽难以简单复制,但其操作逻辑值得借鉴:并非在几十个小币种间频繁切换,而是较早布局少数已形成流动性的头部资产;在价格上涨后分批卖出以收回本金,让剩余仓位继续暴露在高风险高回报的市场中。
对于本金仅为几千美元的普通玩家而言,更具参考价值的是:先精确计算交易税和滑点,严格控制单笔仓位;在涨幅可观时分批退出以锁定本金,切勿将高年化预期或账面浮盈误认为是落袋为安的利润。
至此,关于 Meme 配美股、Robinhood Chain 是否迎来 DeFi Summer 的探讨暂告一段落。更多关于 Robinhood Chain 热门 DeFi 项目的深度分析,敬请查阅往期文章或持续关注后续更新。感谢大家的支持!