顶级投行高盛近日发布最新研究报告,对互联网券商Robinhood的长期发展前景持积极态度。报告特别指出,机构高度认可其旗下新兴预测市场业务Rothera的增长潜力,并据此给出了最高195亿美元的估值预期。
自上线以来,Rothera迅速在全球预测市场中占据领先地位,展现出强劲的营收能力。这一乐观评级不仅印证了Robinhood在创新业务领域的核心竞争力,也凸显了其巨大的成长空间。
数月内跻身全球前五名
目前,Robinhood正致力于将预测市场从一项快速增长的经纪业务,逐步转型为由自身主导控制的基础设施体系。
高盛在报告中深入剖析了Rothera的业务架构。作为由Robinhood、Susquehanna International Group(SIG)以及MIAX分别持有45%、45%和10%股权的预测市场交易所,Rothera由Robinhood实际控制。因此,在财务处理上,Rothera的全部收入和费用均合并至Robinhood的财务报表中,随后通过非控制性权益的方式,将55%的净利润分配给其他股东。
这一会计结构意味着,虽然Rothera产生的收入全额计入Robinhood营收,但最终仅45%的净利润归Robinhood股东所有。准确理解这一关系,是评估Rothera实际贡献的关键所在。
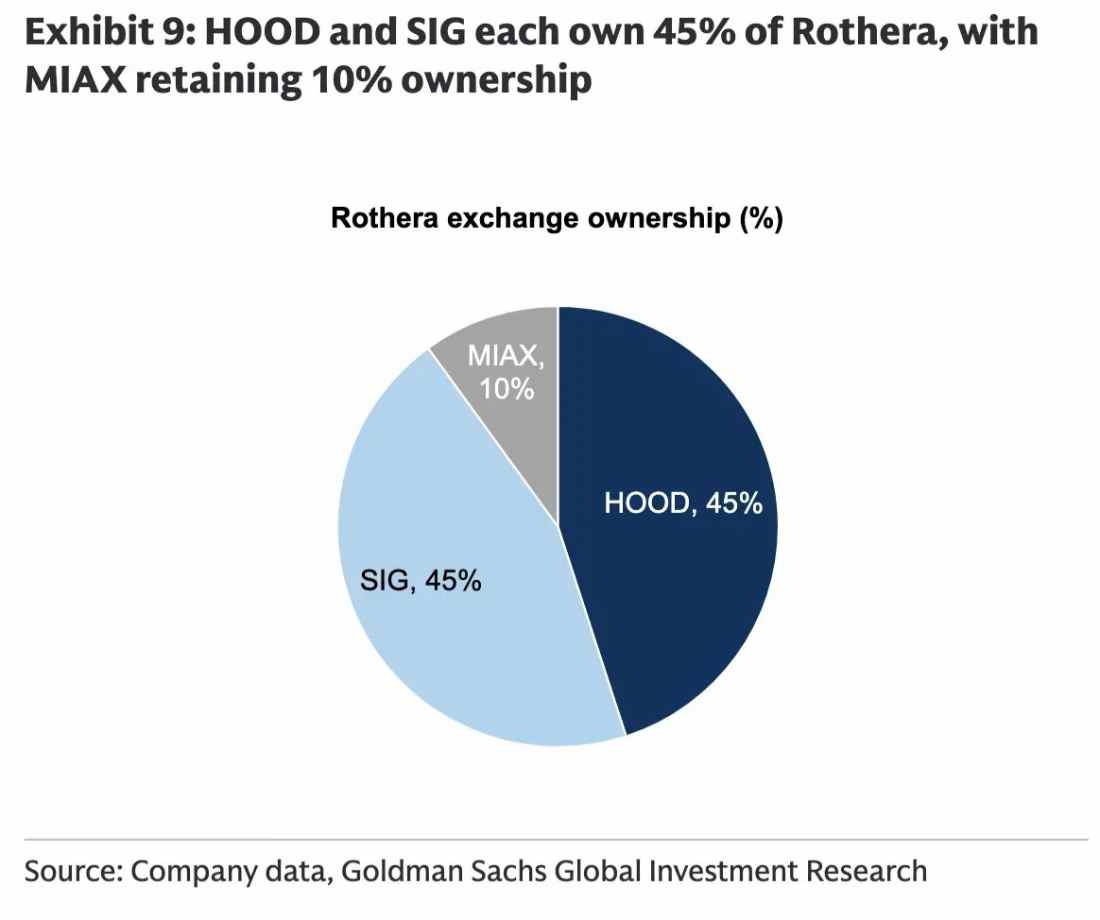
图注:Robinhood 合并 Rothera 的全部收入和费用,但只有 45% 的净利润归属于 Robinhood。
Rothera于2026年5月下旬正式推出,随即进入快速放量阶段。数据显示,在运营的前41天内,Rothera实现收入约1700万美元,折合年化收入约为1.5亿美元。高盛估算,其税前利润率已高达45%。
交易量的激增更为直观。Rothera在5月的合约交易量约为200万份,6月飙升至20.9亿份,7月维持在16.88亿份左右,8月则回落至5.93亿份。
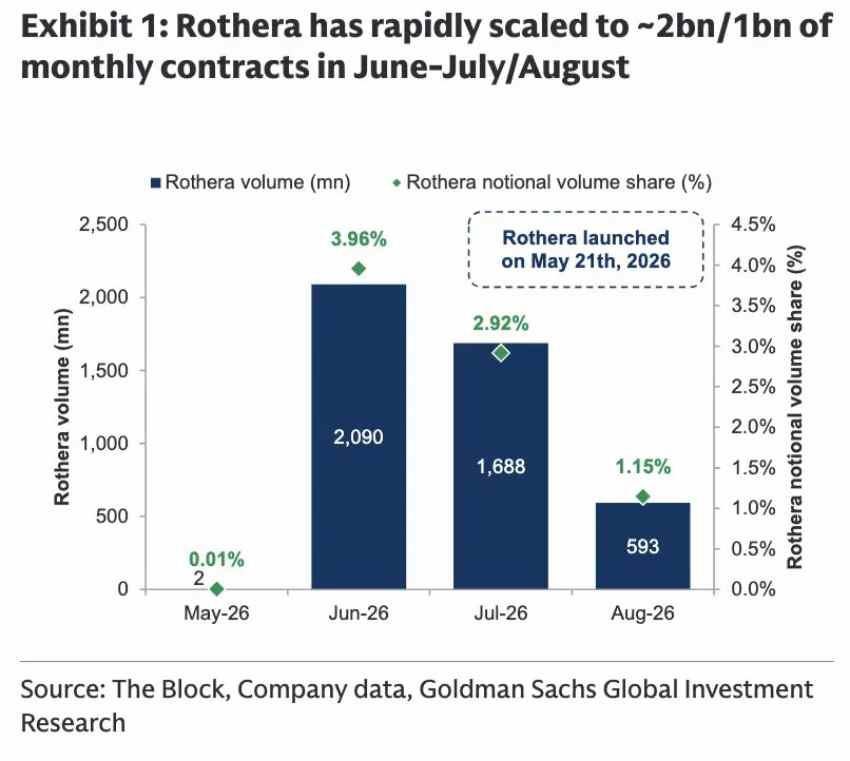
Rothera 于 2026 年 5 月上线,6 月合约交易量突破 20 亿份,此后有所回落。
按名义交易量计算,Rothera在2026年7月成为全球第三大预测市场指定合约市场(DCM),8月排名第五,与Kalshi、Polymarket、Crypto.com和Opinion等平台共同处于行业第一梯队。
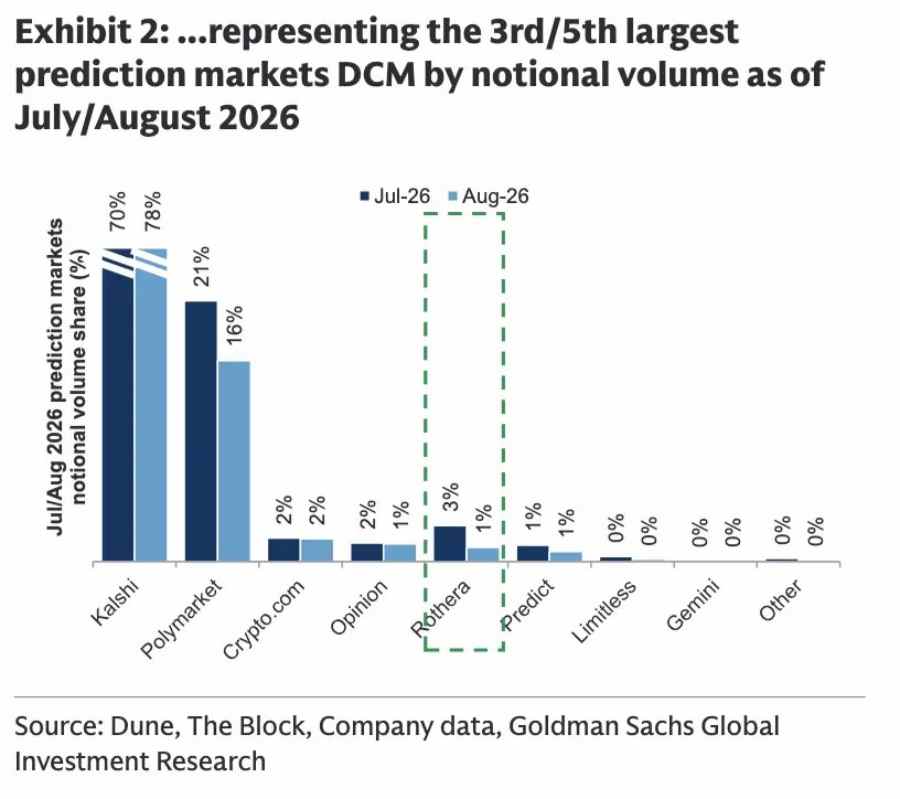
按名义交易量计算,Rothera 在 2026 年 7 月和 8 月分别位列全球第三和第五大预测市场 DCM。
尽管如此,Rothera仍处于早期扩张期。其名义交易量份额从7月的约3%降至8月的约1%,且交易量和排名易受体育赛事安排、热门事件及市场周期波动的影响。短期进入全球前五证明了Robin强大的导流能力,但这尚不足以确立其稳定的市场地位。
初期,Rothera几乎仅提供体育事件合约。直到2026年8月,才开始增加政治和经济类产品,当月这两类合约占比仅为约1%。这表明,Rothera目前的活跃度仍高度依赖体育市场,产品多元化才刚刚起步。
对Robinhood而言,Rothera的意义还在于商业模式的升级。此前,Robinhood主要以期货佣金商(FCM)身份为客户提供预测市场交易服务,并将订单路由至Kalshi和ForecastEx等外部指定合约市场,赚取经纪端费用,而撮合和结算费用由外部交易所收取。
Rothera上线后,Robinhood得以同时涉足经纪与交易所两个环节,将原本流向外部平台的收入截留至内部体系。预测市场不再仅仅是面向零售客户的交易产品,更成为了Robinhood向交易基础设施延伸的重要入口。
低费率如何撬动流动性?
流动性是决定预测市场规模的关键因素。与股票市场相比,预测市场涵盖大量不同主题、结果和期限的合约,交易量极易分散。若买卖双方不足,价差扩大将损害用户体验,进而抑制市场活跃度。
高盛认为,Rothera拥有两项难以复制的流动性来源。
首先是Robinhood庞大的零售客户基础。截至报告发布时,Robinhood拥有约1400万月活跃用户。随着更多预测市场订单导向Rothera,这些用户将持续为交易所提供零售流量。
其次是SIG的做市能力。作为全球大型做市商及Rothera45%的股权持有者,SIG有动力持续为平台提供报价和流动性。Robinhood提供零售订单,SIG负责承接和撮合,两者的结合构成了Rothera早期扩张的基础。
此外,低费率也是Rothera吸引订单的另一大优势。
高盛估计,Rothera多数事件合约的成交价格集中在0.25-0.30美元或对称的0.70-0.75美元区间。基于动态收费模型,零售吃单方在交易所层面的平均费率约为每1美元名义合约0.38%-0.42%,显著低于其他主要预测市场交易所约1.17%-1.31%的水平。
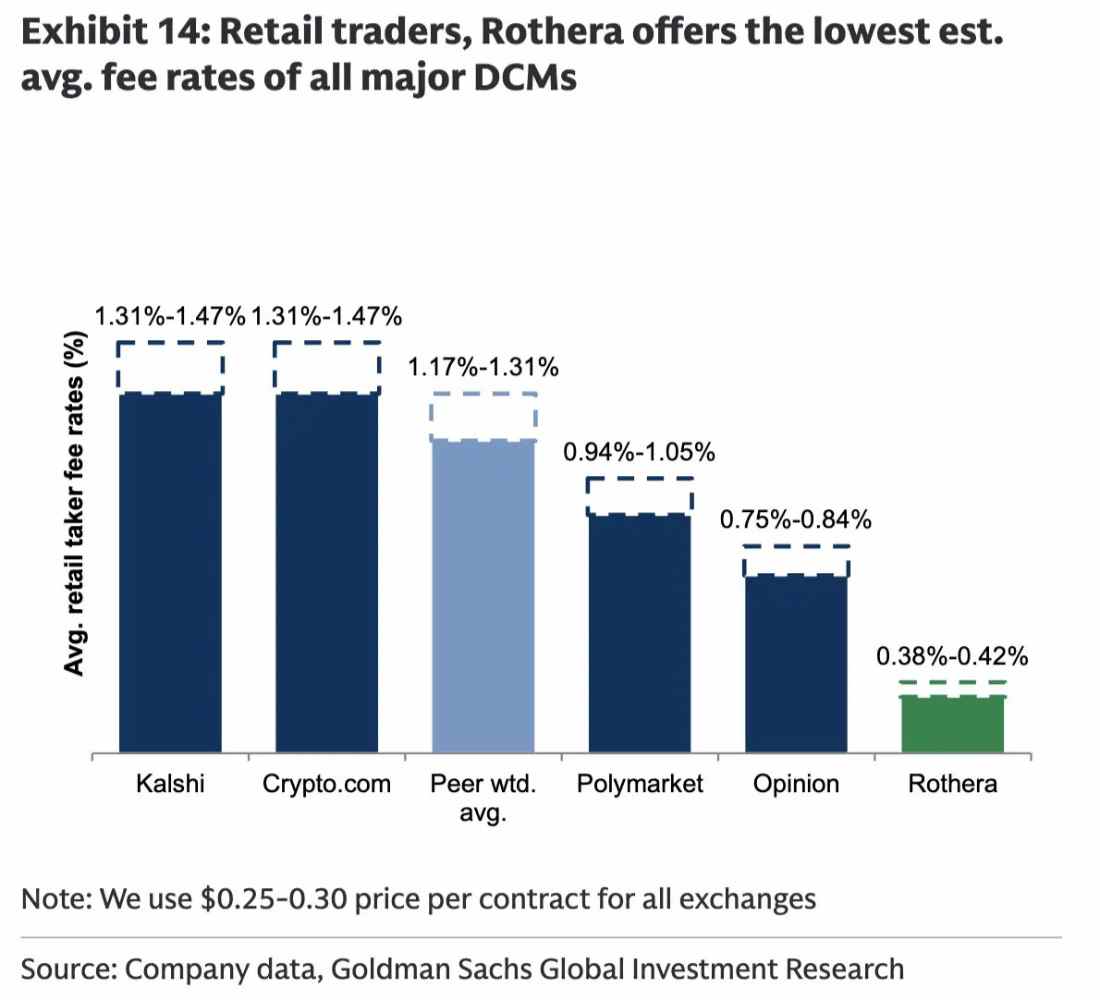
高盛估算,在主要预测市场 DCM 中,Rothera 为零售交易者提供的平均费率最低。
Rothera并未采用统一费率,而是实施一套与合约价格和交易者类型挂钩的动态模型。合约价格越接近0美元或1美元,交易费用越低;越接近0.50美元,费率相对越高。专业交易公司和做市商支付的费用也高于普通零售客户。
这种定价策略旨在降低零售客户参与成本,同时向专业机构收取更高费用以支撑平台流动性。
随着Rothera上线,Robinhood调整了预测市场收费模式。此前客户需支付约2%的固定总费率;改为浮动定价并将部分订单路由至Rothera后,高盛估算客户平均支付的总费率降至1.31%-1.42%,节省了约29%-34%。
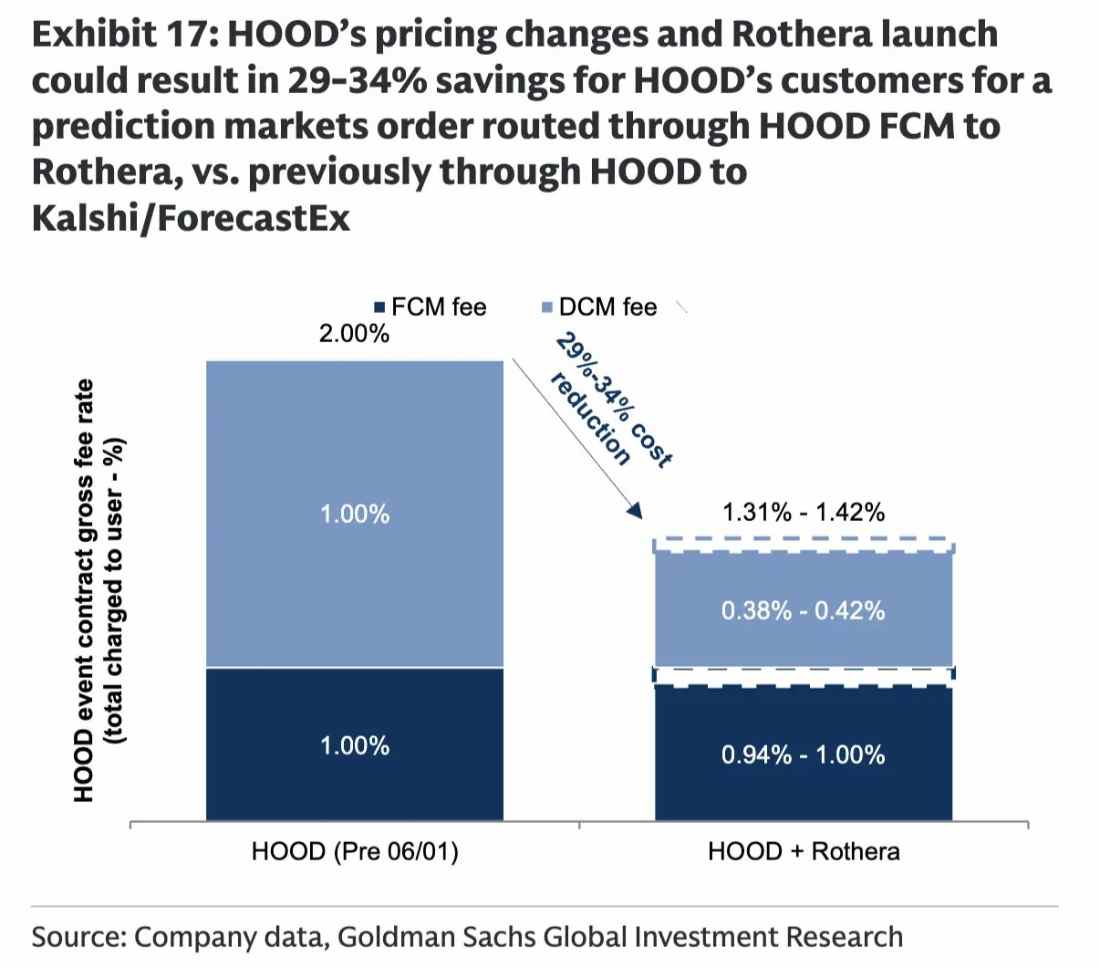
采用浮动定价并将订单路由至 Rothera 后,Robinhood 客户支付的总费率预计由 2% 降至 1.31%-1.42%。
对于Robinhood来说,客户费率下降并不必然导致平台收入同步下滑。由于公司同时获得经纪端费用和Rothera的交易所费用,高盛估算,在扣除非控制性权益前,Robinhood的名义总收费率可能由此前的约1.25%提升至1.31%-1.42%。
然而,考虑到Rothera仅45%的净利润归属于Robinhood,计入向其他股东分配的非控制性权益后,高盛估计Robinhood的有效预测市场收费率约为1.11%-1.19%,略低于此前约1.25%的水平。
因此,这一模式的价值更多体现在长期规模效应,而非即时提高有效费率。Robinhood实际上是用部分短期收益换取更低的客户成本、更大的交易量以及对交易基础设施更强的掌控力。
目前,Rothera仅有Robinhood一家FCM接入。若低费率能吸引更多券商加入,交易所便可获取Robinhood生态之外的订单,形成「低费率-更多流量-更深流动性」的正向循环。但在外部券商大规模接入前,Rothera仍高度依赖Robinhood的内部导流。
预测市场能为 Robinhood 贡献多少收入?
高盛预计,Rothera的收入将从2026年的8700万美元增长至2027年的3.07亿美元,2028年进一步升至4.44亿美元,分别占Robinhood同期总收入的2%、5%和6%。
同期,Rothera归属于Robinhood的净利润预计分别为1400万、5800万和9400万美元。随着早期投入减少及收入规模扩大,交易所业务的固定成本杠杆有望释放。高盛认为,其利润率长期可能向成熟衍生品交易所约55%-70%的水平靠拢。
Rothera仅是Robinhood预测市场业务的一部分。除交易所收入外,公司还将获得经纪端收入。高盛预计,Robinhood总预测市场净收入将在2026年达到6.57亿美元,2027年增至9.43亿美元,2028年达到11.5亿美元,分别占公司总收入的12%、14%和15%。
其中,Rothera占Robinhood预测市场收入的比例预计将由2026年的约13%升至2027年的33%,2028年进一步达到39%。这意味着,Rothera将逐渐从补充收入来源成长为重要组成部分。
预测市场也是高盛对Robinhood收入预期高于市场共识的主要原因。高盛对2026年至2028年预测市场收入的预测分别较市场共识高出4%、10%和14%,同期总收入预测则分别高出2%、3%和3%。
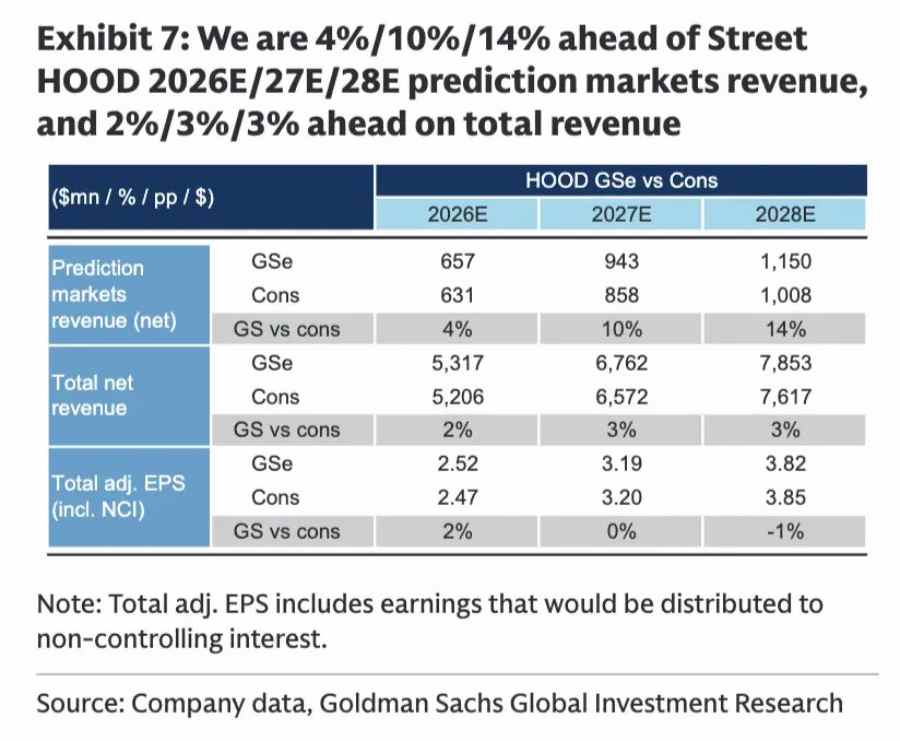
高盛预计,Robinhood 2027 年和 2028 年的预测市场净收入将分别较市场共识高出 10% 和 14%,但收入优势未完全转化为 EPS 优势。
不过,预测市场收入的上修并未完全传导至每股收益。高盛对Robinhood 2027年调整后每股收益的预测与市场共识基本一致,2028年甚至低于共识约1%。这说明除收入增长外,非控制性权益分配、产品投入和成本结构仍会影响最终股东回报。
Rothera未来还可能拓展至其他交易所交易产品。高盛特别提到永续期货,认为其交易所许可可能为产品多元化提供空间。但这部分目前更接近潜在选择权,尚不适合直接计入确定性收入。相关产品能否推出,仍取决于监管许可、市场需求和具体执行进度。
最高估值 195 亿美元,乐观情景需要什么?
高盛采用基准、乐观和悲观三种情景,对Rothera的2027年收入、利润及潜在价值进行了敏感性分析。
在基准情景中,高盛预计Rothera 2027年收入达到3.07亿美元,净利润约1.29亿美元,其中归属于Robinhood的净利润约5800万美元。对应Rothera整体股权价值约51亿至54亿美元,归属于Robinhood的价值约23亿至25亿美元,相当于每股2.50至2.69美元。
乐观情景下,Rothera 2027年收入可能达到3.59亿至9.06亿美元,归属于Robinhood的净利润约7100万至1.95亿美元,对应整体股权价值67亿至195亿美元,归属于Robinhood的价值约30亿至88亿美元,相当于每股3.30至9.64美元。
悲观情景下,Rothera 2027年收入可能只有9100万至2.42亿美元,归属于Robinhood的净利润约1500万至4400万美元,对应整体股权价值10亿至36亿美元,归属于Robinhood的价值约5亿至16亿美元,相当于每股0.52至1.76美元。
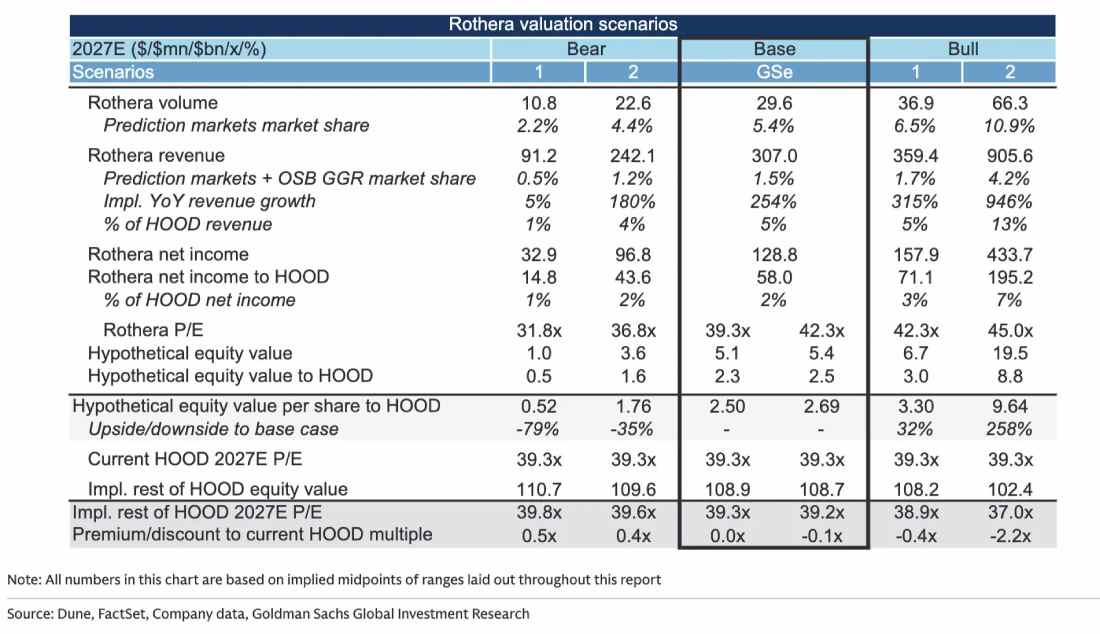
不同增长情景下,高盛估计 Rothera 整体股权价值约为 10 亿至 195 亿美元;归属于 Robinhood 的价值约为 5 亿至 88 亿美元。
高盛将预测市场和在线体育投注的总投注收入合并为潜在市场,理由是两类产品存在较高重叠。其估算显示,2026年两者合计收入池年化规模约为180亿美元,2027年可能增长至200亿-210亿美元。
在这一市场范围下,Rothera基准情景对应约1.5%的收入份额;乐观情景约为1.7%-4.2%;悲观情景则为0.5%-1.2%。
最高195亿美元的估值隐含了相当激进的增长假设:Rothera 2027年收入需达到9.06亿美元,同比增长946%;Robinhood需继续向平台导入大量订单,SIG需维持做市支持,更多外部FCM需加入,同时产品范围还需从体育合约扩展至政治、经济乃至其他衍生品。
这也解释了高盛估值区间为何如此宽泛。Rothera的价值不仅取决于预测市场整体增长,还取决于它能否从Robinhood内部交易场所,转变为可以吸引其他券商和交易者的独立基础设施。
Rothera也在一定程度上解释了Robinhood目前的高估值。Robinhood当前对应FY+2高盛预测市盈率约39.3倍,处于公司过去五年估值区间的第87百分位,说明市场已经计入了较高的增长预期。
在剔除Rothera归属于Robinhood的价值后,基准情景下其余业务对应FY+2市盈率约39.2-39.3倍;乐观情景下降至37.0-38.9倍;悲观情景则约为39.6-39.8倍。
这并不意味着Robinhood其余业务已经便宜。即使按照基准情景计算,剩余业务的估值仍处于历史第87百分位,并明显高于经纪商和加密资产相关公司的平均水平。高盛愿意接受这部分溢价,主要基于Robinhood在2026年至2028年间预计22%的收入增速,以及公司较快的产品推出速度。
Rothera为Robinhood的估值提供了一项新的支撑,但其投资逻辑依然建立在高增长持续兑现的基础上。交易量能否保持、外部券商是否愿意加入、非体育合约能否形成规模,以及监管是否允许产品继续扩张,都将决定Rothera最终落在10亿至195亿美元估值区间的哪一端。
目前可以确认的是,预测市场已经从Robinhood的一项新产品,逐渐成为影响其收入预期和估值框架的重要变量。Rothera能否将短期交易热度转化为稳定的流动性网络,将是Robinhood下一阶段增长叙事能否成立的关键。
以上就是高盛坚定看多Robinhood 看好Rothera业务 给出195亿美元最高估值预期的详细内容,更多关于高盛看多Robinhood 估值195亿美元的资料请关注其它相关文章!