美国财政部宣布将长期国债回购的上限额度扩大三倍,达到60亿美元。这一举措旨在遏制长期借贷成本的攀升,由财政部长斯科特·贝森特主导推行。然而,市场的反应却与初衷背道而驰,反映出投资者对该操作规模的期待远高于此。
此次确定的规模是此前向公众透露的20亿美元初始计划的三倍。在此之前,贝森特在本周早些时候曾公开表示,回购规模有望突破40亿美元,这一言论在交易商群体中推高了预期。
周二,贝森特再次重申,虽然其无法直接决定国债的「均衡」价格,但其核心目标是减缓收益率上行的速度,避免全球规模最大的债券市场陷入破坏性的负面叙事之中。
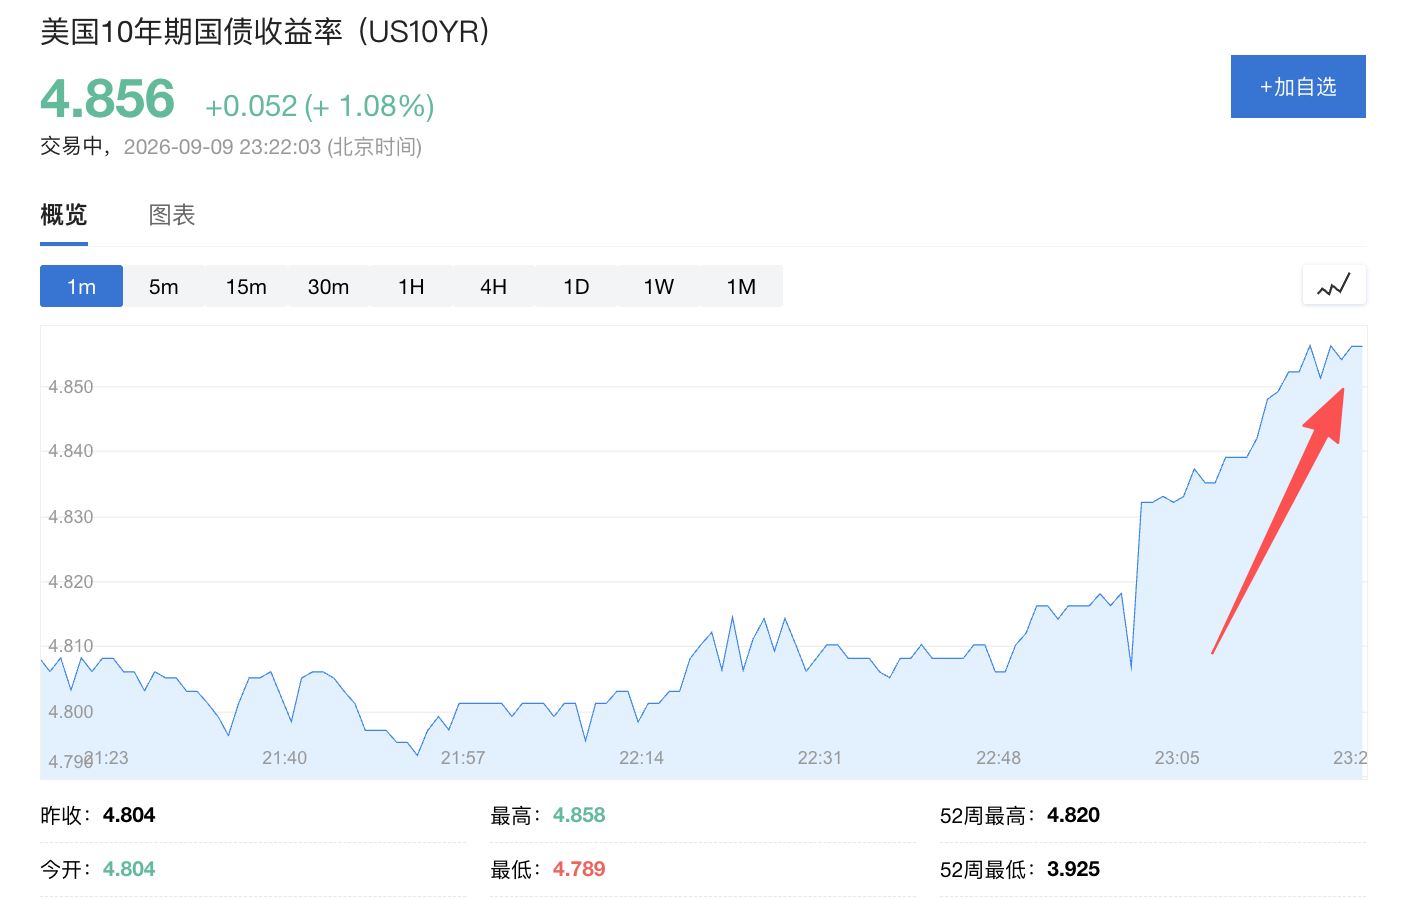
公告出炉后,国债市场延续了之前的下跌趋势。截至发稿时,10年期国债收益率较前一交易日上涨约6个基点,达到4.85%,美股也随之下挫。
法国巴黎银行美国利率策略主管Guneet Dhingra在公告发布前曾分析指出,只有当回购规模达到70亿美元时,才能超出市场的乐观预期;若低于该水平,则极有可能触发抛售压力。
扩大回购:贝森特的「债市维稳」逻辑
上个月,贝森特宣布扩大长期国债回购计划的消息令市场感到意外,因为这次宣布并未遵循财政部通常的季度公告时间表。此举引发了外界对于美国债务管理风格是否转向「更为积极主动」的讨论,这与财政部长期以来坚持的「规律且可预期」原则形成了鲜明对比。
贝森特将此次行动比喻为「财政部扭曲操作」(Treasury Twist),以此呼应美联储历史上旨在压低长期借贷成本的「扭曲操作」(Operation Twist)。他在接受Newsmax采访时表示:「我正在确保不会出现重大的不良结果。」
贝森特将扩大回购的理由之一归结为提升市场流动性。
他上周表示,这将使银行及其他机构得以转让流动性较差的证券,从而增强其参与新债拍卖的能力。他还将8月份30年期国债收益率触及2007年以来最高点,归因于市场对「美国无力偿还债务」的担忧情绪,并在德克萨斯州一场活动上称这种担忧「荒诞可笑,但却一度成为主导叙事」。
操作效果存疑,前景尚不明朗
此次扩大回购能否持续奏效,仍是未知数。上月宣布计划后,收益率一度下行,但随后很快回吐涨幅。上周,10年期基准国债收益率触及2023年以来最高水平。
Evercore ISI经济研究主管Krishna Guha在周三公告发布前表示,「Scott完全采纳了一种非常积极主动的财长模式,他在何时、以何种方式出奇制胜、撬动市场方面战术上相当老练,并取得了一定的短期成效。」Guha曾任职于纽约联邦储备银行,他同时指出,「挑战始终在于,这类干预措施的效果能否在基本面缺乏更大改变的情况下持续维持。」
就操作惯例而言,60亿美元的上限并不意味着财政部必然会购足这一金额。然而,自2024年该计划重新启动以来,在针对长期名义债券的52次回购操作中,财政部仅有两次未买足上限规模,大多数情况下倾向于足额执行。
市场解读:维稳意图明确,逆转走势力不从心
彭博市场评论员Cameron Crise在点评中直言,此次60亿美元回购公告令市场大失所望,规模完全处于预期下沿,符合「平抑而非逆转」价格走势的操作逻辑,而眼下甚至连这一效果也未能实现。公告发布后,长期国债收益率随即跳升。
投资者和分析师普遍将此次加码回购,视为特朗普政府对长期借贷成本上升感到不安的折射——距离11月国会选举仅剩数周,国债收益率的持续攀升已推动美国抵押贷款利率升至逾一年来的最高水平。
到此这篇关于美国长债回购规模最高可达60亿美元,不及市场预期的文章就介绍到这了,更多相关美国长债回购不及市场预期内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!