随着美联储9月会议临近,市场目光聚焦于即将揭晓的政策风向。
渣打银行在9月14日发布的最新报告中明确预测,美联储将于9月15-16日的FOMC会议上维持利率不变(决议将于北京时间周四凌晨公布)。该机构强调,在当前环境下继续加息属于“错误的政策选择”,更为审慎的做法应是静待关税冲击及近期数据修订带来的波动平息,从而更清晰地判断通胀是否已确立趋势。
然而,市场目前的定价显得颇为激进。联邦基金期货显示,9月加息25个基点的概率已攀升至88%。若美联储如期按兵不动,利率市场或面临剧烈的重定价调整,美元汇率也可能出现短期疲软;反之,若加息落地,鹰派预期将进一步固化。对此,渣打分析称,沃什(Wash)的个人信誉有望在此类情形下发挥稳定器作用,并为美元及美债长端收益率提供支撑。
由此可见,9月会议的交易重心不仅在于最终的利率决议,更在于美联储如何向市场阐释未来的政策轨迹,特别是沃什能否重新锚定市场预期,避免被单一价格信号裹挟。
通胀压力存高估嫌疑,关税效应正逐步退潮
报告指出,当前的核心通胀水平可能存在被高估的情况。虽然关税确实推高了核心PCE指数,但其影响的幅度和持续性仍充满不确定性,GDP数据的综合修订也可能重塑市场对经济与通胀走势的认知。在关键数据尚未企稳之前,美联储无需急于采取加息行动。
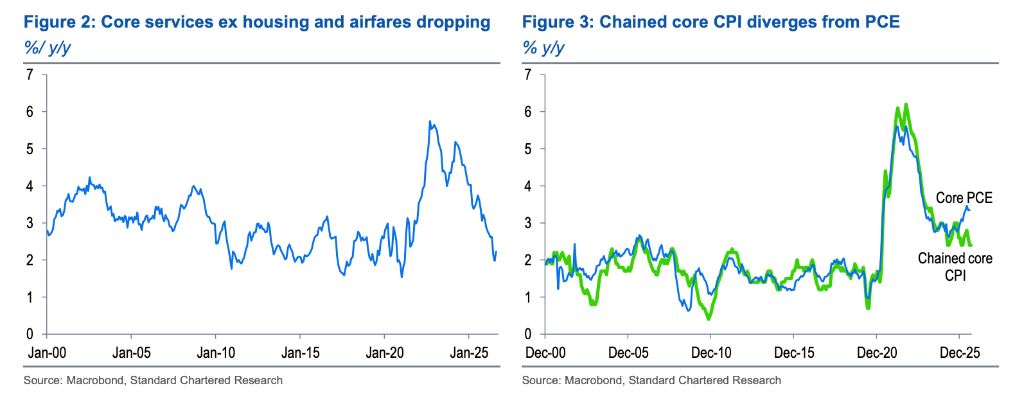
渣打跟踪的超核心CPI指标近期显著回落,已重返2010年代以来的正常区间。报告认为,目前CPI的上行压力主要源自商品价格,其中关税因素扮演了重要角色,但这并不等同于经济内部已形成持久的通胀惯性。
值得注意的是,链式核心CPI与核心PCE长期保持同步,但近期却出现了明显背离。报告强调,链式CPI更能真实反映消费者的实际支出状况,其近期的走势应当引起政策制定者的高度重视。
此外,美联储内部多项模型测算显示,关税因素可能贡献了约0.7个百分点的PCE通胀涨幅。鉴于关税收入预计在2025年四季度达到峰值,其对物价的推动作用可能在随后数月内逐渐减弱。换言之,我们或许正处于关税引发的通胀冲击开始消退的关键窗口期。
从风险管理的维度来看,等待数据确认并不会关闭未来的加息通道。如果后续数据显示通胀再度抬头,美联储完全有能力一次性加息50个基点;相反,若因过早加息而被迫在日后逆转政策,反而会对央行的政策信誉造成损害。
88%加息定价引发关注,沃什需警惕政策反馈风险
尽管渣打坚定认为9月不应加息,市场情绪却已明显转向鹰派。联邦基金期货不仅给9月加息25个基点的概率打上88%的标签,还预计到明年3月累计加息幅度约为74个基点。这一轮预期的升温,很大程度上得益于沃什在杰克逊霍尔年会上的讲话。
但报告提醒,市场可能片面放大了沃什讲话中的鹰派色彩。事实上,沃什一方面重申了让通胀回归目标的重要性,另一方面也明确指出,政策制定者必须审慎评估基础通胀是处于上升、下降还是停滞状态,而非仅凭单一数据点就仓促下结论。
沃什还发出警告:如果市场过度依赖美联储的指引,而美联储又反过来依据市场价格行事,决策者可能会忽视新兴的经济变化,从而增加政策失误的风险。
在渣打看来,这种风险正在不断放大。当加息预期越高时,市场定价对政策的反向约束力就越强,美联储越容易受到既有预期的牵制,进而陷入“市场预期推动政策、政策再强化市场预期”的自我强化循环。
因此,倘若9月最终决定按兵不动,真正的看点在于沃什如何应对已经高企的加息预期:他不仅要解释此刻无需加息的理由,更要证明美联储不会沦为市场定价的附庸。
票数逻辑分析:缺乏支持9月加息的足够动能
投票结构也是渣打得出上述判断的重要依据。回顾7月FOMC会议,已有3名委员支持加息。若要实现9月加息,还需要至少4名原本倾向于维持现状的委员改变立场,才能达到通过决议所需的7票门槛。
渣打推测,沃什最可能的策略是避免成为少数派,但不会主动发起加息动议。如果有4名委员转向,他可能会加入加息阵营;如果仅有3名转向,沃什可能会投出赞成票,以避免出现6比6的平局僵局;若只有2名委员转向,他仍有空间支持维持利率不变。
核心问题在于,自7月会议以来发布的数据,是否足以促使至少3名“按兵不动”派的委员改变看法。渣打认为,目前的数据尚不具备这样的说服力。
最终考验落在沃什的新闻发布会
报告预计,FOMC声明本身不会出现重大修改。在SEP(经济前景摘要)方面,点阵图未必会大幅转鹰,但与6月相比,降息的空间可能进一步收窄,加权平均利率点位或有所上移。
如果最终结果是不加息,沃什在发布会上将面临更大的挑战:既要阐明为何当下无需收紧货币政策,也要说明美联储将如何看待市场已经形成的高额加息预期。
市场极有可能追问10月会议是否仍保留加息的可能性。沃什大概率会重申“每次会议都将基于数据做出决定”的原则,但如果缺乏更清晰的政策触发条件,市场对其立场的疑虑可能依然持续。
综上所述,9月FOMC的影响不仅仅取决于利率决议本身,更取决于沃什能否有效引导后续的市场预期。对于美元和美债长端而言,会议后的关键变量将是市场如何重新定价未来的利率路径。
到此这篇关于美联储加息几成共识,渣打为何判断"不该加"?的文章就介绍到这了,更多相关渣打反对9月加息内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!