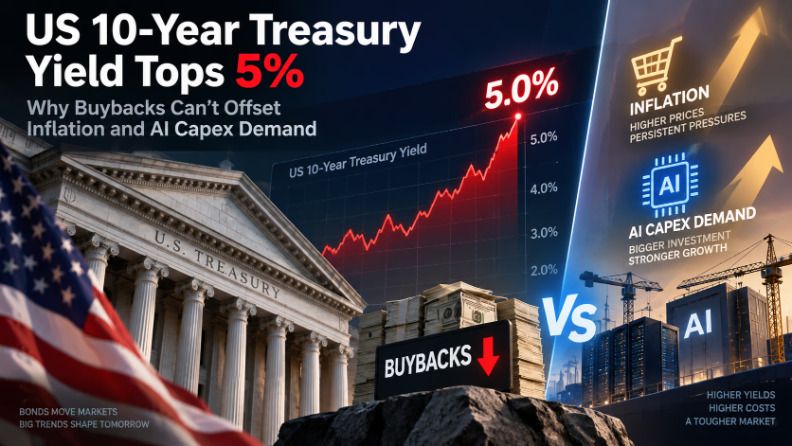
随着美国十年期国债收益率正式突破5%大关,债券市场再次成为全球宏观经济前景的风向标。投资者对持续高企的通胀水平、美联储利率政策的不确定性、美国政府庞大的借款规模以及长期资本需求的急剧上升做出了强烈反应。虽然美国政府已着手扩大国债回购计划以提振部分债券市场的流动性,但这些举措并未能根除推动收益率上行的深层结构性压力。面对巨大的财政赤字、高于目标水平的通胀率,以及主要科技公司数千亿美元涌入人工智能数据中心、芯片制造、云端基建和电力容量的热潮,债务市场正面临前所未有的需求挤压。这些合力不仅解释了十年期收益率为何强势突破5%,也预示着更高的融资成本将持续成为影响债券、股票、加密货币乃至整体经济的关键变量。
解析十年期美债收益率突破5%的核心动因
截至2026年9月,10年期美国国债收益率攀升至5%以上,创下自2023年10月以来的新高,给全球股债市场带来了新一轮的压力测试。这一走势并非由单一经济指标所致,而是多重因素共振的结果:通胀持续高于美联储2%的目标区间、能源成本反弹、政府借贷维持高位,以及市场对更长期限紧缩货币政策的定价调整。此外,人工智能浪潮所引发的异常庞大的资本开支需求,也为长期资金供给增添了另一重竞争维度。
作为衡量全经济体借贷成本的基准,10年期国债收益率的地位至关重要,它直接关联着房贷、企业债及其他长期贷款的定价。当市场预期通胀或利率将在较长时期内保持高位时,现有固定收益产品的吸引力下降,导致价格走低而收益率走高。随着市场不断修正对通胀回归目标的预期路径,以及评估自身能容纳多少新增债务,这种动态博弈愈发显著。
黏性通胀与联准会利率预期共振推升收益率
通胀问题重新回到财政部市场展望的核心位置。数据显示,2026年8月美国消费者价格指数(CPI)同比上涨3.4%,生产者价格指数(PPI)更是飙升至5.4%,这加剧了市场对价格压力具有持久性的担忧。能源成本的上涨进一步放大了这一风险,因为石油和燃料价格的持续攀升将传导至运输、制造业及家庭日常开支,使得联邦储备系统控制通胀的难度加大。
更为强劲的通胀背景也重塑了市场对于美国货币政策的预期。投资者逐渐将“美联储可能维持限制性政策甚至再度加息”的情景纳入资产定价模型,而非押注迅速转向宽松。较高的短期利率预期会影响整个国债收益率曲线,而长期投资者则因担心通胀可能在数年而非数月内居高不下,要求获得额外的期权费补偿。这些因素叠加,共同促成了10年期国债收益率突破5%的局面。
大规模政府借贷与资本需求重构债券市场格局
政府的融资需求为市场施加了额外的上行压力。预计2026年下半年,美国财政部将面临数千亿美元的净可市场化借贷需求,这意味着投资者必须消化稳定的新政府债务增量。当债券供应增速超过需求增速时,债券价格承压,收益率必须上涨才能吸引买家。因此,对持续财政赤字和美国联邦债务总规模的担忧,已深度嵌入长期国债的定价逻辑中。
资本的争夺并未局限于华盛顿。主要科技公司正在人工智能数据中心、芯片研发、电力基础设施和云端容量上投入前所未有的资金,大型超大规模运算商通过债务市场和内部现金流筹集数千亿美元。虽然AI投资本身并非导致十年期国债收益率破5的唯一原因,但企业借贷的激增显著增加了高品质公司债的市场供应。面对更广泛的优质固收选择,投资者将通胀、政府发债和企业资本支出视为同一个宏观叙事的一部分:即长期资本的成本正在系统性上升。
财政部回购措施为何难以扭转收益率上升趋势
针对长期收益率上涨,特别是市场流动性较弱领域的痛点,美国财政部已扩大其债券回购计划。此类操作旨在通过购买旧证券并发行更具流动性的新债来改善交易条件。然而,必须明确的是,财政部的回购并非为了永久性地削减政府借款需求或强行压低债券收益率。这一区别至关重要,因为它解释了为何在回购规模扩大的背景下,10年期美债收益率依然稳居5%上方。
从规模上看,更广泛的融资挑战不容忽视。财政部预计2026年下半年需进行数千亿美元的净市场融资,远超单次回购操作的体量。即便财政部动用数十亿美元购买旧债,市场仍需吸收海量新发行的债券。因此,通胀预期、财政赤字状况、利率政策走向以及投资者偏好,依然是决定长期国债收益率强度的核心驱动力。
回购侧重流动性管理,未消除新债发行实质
财政部的回购本质上是一种债务管理与市场流动性调节工具。通过回收陈旧或不活跃的证券,财政部有助于提升市场流动性,减少不同债券发行之间的碎片化现象。例如,在九月的一次长期操作中,虽提供高达60亿美元的购买额度,但最终接受约51.9亿美元。这对局部市场运作意义重大,但与政府整体的融资缺口相比仍属杯水车薪。
关键在于,通过回购购入的证券通常会由新的国债发行进行对冲。这意味着该计划并未从市场上永久移除等量的联邦债务,这与美联储量化宽松(QE)通过扩大资产负债表来吸收证券有本质区别。财政部回购主要改变的是未偿还政府债务的构成结构,而非总量。正因如此,它们能在不逆转整体收益率上升趋势的前提下,改善特定环节的流动性。
通胀粘性与债券供给过剩主导长期定价
债券市场正在为那些财政部回购无法直接化解的风险进行定价。持续的通胀迫使投资者要求更高的收益率,以保护未来利息支付的实际购买力;而对联储局政策收紧的预期,则将整条收益率曲线的借贷成本维持在高位。与此同时,庞大的财政赤字要求政府大量发行新债,增加了市场需消化的供应量。
当其他高质量借款人同时进入债市时,这种供需失衡的影响被进一步放大。大型科技公司正在为人工智能基础设施、数据中心、芯片和电力容量筹集资金,为机构投资创造了额外的竞争赛道。国库券回购或许能缓解市场局部的紧张情绪,但无法完全抵消通胀、政府借款和企业资本需求上升的综合冲击。只要这些核心因素保持强劲,即使政府增加流动性支持操作,长期债券收益率也难以回落。
通胀、联储政策与政府借贷如何共同推高国债收益率
美国国债收益率的攀升,是持续通货膨胀、联邦储备系统预期变化以及政府大规模借款综合作用的结果,而非孤立的市场事件。随着10年期收益率突破5%,投资者正在重新审视利率维持高位的时间跨度,以及持有长期政府债务所需的补偿水平。能源价格上涨和顽固的通胀增加了联储局下一步行动的不确定性,而庞大的联邦融资需求则持续向市场注入国债供应。这些因素共同对美国经济的借款成本形成了坚实的上行压力。
通胀抬高了投资者对国债的回报要求
通胀依然是压制长期债券收益率的最明确因素之一。2026年8月,美国消费者价格同比上涨3.4%,仍远高于联邦储备系统2%的目标,生产者价格压力亦居高不下。当投资者预期物价上涨加速时,现有债券提供的固定现金流将面临购买力缩水的风险,因此买方通常要求更高的收益率作为风险补偿。能源成本上升通过增加运输和生产开支强化了这一效应,提高了通胀持续存在而非快速回归目标的风险溢价。
联储利率预期的重新定价正在重塑债市
联邦储备系统的政策动向深刻影响着美国国债收益率的前景,投资者依据对未来利率走势的判断来为债券定价。鉴于通胀持续高企,市场越来越倾向于认为,联储局可能会更长时间地维持货币政策紧缩,甚至进一步加息,而非迅速转向宽松周期。这种预期的转变可能推高整个国债曲线的收益率,而对未来通胀路径的不确定性,也可能增加投资者持有长期政府债券所需的期限溢价。
政府大规模借贷正在增加国债市场供给
财政政策构成了一个独立的压力源。美国财政部估算,2026年7月至9月季度的私人持有净可市场化借款额约为7390亿美元,随后10月至12月约为6280亿美元。巨大且持续的预算赤字意味着政府必须继续发行大量的国库券、国债和债券来履行义务。当债券供应快速扩张,而买家可以从日益激烈的企业和全球固定收益替代品中进行选择时,收益率必须上涨以吸引足够的认购需求。
多重压力交织致使长期收益率居高不下
通胀、货币政策和政府借贷三者相互强化,使得高国债收益率难以在短期内逆转。持续的通胀限制了联准会放宽货币条件的空间,较高的政策利率又增加了政府的利息支出负担,巨大的财政赤字则要求持续的债券发行。因此,投资者在决定何种收益率足以吸引其持有长期国债时,必须同时权衡通胀风险与政府债务供应扩张的影响。除非通胀显著缓和、联准会预期趋于宽松,或借款需求明显减轻,否则即使短期市场波动导致暂时性回调,长期美国国债收益率仍可能维持在高位。
AI资本支出与大型科技公司债务加剧债市竞争
人工智能投资热潮正在美国金融市场创造全新的资本需求。主要科技公司正大力投资于人工智能数据中心、先进芯片、云端基础设施、网络设备及电力容量,年度投资计划已达数千亿美元级别。尽管大部分扩张资金源自营运现金流,但大型科技公司日益依赖债务市场为长期基础设施融资。这股不断增长的企业债券供应虽不能单独解释美国国债收益率的上升,但在美国政府同步大量发行债务的背景下,它为投资者资本增添了另一层激烈的竞争。
大型科技公司AI支出创历史新高
为了扩展生成式人工智能和云端服务的计算能力,最大的超大规模运营商已大幅增加资本支出。Alphabet预计2026年的资本支出将在1950亿至2050亿美元之间,Meta预期约为1300亿至1450亿美元。微软也在数据中心和人工智能基础设施上进行巨额投资。总体而言,这些承诺表明,人工智能热潮已从软件层面的概念验证演变为一场资本密集的基础设施周期,需要在服务器、半导体设备、电力系统和房地产领域进行大规模投入。
AI基建正推动更多企业债券发行
AI投资的规模正在改变企业债券市场的生态。据路透社分析,Alphabet、Amazon、Meta、Microsoft和Oracle在过去一年内合计发行了约$220亿的债务。由于资产负债表强劲且现金流稳定,大型投资级科技公司通常能以极具吸引力的利率借入资金,这为机构投资者提供了替代政府证券的选择。随着更多高品质企业债券进入市场,投资者可以将国库券收益率与提供额外信用利差的企业收益率进行比较,从而加剧了对固定收益资本的争夺。
国库券与科技巨头争夺长期资金
这场竞赛至关重要,因为美国政府和科技产业都需要获取海量的长期融资。财政部必须为持续的财政赤字融资并再融资现有债务,而科技公司则在为多年期的人工智能基础设施项目筹资。因此,养老基金、保险公司、资产管理公司和其他大型机构投资者面临着更多债券品种对其投资组合资金的争夺。当政府和企业市场的债务供应同时增加时,收益率必须保持足够的吸引力,以鼓励投资者吸收这些发行量。
AI资本支出仅是收益率曲线故事的一章
声称仅靠人工智能投资就推动十年期国债收益率突破5%的观点具有误导性。通胀、联邦储备系统的政策立场、财政赤字规模以及国债发行量,仍然是影响政府融资成本更为核心的直接驱动因素。然而,在债券供应已然高位的时期,人工智能投资热潮进一步增加了对资本的整体需求。如果超大规模云端服务商的支出和企业债务发行持续扩张,AI相关的资本支出可能将继续成为影响美国债券市场流动性、信用利差以及长期融资总成本的重要次要因素。
结论
10年期美国国债收益率突破5%,反映了通胀、货币政策以及美国金融体系中竞争资本数量的全面重新定价。国债回购能够提升市场流动性,但无法消除巨大的联邦借款需求,也无法永久抵消推高长期收益率的根本力量。持续的通胀和对联邦储备系统政策走向的不确定性,持续左右着投资者预期,而庞大的政府债务发行使国债供应始终处于高位。
AI投资热潮为这一局面增添了新的维度。大型科技公司正为数据中心、芯片和电力基础设施投入巨资,并越来越多地通过企业债券市场为扩张融资。AI的资本支出并非美国国债收益率上升的主因,但在政府借贷已相当庞大的背景下,它加剧了对长期资本的竞争。美国国债收益率是否将维持在5%附近或以上,最终取决于通胀、联准会政策、经济增长、政府融资需求以及投资者需求此后的演变轨迹。
常见问题
5% 的 10 年期国债收益率对投资者意味着什么?
5% 的 10 年期美国国债收益率意味着投资者无需承担企业信用风险,即可从美国政府债务中获得相对较高的名义回报。这可能使国债与股票、企业债券及其他风险资产更具竞争力,进而影响投资者对资本的配置。
较高的国债收益率如何影响抵押贷款利率?
美国抵押贷款利率更密切地受长期债券收益率影响,而非仅受联邦储备系统的政策利率影响。当10年期国债收益率上升时,抵押贷款利率通常会面临上行压力,因为贷款人需要更高的回报来补偿融资成本、通胀风险和抵押贷款特有的风险。
当收益率上升时,为何国债价格会下跌?
债券价格与收益率呈反向移动。当新发行的国债提供较高的收益率时,支付较低利率的旧债券会变得较不具吸引力,因此其市场价格通常会下跌,直至其有效收益率与新证券具有竞争力。
较高的国债收益率对股市不利吗?
不一定,但收益率快速上升可能会对股权估值造成压力。较高的无风险利率会提高未来企业收益的折现率,并为投资者提供比股票更具吸引力的替代选择,这对于高度依赖预期未来利润进行估值的高成长公司和其他风险资产尤其重要。
哪些股票对美国国债收益率上升最敏感?
长期增长股票,包括许多科技公司,可能特别敏感,因为其估值很大程度上基于远期预期收益。银行、保险公司、公用事业、房地产公司及其他利率敏感型行业也可能出现强烈反应,但影响程度取决于收益率曲线形态及整体经济状况。
5% 的国库券收益率会否强化美元?
较高的美国收益率若能使美元计价资产相对于提供较低回报国家的资产更具吸引力,则可支撑美元。然而,外汇市场也会对经济增长、通胀、央行政策和全球风险情绪作出反应,因此国债收益率仅是汇率前景的一部分。
到此这篇关于美国十年期国债收益率突破5%:为何股票回购无法抵消通胀与AI资本支出需求的文章就介绍到这了,更多相关美国十年期国债收益率突破5%内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!