Circle倾力打造专属Arc公链,标志着其从单一稳定币发行商向全面金融科技平台的核心战略升级。长期以来,依赖以太坊等外部公链导致的手续费波动、结算不确定性以及治理权缺失,已成为制约其匹配机构级金融需求的关键痛点。
作为一条原生支持稳定币的Layer 1网络,Arc聚焦于合规可控、低成本运作及确定性最终性结算。它旨在承载USDC的海量交易流与现实世界资产(RWA)的代币化场景,使Circle能够摆脱对外部区块链网络的依赖,自主掌控生态收益与底层治理权,从而筑牢全球链上金融基础设施的竞争壁垒。
定于2026年9月16日开放公开主网的Arc,自2025年8月立项、同年10月28日开启公开测试网以来,历经了2026年5月以30亿美元估值完成2.22亿美元机构预售的高光时刻。市场对这条链的评价呈现两极分化:一方视其为传统资本正式入场区块链的分水岭,另一方则批评其背离去中心化精神,沦为传统金融机构控制的私有联盟链。
这两种观点均有其事实依据。抛开官方宣传话术,本文将从四个维度深入剖析:Circle为何选择自建公链、其独特的共识机制、与其他公链的本质差异,以及普通用户可参与的边界。
一、Circle 为什么自建公链
目前,USDC主要发行在以太坊、Solana及各主流Layer 2网络上。作为网络使用者而非运营者,Circle面临着三重结构性约束:
双币种带来的财务摩擦。 企业在执行跨境结算或大额转账时,必须额外购买并持有ETH或SOL来支付Gas费。这在企业财务报表中形成了额外的敞口、汇兑成本及税务负担。
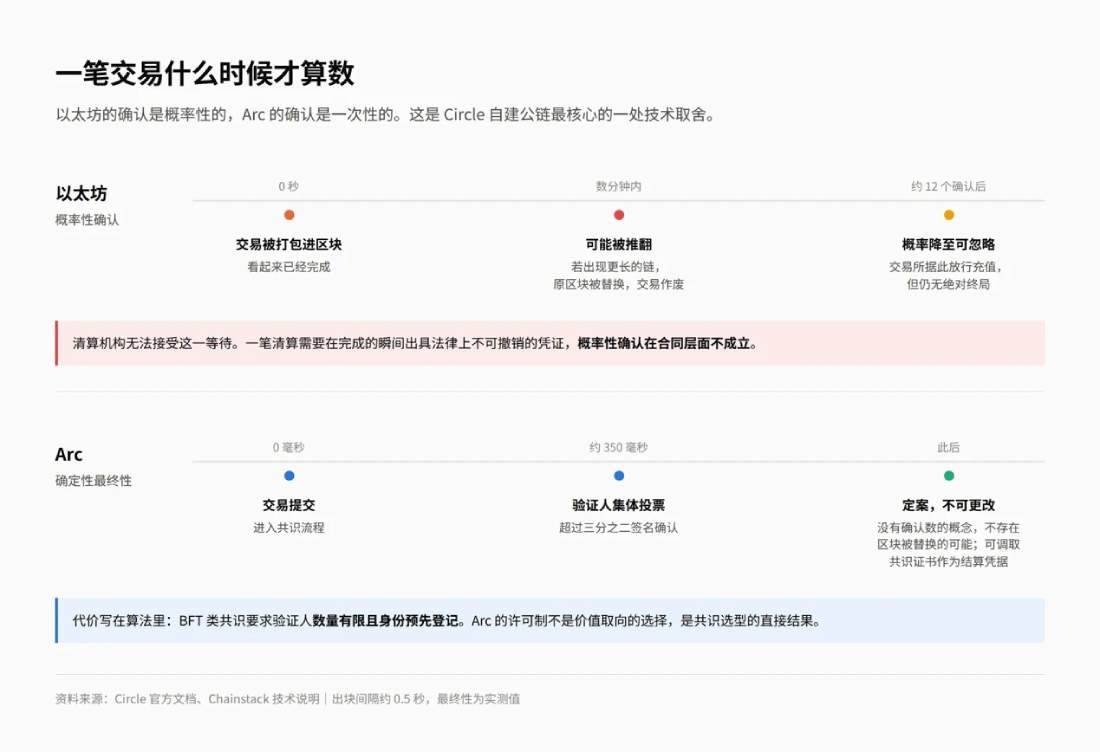
交易确认存在被推翻的风险。 在以太坊等网络中,交易打包进区块并不等同于最终确认。若网络出现更长链(重组织现象),原区块将被替换,其中的交易随之作废。虽然这种现象随后续区块累积概率迅速降低,交易所也要求等待若干确认次数以降低风险,但加密用户可以接受这种等待,而清算机构无法容忍。
协议控制权的缺失。 底层公链的硬分叉、最大可提取价值(MEV)拥堵、Gas价格剧烈波动以及排序器故障,均超出了Circle的风控范围。清算业务要求在交易完成的瞬间提供法律意义上不可撤销的凭证,概率性确认在合同层面无法成立。
Arc的定位并非争夺DeFi流动性的通用公链,而是一张专为稳定币、现实世界资产代币化以及外汇清算设计的结算网络。
二、监管框架:一部已生效,一部待表决
Arc的架构设计不仅源于商业动机,更受到严格的监管约束。厘清这一背景,有助于区分哪些设计是Circle的偏好,哪些是法定义务。
已生效的 GENIUS 法案
2025年7月18日,《GENIUS法案》正式生效,确立了美国支付型稳定币的联邦监管框架。
该法对发行方设定了四项核心义务:储备金必须由高流动性优质资产构成,按月披露储备报告并接受第三方季度审计;未偿负债超过100亿美元的发行方须取得联邦许可,成为“获准支付稳定币发行方”(PPSI);PPSI在《银行保密法》下被视为金融机构,反洗钱(AML)和客户身份识别(KYC)为强制要求;发行方不得向持有人支付利息或收益,这是支付型稳定币与银行存款的法定界限。
此外,美国联邦存款保险公司(FDIC)明确声明,支撑稳定币的储备资产不在联邦存款保险覆盖范围内。
对照上述条款,Arc的若干设计便有了出处:协议层内置的黑名单机制对应《银行保密法》下的合规义务;USDC作为原生Gas且链上不设付息资产,是遵守收益禁令的结果;EIP-7708强制生成的审计轨迹,则服务于月度披露与季度审计的举证需求。
换言之,Arc的中心化程度存在一个由法律设定的下限。作为PPSI,Circle即便有意建设抗审查网络,也无法实现。
待表决的 CLARITY 法案
参议院将于9月15日就《CLARITY法案》进行程序性表决(cloture),恰逢Arc主网次日上线。两个时点相邻但无直接依赖关系,表决结果不影响主网启动,但对Arc的中期发展至关重要。
其一,管辖权划分。 法案将数字商品现货市场划归商品期货交易委员会(CFTC),证券部分保留在证券交易委员会(SEC)。已被认定为商品的16种代币明确归CFTC监管,约占加密资产总市值的78%。
其二,代币化证券的法律基础。 Arc叙事中的核心一环是DTCC计划于2027年下半年将DTC托管资产迁至链上,并与稳定币完成原子结算。该计划缺乏的不是技术条件,而是市场结构立法提供的法律确定性。若法案未获通过,集成落地的难度将显著增加。
其三,ARC代币自身的定性。 法案为代币脱离证券认定设置了路径,包括四步“成熟链测试”及20%的持有量硬性上限。
此处有一项需自行核验的推断:ARC初始分配中Circle保留25%,高于该上限,生态部分占60%,其实际控制权归属未见披露。若TGE(代币生成事件)迟迟未定日期与此相关,该推断即可证伪——观察Circle最终如何处理这25%即可。需说明的是,白皮书并未就ARC的证券属性作出定位。
法案另有两项条款与Arc间接相关。稳定币收益条款禁止具有银行存款利息性质的收益,但允许与交易、支付、做市、流动性提供、治理、验证及质押挂钩的奖励,78家银行业团体的联署意见认为该界线在工程上易于规避;第604条为非托管软件开发者豁免货币转移商注册与《银行保密法》义务,执法部门持反对意见,认为此举开辟了一条免于合规的通道。
表决前景不容乐观。程序性表决仅决定法案能否进入辩论程序,并非最终通过。共和党在参议院占53席,其中Rand Paul与Josh Hawley已明确反对,Thom Tillis以强化道德条款为支持条件;民主党方面,委员会阶段仅两人投出赞成票,另有七人联合发表声明,称草案在道德条款、消费者保护与非法金融三方面存在不足。Polymarket上该法案的通过赔率,已从2月的82%降至8月底的16%。
若表决失败,结果并非维持现状,而是监管重回各机构分头立规的路径——SEC的“Project Crypto”、CFTC、货币监理署(OCC)与财政部各行其是,综合性立法或推迟至2029年。
三、共识机制:交易一经确认便不再更改
Arc的共识引擎为Malachite,出自Informal Systems——从事Tendermint形式化验证的团队,该团队于2025年并入Circle。执行层采用Reth,完整兼容Solidity工具链。出块间隔约0.5秒,主网Chain ID为5042。
该机制提供的是确定性最终性:交易提交后由验证人集体投票,超过三分之二签名确认即告定案,此后不可更改,实测耗时约350毫秒。其中不存在确认数的概念,亦不存在区块被替换的可能,前述重组风险在机制层面即被排除。
代价写在算法本身。BFT类共识依靠验证人投票达成一致,要求参与者数量有限且身份预先登记,否则投票无从统计。Arc的许可制并非价值取向的选择,而是共识选型的直接结果。这一点在讨论验证人结构时还会回到。
四、与通用公链的主要差异
为满足合规要求,Arc在底层作出了以下改动。
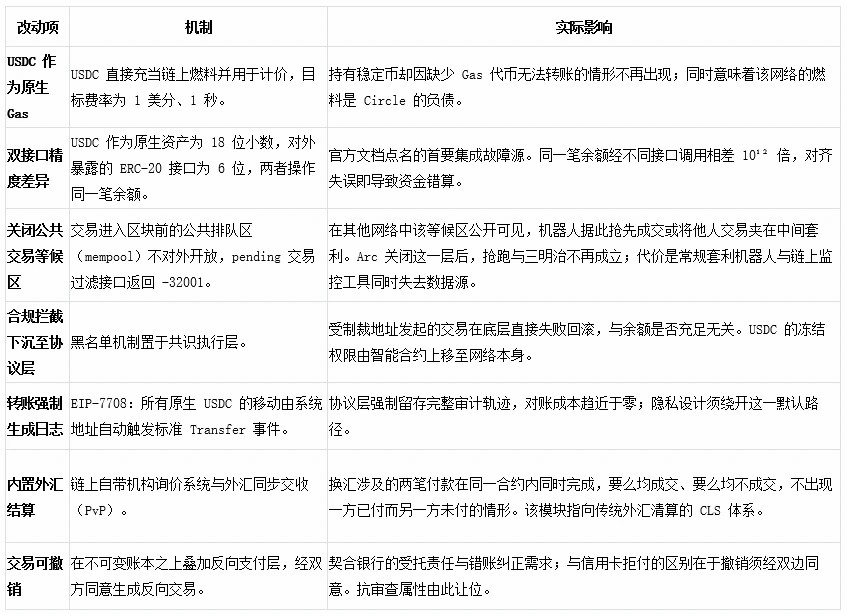
另有两项细节需在集成前确认。
其一是查询成本。 普通节点只保留最近一段时间的完整状态,更早的数据须向保存全部历史的归档节点调取,费用更高。Arc划定这条界线的位置是落后链头127个区块,约1分钟;以太坊约为25分钟。也就是说,一小时前的一笔交易记录,在Arc上已属需付费调取的历史数据。钱包、行情站与数据服务一类应用的运行成本,会因此明显高于以太坊。
其二是共识证书。 Arc提供arc_getCertificate接口,可调取某笔交易由哪些验证人签名确认的凭据;arc_getVersion用于查询节点版本。前者对机构的意义在于,它是一份可归档留存的结算完成证明,也是第一节所说“法律上不可撤销的凭证”在技术层面的落点。
隐私方面,Arc提供可选的机密转账,金额被遮蔽而地址仍然可见,实现依托TEE——芯片内部一块外部无法读取的隔离区域。这一层隐私的安全性建立在硬件厂商之上,而非密码学假设之上。抗量子路线分四阶段推进,创世阶段即支持抗量子签名钱包,用户可直接创建,无须事后迁移。
跨链方面原生集成CCTP与Gateway。CCTP的做法是在原链销毁相应USDC,同时在Arc铸出等量新USDC,过程中不存在第三方桥合约代为保管资金,亦无跨链桥被攻击一类的风险,用户获得的是Circle发行的USDC本身,而非跨链桥发行的代币凭证。Gateway则将用户在多条链上的余额归集至同一地址。该项优势来自发行方身份,而非技术。
五、验证人结构
Arc的验证人集合目前完全封闭。Circle公布的创始验证人为11家,加上Circle自身共12个节点:
- 金融基础设施与交易所:DTCC(美国存管信托与清算公司)、ICE(纽交所母公司)
- 支付清算网络:Visa、Mastercard、MoneyGram、Global Payments
- 资产管理与跨国银行:BlackRock、Standard Chartered、SBI Group、Sumitomo Corporation
- 加密与综合机构:Galaxy、Circle
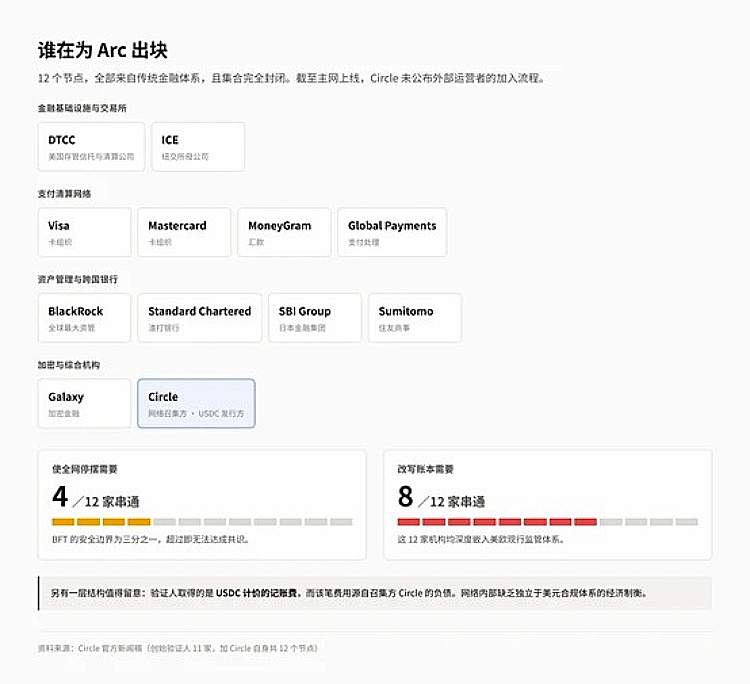
BFT的安全边界为三分之一:12个节点中,4家串通即可使全网停摆,8家串通即可改写账本。上述12家机构均深度嵌入美欧现行监管体系。截至主网上线,Circle未公布外部运营者加入验证人集合的流程。
另有一层结构值得留意:验证人取得的是USDC计价的记账费,而该笔费用源自召集方Circle的负债。网络内部缺乏独立于美元合规体系的经济制衡。
Adam Cochran的批评指向同一处:“这不是L1,叫它L1是冒犯。这是一条私有的、预批准验证人的联盟链。”其论证路径为:以USDC充当Gas,消除了验证人保持独立的经济激励,中心化因此成为必然。
辩护方的回应是,Arc本就不为DeFi而建,机构愿意为可预测的成本与顺畅的接入承担中心化代价。
双方争执的是定义。更具实际意义的问题在于信任模型是否被如实披露:按“以区块链技术实现的机构清算网络”理解,Arc的设计自洽;按公链标准衡量抗审查性,则不及格。
六、ARC 代币现状
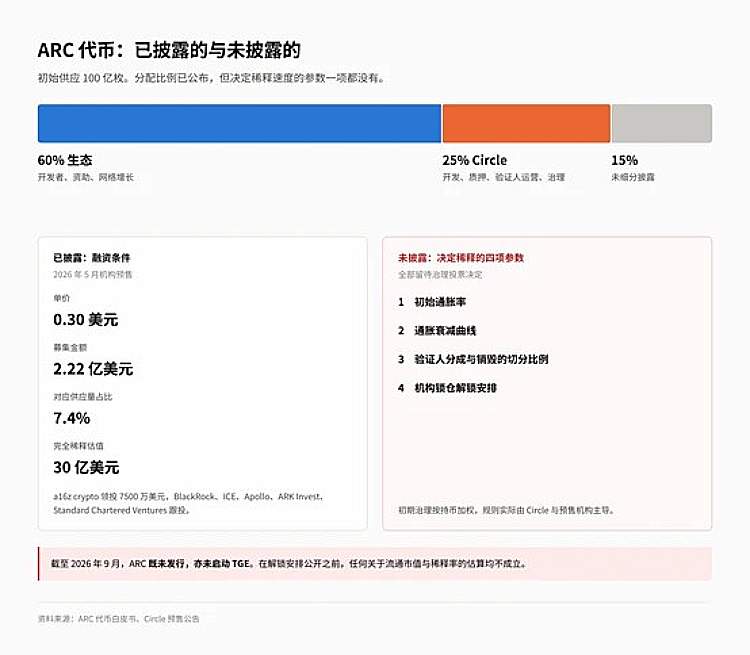
ARC与9月16日的主网上线属于两个独立事项,当前既未发行,亦未启动TGE。
已披露参数。 初始供应100亿枚,其中生态分配60%,Circle保留25%,未细分披露部分约15%。
融资情况。 2026年5月完成2.22亿美元预售,单价0.30美元,对应7.4%供应量与30亿美元完全稀释估值。a16z crypto领投7500万美元,BlackRock、ICE、Apollo、ARK Invest、Standard Chartered Ventures跟投。
代币功能。 支撑网络由PoA过渡至PoS(前者由指定机构轮流出块,后者由质押代币的节点出块);治理经济参数;将稳定币手续费于结算时转换为ARC,分配给验证人与质押者。用户侧的费用稳定性与代币侧的价值捕获被拆分为两层。
未披露参数。 初始通胀率、通胀衰减曲线、验证人分成与销毁的切分比例、机构锁仓解锁安排。上述参数均留待治理投票决定,而初期治理按持币加权,规则实际由Circle与预售机构主导。
在解锁安排公开之前,任何关于流通市值与稀释率的估算均不成立。
七、普通用户的参与边界
当前阶段(测试网)
可进行的操作。 领取测试用USDC与EURC,在Uniswap、Curve上完成基础交互,通过Remix部署合约,或参与Arc House的Architects积分体系——五档门槛分别为500、3,500、15,000、40,000、90,000分,对应权益包括徽章、活动优先注册、与Circle团队的季度简报、周边物品,最高档含差旅补贴。
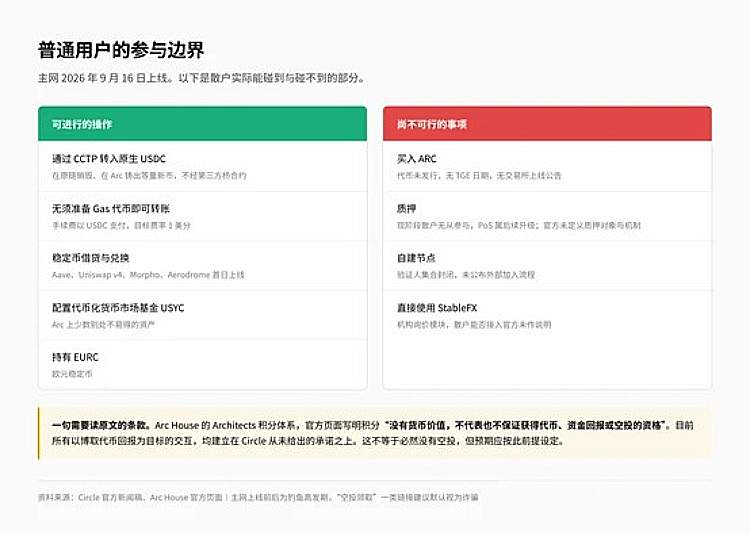
需要读原文的一句条款。 官方页面写明,Architect积分“没有货币价值,不代表也不保证获得代币、资金回报或空投的资格”。目前所有以博取代币回报为目标的交互,均建立在Circle从未给出的承诺之上。这不等于必然没有空投,但预期应按此前提设定。
主网上线之后
可进行的操作。 通过CCTP转入原生USDC;无须准备额外Gas代币即可完成转账;在Aave、Uniswap v4、Morpho、Aerodrome上进行稳定币借贷与兑换;配置代币化货币市场基金USYC;持有EURC。
尚不可行的事项。 买入ARC(未发行);质押(现阶段散户无从参与,PoS属后续升级;有二手来源称主网首日可质押,但官方未定义质押对象与机制);自建节点。StableFX为机构询价模块,散户能否直接接入,官方未作说明。
八、Robinhood 的 meme 热潮能否复制
Arc上线之前之前,Robinhood出现了一波meme热潮,并引发用户对Arc上线的关注,关注其是否能继续复制Roobhood的meme热潮。
Robinhood Chain 的设计目标与实际走向
Robinhood Chain于2026年7月1日上线,定位是一个受监管的场所,让代币化的现实世界资产接入DeFi,锚产品为Stock Tokens——英伟达、苹果等股票的链上版本。这一设计当时被广泛视为传统券商进入链上的范式。
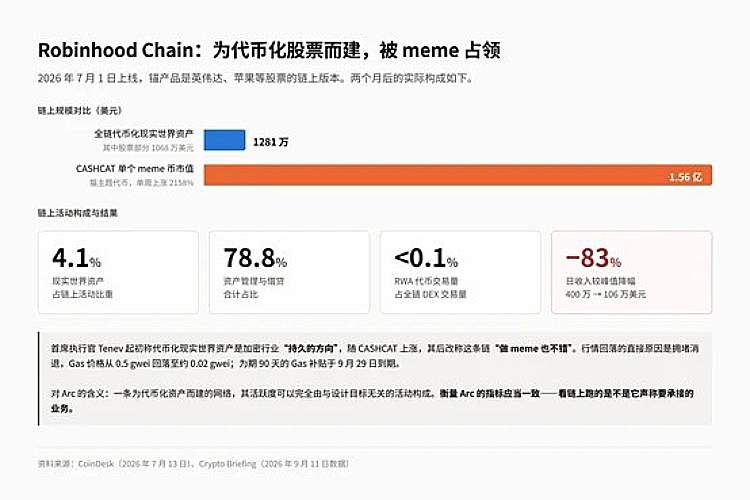
实际走向与设计目标偏离。 上线后主导链上活动的是meme:一个猫主题代币CASHCAT单周上涨2158%,市值达1.56亿美元,而彼时全链代币化现实世界资产的总规模为1281万美元,其中股票部分1068万美元。按占比计,现实世界资产占链上活动的4.1%,资产管理与借贷合计78.8%。首席执行官Tenev起初称代币化现实世界资产是加密行业“持久的方向”,随着CASHCAT上涨,其后又表示这条链“做meme也不错”。
两个月内,该网络的DEX交易量超过346亿美元,稳定币供应突破10亿美元。同期现实世界资产代币的实际交易量低于3000万美元,不足全链DEX交易量的0.1%。
目前的结果
行情已经回落。 日收入自峰值400万美元降至9月11日的106万美元,较峰值下降83%,周环比下降76%。直接原因是meme拥堵消退,Gas价格从0.5 gwei回落至约0.02 gwei,此前推高收入的手续费溢价随之消失。为期90天的Gas补贴于9月29日到期,届时用户需按市场费率支付。母公司Robinhood Markets二季度加密交易收入同比下降38%至1亿美元。
另有两件事暴露了这一模式的结构性问题。9月4日,该网络区块生产中断至少14分钟,原因未公开披露。同期,AMC娱乐首席执行官Adam Aron公开反对该链上存在AMC股票代币,称其未按美国证券法注册,要求停止交易并威胁诉讼;Robinhood首席法务官Dan Gallagher拒绝了这一要求。此前OpenAI亦否认与Robinhood存在合作关系。
问题出在Stock Tokens的法律构造:它是由Robinhood Assets Limited发行的债务证券,提供价格敞口,不赋予持有人对标的公司的所有权或请求权,因而无须标的公司同意即可发行。这一设计支持了快速扩张,也带来了与被代币化企业之间的持续摩擦。
值得对照的是,Arc在同一件事上走的是相反路线:不自行发行价格映射凭证,而是等待DTCC于2027年下半年把DTC托管资产搬上链。这条路慢得多,但不会撞上AMC这一类问题。
meme 热潮的四项支撑条件
发射平台Pons在9月3日的24小时手续费约595万美元,位列全球协议第四,高于Pump的464万美元,亦高于Robinhood Chain同期收取的400万美元。9月2日单日经Pons发行代币近2.5万个,交易量5.44亿美元;自7月以来累计发行约64.6万个代币,来自逾16.7万个创建者地址。PONS代币单周上涨300%,动力来自协议回购销毁,已注销约29%的原始供应。该网络自7月上线累计收取手续费约2000万美元,其中约1800万美元留存。Robinhood按每笔交易收取数个基点,与Arbitrum分成。其首席执行官Tenev称,开发者正在以“我们没有想到的方式”使用这一网络。
拆解来看,支撑这一轮行情的条件有四项。
其一,网络运营方直接受益。 Robinhood从meme交易中取得收入,其立场因此是默许。
其二,存在现成的零售入口。 Robinhood的应用与用户基数本身即是导流渠道。
其三,存在可供炒作的链上资产。 PONS的回购销毁机制将手续费转化为币价。
其四,自我强化的循环。 链上活跃产生手续费,手续费用于回购代币推高币价,币价上涨再吸引新的参与者进场。
这四项条件在 Arc 上的对应情况
四项均不成立。
第一项方向相反。Arc的验证人包括Visa、Mastercard、BlackRock与DTCC,Circle本身为纽交所上市公司。一条计划于2027年承接DTC托管资产结算的网络,若出现meme投机场,构成的是舆情风险而非收入,而Circle握有协议层黑名单。问题不在技术上能否实现,而在运营方是否愿意——这一区别在Arc上远比在其他网络上重要。
第二项不存在。Arc的分发渠道为卡组织与资产管理机构,而非投机者。MetaMask与Binance Wallet的支持是接入点,不构成导流渠道。
第三项缺席。ARC尚未发行,手续费以USDC计价,不存在可供回购、销毁或炒作的链上原生代币,币价上涨带来财富效应的环节整体缺失。
第四项所依赖的基础设施已被移除。Arc关闭了公共交易等候区,新币开盘瞬间抢先买入、以及将自身买单与他人买单打包排序,在协议层即无法实现。而pump.fun与Pons一类发射平台的利润,相当一部分正源于此。这一层缺失后,发射平台的经济模型需要重写。
另一方面,空间并未完全关闭。Arc兼容EVM,任何人均可部署ERC-20并建立交易池;Uniswap v4与Aerodrome首日上线,后者的激励机制原本即面向长尾资产;USDC作为Gas成本低且可预测,对高频投机反而友好;“BlackRock的链上第一个meme”一类叙事本身具备传播力。
已有项目在为此布局。ARCLaunch宣称将于主网前后上线,提供代币创建、交易、跨链、Uniswap发射、创作者分成与推荐计划。该项目与Circle无关联,其宣传经由付费新闻稿分发渠道投放,原文标注为sponsored content。这一信号本身值得记录。
另有一项容易被误读:TGE之前的空投预期本身会带来一批交互量,数据形态接近行情,但驱动机制完全不同。
结论是行情难以形成,即便形成亦难以持续。若真的出现,其结构比Robinhood Chain更为脆弱——缺少原生代币回购的支撑,缺少运营方的利益绑定,流动性完全依赖外部转入的USDC,撤离速度只会更快。而Robinhood Chain在四项条件齐备的情况下,行情自9月初的高点回落后,链上日收入两周内下降83%。
更值得记取的是Robinhood Chain留下的另一层教训:一条为代币化资产而建的网络,其活跃度可以完全由与设计目标无关的活动构成,且这部分活跃在补贴退坡与投机降温后迅速消退。Arc未必会重演这一过程,但衡量它的指标应当一致——看链上跑的是不是它声称要承接的业务。
九、后续观察要点
9 月 16 日的披露内容。 TGE路线图、验证人准入标准、初始经济参数,这三项若仍停留在待定状态,该网络的经济模型在可预见期内均属开放式。9月15日CLARITY法案的程序性表决结果将先一步公布,监管叙事与产品叙事应分开评估。
资金流向与集成就绪度。 须区分公告中的“计划接入”与“实际部署”,BlackRock规模约28.7亿美元的BUIDL基金,表述为expected而非已完成。测试网交易量的报道口径不一,2026年2月为1.66亿笔,另有累计6.715亿笔的说法,其中空投农民的占比无从判断。
2027 年下半年的 DTCC 集成。 该计划拟将DTC托管资产在Arc上代币化,并与稳定币完成原子结算。若如期落地,这是传统证券结算体系首次接入公链;在此之前,它仅是一份意向。
同类网络的竞争格局。 Arc与Stripe、Paradigm支持的Tempo争夺机构清算,Tether的Stable与Plasma主攻零售及离岸支付。四条网络的分流结果,一年内可见分晓。
十、结论
在协议层黑名单、可撤销机制与12家受监管验证人构成的边界之内,Arc上的资产在法律与技术性质上更接近一张加密形态的银行存单,而非抗审查的自托管资产。区别在于这张存单没有存款保险,FDIC已明确稳定币储备不在保护范围内。这一点比任何性能参数都更应决定资金投入的规模。
Arc从未打算迎合加密原生的意识形态,其客户是华尔街与跨国结算通道。若目标是低摩擦的美元跨境流转、企业收付与RWA收益,它是一款体验良好的结算产品;若目标是博取尚不确定的发币收益,时间成本确定,收益概率未知。
衡量Arc成败的标尺,是它能否承接传统金融的清算业务,而非散户的链上活跃度。答案不在9月16日,而在2027年那笔DTCC集成能否落地,以及在此之前,这条网络上运行的究竟是真实结算还是刷量。
以上就是深度拆解Circle自建Arc公链核心逻辑 主网上线前战略价值与布局全解析的详细内容,更多关于Circle造Arc公链的原因的资料请关注其它相关文章!