加密市场经历深熊洗礼后,山寨币叙事已逐渐失宠。展望2026年,投资界最炙手可热的故事并非美股科技七巨头,而是存储领域。以美光科技为代表的存储个股,自2025年8月以来股价录得10%涨幅。
这场史诗级的AI行情催生了众多科技新贵。然而对于部分缺乏传统通道的投资者而言,开设美股账户等流程依然繁琐。如今,币圈玩家开辟了另一条路径:通过代币化美股,无需复杂的账户资料即可参与美股交易。
事实上,代币化美股的玩家已经切实入场。
多路兵马争夺美股代币化
截至今年8月,Token Terminal数据显示,代币化资产市场规模即将达到3,400亿美元。过去三年间,所有主要类别均实现同比增长:基金价值346亿美元(增长56.7%),商品价值74亿美元(增长304%),稳定币价值2948亿美元(增长8.7%),而股票类资产的增长幅度更是高达6292%。
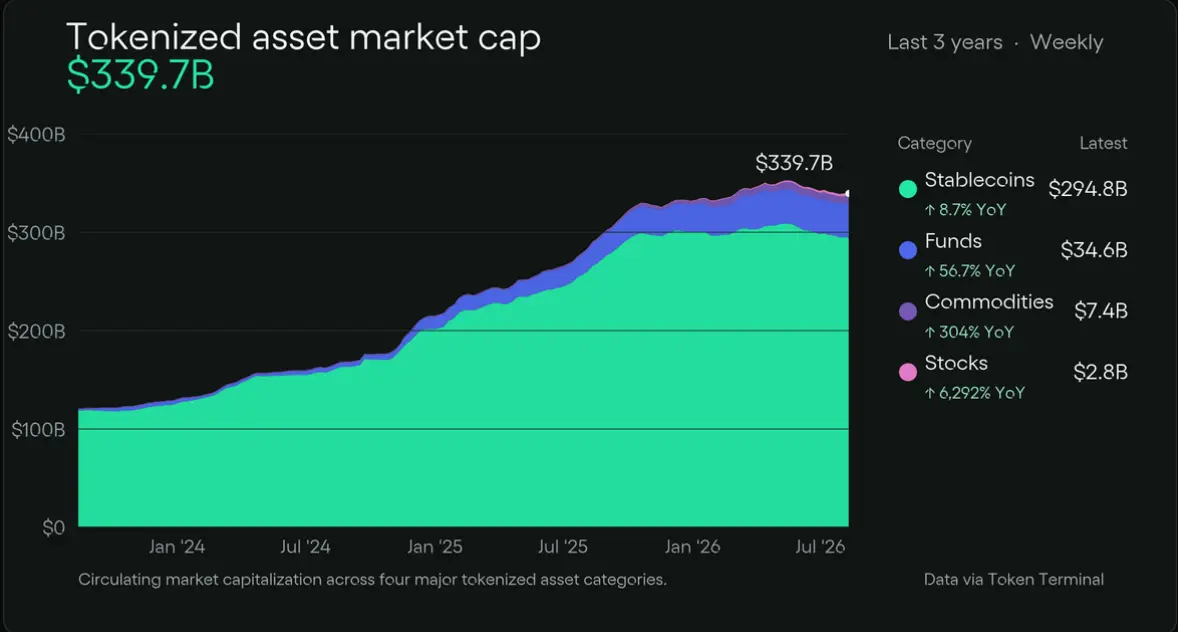
回顾过去一年,这条赛道拥挤得令人窒息。仅交易所层面,Robinhood、Kraken、Bybit便已在2025年先后入场;2026年上半年,Coinbase、Binance、OKX、Bitget、Backpack全面跟进;纽交所母公司ICE也进行了战略投资,提供真实的美股交易服务。
Ondo、xStocks、bStock等链上原生项目也在代币化美股赛道疯狂布局。
多方势力在同一张牌桌上争夺筹码,而这些筹码本身——即代币化的苹果、英伟达和标普ETF——正以肉眼可见的速度从概念转化为基础设施。
美股代币化赛道挤满了“急于兑现商业价值”的玩家。交易所忙着将股票转化为内部积分,发行商忙着套用招股书发币。但当所有人都在同一张牌桌上抢筹时,Ondo手中的筹码是合规牌照、DTCC名单以及19万链上持有者。这并非简单的“卖股票”生意,而是在构建链上资本市场的底座。
拉长时间轴观察,过去一年美股代币化产业的节奏密集得反常。
2025年6月,Robinhood在欧盟上线了200多只美股与ETF代币,基于Arbitrum发行,首次将“股票代币”一词推向主流财经媒体头条;9月,Ondo Global Markets正式上线,首发100多只资产。2025年12月,Kraken干脆整体收购发行商Backed Finance,将xStocks收归囊中。今年6月,Coinbase上线受CFTC监管的股指永续合约,从衍生性商品侧切入;同一周,Binance推出自研的bStocks,Bitget上线Stocks 2.0。到了8月初,Dinari完成了那个最具象征意义的动作——将代币化股票重新销售给美国人自己。
供给端的另一端,则是需求与监管的同步松动。花旗在研报中预测,代币化证券规模到2030年可能达到5.5兆美元;SEC主席曾谈论“创新豁免框架”。
美国证券结算的心脏DTCC与Ondo联合宣布,首批基于DTC代币化权益、经由DTCC代币化服务产生的代币化股票问世,保留与底层证券相同的CUSIP代码与代码简称,参与这一计划的机构名单包括贝莱德、摩根大通、高盛、纳斯达克和交易所。
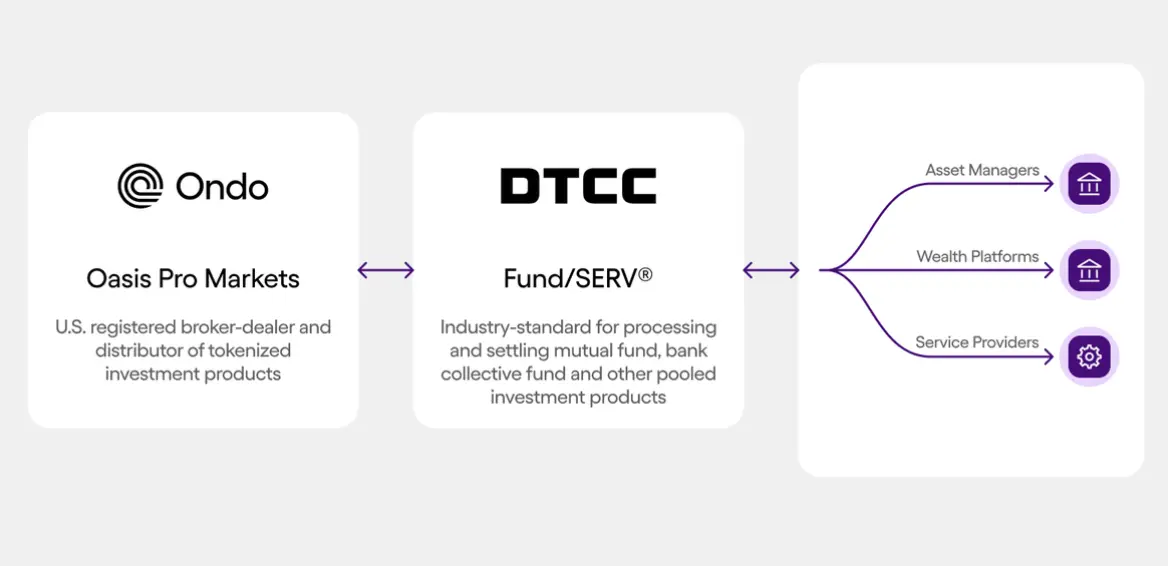
这项定位在9月16日进一步落实——Ondo Finance旗下子公司Oasis Pro Markets正式加入DTCC的Fund/SERV网络,成为首家接入该系统的代币化公司。Fund/SERV处理着美国超过85%的共同基金交易活动,Ondo的接入意味着其代币化资产不再只是“链上的影子”,而是可以直接与传统基金公司的清算、对帐和分销体系互通。
赛道的问题已经不是“会不会发生”,而是“谁切走最大一块”。
10亿美元,Ondo入场
根据DefiLlama最新数据,Ondo协议总TVL约36亿美元,其中代币化美债产品USDY约21.6亿美元,Ondo Stocks(代币化股票业务)约10.3亿美元,OUSG约4.09亿美元。
其中股票业务的成长斜率最为陡峭。资产数量的轨迹本身就说明了问题:2025年9月上线时仅100只、只在以太币;2026年1月8日新增98只股票。5月11日TVL突破10亿美元,成为首个跨过此门槛的代币化股票平台,此时距上线不到8个月,累计交易量180亿美元;再到7月更名Ondo Stocks时,累计交易量已突破269亿美元,资产横跨多条公链,资产横跨持有人链。
产品节奏同样密集:7月Ondo Perps上线Pre-Alpha(最高20倍杠杆、代币化股票可作保证金);当月,首批实现全天候真实铸造赎回的热门标的高达25+只(包括SPCXon、NVDAon、MUon、QQQon、SPYon等),且全(包括SPCXon、NVDAon、MUon、QQQon、SPYon等。周末和美股闭市时段也能按真实市场流动性进出,而非只在交易所内部账本上空转;同月,Ondo还为其约7亿美元的股票持仓开通代理投票权,把传统券商的股东权利搬到了链上,并通过接入Chainlink喂价让股票代币进入DeFi借贷市场充当抵押品。
合规是重中之重。去年末,Ondo收购Oasis Pro——一家同时拥有SEC注册经纪商、ATS(另类交易系统)和转让代理三张牌照的公司;11月,SEC结束了对Ondo长达两年的调查,未提出任何指控;今年7月,Oasis Pro Markets获FINRA授权,可向美国机构与零售投资者提供代币化股票和零售基金。
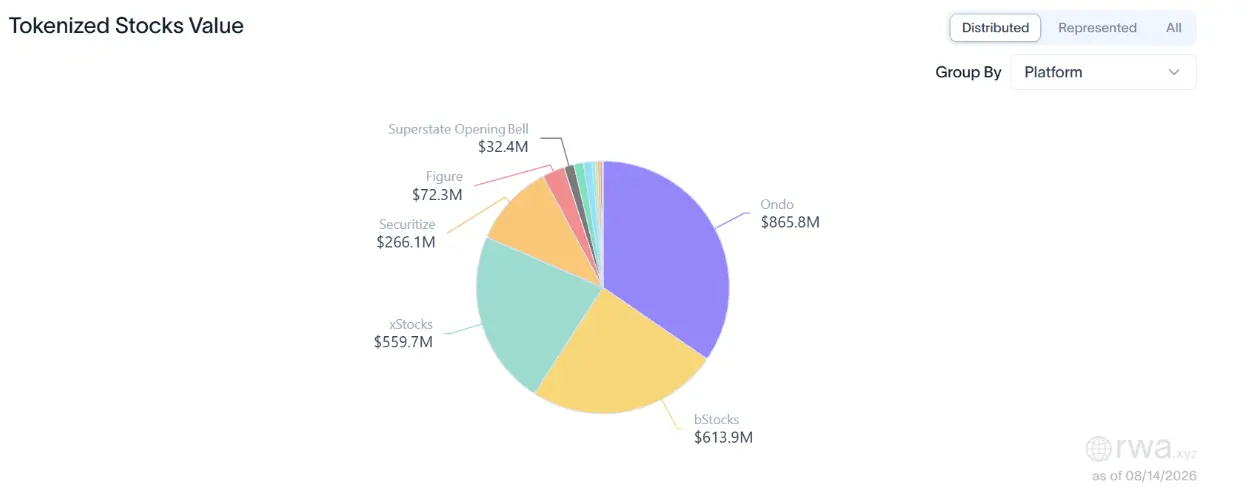
根据RWA.xyz数据,以年比口径,增幅约400%。结构上最刺眼的是集中度:头部三家发行平台合计占超80%的份额——Ondo以34.6%居首,bStocks占24.6%,xStocks占约22.4%。
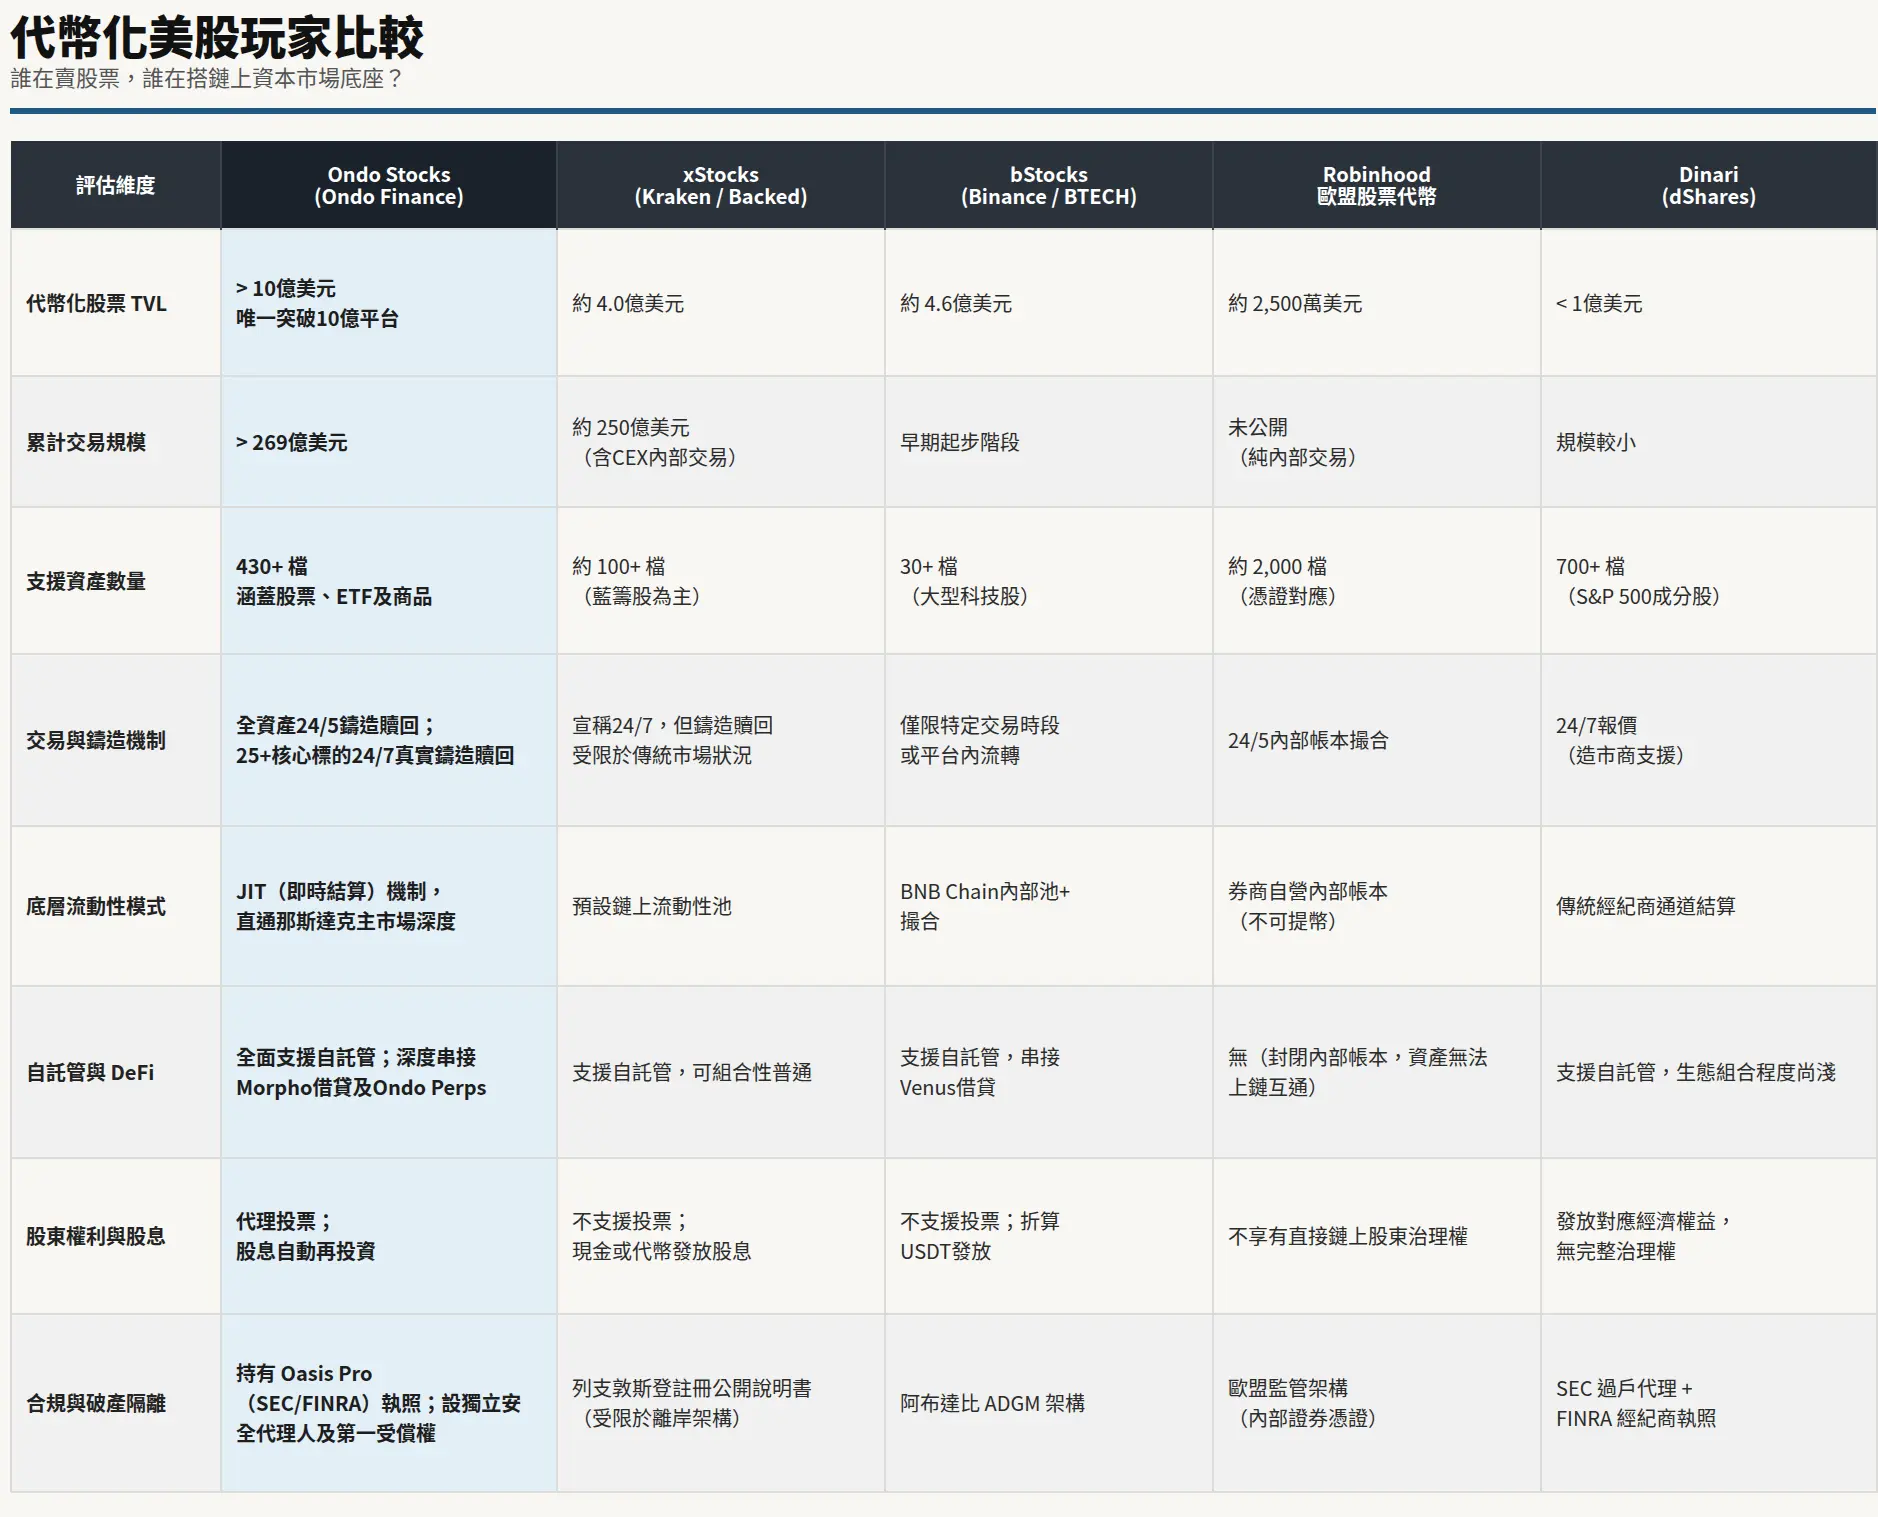
对手在卖股票,Ondo在建华尔街
热闹之下,真正留在牌桌上的玩家分成两种:一种在“卖股票”赚快钱,一种在“建市场”铺底座。Ondo属于后者。
一个代币化股票平台的真正优势,更是多个因素的综合对比,而非只是数量。
Ondo的440多只以产业主题做纵深扩容——AI、半导体、生物科技、国防、能源、机器人,7月起也专门上线了AI半导体供应链板块的24/7交易(AMD、英特尔、台积电等)。
xStocks和bStocks则集中在大盘蓝筹。区域覆盖上,Ondo已打通欧盟30国、ADGM和亚洲的多链分发,xStocks依托Kraken的全球用户,Robinhood困守欧盟,Dinari反向切入美国。对机构而言,覆盖深度意味着可以依产业链配置;对散户而言,门槛、时段和自托管才是体感差异。
散户要的是低门槛、24/7、自托管、能进DeFi当抵押品;机构要的是牌照、托管安排、持续资讯揭露和破产隔离。
Ondo与对手的差异不在某项指标,而在三处结构。
分销通路广。xStocks的流量靠Kraken和Bybit流量供应,Robinhood困在自有App,而Ondo反过来了——币安(钱包、Alpha、ADGM MTF三条线)、Bitget、MetaMask等都在卖Ondo发行的资产,Bitget在1月的公开信里公开信生态里trade.xyz的股票合约底层也大量锚定Ondo的代币。发行与通路解耦,让Ondo把竞争对手的分销网络变成了自己的货架。这是它一家发行量超过对手总和的直接原因,也是最难被追平的一点──通路可以花钱买到,被通路主动选择买不到。
合规已显露优势。两年时间,Ondo的SEC调查结案、Oasis Pro收购、注册声明递交、FINRA授权、DTCC名单串成了一条完整的监管叙事,每一步都在抬高后来者的入场成本。对照组很清楚:Robinhood因OpenAI、SpaceX代币风波公开受挫,xStocks的列支敦士登框架进不了美国,Coinbase的股指永续刻意绕开代币化股票本体。当Dinari已经敲开美国本土的门,手握FINRA授权的Ondo是离岸玩家中离那扇门最近的。
从卖产品到当底座。美债打底、股票主攻、合约(Ondo Perps)延伸、链(Ondo Chain)收编-Ondo在搭的是链上资本市场的全栈,而绝大多数对手还停在单点SKU。
Ondo在打造链上华尔街,全栈的意义在于资产之间可以互相造血:股票代币能当合约保证金,美债代币能做结算层。
截至8月14日,Ondo Perps累计交易量已超过80亿美元。
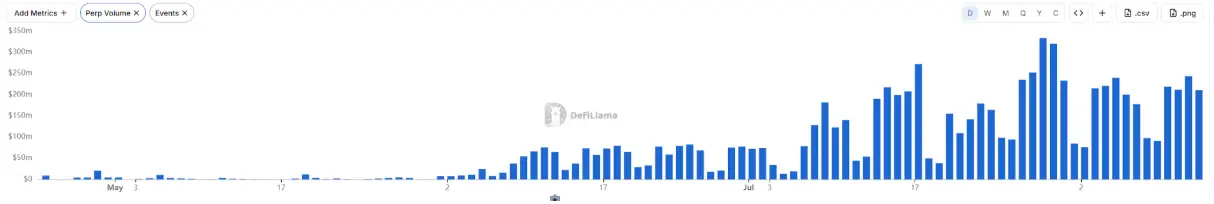
xStocks是这轮竞争里资格老的玩家。
2025年5月在Solana上线,首发约60只股票代币,采用列支敦士登招股书框架,1:1锚定真实股票,支援24/7交易、自托管和DeFi可组合——后来几乎所有玩家都在抄这套产品定义。2025年12月,Kraken直接收购发行商Backed Finance,把发行与交易环节垂直整合;2026年4月,Kraken又拿到德意志交易所2亿美元战略投资,弹药充足。2026年2月,Kraken也上线了号称全球首个受监管的代币化股票永续期货,覆盖110多个国家和地区——从现货代币延伸到衍生品,打法与后来的Ondo Perps如出一辙。
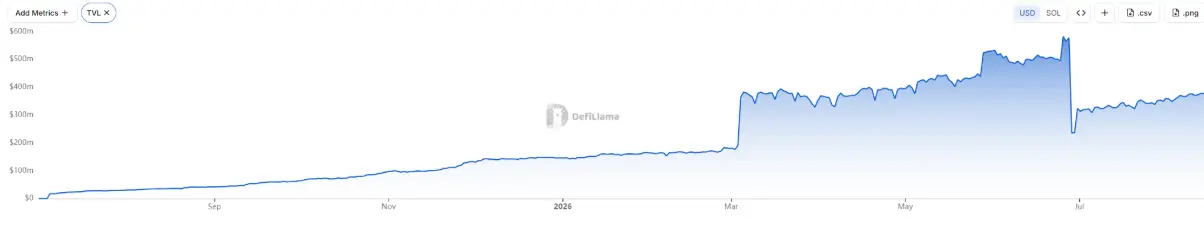
数据却不算好看。链上TVL约4亿美元,不到Ondo的一半;官方宣称累计交易量超250亿美元,但这是含Kraken中心化交易所端口的合并口径,与链上发行规模的落差本身就说明问题——大部分交易发生在CEX内部账本,而非链上。资产数量停在100多只,集中在大盘蓝筹。
币安的打法是双轨制。
2026年6月11日,bStocks上线,由BTECH Holdings发行,招股书获阿布达比ADGM的FSRA批准,在BNB Chain上以BEP-20铸造,1:1锚定,最低5美元起投、24/7交易。首批只有5只——NVDAB、TSLAB、CRCLB、MUB、SNDKB——到7月中旬扩展到30多只,AUM突破1亿美元,并接入了保证金抵押和Venus借贷协议。同期,币安也透过Nest Trading经纪、Alpaca托管的通道,向非美国用户开放了7,000多只传统美股交易。
目前其最新数据显示,链上AUM已升至4.6亿美元。
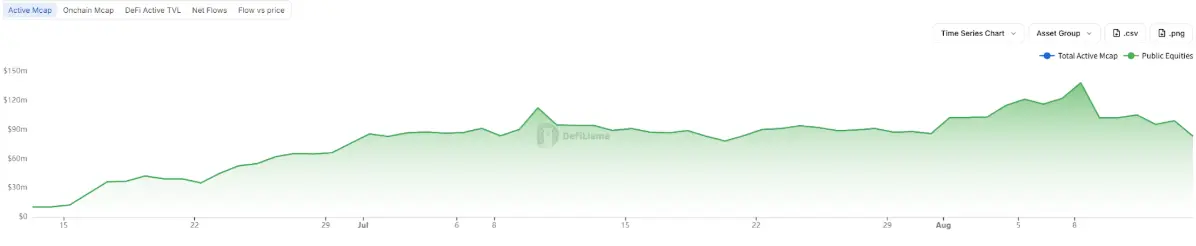
数字虽小,但没人敢轻视对手:币安的用户基数和分送能力是业界独一档。就在8月13日,币安宣布支援用户将符合资格的第三方代币化股票存入并1:1转换为对应bStocks,转换后的bStocks可全天候交易或1:1赎回为标的股票,为其强势引流。
值得玩味的是,币安同时是Ondo最大的分销方之一。2025年11月,币安钱包整合Ondo代币化股票,入口直达数亿用户。一边自研,一边卖别人的货,币安显然还在两边下注。
Robinhood是把股票代币喊得最响的,也是数据落差最大的。2025年6月30日在欧盟上线时声势浩大,后来因OpenAI、SpaceX公开否认其私募股权代币惹出风波。到Consensus 2026大会时,其欧盟代币化股票与ETF数量已扩大到约2000只,零佣金、24/5交易。
但链上数据讲了一个完全不同的故事:根据Dune Analytics统计,截至2026年8月,Robinhood代币化股票的链上总价值仅约2,500万美元。原因在架构-这些代币无法转出平台,本质是Robinhood内部帐本上的衍生性商品凭证,既无自托管,也无DeFi可组合性。它的后手是2026年2月开启公测网的Robinhood Chain,若真把资产迁上去,格局才会改变。在那之前,它更像是一家贴了链上标签的传统券商。
Securitize的代币化资产总规模超40亿美元,是代币化赛道里真正管钱最多的玩家,Securitize和Sky目前并列第一,Ondo、Circle、Franklin紧随其后但其中大头是贝莱德BUIDL这类基金产品,不过其股票业务市占比仅约12.40%。
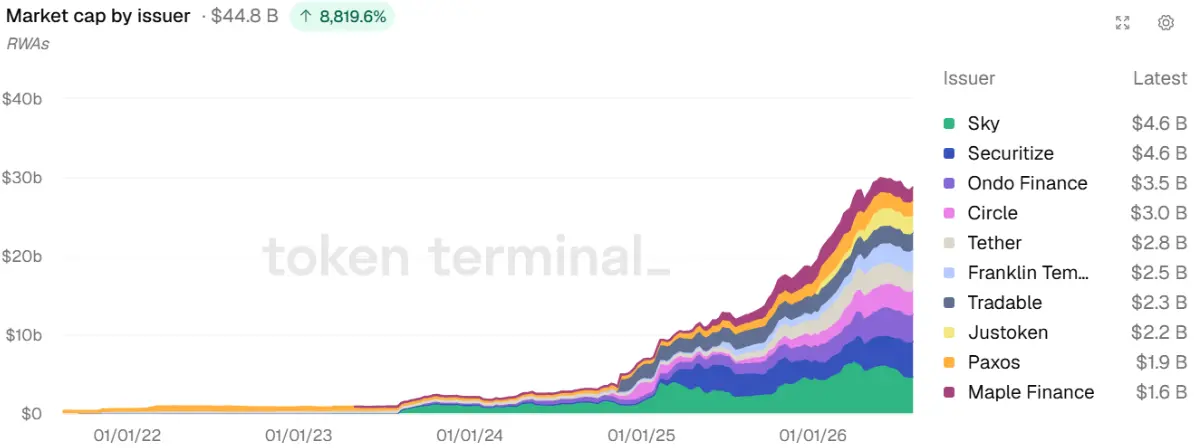
它真正的意义在于路线示范:2026年7月,Securitize完成与Cantor Equity Partners II的合并,以SECZ为代码登陆纽交所,并同时发行”发行人原生「的代币化SECZ股票(在Solana与Avalanche上流通)——不是第三方包装的影子股,而是公司自将股票化万美元,年减5%;净亏损2,170万美元,调整后EBITDA亏损550万美元。
Dinari是资质最特殊的玩家:唯一同时持有SEC注册转让代理商和FINRA经纪商牌照、可以合法服务美国投资者的发行方。8月,它与Circle的合作把这个优势落到了产品上:美国用户用USDC即可自托管购买724只dShares,覆盖全部标普500成分股。其业务已涵盖80多个司法辖区、累计发行超6000项代币化资产;7月8日与tZERO合建券商一站式平台,做市侧由Flow Traders提供24/7报价。规模尚小,但它卡的位置——美国本土零售——恰恰是所有人都不敢轻易碰、又人人都想要的那块。
Bitget Stocks 2.0由RWA平台Reality发行,1:1锚定、USDT计价、股息折USDT发放,目前其链上AUM则仅1.45亿美元,规模尚小。
代币化美股的竞争,上半场比的是谁能把股票发上链,下半场比的是谁能成为结算与分销层。Ondo暂时坐上了头把交椅,但牌桌远没到终局——Kraken握着渠道,Robinhood握着品牌,Dinari握着美国本土的船票,币安握着所有人都不敢忽视的用户基数。
2026年下半年,美国本土市场的大门开到多宽,才是真正的考场。