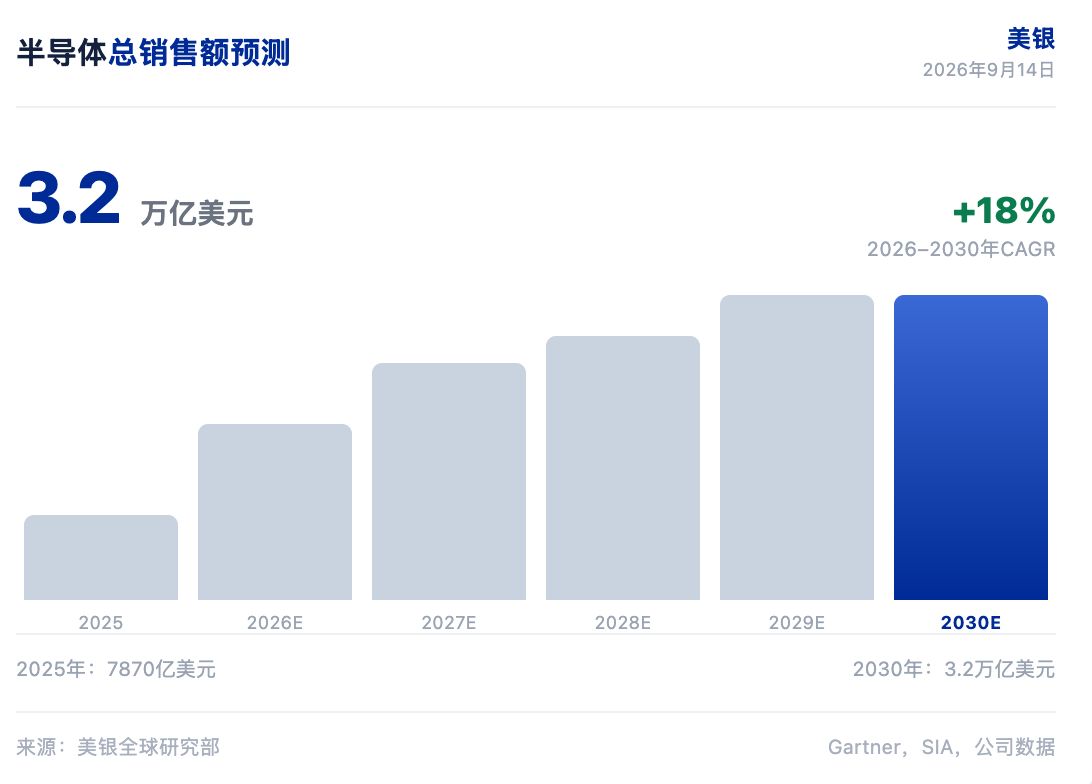
预计到2030年,半导体行业的总潜在市场规模(TAM)将攀升至3.2万亿美元。这一数据源自美国银行于2026年9月14日发布的《美国半导体行业报告》。在该报告中,美银大幅上调了2023年至2030年的TAM预测值,由原本的2.7万亿美元调升至3.2万亿美元;同时,将同期复合年增长率(CAGR)的预期从14%提升至18%。
存储芯片与数据中心构成了主要增长引擎,而汽车电子与工业领域的复苏则为整体市场提供了额外的助力。
回顾历史,该行业耗时半个世纪才实现1万亿美元的销售额里程碑;如今,其潜在市场规模有望在短短四年内,从1.7万亿美元再翻一倍。
美银分析师 Vivek Arya 在报告中指出,AI 行业正从追求投资回报转向解决芯片和电力供应等结构性制约。
尽管市场对于AI基础设施投资放缓的担忧日益加剧,但存储芯片的短缺局面及其带来的价格上涨依然是推动增长的关键因素。目前,客户订单、长期协议、产能承诺以及半导体产品的定价策略均未显示出任何放缓的迹象。
半导体 TAM 四年翻倍
美银预测,2026年半导体销售额将迎来113%的同比增长,其中核心半导体板块增长30%。存储芯片表现尤为突出,销售额预计同比增长约327%。
具体来看,DRAM销售额同比增长328%,NAND同比增长341%。计算与存储业务板块增长超过50%,反映出服务器需求的持续强劲势头。
按终端市场划分,受智能手机销量疲软拖累,无线通信板块同比下降8%;汽车板块同比增长12%,工业板块大幅增长32%;消费电子板块同比下降7%,而有线通信板块则同比增长29%。预计到2026年,内存销售额将达到9370亿美元,核心半导体销售额预计为7390亿美元。
WFE 上调至 2700 亿
美银同步上调了晶圆制造设备(WFE)支出预测:2026年预计达到1560亿美元,同比增长33%;2027年预测上调至2100亿美元,同比增长34%;2028年进一步上调至2720亿美元,同比增长30%。DRAM是设备支出的主要驱动力,其2027年预测上调21%至520亿美元,2028年预测上调至810亿美元。NAND方面,2027年预测上调19%至205亿美元。
展望更远期,美银预测2025年至2030年的新周期资本支出总额将达到3600亿美元,复合年增长率为25%。其中,DRAM资本支出预计为1140亿美元,NAND为300亿美元,晶圆代工和逻辑芯片为2150亿美元。在地域分布上,预计2026年中国晶圆厂设备支出将达到450亿美元,占全球份额的29%;但到2030年,这一占比预计将降至约20%。
租赁价格印证需求强劲
当前英伟达 B200 GPU 的现货租赁价格约为每小时5.72美元,过去两个月持续上涨,仅比3月份的峰值6.10美元低不到10%。相比之下,A100租赁价格约为1.60美元,H100约为2.65美元。美银指出,租赁价格持续高位表明市场需求强劲且范围广泛,没有放缓迹象。
美银认为,2027年对所有计算、网络及内存供应商而言,仍将是订单饱满、合同充足的一年。进入2028年,市场预计将持续紧俏,这得益于CPU、XPU集成以及光学扩容技术需求的增加,多家ASIC和GPU厂商的AI加速器业务也在加速发展。
估值有吸引力
今年以来,半导体指数累计上涨67%,但其远期市盈率仅为18倍,低于标普500指数的19倍。每股收益同比增长139%,增速约为大盘的7倍。不过,美银表示,在美中期选举结束及宏观担忧缓解之前,态度保持谨慎。近期该指数因投资者重新评估AI持续性而回调了约17%。
美银预计,计算芯片、网络芯片和模拟芯片将展现出更强的韧性。若市场动能恢复,美光、拉姆研究、应用材料和英特尔有望引领涨势。美银给出的目标价包括:AMD 620美元,亚德诺500美元,应用材料650美元,英特尔145美元,拉姆研究385美元,美满电子365美元,美光1550美元,英伟达350美元。
在风险方面,内存平均售价跌幅超预期、中国新进入者竞争加剧、市场份额被大型竞争对手夺走、数据中心和智能手机等终端市场需求疲软,是主要下行风险。上行风险则包括技术突破、闪存市场份额提升和 NAND 升级。
综上所述,半导体TAM在四年内翻倍,晶圆厂设备支出同步上调,美银认为由AI驱动的需求尚未见顶。
到此这篇关于美银研报解读:半导体TAM翻倍至 3.2 万亿,存储驱动增长的文章就介绍到这了,更多相关美银研报解读内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!