北京时间2026年9月17日凌晨,美联储联邦公开市场委员会(FOMC)以12票全票通过的决议,将联邦基金利率目标区间上调25个基点至3.75%-4.00%。此举标志着自2023年7月以来长达近三年的加息空窗期正式终结。
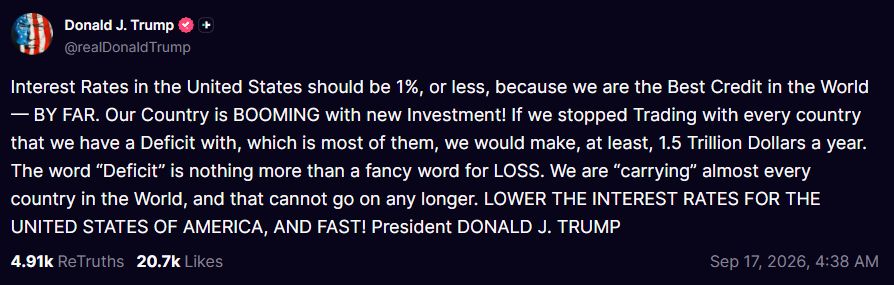
来源:Truth Social
决议公布后不久,美国总统特朗普随即在社交媒体平台Truth Social发文,强烈要求美联储迅速将利率大幅削减至1%或更低水平。
针对总统的公开施压,美联储主席凯文·沃什在随后的新闻发布会上明确回应:“通胀仍然处于高位。今天的政策行动,将帮助通胀更快回到委员会2%的目标。”他同时强调,“独立是双向的”,美联储将继续依据自身判断履行职责。
一方面总统呼吁宽松,另一方面央行选择紧缩,这种显著的政策分歧直接触发了美元、美债、黄金与比特币四大类资产的同步重定价。本文将结合最新的经济数据与前瞻指引,逐一拆解这四类资产的定价逻辑及后续演变路径。
美联储政策细节:加息信号、点阵图与经济预期调整
此次加息并非孤立事件,而是释放了一组强烈的政策组合信号。
在利率决议方面,FOMC以12票全票同意的方式上调利率25个基点,结束了自2023年7月以来约38个月的等待期。
本次会议最受瞩目的焦点在于点阵图的更新。在提交预测的18名官员中,高达16人预计2026年内至少还将再加息一次,中位数指向年底利率将升至4.00%-4.25%区间。更值得注意是内部立场的显著转变:在6月会议上,曾有8位官员主张维持利率不变,而到了9月,这一数字变为0;取而代之的是,12位官员支持累计加息50个基点,4位官员支持累计加息75个基点。这表明委员们在进一步紧缩方向上的共识明显增强。
与此同时发布的经济预测摘要(SEP)呈现出“上调增长、上调通胀、下调失业”的特征。2026年GDP增速预期从6月的2.2%上调至2.3%,2027年从2.3%上调至2.4%;失业率预期从4.3%下修至4.1%;然而,PCE通胀预期从3.6%上修至3.7%,核心PCE从3.3%上修至3.4%。模型显示,预计到2029年通胀才能回归2%的目标水平。
沃什在发布会上补充指出,“很难说整体金融条件具备限制性”,委员会多数成员认为当前的政策利率仍显不足。美联储同步将长期中性利率预期从3.1%上调至3.2%,部分经济学家分析认为,这可能与大规模人工智能投资推高资本回报率有关。
美元市场:利差优势重现,指数强势突破100关口
随着加息落地,美元指数迅速攀升并突破100整数关口,最高触及100.35,这是自今年7月底以来的首次表现。具体汇率方面,欧元兑美元跌至1.146,英镑兑美元跌至1.338附近,美元兑日元升至156.4以上,创下近两周新高。
美元的走强主要受两条传导链条驱动。首先是利差逻辑:美国2年期国债收益率升至4.73%以上,使得其与欧元区、日本等主要经济体之间的利差重新扩大,资金回流美元资产的吸引力增强。其次是预期逻辑:市场目前为明年9月前累计加息约3.2次进行定价,这一幅度高于点阵图给出的官方指引,显示出市场对紧缩路径的预期比美联储本身更为激进。
未来美元走势的核心变量在于:美联储是否会实施超出当前预期的更多加息,以及通胀压力是否如决策者所担忧的那样持续存在。若中东地缘冲突继续推升能源价格,通胀预期的强化将进一步巩固美元的强势地位。
美债市场:10年期收益率破5%,短端承压显著
决议公布后,美债市场呈现出“短端跌幅大于长端、曲线先平后陡”的特征。
2年期美债收益率最高触及4.7444%,上涨逾8个基点,创两年多新高;10年期国债收益率盘中一度突破5.0246%,30年期则升至5.3847%。与6月会议前的市场预期相比,本轮加息后短端利率上行幅度明显更大,反映出市场对近期政策利率路径的重新评估。
从期限溢价的角度来看,10年期美债收益率突破5%并不仅仅由加息预期驱动。在此之前,期限溢价的上升以及持续的能源通胀已将基准收益率推至5.02%,创下2007年以来的最高水平。这意味着,即使美联储未来放缓加息步伐,长端利率的下行空间也可能受到期限溢价和财政赤字预期的双重制约。
对于全球风险资产而言,10年期美债收益率维持在5%上方,直接抬高了无风险利率基准,从而对高估值资产的贴现率构成持续的压力。
黄金市场:短期承压但中期支撑逻辑未变
黄金市场在决议前后的走势较为曲折。决议公布前,现货黄金一度冲高至4367美元上方,随后急速跳水至4278美元附近,日内下挫0.36%。但截至9月17日亚盘时段,现货黄金已反弹至4311.89美元/盎司,录得日内1.12%的涨幅。
黄金短期的承压主要源于实际利率上行和美元走强的双重压制。然而,以下中期支撑逻辑并未因本次加息而消散。
第一,通胀回落至2%目标的时间被进一步推迟至2029年,这意味着即使实施加息,实际利率(名义利率减去通胀率)的上升幅度也受到制约。第二,特朗普持续施压美联储降息,叠加中期选举年潜在的财政扩张压力,市场对美联储长期独立性的担忧构成了黄金的隐性支撑。第三,地缘政治风险,特别是中东局势对能源供应的扰动,依然是支撑黄金避险需求的重要因素。
比特币市场:定价逻辑分化与相对独立行情
在此次利率决议中,比特币的表现与黄金、美债形成了鲜明对比。
决议公布前,受《CLARITY Act》在参议院受阻等因素影响,比特币已下跌约4%,徘徊在7.5万至7.6万美元区间。决议公布后,比特币价格在24小时内呈现先跌后稳态势,一小时内曾跌至7.5万美元,但迅速反弹至7.6万美元以上,最终基本持平。
截至北京时间9月17日,数据显示比特币报76,421.9美元,24小时涨幅0.75%,市值约1.52万亿美元,市场占有率44.30%。近30天累计上涨18.16%,但过去一年仍下跌34.31%,显示出中期修复与长期承压并存的格局。
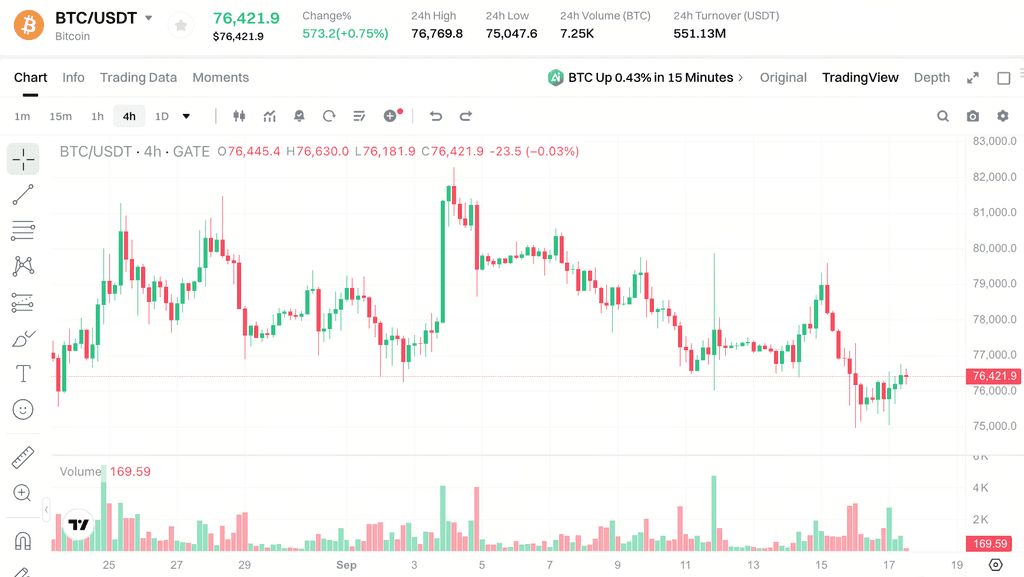
比特币在此次加息中表现出一定程度的独立性,背后存在几个结构性因素。其一,加息已被利率市场高度定价,CME FedWatch显示加息概率超过90%,事件风险在决议前已被充分消化。其二,比特币在决议前的下跌主要由监管因素驱动,而非货币政策预期。其三,美元指数和美股在加息后的走势对比特币的传导相对温和,比特币与美元指数的负相关性在本次事件中有所减弱。
展望未来,比特币面临双重变量的交织。宏观层面,若美联储12月再次加息,流动性收紧可能压制投机资产的估值。加密行业层面,《CLARITY Act》在本届国会会期重新推动的概率较低,SEC与CFTC之间的管辖权划分仍未解决,监管清晰度的缺失意味着比特币在短期内仍将更多跟随利率和流动性交易。
从技术面看,短期内比特币需守住约7.5万美元的支撑位,7.65万至7.8万美元为首道阻力区,只有持续回升并站稳此区间,才可能开启进一步反弹。这一价格区域与200日均线的位置接近,构成中期多空博弈的重要分水岭。
常见问题
美联储此次加息后,年内还会再加息吗?
点阵图显示18名官员中有16人预计年底前至少再加息一次,中位数指向4.00%-4.25%区间。但市场定价已计入到明年9月累计加息约3.2次,高于官方指引。是否在12月落地,取决于10月至11月的通胀数据和就业报告。
特朗普要求降息至1%,这一诉求实现的概率有多大?
从当前政策路径看,利率从3.75%-4.00%降至1%需要累计降息275-300个基点,而美联储最新的点阵图和经济预测均指向紧缩方向而非宽松。除非美国经济出现显着衰退或金融市场剧烈动荡,短期内实现1%利率的概率极低。
比特币在加息周期中还有上涨空间吗?
比特币的走势取决于流动性收紧与监管进展的博弈。若《CLARITY Act》在本届会期取得进展,监管清晰度可能成为对冲紧缩压力的催化剂。但从技术面看,比特币需首先站稳7.65万至7.8万美元阻力区,才能确认中期上行趋势。
黄金在加息环境下是否还值得配置?
尽管加息短期压制黄金,但通胀回落至2%目标的时间被推迟至2029年,实际利率上行空间有限。叠加地缘政治风险和美联储独立性争议,黄金的中期配置逻辑仍然成立。关键在于黄金在投资组合中承担的是对冲功能而非收益来源。
美元指数站上100后还能继续走强吗?
美元的进一步走强取决于两个条件:美联储是否实施超出市场预期的加息,以及欧元区和日本央行是否维持宽松立场。若美国通胀数据持续超预期,美元可能测试101-102区间;反之,若通胀出现拐点信号,美元可能在100附近震荡。
结语
本次美联储加息与特朗普降息诉求的对峙,本质上是货币政策独立性与政治周期之间的张力。从资产定价的角度看,美元受益于利差扩大而短期走强,美债在短端承压的同时面临期限溢价的长期约束,黄金在实际利率上行与避险需求之间反复权衡,而比特币则在监管不确定性与宏观流动性之间寻找新的定价锚。
后续需要密切跟踪的关键变量包括:沃什下一次新闻发布会的措辞变化、12月FOMC的点阵图更新,以及中东局势对能源价格和通胀预期的传导。在政策路径高度不确定的环境下,单一资产的押注风险上升,多资产、多情景的配置思维更具现实意义。
到此这篇关于美联储加息撞上川普降息诉求:美元、美债、黄金与比特币如何定价?的文章就介绍到这了,更多相关美元美债黄金比特币怎么走?内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!