a16z Crypto投资合伙人提出观点:一切风险,皆可交易。他认为区块链能够把各类风险打包为可交易标的,拓展金融市场边界,依托链上衍生品、预测市场等工具,让风险实现拆分、定价与流转。该理念为 Web3 金融创新提供新思路,但风险交易伴随极高杠杆与不确定性。
纵观金融史的大部分时期,制约市场发展的核心瓶颈往往在于新市场的供给不足,而非需求匮乏。区块链技术彻底打破了这一限制。我相信,这必将引发一场净新增市场的爆发式增长。
市场的本质是风险的转移机制。每一笔交易,实质上是两个对手方同意以特定价格转移某种风险敞口。从抽象层面看,风险可以通过两个独立的维度来界定:
- 标的单位:指代底层的风险敞口(例如,某家公司的现金流、一桶石油的价格、一场选举的结果、借款人的信用状况或一个GPU的计算时长)
- 工具:指代转移上述敞口的具体机制(例如,现货交易、带到期日的期货合约、永续合约、期权或事件合约)
几乎整部金融发展史,都是一部仅在单一维度上进行缓慢创新的记录。现货谷物市场已存在数千年,直到1865年芝加哥才推出谷物期货。货币体系在1971年开始浮动,并于1972年引入了期货交易。股票期权曾以定制化的做市商合约形式存在了几个世纪,直到1973年,随着CBOE的成立及Black-Scholes模型的问世,才进入公开交易市场。ETF产品更是迟至1993年才得以出现。
相比之下,新型风险单位的出现则更为罕见。利率直到1981年才成为广泛交易的对象。违约风险在1994年信用违约互换(CDS)出现后才拥有了专门的交易工具。波动率在2004年VIX衍生品推出后才被有效交易。而事件结果直到最近几年,才通过预测市场真正形成一个成熟的市场形态。
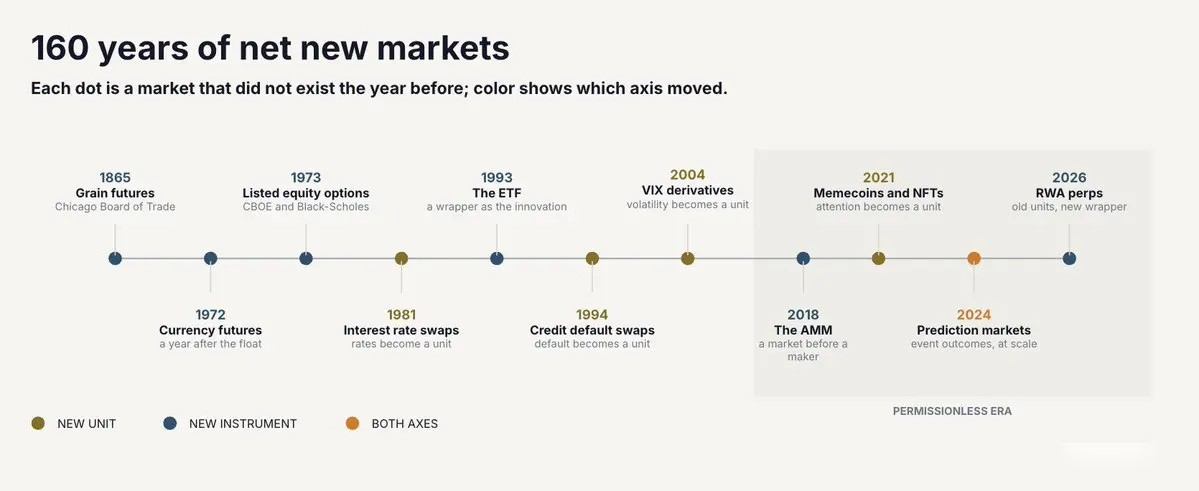
对于这些新兴市场的需求,历史上从未缺乏过。农民在CBOT诞生前很久便渴望对冲收成风险,债权人在CDS出现前也长期寻求转出违约风险。相反,阻碍市场增长的是供给侧的限制。回顾历史,主要受限于两大因素:
- 上市委员会的审批与法律框架的约束
- 地理位置导致的碎片化
区块链技术消除了这两大障碍。它实现了发行的无许可化,并使分发范围覆盖全球。在我看来,这是其最精炼形态下的杀手级用例:区块链是第一种使市场供给能力追上潜在全球需求的技术。
这一论点在现实中得到了充分验证。加密领域几乎所有定义品类的成果,都是这一杀手级用例的直接产物。无论是永续合约(Perps)与现货去中心化交易所(DEX),还是预测市场、借贷平台,乃至Meme币、NFT和代币化实物资产,价值均流向了那些在链上拥有净新增市场发行权或交易场所的项目。
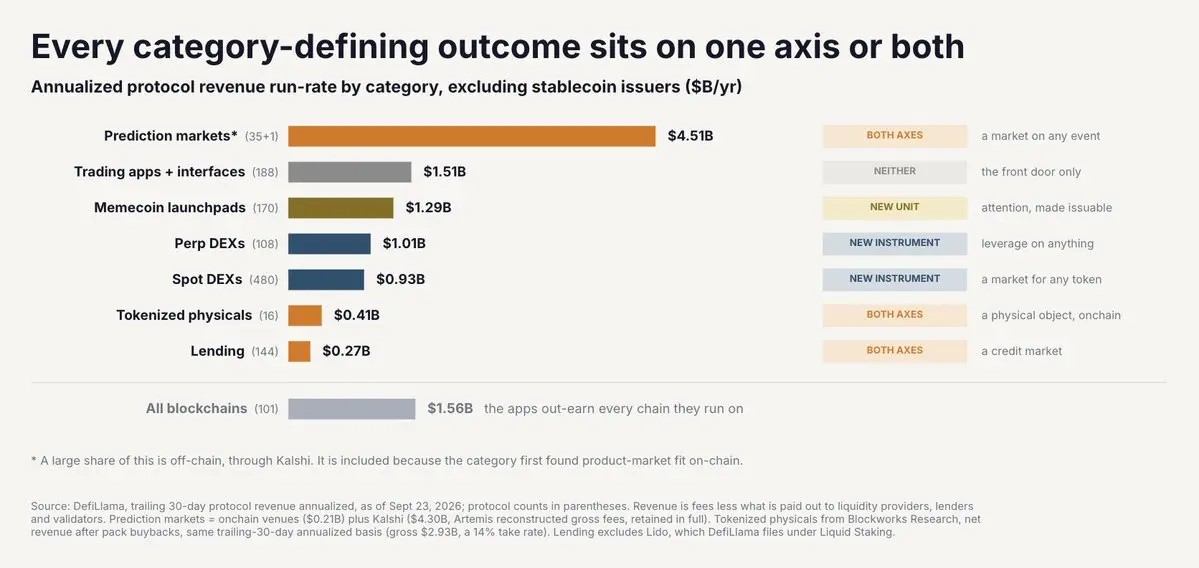
这些细分品类,要么以无许可的方式创造了全新的风险单位,要么提供了转移该类风险的新路径。
在风险单位层面,加密工程挖掘出了此前几乎未能在传统金融中得到表达的风险敞口。预测市场虽可追溯至爱荷华电子市场,但在链上找到了产品市场契合点。它并非线性扩张,而是将离散事件——如选举、美联储决策或法院裁决——转化为可交易单位。点对点借贷平台将个人信用关系转变为具有实时连续价格的资产。Pre-IPO市场则将原本仅对少数二级经纪商开放的风险敞口,变成了用户可按规模交易和持有的对象。即便是Meme币和NFT,也将注意力流量与文化相关性这类抽象的风险单位,转化为清晰且可交易的市场。
此外,加密领域不仅创造了许多转移风险的新机制,还将它们规模化。AMM(自动做市商)使得市场在无需做市商主动报价的情况下即可存在。Perps最早于1993年被提出,通过将带有到期日且碎片化的敞口折叠为由资金费率平衡的单一合约,在链上实现了产品市场契合。二元合约将事件结果转化为1美元归零的可交易市场。点对池借贷利用共享资金池和利用率曲线取代了传统的双边贷款。联合曲线则将发行与价格发现融合,确保资产从首个买家介入起即拥有活跃市场。
Perps 就是证明
没有任何概念比永续期货更能清晰地阐述这一论点,也没有近期链上非加密交易量的激增更能有力地证明它。
由于Perps具有合成属性,其上市约束简化为两件事:一个稳健的预言机数据源,以及愿意站在另一侧的交易对手。只要具备这两个要素,几乎任何资产都可以建立杠杆交易市场。从这个角度看,Perps是有史以来最高效的协调机制之一。
基于同一逻辑,Hyperliquid是目前我们最接近全球金融协调平台的存在。HIP-3与HIP-4协议允许用户发行自己的衍生品,接入该平台的全球前端界面,并据此实现变现。降低推出新市场的摩擦成本,意味着更多市场的涌现,而需求自然会筛选出赢家。
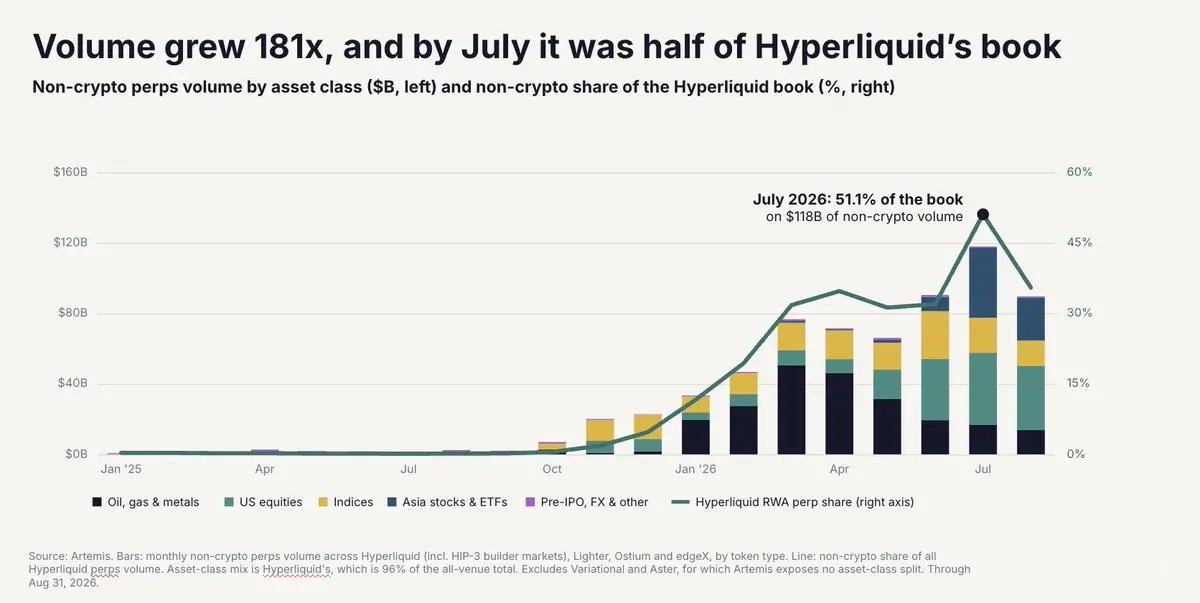
值得注意的是,加密领域——以及越来越多地体现在整个金融行业——增长最快的市场之一,正是那些在链上无需许可发行并全球分发的市场。今年7月,链上真实世界资产(RWA)永续合约交易量达到年化1.4万亿美元,占Hyperliquid订单簿的一半。抽象来看,这仅仅是既有的风险单位——如股票、石油、存储股——以一种无需许可的方式遇到了一种新的转移工具。在下端,这种重组催生了交易量的爆发。
还需注意的是,每个季度都会有特定的净新增市场占据主导地位。2025年第四季度由美国股票与大宗商品主导;2026年上半年则是石油、天然气与金属,而最近焦点转向半导体与存储股。这再次印证了核心论点:净新增市场的供给,如今正在迅速追赶世界在每个季度想要交易的任何东西。
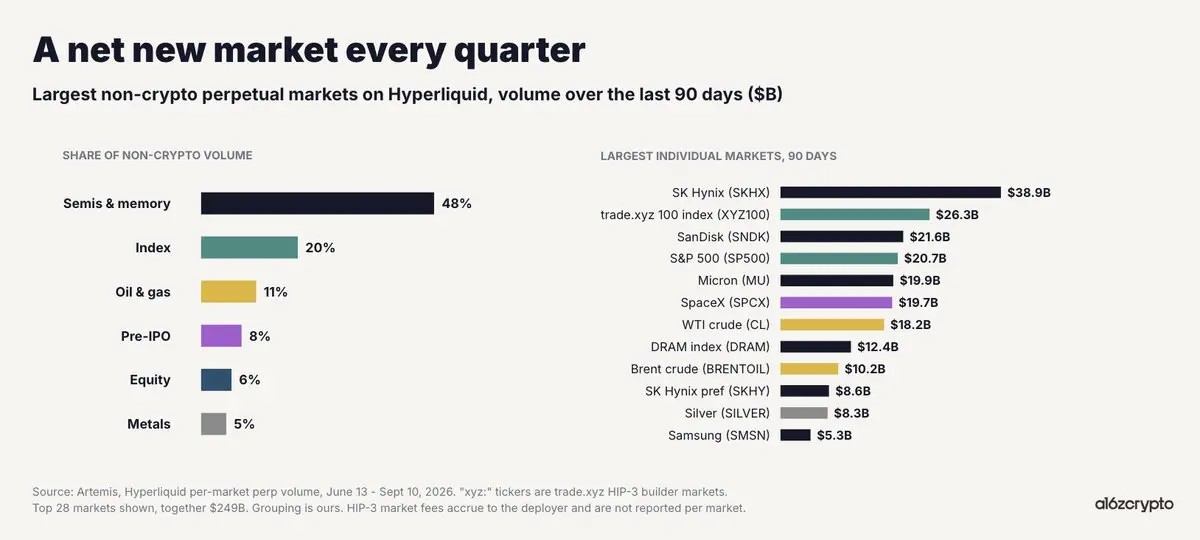
然而,更深远的下游影响在于,无需许可与7×24小时交易,已成为链上价格发现确立权威地位的切入点。在今年2月的石油冲击期间,当CME休市时,WTI原油在trade.xyz上找到了价格发现参考,成为全球流动性最高的市场之一。同样,我们看到Cerebras与SpaceX的Pre-IPO股票市场比银行家更准确地为IPO定价,Pre-IPO Perps最后一小时成交价与实际开盘价之间的差额微乎其微。
市场正日益清晰地表明,传统市场的结构性约束——缺乏7×24小时交易、地理准入门槛、Pre-IPO准入缺失、保证金孤岛等——正是链上市场持续发展的楔子。
展望未来
市场转移的是风险单位。可以说,在金融史的大部分时间里,市场都受到地域、上市委员会和法律框架的限制。如今,这些限制已不复存在。链上市场的可触达范围不再局限于现有的资产集合,而是任何任何人——或任何机构——在任何地方想要交易的任何风险。
这意味着我们将持续看到链上新市场的爆发式增长。这既包括转移旧风险的新方式:商品和外汇期货、指数、全天候股票敞口;也包括新的风险单位本身:计算期货、基于宏观指标(如CPI)、音乐、社会趋势、体育以及其他任何可以进行预言机预测和双边交易的标的资产。而那些创建这些市场的应用程序和协议,以及交易这些市场的场所,才是真正能够攫取价值的所在。
以上就是a16z Crypto投资合伙人抛出观点:一切风险皆可交易,解读链上金融市场底层逻辑的详细内容,更多关于a16z畅谈风险交易逻辑的资料请关注其它相关文章!