市场持续探讨以太坊何以在激烈竞争中保持不可替代的地位,并总结了赋予 ETH 长期价值的十大核心理由。
目前,以太坊拥有行业内规模最大的开发者社区,其智能合约基础设施已高度成熟,承载了绝大多数去中心化金融(DeFi)应用、稳定币业务以及现实世界资产的代币化项目。自完成合并升级并转入权益证明机制以来,网络安全性得到显著增强。与此同时,二层扩容方案的不断落地实施,正逐步降低用户的交易成本。
然而,加密赛道内的竞争日益白热化,高昂的手续费、复杂的监管政策等问题仍是以太坊面临的长期挑战,相关解决方案的最终落地仍充满不确定性。
如果你尚未阅读 Carlos 上周二发布的通讯文章,强烈建议先查阅原文。他的核心观点是:以太坊正在逐渐丧失最后一道关键护城河——流动性。我们在 0xResearch 播客中就这一话题进行了深入辩论,我对此持完全反对意见(你相信吗?即便是 Blockworks 的分析师之间也存在分歧)。
他提出的第一个论据是,以太坊上代币化股票的交易活跃度极低,过去30天的交易量仅为2500万美元,约占供应量的3%。但实际上,以太坊在代币化股票的供应量占比中位列第二。Carlos 预判到会有人提出此反驳,但我仍需强调:代币化股票的主要定位在于扩大美国市场的全球准入权限,而非用于借贷或参与 DeFi 活动。在播客中他回应称,链上的代币化股票若无法产生收入,便毫无价值,唯有交易量才能带来收益。
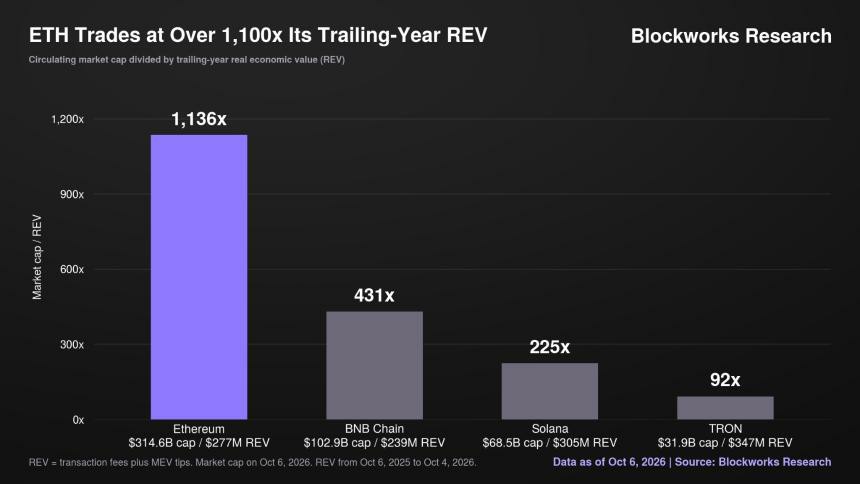
亲爱的读者,从此刻起,你我之间或许真的会产生分歧。我不认为以太坊必须依赖产生直接收入来证明其价值。与其他许多 L1 公链一样,以太坊已经积累了显著的货币溢价。如果仅看真实经济价值(REV),根本无法解释大多数 L1 项目的市值表现——ETH 的市值是其过去一年 REV 的1100倍以上。既然市场显然在一定程度上将以太坊视为储备资产和抵押品进行定价(包括现货 ETF、企业财库持有以及 DeFi 抵押品),那么忽视这一事实,就等于断言 ETH 相对于大多数 L1 将被永久高估99%,这显然是不合逻辑的。
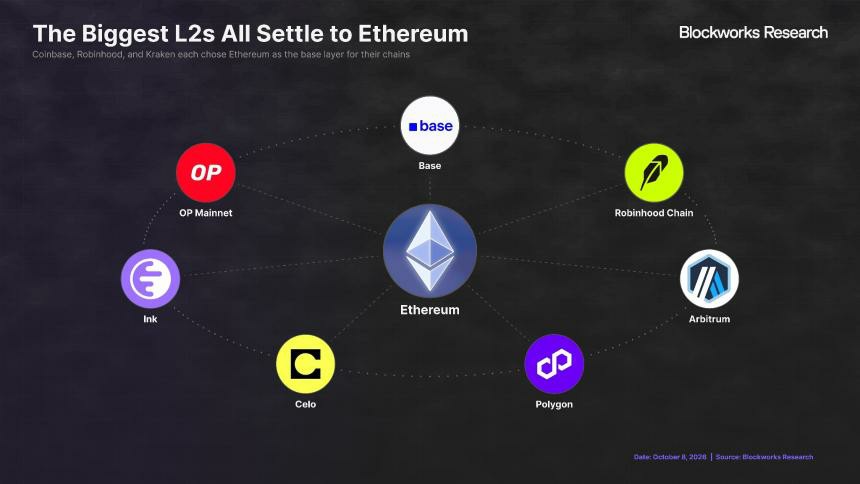
他的第二个论点指出,旗舰应用的增长重心正在向其他平台转移。他以 Robinhood Chain 为例,指出该平台占据了 Uniswap 过去30天交易量的43%,而以太坊主网仅为32%。此外,他还提到了 Ethena 在 Base 网络上的快速增长。这两点观察均有道理,但需注意的是,Robinhood Chain 和 Base 均属于以太坊的二层网络(L2)。如果我们认同 REV 对于 L1 的重要性并非绝对,那么以太坊 L2 的繁荣实际上就是以太坊自身的胜利。平心而论,Ethena 同时也扩展到了 Solana、TRON 和 Avalanche 等非 L2 网络。尽管如此,以太坊在 USDe 中的份额虽已从88%下降至56%,但仍占据多数地位。Ethena 的行为更像是在拓宽分发渠道,而非彻底离开以太坊生态。
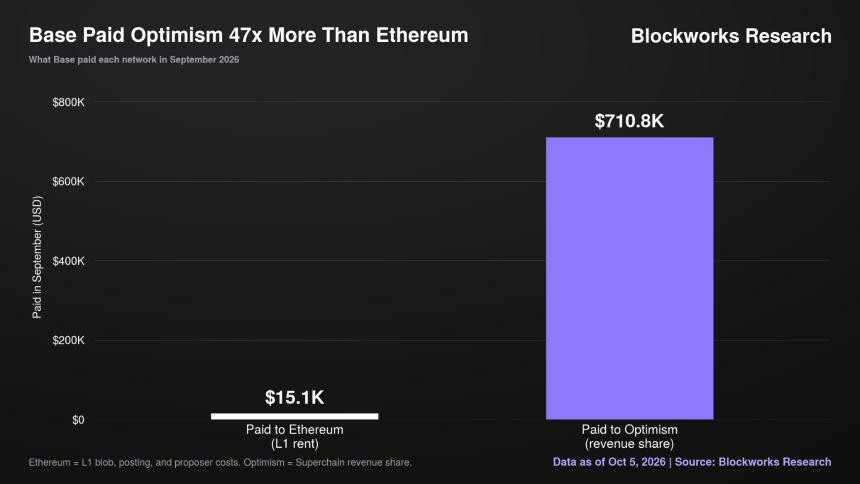
不过,如果你确实认为 REV 至关重要,不妨参考以下数据:9月份,Base 网络为发布数据向以太坊支付了约1.5万美元的“租金”,而同月它向 Optimism Collective 支付了71.1万美元。试想三到五年后的场景,如果以太坊表示“我们也希望获得类似 Optimism 的收入”,并相应提高发布数据的最低费用,Base 可能会感到不满。但如果届时 L2 的规模扩大了10倍,这笔费用也将是一笔巨款。因此,即便目前市场份额尚未转化为大量 REV,其战略重要性依然不可忽视。
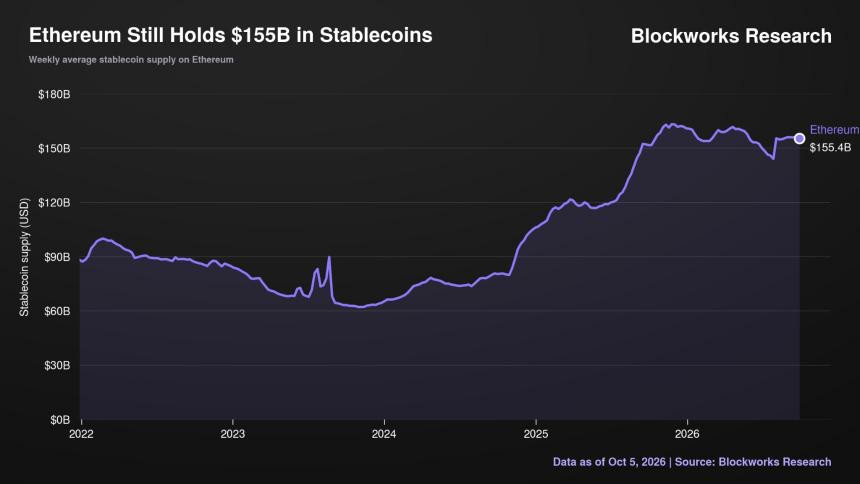
他的最后一点担忧是,以太坊在稳定币领域的主导地位正在缓慢下滑,这一点确实存在。但稳定币市场并非典型的赢家通吃格局。即使未来10年内,以太坊的稳定币主导份额从51%降至30%,整个稳定币市场仍将保持增长态势。假设10年后稳定币总市值达到3万亿美元,以太坊托管的稳定币规模将接近1万亿美元,这几乎是当前1550亿美元的6倍。如果你想了解 Carlos 对我上述反驳的反驳观点,务必收听那期播客节目。
厘清上述争议后,让我们回归本质:为什么以太坊依然具备价值,且这种价值会持续存在。
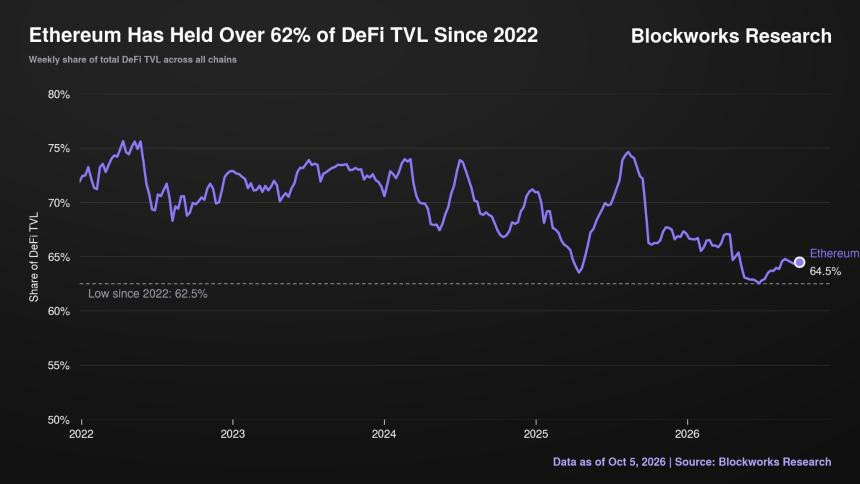
- 以太坊的去中心化金融总锁仓量(TVL)遥遥领先,占全行业的65%,自2022年以来,其周平均份额从未跌破62%。
- 除了比特币,以太坊拥有最深的流动性、最安全的网络架构,以及所有区块链中最高的机构参与度。
- 以太坊拥有最大的现实世界资产(RWA)链上资产管理规模(尽管其份额已从2022年的99%降至如今的45%)。
- 机构投资者将 ETH 视为一种资产进行持有,而非仅仅关注其产生的收入。现货 ETF 和企业财库目前持有约13%的 ETH 总供应量。
- Rubinhood 和 Coinbase 本可以推出自己的 L1 公链,但它们最终选择在以太坊网络上进行结算。
- 最大的代币化基金,例如贝莱德的 BUIDL,均在以太坊主网上首发。
- 以太坊已稳定运行超过10年,期间从未发生过全网停机事故。
- 以太坊及其 L2 网络汇聚了加密行业最庞大的开发者群体,EVM 已成为默认的开发工具箱,甚至连竞争对手的 L1 也在模仿这一标准。
- 36% 的 ETH 供应量处于质押状态,刚刚创下历史新高,为持有者带来原生收益,机构投资者也可以通过质押型 ETF 参与其中。
- 以太坊本质上是一个“密码学世界计算机”。
归根结底,我是一名基本面投资者。加密项目(一般而言)应当具备盈利能力,且这份价值应归属于代币持有者。因此,认为 ETH 仅凭货币溢价和微薄的 REV 就能长久生存,或许只是套牢者的一种自我安慰。但也也许,仅仅是也许,我们应该按照“世界计算机”的逻辑来重新估值以太坊。
以上就是以太坊为何难以被替代,盘点支撑ETH长期价值的十大核心底层逻辑的详细内容,更多关于以太坊不可替代的十大理由的资料请关注其它相关文章!