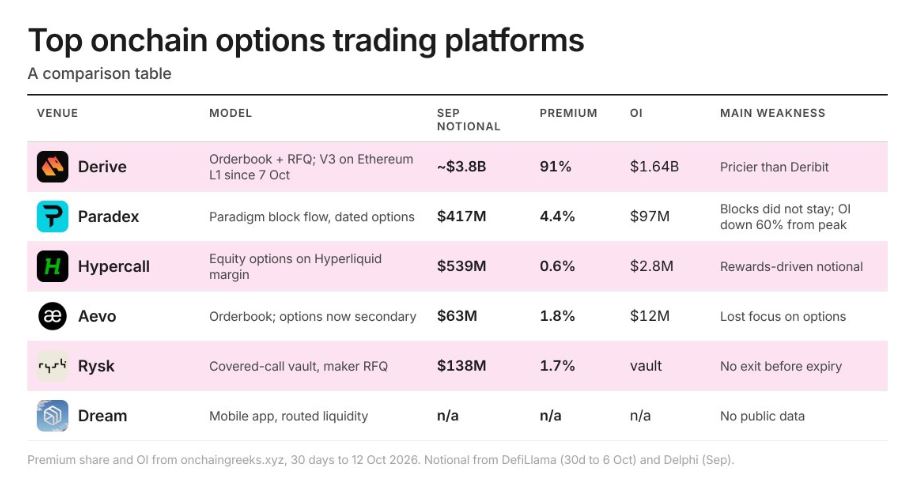
进入2026年9月,链上期权的名义成交额实现了显著跨越,区间落在48亿至56亿美元之间。相较于一个月前仅19亿美元的规模,这一数字呈现出倍数级的增长。与此同时,合约实际结算的权利金也同步攀升了约三分之一,总额达到8500万美元。在未平仓头寸方面,9月末该指标一度冲高至接近25亿美元,随后在10月12日回调至约17.5亿美元。值得注意的是,目前市场上超过90%的未平仓合约依然集中在某一个单一平台上。
回顾2025年年中,Hyperliquid曾在链上永续合约领域占据超过70%的市场份额。然而,随着HYPE代币市值突破150亿美元大关,Aster与Lighter仅耗时4个月便将其份额压缩至40%以下。如今,链上期权赛道似乎正站在同样的转折点上,竞争格局或将被重塑。
在本轮周期的大部分时间里,业界普遍认同链上期权作为衍生品应有的地位,但迟迟缺乏真正成熟的产品落地,直至Derive的出现才打破僵局。目前,链上永续合约的日均交易量约为210亿美元,即便是处于历史峰值月份,链上期权的交易量占比也尚未超过永续合约的1%。
本文将系统梳理当前链上期权的运作逻辑、解析2026年交易量爆发的核心驱动力、盘点头部交易平台的特点、指出赛道现存痛点,并为新手投资者介绍几种基础的期权交易策略。
链上期权的底层运作逻辑
期权赋予持有者在特定日期以约定价格买入(看涨期权 Call)或卖出(看跌期权 Put)标的资产的权利,而非义务。买方需支付一笔权利金以获得此权利,而卖方则收取权利金并承担履约责任。
对于买方而言,最大损失仅限于支付的权利金。即使市场出现20%的回撤,只要大方向判断正确,买方就不会像合约交易者那样面临清算风险。这正是期权相较于永续合约最具吸引力的核心优势。
目前的链上期权平台主要划分为三种模式:
- 订单簿交易所。由做市商提供买卖报价。若用户交易量大或进行多腿交易(注:多腿交易是指在同一标的资产上,同时建立两条或以上的期权仓位,形成一个组合策略),可发起询价(RFQ),多家做市商同时响应报价,实现一键成交。撮合过程在链下完成以确保速度,而资金托管、保证金管理及清算逻辑保留在链上。Derive、Paradex、Hypercall、Aevo均属此类。
- 金库(Vault)。用户存入基础资产,选择高于当前市价的行权价,并卖出一份对应的看涨期权。做市商或协议资金池承接该期权并进行对冲,用户即时获得美元计价的权利金;到期时,用户可选择保留资产或按行权价交割。Rysk采用此模式,在此模式下用户仅能作为期权卖方。
- 简易应用程序。界面简化为涨跌方向与交易规模选择,App自动为用户买入看涨或看跌期权,行权价与到期日对用户透明化隐藏。Dream即为此类产品。
如何追踪链上期权的数据动态?
推荐关注网站:onchaingreeks.xyz。该平台重点监控三大核心指标:名义成交额(合约面值)、权利金(实际现金流换手)、未平仓头寸(存续持仓量)。
另一款实用工具是opshnz.com,由一位韩国开发者独立维护并每日更新,对新手极为友好。用户可以通过它:
- 在总览视图中查看约40个期权项目,按公链分类展示实时价格,并标注尚未发币的项目
- 根据需求筛选:如赚取收益、简单押注行情或专业交易
- 获取CPI、FOMC会议及连环清算行情下的简易操作指南,匹配适合的平台
- 追踪积分活动及每周新增上线的项目
2026年交易量激增的深层原因
将期权迁移至链上并非新概念,但在2021–2022年的早期尝试中,由于诸多缺陷导致方案纷纷失败。例如,AMM期权资金池迫使流动性提供者承担无法对冲的波动率风险;不同行权价和到期日形成碎片化的独立市场,导致流动性稀薄;每次行情波动都需做市商为数百份合约重新报价,产生高昂Gas费;且缺乏投资组合保证金机制,使得对冲后的持仓占用保证金与裸头寸无异。
随着技术迭代,上述缺陷正逐步得到解决。
应用链与Rollup技术的成熟,使得“链下撮合+链上结算”的订单簿模式具备了低成本落地的条件。
- 专业做市商入场并提供激励。自2025年10月起,FalconX开始在Derive提供报价;Derive推出的机构交易激励计划,有效补贴做市商持续挂单。
- 投资组合保证金机制落地。看涨期权、空单永续合约与现货可置于同一账户内,实现风险相互抵消。
- 机构对去中心化交易所的需求日益增长。Coinbase收购Deribit后,Derive的相关数据显示,亚洲交易部门开始寻求中立的交易场所;在2025年10月10日的市场暴跌期间,Derive订单簿保持正常运作。此外,Paradex近期接入了Paradigm的RFQ询价网络至其自身公链,接入后其期权未平仓头寸在3周内从近乎0飙升至2.5亿美元以上。
头部链上期权交易平台盘点
Derive
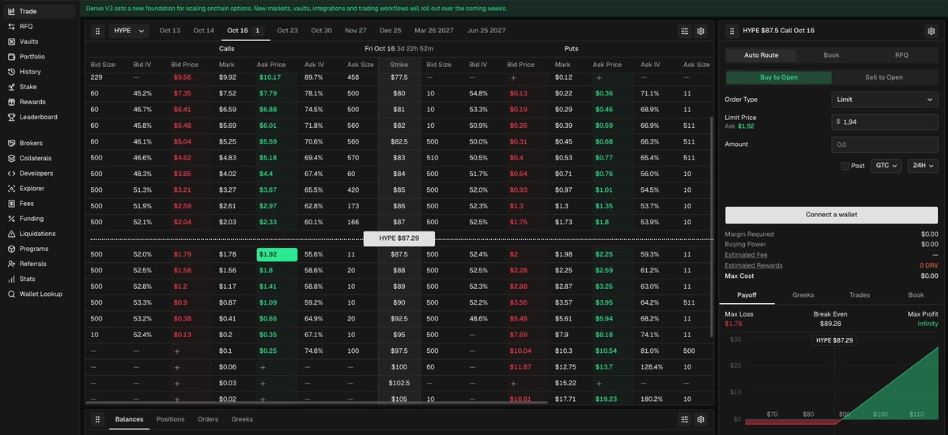
从做市商视角看,Derive的交易体验与Deribit高度相似。订单簿撮合在链下执行,大额或多腿策略通过RFQ询价,由多家做市商一次性给出整套报价,交易者可实现一键成交。结算、保证金及清算流程均在链上完成。
Derive已升级至V3版本。用户资金托管于以太坊L1,保证金与结算通过以太坊上验证的零知识证明运行。ETH与BTC可合并计算保证金,支持ETH、WBTC、HYPE借贷,且外部团队无需编写代码即可部署赚取手续费的金库。
无论是1000枚BTC的大宗订单、HYPE日历价差策略,还是2027年3月的ETH看涨期权,均可顺利成交,这得益于付费做市商的积极报价。期权与永续合约共用同一账户具有重大意义:卖出看涨期权的做市商需持续对冲,Derive允许他们在同一平台完成对冲,无需跨平台操作,也避免了重复缴纳保证金。
全行业90%的链上期权未平仓头寸与权利金集中于此。它是唯一权利金市场占比高于名义成交额占比的平台,表明交易者在购买真实的期权风险敞口,而非通过反复交易短期廉价合约刷量。Alea Research的文章指出,2026年在Derive获得同等风险敞口的成本比Deribit高出约40%。这意味着Derive胜在交易规模而非价格优势,其V3上线后的初期表现值得重点关注。
延伸阅读:
Paradex
Paradex是Paradigm孵化的Starknet应用链。Paradigm的机构RFQ询价网络承载了Deribit约四分之一的大宗订单流。2026年9月中旬,Paradex上线定期期权,完全沿用Deribit交易规范,支持日度、周度、月度到期,采用USDC现金结算,按Delta划分行权价,并接入Paradigm的交易对手。
Paradex的期权未平仓头寸在3周内从接近0突破2.5亿美元,随后大幅回落,10月初再度回升。吸引交易量与留住交易量是双重考验,目前Paradex仅通过了第一关。
其RFQ工具以Deribit价格为基准,相当于直接对接Deribit大宗交易柜台。多腿大宗订单支持机构级成交,散户交易免手续费,同一交叉保证金账户覆盖永续、期权、现货,标的包括黄金、原油、标普500。据报道,9月在Paradex达成的一笔ETH超大订单成交价格优于Deribit。
Hypercall
Hypercall由Synapse Labs从跨链桥赛道转型打造,搭建在Hyperliquid之上。2026年6月上线,首批推出SpaceX期权,后续新增标普500、英伟达、美光科技、阿里巴巴、SanDisk,计划年内上线LTC、DOGE合约。合约支持小额拆分,USDC结算。期权卖方可在Hyperliquid的永续合约市场,在同一保证金账户内完成Delta对冲。这套机制具备独特性,除非获得Hyperliquid授权,否则其他平台难以复刻。
它是唯一允许无KYC购买非上市公司期权的平台,最低1美元起投,手续费上限为权利金的一部分。对于Hyperliquid原生交易者,这也是在不支付资金费率前提下押注股票类永续行情最经济的途径。
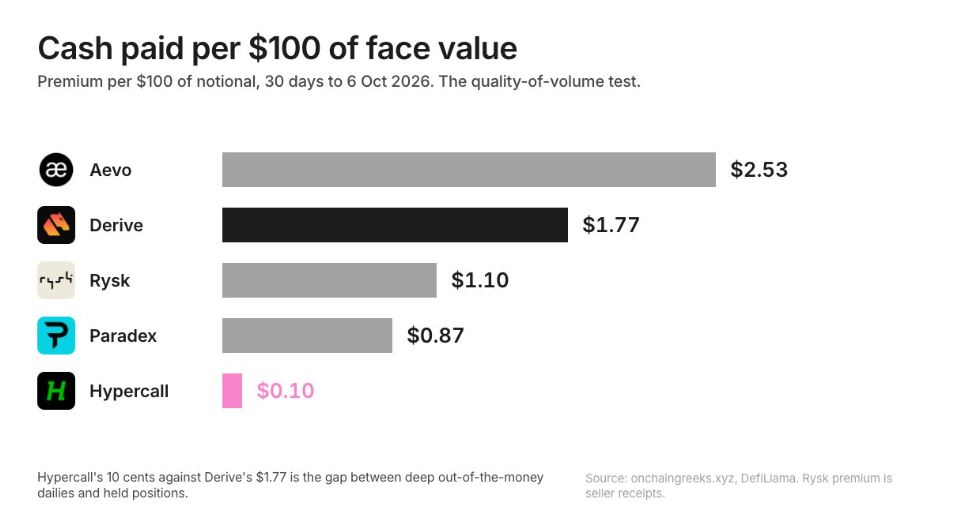
在开启「每日1000美元HYPE」奖励活动的那一周,其名义成交额暴涨50倍以上,但权利金与未平仓头寸几乎未变。在该平台,1美元权利金可撬动约1000美元面值的合约,而Derive的比例约为50美元面值。
Rysk
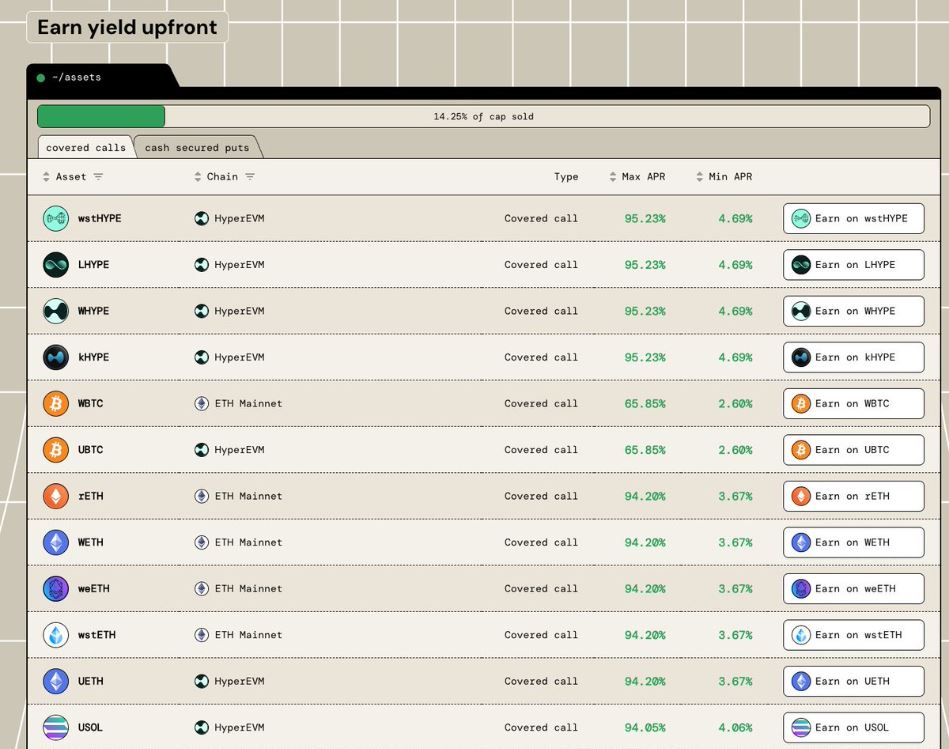
Rysk更偏向收益产品而非交易市场。用户存入HYPE、BTC或ETH,选择高于现货价格的行权价,向白名单做市商卖出备兑看涨期权。权利金即刻以美元到账;到期时,用户可选择保留代币或按行权价交割。现金担保看跌期权的逻辑则相反。
自2025年迁移至HyperEVM之后,它已成为HYPE持有者赚取收益的首选工具。一家纳斯达克上市的HYPE国库公司也在Rysk运营金库。
该平台没有订单簿、希腊字母或清算机制,每月仅需一次决策。用户只能作为卖方,无法在到期前买回期权平仓;2026年5月后交易量停滞,原因是做市商愿意承接的HYPE风险敞口存在上限。全额抵押不等于无风险:若HYPE单月下跌40%,用户仍持有HYPE,权利金仅能弥补部分亏损。
Aevo
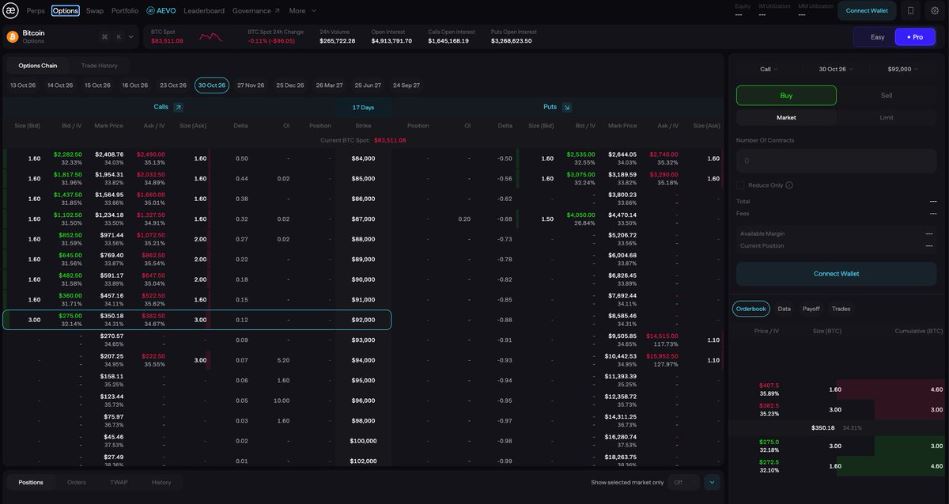
Aevo架构与Derive相似:拥有自有L2、链下订单簿及投资组合保证金。它曾是2024年规模最大的链上期权平台。
2025–2026年,平台重心转向上线前代币期货、代币化股票、1000倍高杠杆「Degen」合约,以及PERPS+(内置期权式止损的永续合约)。挂牌期权仅限于BTC、ETH、HYPE、SOL。在整个赛道规模增长4倍的同时,Aevo的期权业务规模萎缩超90%。
你可以体验PERPS+:一款一键式交易增强工具,可将期权策略附加到你的永久头寸上。PERPS+ 让您无需手动操作期权市场、选择行权价和管理各个期权组合,只需一个操作即可保护、获利或锁定您的永久头寸交易。
Dream
Dream是移动端App,而非协议。用户可通过Apple Pay充值,选择BTC、ETH、SOL、HYPE、PUMP、LIT等标的,选定涨跌方向与交易规模,App自动帮助用户买入看涨或看跌期权。
- 买入看涨期权:押注价格上涨
- 买入看跌期权:押注价格下跌
- 预先支付权利金,即期权成本。每份合约带有行权价与到期日。全额买入期权,最大亏损即为权利金加手续费。
例如,花费100美元买入一份BTC看涨期权。若BTC在到期前涨幅达标,期权价值上升;若行情未按预期上涨,期权到期归零,损失100美元。
Dream正在启动Genesis积分计划,已发放60万Genesis积分;自10月16日起,每周五自动发放每周积分与推荐奖励。
链上期权亟待解决的痛点
虽然该赛道已具备机构大宗结算层和散户收益金库,但面向散户的交易层仍存在明显缺口。
- 价格:头部平台同等敞口的交易成本高于Deribit。除非链上订单簿(不仅限于大宗单)价差收窄,否则散户缺乏迁移动力。
- 做市商集中风险:公开信息显示,Derive仅有FalconX一家做市商可见;Paradex仅提及Paradigm网络;Rysk、Hypercall的做市商完全不对外披露。任何一家做市商退出,都是赛道最大的隐性风险。
- 金库用户退出限制:Rysk、Hypersurface用户无法在到期前平仓。一份不能提前买回平仓的备兑看涨期权,产品体验弱于Deribit。
- 预言机与运营方风险:Paradex在1月发生链回滚;Aevo旧金库因预言机升级被盗;Hypersurface可自行决定提前行权;Derive V3多签账户可绕过时间锁。目前这些平台均未做到最小化信任。
期权新手可尝试的简单交易策略
买入看涨期权,替代杠杆做多
HYPE价格约87美元。你认为其会上涨,但担心中途出现回撤。你买入行权价90美元的看涨期权,权利金4美元/HYPE。盈亏平衡点为94美元。若到期HYPE价格为100美元,扣除权利金后每份盈利6美元;若价格低于或等于90美元,损失全部4美元权利金。
权衡的关键在于时间。一次性支付权利金的看涨期权,短期回撤不会触发清算,但行情必须在到期前如期上涨,否则权利金将全部亏光。
买入看跌期权,为现货持仓购买保险
ETH价格约2560美元。你持有10枚ETH,想防范大幅下跌。买入行权价2300美元的看跌期权覆盖全部持仓,权利金50美元/ETH,合计500美元。
若到期ETH跌至2000美元,这份看跌期权赔付3000美元。算上权利金总亏损3100美元;若不进行对冲,亏损将达5600美元。
代价是需要支付权利金且有到期时间。若到期ETH高于2300美元,期权直接归零。
卖出备兑看涨期权,在你愿意卖出的价位挂单
你持仓HYPE成本约87美元,愿意在100美元价位卖出。在Rysk存入HYPE,卖出100美元行权价看涨期权,预先收取权利金(示例:2美元/HYPE)。
若到期HYPE低于100美元,你保留代币和权利金。若到期HYPE涨到120美元,你的HYPE按100美元交割,权利金依旧归你。
代价是放弃100美元之上的全部涨幅,同时资产下跌的风险完全由你承担。保证金会锁定至结算完成。
卖出现金担保看跌期权,在你想抄底的价位挂单
BTC约84000美元,你愿意在80000美元价位买入。卖出覆盖1枚BTC的看跌期权,锁定80000美元稳定币作为担保,收取示例权利金2000美元。
若到期BTC高于80000美元,拿回稳定币和保留权利金。若到期BTC低于80000美元,你按80000美元购入BTC,权利金将你的实际成本压低至78000美元。
但如果BTC下跌至60000美元,你依然需要按80000美元接盘。资金锁定至结算。
结语
链上期权是加密衍生品领域目前最大的支柱之一。
绝大多数加密期权交易依旧发生在中心化平台。链上期权名义成交额虽刚刚创出两年新高,但过去30天54.9亿美元的交易量仅为Deribit 798亿美元的6.9%。仅Deribit一家的体量就是所有链上平台总和的14.5倍。
巨大的差距也意味着巨大的机会,这个赛道下一关的难题是如何吸引持续稳定的散户交易流量。
到此这篇关于链上期权迎来爆发,Deribit地位会被撼动吗?一文带你看懂链上期权解析的文章就介绍到这了,更多相关链上期权解析内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!