2025年10月10日至11日,加密货币市场遭遇重创,超过190亿美元的杠杆仓位被迫平仓,波及约160万个交易账户。据CoinDesk统计,样本代币在盘中平均下挫约47%,主要平台永续合约未平仓合约量(OI)由2,170亿美元锐减至1,230亿美元。这一事件导致大量交易所与量化机构受损,无数币种价格腰斩,全行业损失惨重。
时光流转至一年后,市场是否已重拾冲击前的运行常态?
本文将聚焦交易成本、盘口承载能力、参与者心态及资金流向等关键维度,对“市场回归”这一经典命题展开深入探讨。
一、何为真正的恢复:学术依据与评估标准
Sarr和Lybek在国际货币基金组织(IMF)的工作论文《Measuring Liquidity in Financial Markets》(2002)中,将市场流动性解构为交易成本、即时性、深度、广度与韧性五个维度,并指出单一指标无法全面衡量流动性。此外,BIS在2024年针对债券市场的实证研究中,引入了以价差回归正常水平的速度来检验韧性,并通过对比危机前后90天的窗口期数据进行评估。
对于广义的“市场信心”,还需区分对上涨行情的乐观情绪与对市场机制本身的信任。Guiso、Sapienza和Zingales在《Journal of Finance》发表的《Trusting the Stock Market》(2008)中指出,信任程度体现在参与意愿及配置规模上。Baker和Wurgler(2006)利用多个代理变量提取共同情绪因子,并剔除宏观干扰;而Bekaert和Hoerova(2014)则通过区分预期波动与方差风险溢价,防止将市场平静误判为风险厌恶消退。
基于上述理论,我们将抽象概念转化为可量化、可验证的具体数值标准:
研究设定灾前基准期为2025年9月10日至10月9日,周年观测窗为2026年9月10日至10月9日。同时采用90日基准,以及5%/10%/20%的容忍幅度和70%/80%/90%的样本覆盖率,以确保结论的稳健性。
二、流动性分析:价差率先修复,深度恢复滞后
《Two-Regime Liquidity Recovery After a Perpetual Futures Liquidation Cascade: Evidence from Hyperliquid and the October 10, 2025 Event》一文提供了详实的盘口数据支持。Lim(2026)基于Hyperliquid公开数据,对BTC、ETH、SOL、XRP、DOGE五份永续合约构建了92日分钟级面板数据。数据显示,在事件后、11月3日新一轮卖压出现前的23天内,五份合约的报价价差均回落至灾前1.2倍以内,其中三份甚至低于1.1倍;然而,四份合约的最优报价档深度从第1—7日到第17—23日持续萎缩,最终仅为灾前水平的66%—79%。
尽管该独立研究未能直接断定流动性完全恢复,但其逻辑清晰表明:报价表面的正常化,并不等同于挂单资本的回归。
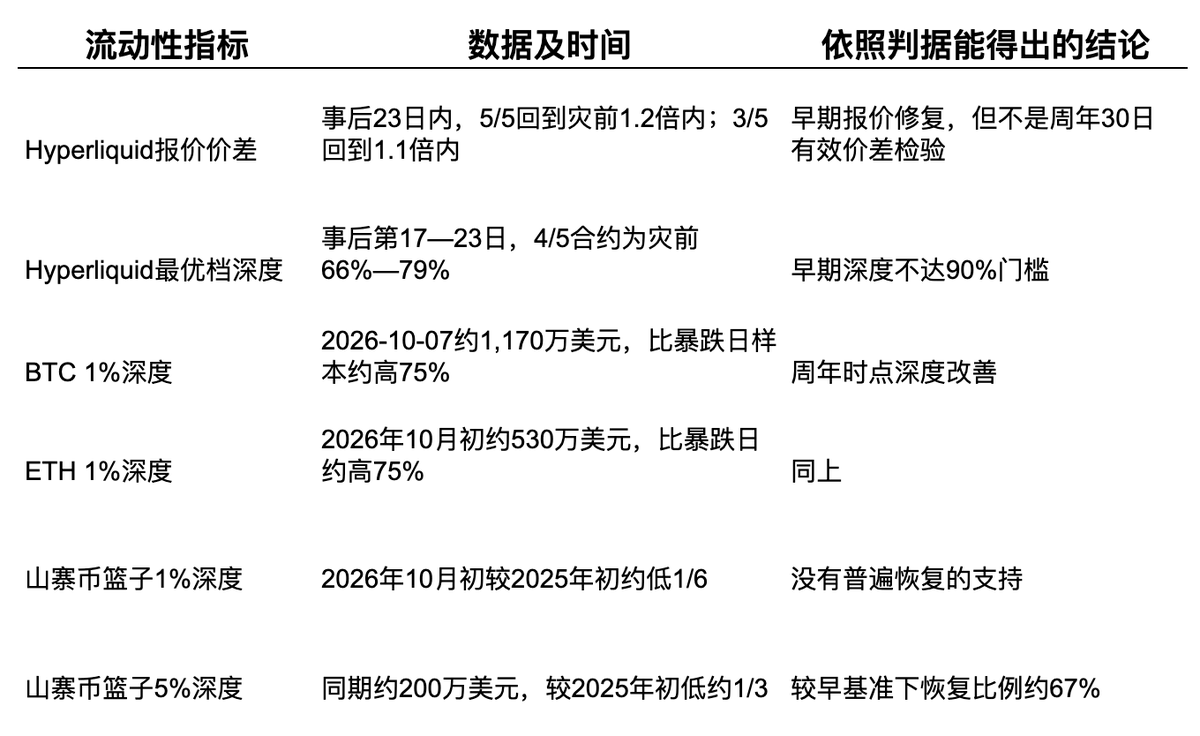
为进一步直观展示差异,本文将同一合约、同一时段的订单簿数据进行横向对比。除前述研究外,本文还选取Binance的BTCUSDT、ETHUSDT和UNIUSDT进行详细比对:事前取2025年10月10日00:00—06:00 UTC的数据,一年后取2026年10月10日相同时段。计算方法是合并买卖两侧同幅度的名义深度,并取时间中位数。
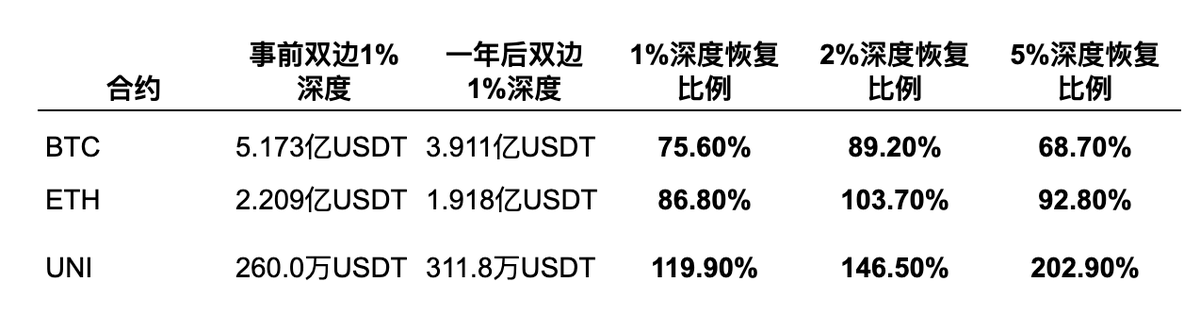
结果显示,UNI在所有档位均超越事前深度水平,5%深度约为事前的两倍;BTC三个档位均低于基准;ETH介于两者之间,其2%深度略高于事前,但1%深度减少了约13%。若将2026年的观察窗口扩展至10月10日全天,三者1%深度的恢复比例分别为81.4%、86.8%和120.0%,趋势未变。值得注意的是,ETH的5%深度比例会从小时级的92.8%降至全天的89.5%。
ETH总深度虽接近基准,但买卖两侧并未同步修复。1%买盘中位数从1.242亿降至0.906亿USDT,仅为事前的72.9%;卖盘则从0.953亿升至1.012亿,达到106.2%。相比之下,BTC的对应比例为94.4%和76.8%,UNI为109.6%和138.4%。遵循本文“不能以卖盘弥补买盘不足”的原则,仅凭双边总量接近事前水平,不足以认定ETH已恢复至灾前状态。
一个有趣的发现是,按币数与按金额计算会呈现截然不同的景象。BTC双边1%挂单数量中位数从约4,246枚增至4,737枚(+11.6%);ETH从约50,792枚增至76,946枚(+51.5%);UNI增加32.7%。由于价格下跌,尽管BTC和ETH的挂单币数增加,但USDT名义深度下降。若以一年前的价格折算,实际深度已有显著改善。
UNI的数据揭示了另一层面的冲击截面变化。2025年10月10日20:50—22:00 UTC期间,其双边1%深度中位数仅为15.83万USDT,较早盘基准缩水93.9%;最低有效样本为1.81万USDT,缩水99.3%。到10月11日,全天中位数回升至基准的69.8%,12日为85.9%,而周年日的10月10日则达到120.0%。
综上,订单簿深度数据暗示流动性正在恢复,但状况分化明显:UNI在短期窗口内超过事前水平,ETH近端买盘存在缺口,BTC的USDT深度落后于挂单币数的恢复进程。
三、信心演变:Q3开始转向,但并非全员回归
7月至9月的数据呈现出清晰的演进脉络。Coinbase在8月初发布的7月回顾显示:永续、交割与期权OI回升,但现货与永续成交量反而下降;山寨币OI相对指标维持在0.6—0.7,修复动力主要集中在主流币。进入8月,持仓量与成交量开始同步增长;BTC ETF过去七日净流量仅两天为负,ETH对应指标仅一天为负。
9月,BTC与ETH现货ETF分别实现约26亿和9亿美元的净流入;山寨币OI相对指标月均值升至0.86,月末突破1.0,较8月均值0.71显著提升。Coinbase观察到期权偏斜在8月明显转正,9月维持正向态势(尽管月末略有回落)。这些数据共同印证了风险偏好的改善趋势。
因此,较为严谨的表述是:2026年第三季度,资金流入与风险偏好出现了相互印证的积极转向;但关于散户与机构整体参与度完全恢复至灾前水平的结论,目前仍缺乏充分证据。
四、恢复幅度测算:以灾前规模为100基准
下表汇总了各项指标的恢复指数参照值,供读者自行研判:
稳定币数据源自CoinDesk两期稳定币报告;整体成交与OI数据来自其Exchange Review系列;CME数据源于官方季度披露;Coinbase两项成交数据取自2026Q2财报演示。
本文未将这些数据整合为单一的“复苏指数”,而是单独比较稳定币、成交额和持仓情况,旨在避免不同指标间的此消彼长掩盖真实趋势。
五、新增长点:股票永续合约的强势崛起
CoinDesk披露的一份由Bullish委托的研究显示,股票永续合约成交额从2025年的约160亿美元激增至2026年的超过5,900亿美元。另一项10月份的研究指出,股票永续样本OI约为27亿美元。
与此同时,Coinbase财报可比表显示,非加密衍生品成交额从2025Q3的20亿美元跃升至2026Q2的336亿美元,增幅高达16.8倍。
六、结论
多时间窗口的证据勾勒出一条修复路径:事后数周内,部分价差率先恢复,但深度滞后;至2026年Q3,资金流与风险偏好协同改善;进入10月上旬,统计样本显示BTC、ETH近价深度较暴跌当日有所回升,但与事前短窗相比,名义金额尚未全面恢复;相反,UNI在多个档位表现优于基准。
总结而言,在10.11暴跌的一年间,市场信心已现修复迹象;订单簿深度恢复呈现严重分化;股票永续业务成为新的增长引擎。
以上就是10.11加密暴跌一周年复盘:信心与流动性恢复了吗?到哪一步了?的详细内容,更多关于加密暴跌一周年回顾的资料请关注其它相关文章!