桥水基金(Bridgewater Associates)联合创始人瑞·达利欧(Ray Dalio)再次针对美国国债市场发出强烈预警。他指出,当前美债抛售潮并未触及底部,供需层面的结构性失衡正在将美国推向一场前所未有的历史级债务危机。
达利欧于美东时间周二(13日)在其个人领英账号上发表长文分析称,美国正处于一种危险的恶性循环之中:债务不断扩张的同时,市场需求却在萎缩。随着利率攀升推高借贷成本,进而进一步放大债务规模,这种螺旋式上升态势将持续存在,直到“经济和金融市场承受足够压力,促使供需关系重新回到平衡状态”为止。他在文中明确写道:“(美国)债券的熊市可能还有很长的路要走。”
这一观点与贝莱德(BlackRock)、摩根士丹利投资管理等主流机构的看法截然不同。此前,当10年期美债收益率在本月初飙升至2002年以来的最高水平、逼近5.4%时,这些机构已转而采取看多策略。然而,据彭博社追踪的美债指数数据显示,今年该指数已累计下跌约2.4%,预示着美债价格有望自2022年起首次出现年度跌幅。
美国政府债务创二战新高
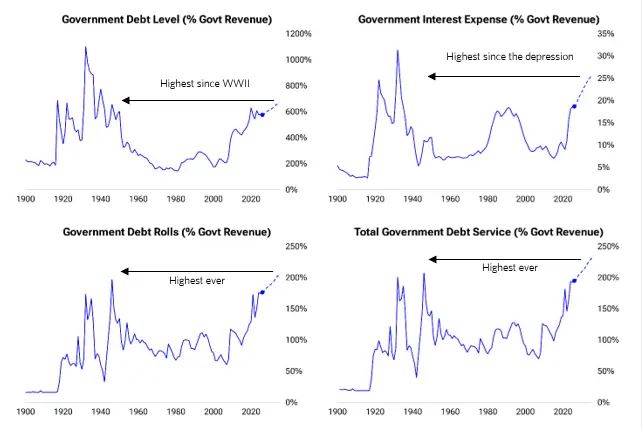
为了支撑其判断,达利欧引用了大量数据。他估算,若以总借贷规模及债务偿付成本占政府收入的比例来衡量,美国政府当前的负债水平已攀升至第二次世界大战以来的最高点,且预计未来几年这一状况将进一步恶化。
截至2026年9月底,美国市场上流通的可交易国债总额约为32万亿美元,较一年前增长了8%。仅今年以来,美国财政部已净发行约1.5万亿美元的新债,预计全年净发行量将达到2.1万亿美元。与此同时,财政部还需面对约10万亿美元即将到期的债务滚动偿还压力。
达利欧特别警告,即便投资者对再投资的意愿仅出现轻微下降,也可能造成巨大的融资缺口。
在债务结构方面,美国财政部正日益依赖短期票据发行,以缓解长期债券供需失衡的压力。目前,短期票据发行量约占总发行量的50%,远高于历史常态水平的20%——这一比例通常只会在经济衰退期间才会出现。
达利欧指出,虽然短期化发行策略有助于暂时压低利息支出,但也大幅增加了债务滚动的风险,并在利率上升周期中使得债务偿付成本变得更高昂。
海外需求转向,中日持仓成焦点
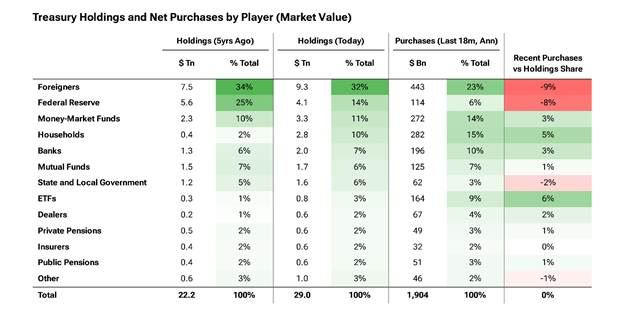
达利欧将外部需求的萎缩视为压垮美国债市的关键因素之一。他强调,海外投资者目前持有约9.3万亿美元的美债,是最大的单一持有群体,占据了美债总量的约32%。然而,其购买速度正在放缓,而美债供应量却在持续增加。
在众多海外持有者中,日本和中国的动向尤为引人瞩目。达利欧表示,日本持有约1.1万亿美元的美债,其中约6000亿美元属于政府储备,另有约2300亿美元由日本政府养老投资基金(GPIF)持有。
他认为,日本政策制定者有着强烈的动机引导国内机构减持美债,并将资金回流国内,以此支撑日元汇率并稳定日本国债市场。日债收益率的上升将进一步强化这一趋势,而相关日元套利交易的平仓动作也可能对市场造成剧烈冲击。
关于中国方面,达利欧认为美国官方统计数据严重低估了中国的实际持仓规模。他粗略估算,中国企业和个人持有约1万亿美元美债,中国外汇储备另持有约2万亿美元,因此中国在美金融资产的总规模可能高达4万亿美元。随着人民币升值,中国持有美元资产面临汇兑损失的风险,这增加了其减持动机。
他警告称,如果私人持有的美元仓位中有仅仅10%进行对冲或转换,就将引发约4000亿美元的美元抛售,足以对汇率和信贷市场产生重大影响。
达利欧总结道:“综合来看,新债供应及需求的预期变化,长期以来——现在依然——使做空美债比做多更容易。”
企业债与AI融资加剧资金竞争
达利欧强调,财政部并非在市场融资中孤立无援,而是需要与所有其他借款人和资产发行方同台竞技。除了联邦政府约2.1万亿美元的净新增借款外,企业债预计也将新增约1.4万亿美元。加上家庭和地方政府借款,2027年全年固定收益融资需求预计将达约4.4万亿美元,且这一数字尚未包含需要滚动续借的到期债务。
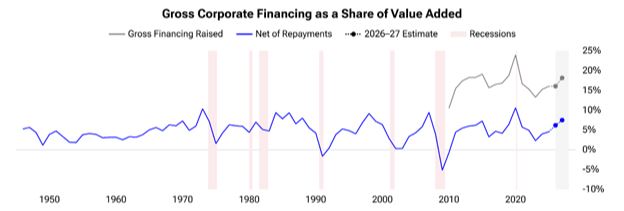
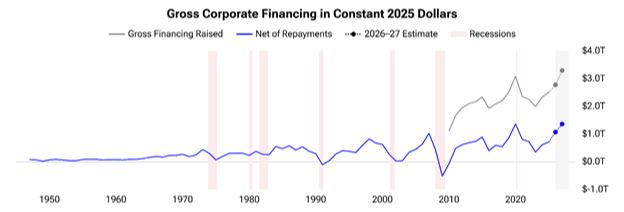
企业债市场的结构性变化同样值得高度关注。达利欧指出,美国企业债总规模约为15.7万亿美元。受人工智能(AI)资本支出热潮的驱动,今年企业债总发行量同比增长近30%。其中,AI超大规模算力企业(hyperscaler)的债券发行在2026年上半年已达约2200亿美元,而2025年全年仅为约1080亿美元。
更令人担忧的是,高昂的资本支出正在压缩企业的自由现金流,信用利差已开始走阔,投资者要求更高的“让步(concessions)”才愿意吸收新的供给。
达利欧将企业信用市场比作“矿井里的金丝雀”(the canary in the coal mine),认为这是整体金融市场压力即将显现的早期信号。
偿债成本挤压财政空间
除了供需失衡,达利欧还深入分析了债务偿付成本对财政空间的挤压效应。
他指出,在约32万亿美元可市场化国债的基数下,若整体利率水平最终上升1个百分点,仅利息支出一项每年就将新增约3100亿美元,10年累计将为政府债务增加约3万亿美元。
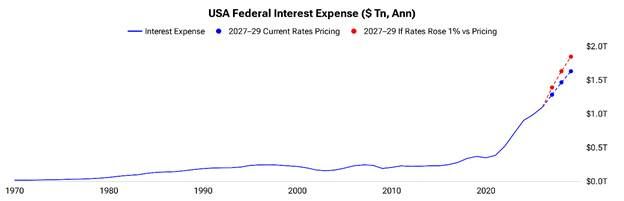
目前,美国现有债务的平均利率约为3.5%,而市场利率已处于4%至5.5%的区间。
达利欧指出,即便利率不再进一步上升,随着旧债陆续到期并以更高利率续借,利息支出仍将持续攀升。财政部数据显示,2026财年前三季度净利息支出同比增加780亿美元,增幅达10%。
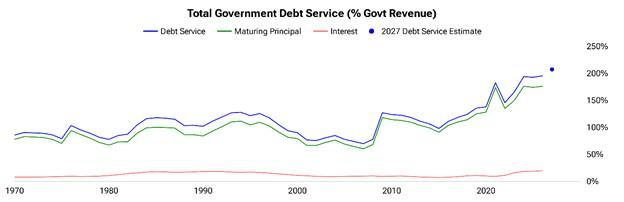
他进一步指出,债务本金滚动规模已升至约相当于联邦税收的185%,总债务偿付成本占政府税收的比例约为200%且仍在上升,“死亡螺旋”(death spiral)的风险已不可忽视。
全球债务竞争白热化,股市难独善其身
达利欧将分析视野扩展至全球维度。
他援引数据指出,经合组织(OECD)成员国政府2025年总借款规模已达创纪录的17万亿美元,2026年预计进一步升至约18万亿美元,较2024年增长17%,约为十年前的两倍。欧洲各国正加码发行主权债券以为国防和基础设施融资,德国2027年预计总发债规模将达约5760亿欧元,而欧洲央行同期却在缩减而非扩大其政府债券持仓。
对于股市,达利欧同样发出了警示。他指出,过去一年企业已从股票市场的净买入方转变为净卖出方(即融资方),2026年上半年股权发行规模折年率已达1.8万亿美元,主要由AI建设潮驱动。他预计未来通过IPO、增发及私募等渠道的股权融资压力仍将持续。
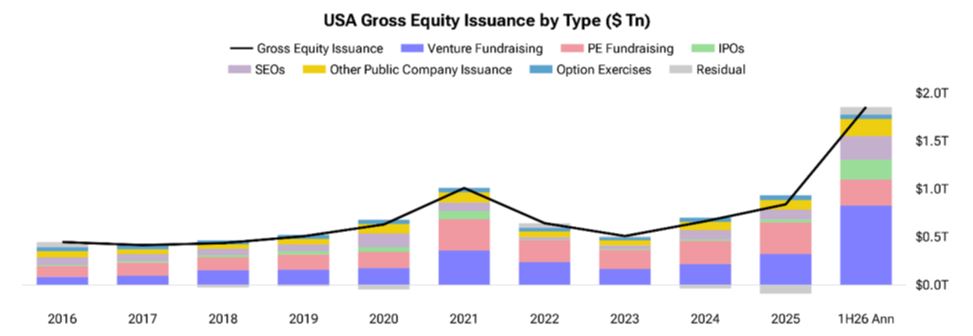
达利欧总结认为,“金融资产(包括债务和股权)的供给似乎远超需求所能消化的量”。
他指出,当前市场正处于利率大幅上升之后、但尚未导致股市和风险资产显著下跌的周期中段。利率将持续上升,直至供需失衡开始收窄,届时对利率敏感的市场和经济部门将率先承压。