凭借近两年时间逐步建立的AI主题持仓,在对冲基金手中于短短五个交易日内被彻底清算。这场抛售浪潮的猛烈程度与极速节奏,正令市场对于更大范围的去杠杆行动产生深切忧虑。
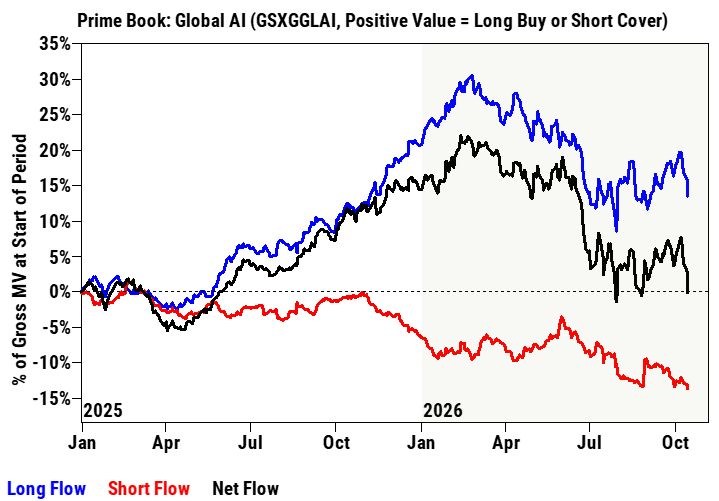
根据高盛Prime经纪业务主管Vincent Lin在新近发布的报告中的披露,10月8日至14日期间,对冲基金连续五个交易日净卖出全球范围内的AI相关股票。这一动作完全逆转了自2025年初以来的累计净买入成果——这意味着过去将近两年间累积的每一笔净买入资金,在一周之内归零。
与此同时,高盛Prime账簿数据表明,全球股票遭遇了“大规模净卖出”,其单日净卖出幅度达到回溯一年口径下的-2.1个标准差。北美市场与亚洲新兴市场表现尤为低迷,其中韩国和台湾地区成为净卖出最为集中的区域。
此次抛售引发的直接冲击已在多个金融市场显现。韩国综合股价指数跌破熊市门槛,首尔市场触发熔断机制;中国台湾市场单日外资净流出规模创下历史新高,金额约为93亿美元,导致亚洲多国央行不得不介入以干预汇率波动。TMT领域的方向性多空基金当日录得2.7%的亏损,这是相当于-2.6个标准差的极端波动,使得10月份的累计亏损扩大至4.5%。
两年积累的头寸,五天蒸发殆尽
从历史数据对比来看,本轮AI股票的抛售规模仅次于今年7月份发生的市场崩跌。依据高盛Prime的数据,全球AI股票(即GSXGGLAI成分股)当日的净卖出规模位居过去一年第二。多头减仓与空头卖出的比例约为3.5比1——这揭示了本次抛售主要由多头主动降低仓位驱动,而非空头增加做空头寸所致。
观察流量趋势图,对冲基金在AI概念上的净流量(图中黑线)已回落至2025年初的水平。多头流量(图中蓝线)自今年2月至3月的峰值后持续下滑,而空头流量(图中红线)在整个区间内一直维持在约-13%的低水平附近。高盛的图表直观地展示了这一反转过程:整个2025年至2026年的净买入周期,在一周内被彻底逆转,且空头在下跌过程中持续加仓。
就在上周,高盛曾指出,其Prime账簿显示对冲基金对Mag7科技巨头的净敞口占美国总敞口的比例接近22%,处于历史最高位。然而仅仅五天后,这批基金便集体撤离。
仓位依然沉重,去杠杆进程远未终结
虽然本周的抛售力度惊人,但若拉长观察周期,AI相关的仓位占比仍然偏高,去杠杆的空间依然广阔。
高盛数据显示,目前全球AI股票的净配置占全球单股净市值的比例为26.1%,虽较6月初的峰值31.7%有所回落,在过去一年的统计中位于第49百分位——但在三年的长周期维度下,该数值仍处于第83百分位的高位。AI组合的多空比率从6月峰值时的4.34下降至3.27,在过去一年中处于第7百分位,但在三年维度下仍位于第64百分位。
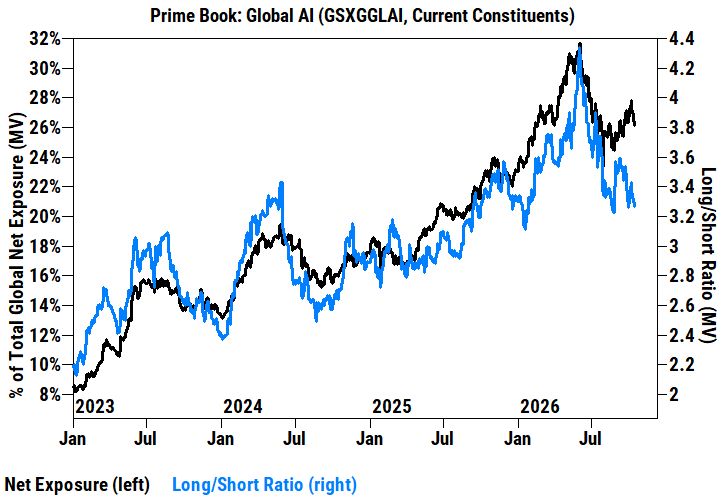
简而言之,若仅看一年维度的数据,似乎仓位已相对出清;但从三年维度审视,对冲基金整体仍处于显著超配状态。高盛亚洲团队的Rachel Hu表示,来自台湾市场的交易反馈显示,此次抛售的“投降”程度不如7月份那般彻底,暗示后续可能还有更多的抛压等待释放。
摩根大通市场情报部门的TPM仓位指标目前处于约第46百分位的“中性”区间,远高于7月底低点时的第19百分位。这表明,在关键科技催化剂出现之前,“进一步去杠杆”的操作空间依然存在。
防御策略转向:减持科技,增持刚需
此番抛售并非局限于AI板块,而是呈现出全面向防御性资产转移的趋势。高盛Prime账簿显示,美国11个行业中多达8个遭遇净卖出,信息技术与工业板块领跌。在信息技术内部,所有子板块——包括软件、半导体及半导体设备、IT服务——均遭到净卖出。
与此同时,对冲基金的买入行为集中在医疗保健和消费必需品领域,高盛将这一现象定性为“防御姿态的边际增强”。 周四早盘,医疗保健和消费必需品板块各上涨超过2%,支撑了道琼斯指数的走势,而纳斯达克指数则滑向近一个月来的低点。CoreWeave股价再跌8.5%,费城半导体指数连续第七日下跌,相关市值蒸发了约2万亿美元。
在这场人类基金经理面临的集体回撤中,量化基金成为了唯一的赢家。全球系统性多空基金当日上涨0.5%,10月份累计涨幅达1.9%,年初至今回报率高达21.7%,在所有策略中领跑。
杠杆结构脆弱,暴力去杠杆风险犹存
杠杆层面的数据解释了为何此次抛售如此剧烈。高盛Prime账簿显示的总体杠杆率仅小幅下降0.4个百分点至310.3%,在一年、三年、五年维度下分别处于第72、91、94百分位——接近五年来的高位。净杠杆率则下降1.5个百分点至73.3%,10月份累计下降4.3个百分点,处于过去一年的第6百分位。
高盛的逻辑在于:一只总杠杆率为310%、净杠杆率为73%的基金,其实际可抛售的规模远超净敞口所显示的数字。当拥挤的多头头寸(如AI)与拥挤的空头头寸同时反向运动时,去杠杆成为唯一出路,而退出通道极为狭窄,所有人同时涌向同一个出口——这正是7月底那场崩跌的重演。
高盛Delta-One业务的Rich Privorotsky在隔夜报告中一语道破当前的困境:“回头来看,痛苦的交易是做多AI、做空债券。现在我们看到两端同时在平仓……市场正在意识到,算力需求可以呈指数级增长,但能够为其融资的资本却跟不上。”
高盛观点:这更像是起点,而非终点
当前市场的核心分歧在于判断:这是买入的机会,还是更大规模去杠杆的序幕?
摩根大通倾向于前者,认为可以逢低买入。高盛流量交易台此前两天还在观察年末技术面出现的积极信号。但高盛整体的判断更为审慎:AI净敞口在三年维度下仍处于第83百分位,总杠杆率在五年维度下处于第94百分位,亚洲外资正以创纪录的规模撤离——这些信号共同指向,此轮去杠杆更接近起点,而非终点。
对冲基金已经卖掉了2025年以来买入的全部AI仓位。但是,他们在2023年和2024年积累的仓位,依然完整地保留在账簿上。