近期,加密市场涌现出一种支持高达1000倍杠杆的链上合成永续合约平台——Papertrade。该平台因其机制被部分行业人士指责具有庞氏特征,核心逻辑被概括为“赢家吸血,输家输血”。
在平台正式上线的第一天,就发生了一起极具代表性的套利案例:一名专业交易员仅投入5.2万美元的成本,便从协议的流动性池中抽走了128万美元。这一事件深刻揭示了该对赌模型背后潜藏的巨大风险,下文将深入剖析其运作机理及潜在隐患。
这起风波的核心舞台正是Papertrade。
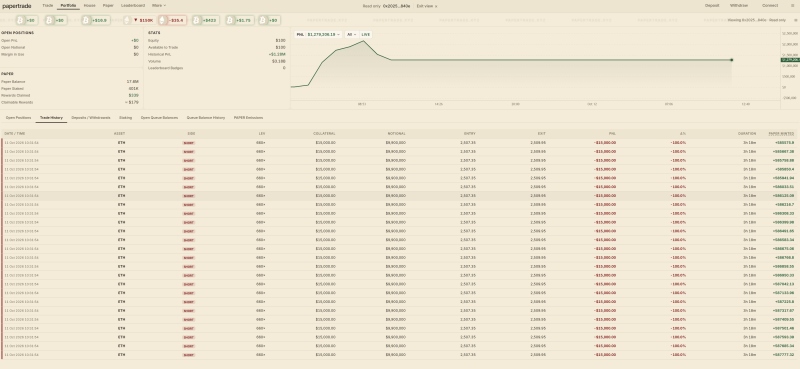
事发当晚,一名资深玩家首先买入约6060枚ETH,推动价格仅上涨0.12%,使其持有的千倍多单保证金瞬间翻倍;一小时后,他反向开出了30笔、名义价值达2.97亿美元的空头,并抛售6590枚ETH砸盘。此次操作在Hyperliquid侧的成本约为5.2万美元,而在Papertrade侧则提走约128万美元。据查,该交易员在Hyperliquid拥有近两年的活跃交易记录,本次全程通过正常通道完成交易。
赢家抽水,输家供血
Papertrade是一款部署在Hyperliquid HyperEVM上的合成永续合约平台,于10月10日正式上线。该平台摒弃了传统订单簿、做市商及资金费率机制,所有用户均与一个共享的USDC资金池进行对赌,价格数据直接锚定Hyperliquid订单簿最优买卖价的中间价。
此事件发生后,社区逐渐意识到协议中“亏损即挖矿”模式的持续性存在极大的不确定性。
PaperTrade最具争议的设计,在于其流动性池(LP)与PAPER代币之间的深度绑定。
该资金池初始状态为空,完全依赖交易者产生的亏损或清算来填充。当用户盈利时,利润直接从池中支出;若池内余额不足以支付超额利润,这部分款项将进入排队序列,待后续亏损资金流入后再行兑付。与此同时,产生亏损的用户将获得PAPER代币作为补偿。
根据官方文档说明,当池子现金余额低于200万美元时,每出现1美元亏损将铸造100枚PAPER;一旦超过该阈值,铸造比例将依据高水位线逐步下调。PAPER代币支持质押,持有者可分享协议收入(包括盈利交易的一定比例分成,以及池子超出设定上限后的超额部分)。
团队将这套机制形容为“将清算转化为所有权”:输家在遭受损失的同时,获得了平台未来收益的份额,从而逐步转变为庄家的共同所有者。理论上,只要多数高杠杆交易者持续亏损,池子便能不断充盈,PAPER持有者即可获取分红,系统得以维持运转。
然而,争议焦点在于该模型在对抗性市场中能否长期稳定。其前提条件是:亏损者数量需多于盈利者,且亏损速度足以覆盖盈利兑付。一旦出现集中的大额盈利(例如通过操纵外部报价实现的定向提取),池子将被迅速耗尽。
此外,尽管在高杠杆市场中多数人注定亏损这一人性规律短期内大概率成立,且上线初期的数据似乎佐证了这一点——数据显示,首日交易者净实现亏损估计在1800万至3000万美元之间,质押者获得的奖励规模约1030万至1260万美元,官方随后称已向质押用户发放约2500万美元,流动性池规模一度达到约500万美元——但要保持亏损持续流入却充满变数。它要求亏损成为一种永续现金流,而非存量消耗。然而,市场不会永远慷慨地提供新鲜输家,趋势行情、职业玩家或定向抽水,任何因素都可能使流入转为流出。
协议上线前,Delphi Digital的分析师tempest曾公开预警:多空对刷会稀释真实输家所获的空投,并使“亏损流入”的表观数据注水。因此,其公布的亏损流入数据未必如表面所示那般充足。
本次攻击仅利用了0.12%的价格波动。
倘若未来BTC或ETH走出1%-2%的单边行情,方向一致的持仓集体获利,面对数十亿美元名义敞口的500万美元规模池子,赔付队列将迎来真正的严峻考验。
除了兑付能力备受质疑,协议的排队机制也遭到社区强烈批评。
扩展文章:
盈利兑付亦需排队
由于流动性池从零启动且完全依赖后续亏损填充,当用户平仓获利时,协议会立即退还其初始保证金。但若池内资金不足以覆盖全部利润,超额部分将进入队列,按先进先出(FIFO)原则等待后续交易者亏损补入后方可兑付。
文档明确指出:池子允许在特定情形下出现负余额,未兑付的利润被视为公开债权,而非即时可提取的资产。
这一机制在上线初期被放大。鉴于预期会有大量用户同时交易,平台采用了优先级安排——官方承认,受技术约束限制,小额名义价值订单无法与大额订单享有完全相同的优先级,否则前端可能因海量垃圾请求而拥堵。
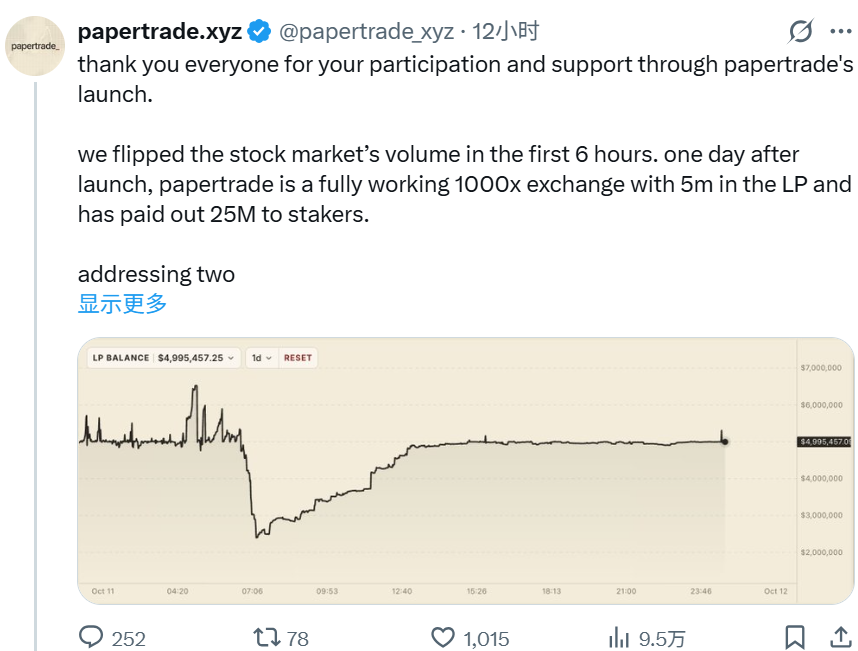
团队声称现有排队机制已在限制条件下尽力保障公平,但社区反馈显示,部分用户在上线首日经历了明显的确认延迟和优先级差异。
有用户吐槽“赢家提款还得排FIFO等下一个输家爆仓”,认为这更像是用账面浮盈打白条,而非即时结算的交易所。
排队问题与价格操纵争议相互交织。官方回应称,上线初期因预判拥堵而放宽了持仓上限,队列本身因交易确认时间不确定,也对操纵构成了一定自然防护。随着流量回落,团队已开始通过链上与中继层面收紧持仓限制。
但从用户视角审视,排队不确定性带来了双重影响:一是盈利无法及时提取,阻碍资金周转;二是在对抗性环境下,若定向提取持续发生,队列可能进一步拉长,降低新用户进入及持续交易的意愿。
从机制设计角度看,排队是“池子从零自举”的必然产物:缺乏外部做市商或预注入资金,盈利兑付只能依赖后续亏损的流入节奏。这在理论上可自我维持,但在实际运行中,确认延迟、优先级差异及潜在的队列积压,均会增加用户摩擦成本。
目前公开数据尚未提供完整的排队债务时间序列,但相较于中心化交易所及其他DEX,这仍是一大槽点。对于主打高杠杆、零滑点的平台而言,结算的不确定性可能削弱其相对于传统永续交易所的体验优势。若队列长期存在或在波动中反复延长,可能会影响平台的交易留存和流动性池的填充效率。
一旦池子资金不足,赢家便需排队等候;随着排队时间拉长,部分用户可能选择离场,导致新的亏损流入减少,池子更难恢复,进而形成恶性循环。
如果某天,第一笔令赔付队列排起来的大行情到来,这条“输家供养赢家”的流水线将面临终极考验。
羊毛党套利,未平仓合约暴跌88%
从宏大叙事跌落至一地鸡毛,往往只需短短数日。
协议正式上线后,其累计名义成交额一度突破6000亿美元的惊人关口,未平仓合约头寸(OI)更是飙升至33亿美元上方。
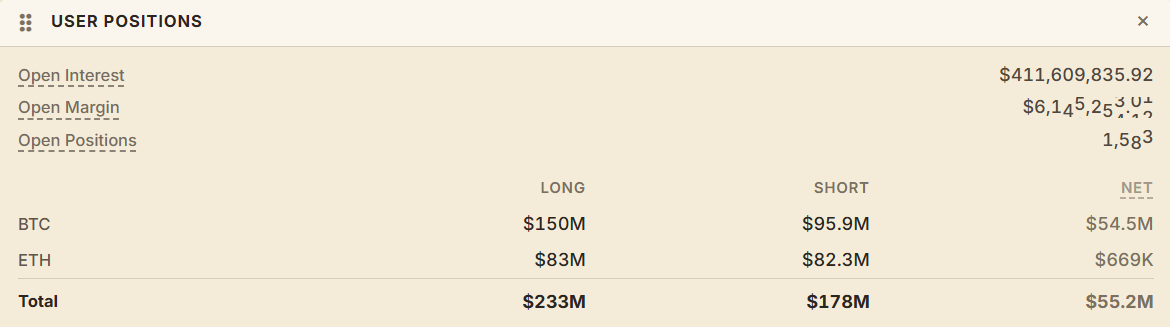
然而,根据官网最新数据,其OI现已断崖式下跌至4亿美元附近,失血幅度约88%。这并非单纯的市场降温,而是典型的“蝗虫过境”——当底层机制漏洞被彻底摸清后,专业工作室与羊毛党完成了对流动池的疯狂榨取,随后迅速撤退,留下了这片惨烈的流动性真空。
支撑起这数十亿美元虚假繁荣的,正是无风险的“对冲刷币”套利流水线。在这个“亏损即挖矿”的千倍杠杆零和博弈场中,真实的散户沦为少数派,而羊毛党并不关心多空方向。他们利用双账户同价、等额进行中性对冲开仓。在极端杠杆下,微小的价格波动就会导致一端头寸迅速爆仓,触发赔付机制,以极低成本印钞获取系统奖励的PAPER代币;另一端盈利头寸则零风险全身而退,直接从LP池中抽走真金白银的USDC。
这种“左手倒右手”的结构性阳谋,本质上是将协议兜底的流动性池视为无条件提款机。当羊毛党抽干初始池水,导致提现兑付陷入无尽排队等待时,这场“刷币游戏”的盈亏平衡点便被打破。
目前,PaperTrade构建于HyperEVM之上,定价直接读取Hyperliquid的BBO(最佳买卖报价)。交易活动本身会消耗Hyperliquid的区块空间和流动性注意力,但如果PaperTrade持续吸引高杠杆交易需求,可能会分流部分原本属于Hyperliquid的极端杠杆用户。反之,若协议的模式及风险防控被反复验证为脆弱,其或许将沦为边缘化的小众产品。
总结
Papertrade依托Hyperliquid HyperEVM搭建,依靠交易者亏损填充共享USDC资金池,采用“亏损即挖矿”发行PAPER代币,并在盈利兑付不足时设置排队等待后续亏损资金补足。
上线初期虽迎来成交额与未平仓合约暴涨,但羊毛党借助对冲刷币套利快速抽走流动性,致使OI暴跌88%。该机制极度依赖持续新增亏损用户,微小行情即可被定向套利,一旦出现单边行情,资金池与兑付队列将面临巨大考验,其长期可持续性受到行业广泛质疑。
以上就是Papertrade千倍杠杆引争议:赢家抽血,输家买单的详细内容,更多关于Papertrade千倍杠杆机制存庞氏争议的资料请关注其它相关文章!