在香港稳定币监管框架正式确立后,首批获得发行牌照的金融机构正加速产品落地,标志着港元稳定币从概念规划全面进入实战应用阶段。作为持牌代表的汇丰银行,以及由渣打银行、香港电讯和Animoca Brands合资成立的Anchorpoint,分别探索出截然不同的发展路径。汇丰通过上线接入PayMe应用的RedCoin锁定零售用户,而Anchorpoint旗下的HKDAP则率先面向机构投资者拓展业务场景。双方在底层公链选择、核心受众定位及商业模式设计上存在显著分歧,下文将对这两款产品的架构设计、落地现状及潜在挑战进行深度解析。
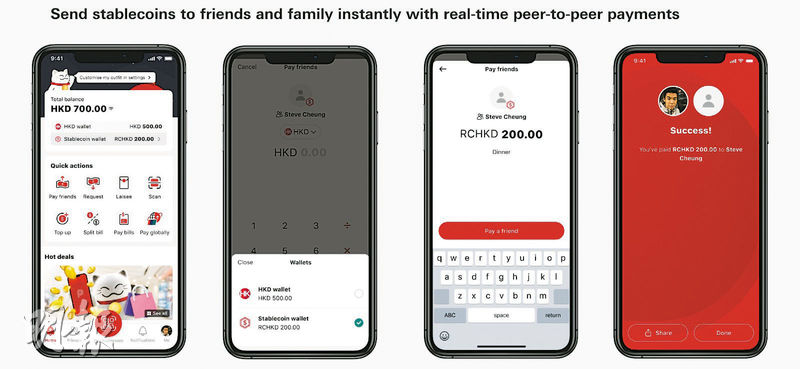
10月23日,汇丰正式推出港元稳定币RedCoin(代码RCHKD),并已完成与旗下支付平台PayMe的系统对接。PayMe自2017年上线以来,一直为用户提供个人转账及商户付款服务,此次新增稳定币钱包功能,旨在直接切入零售支付市场。
相比之下,Anchorpoint采取了不同的策略,于8月12日启动了港元稳定币HKDAP的机构端试用计划。HKDAP已在以太坊主网部署,目前主要服务于企业及专业投资者,并已公布在企业支付、本地结算及代币化票据等领域的进展。尽管此前设定零售开放目标为2026年底,但据《南华早报》10月26日报道,公司强调将保持审慎推进态度,尚未给出确切的具体日期。
这两种路线的差异也深刻体现在产品底层逻辑中:RedCoin运行于汇丰私有链,依赖自有应用触达零售用户;HKDAP则运行于以太坊主网,通过授权分销商连接多元机构与业务场景。前者侧重于将稳定币快速交付给用户手中,后者则优先致力于挖掘稳定币可持续运转的实际用途。
随着两款产品相继问世,港元稳定币的竞争焦点已转向实际使用环节:现成的用户入口能催生多少真实支付流量?陆续接入的机构与资产又能留存多少交易需求?
汇丰:将稳定币植入用户已有的高频应用
RedCoin的首站选定为PayMe。
根据汇丰的上线计划,PayMe现有的330多万名用户将在随后数日内逐步开通稳定币钱包功能,用于朋友间转账及商户付款,覆盖商户数量超过10万家。
图源:明报
这一策略使汇丰免去了从零构建用户入口的成本。用户无需寻找新的交易平台,商户也能沿用既有的支付习惯。对普通用户而言,稳定币初次登场时,仅仅是应用中新增的一种余额形式。
汇丰还计划在年内稍晚时候,在香港手机银行中加入稳定币钱包,支持认购包括拟推出的港元货币市场基金新份额类别在内的代币化投资产品。
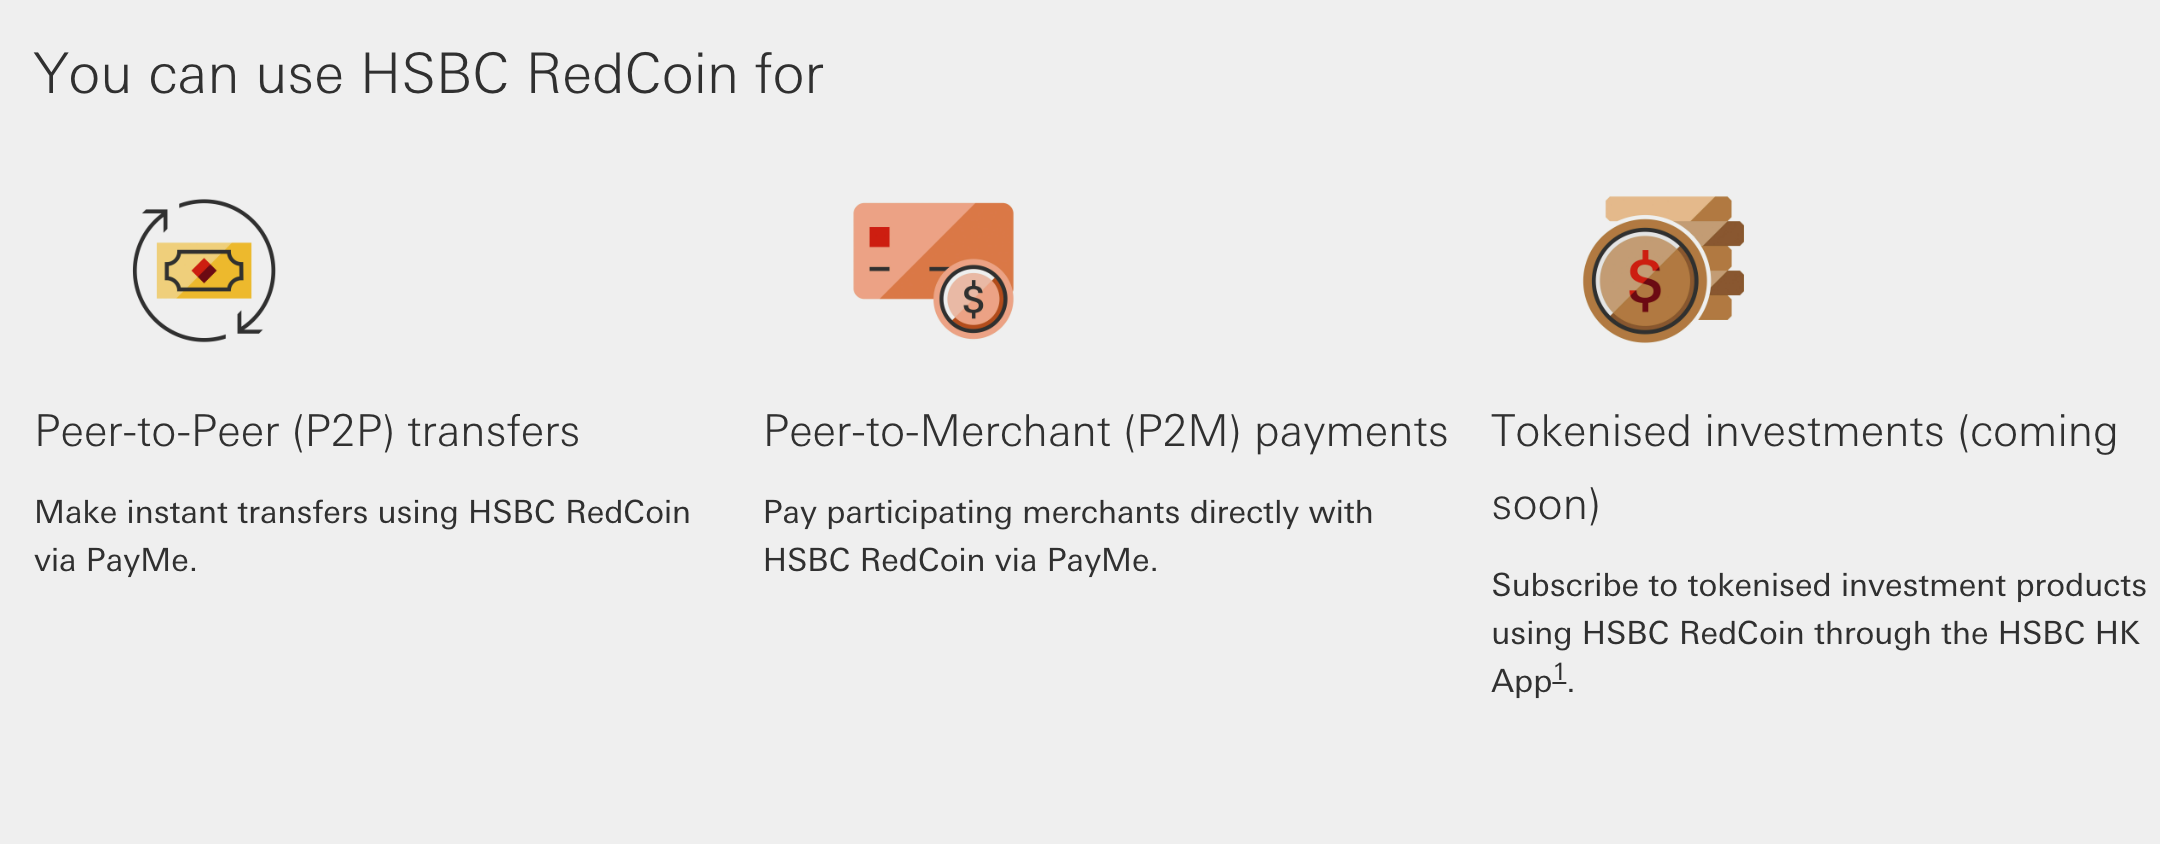
其当前战略是通过支付功能吸引用户入驻,而投资类产品则为资金留存提供动力。
RedCoin背后的技术架构与其从银行应用出发的路径高度一致。汇丰10月23日发布的白皮书显示,RedCoin发行于汇丰私有链,采用许可协议模式。客户持有的代币由汇丰以总括钱包方式托管,私钥同样由汇丰保管。
用户面对的是熟悉的界面与操作,而发行、托管及交易管理则集中在银行搭建的基础设施内。白皮书指出,目前购买、赎回、个人转账及商户付款均免收费用,未来的收费政策将按规定进行调整。
然而,在同一稳定币品牌下,不同钱包之间仍存在边界隔离。
汇丰官方在问答页面明确表示,PayMe与HSBC HK App的稳定币钱包是相互独立的。这意味着,用户在PayMe中持有的RedCoin目前无法直接转移至汇丰手机银行用于购买投资产品。尽管汇丰旨在用同一种稳定币串联支付与投资,但两个应用的钱包体系尚未打通。
扩展文章:
Anchorpoint:先将各类机构接入同一种货币网络
Anchorpoint的港元稳定币HKDAP则从另一侧展开布局。
Anchorpoint于8月12日启动HKDAP第一阶段Beta Access,通过分销渠道向机构、企业及专业投资者开放,初期重点涵盖跨境支付以及代币化现实世界资产的结算与分销。
Anchorpoint将直接接触终端客户的任务交由授权分销商承担。在该模式下,分销商与Anchorpoint建立直接账户关系,再通过各自平台为客户提供HKDAP兑换及相关服务。无论用户从哪个入口进入,背后使用的均为同一种港元稳定币。
这与汇丰依靠PayMe直接触达用户的路径形成对比。Anchorpoint需要促使银行、交易平台、支付机构和资产服务商接入HKDAP,再由这些机构将稳定币融入其业务流程。合作伙伴越多,HKDAP可覆盖的场景就越广泛;相应地,每增加一个接入点,都需要完成系统、托管及合规环节的衔接。
近两个月来,这张合作网络已开始承接具体交易。
9月14日,Payment Asia、OSL与Anchorpoint宣布,在物流及企业差旅场景中完成了HKDAP企业支付应用测试,验证了端到端的企业间结算流程。对于企业而言,稳定币的价值最终取决于能否更高效地结清账单。此次合作让HKDAP拥有了明确的付款场景,但尚不足以证明大规模持续交易已形成。
10月16日,星路金融(Finloop)宣布与Anchorpoint及QFPay HK合作,完成了一笔HKDAP本地支付交易。同日,星路金融还宣布支持发行一款面向专业投资者的代币化票据,允许使用HKDAP进行认购、赎回及派息。
不过,要让不同机构共用同一种链上资金,还需解决收款权限与转账资格的问题。
HKDAP要求相关钱包完成验证及白名单程序,向未经验证地址发起的转账将被拒绝。用户能否提币至自有钱包,亦取决于服务商是否提供该功能。10月8日,Notabene宣布为HKDAP授权分销商提供Travel Rule合规及交易授权基础设施,支持交易对手核验等流程。
这些安排使得Anchorpoint的推进节奏更加清晰:每新增一个应用场景,除了确保资金在链上流转,还需协助参与机构完成身份核验、信息交换及交易授权。在零售用户范围进一步扩大之前,这些前置环节均需准备就绪。
从谁先上线到谁被反复使用
两种路线的成效,开始呈现出可追踪的数据特征。
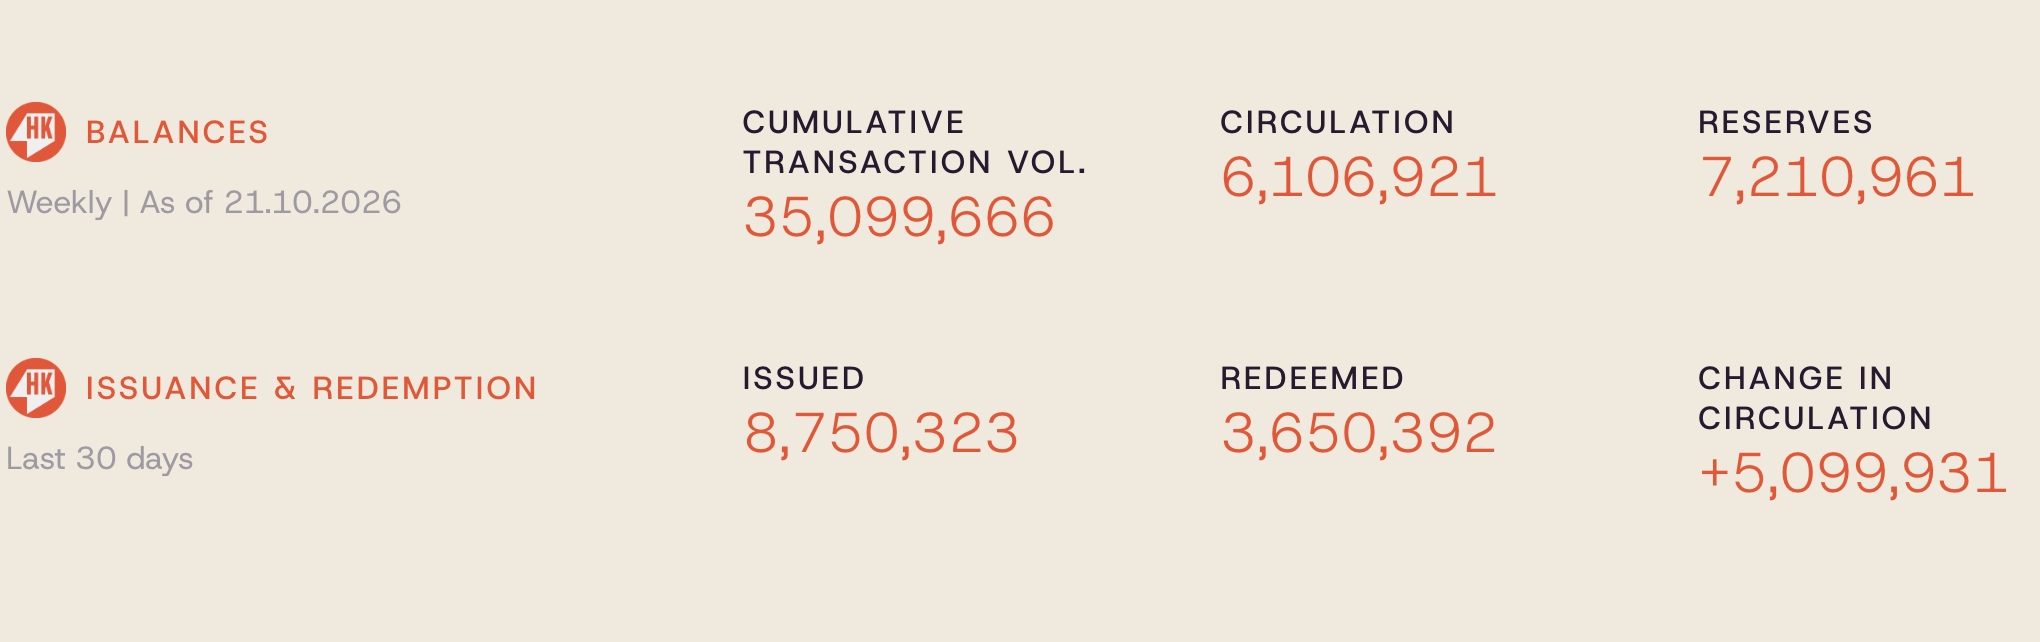
截至10月21日,Anchorpoint的HKDAP流通量约为611万枚,储备金约721万港元,累计交易量约3,510万港元。Anchorpoint表示,Beta阶段的流通及活动预计较为有限,目前每周发布未经审计的储备报表,全面上线后将提供独立鉴证报告。
汇丰方面披露,截至10月26日,RedCoin流通面值约8,100万港元,储备资产市值约8,200万港元。
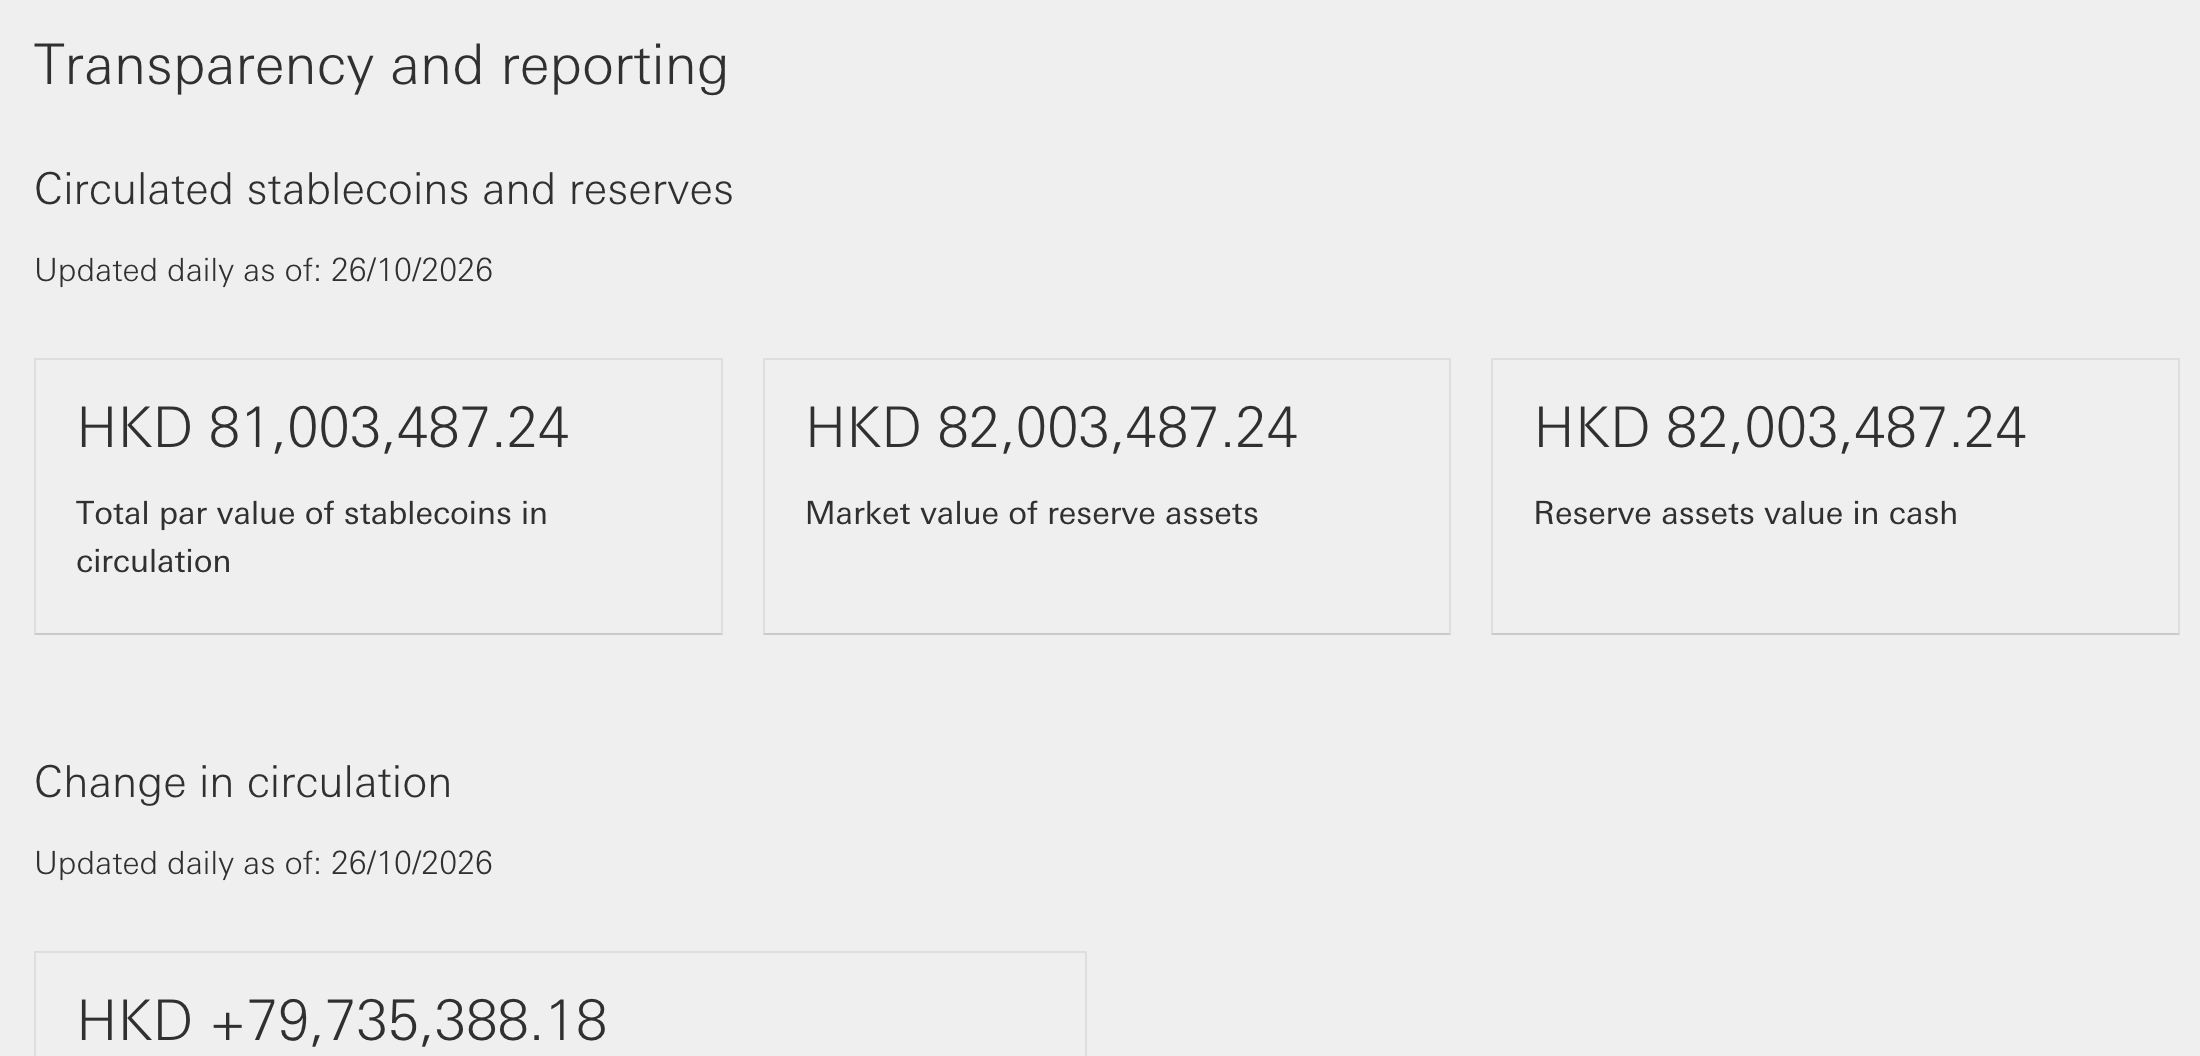
由于披露日期及开放对象存在差异,这两组数据尚不足以直接判定谁更受市场青睐。流通余额反映的是沉淀在产品中的资金量,累计交易量体现的是资金的流转频次,二者均不能单独说明用户是否已养成使用习惯。
汇丰的优势在于用户基础已具备,关键在于如何激发他们兑换和使用RedCoin的动力。Anchorpoint已接入具体业务,接下来需确保证试用的延续性,转化为稳定的交易需求。双方均需证明,现有渠道与合作项目能够带来持续的使用率。
扩展文章:
总结
汇丰RedCoin与Anchorpoint HKDAP代表了香港港元稳定币发展的两种典型思路:汇丰依托PayMe庞大的存量用户,以零售支付为切入点,后续衔接代币化投资产品,借助私有链与银行托管模式降低普通用户使用门槛;Anchorpoint则选择以太坊公链,优先构建机构合作网络,落地企业支付、代币化票据等RWA结算场景,零售端则采取谨慎延后的策略。目前两者在流通体量与交易数据口径上存在差异,暂难分出高下,未来的核心考验在于能否将短期试点转化为长期、持续的真实交易需求。
以上就是港元稳定币双雄竞速:汇丰借PayMe突围零售,Anchorpoint布局机构RWA的详细内容,更多关于汇丰与Anchorpoint各走两条港元稳定币路线的资料请关注其它相关文章!