8月25日,Hyperliquid平台上的市场部署者Entropy正式推出ANTH——一款以Anthropic为标的资产的Pre-IPO永续合约。作为下半年Pre-IPO赛道中备受瞩目的新品之一,该产品的上线迅速吸引了市场目光。
在上线一周后,Entropy平台上的ANTH现报价格为1,980.1美元。依据其特定的计价逻辑换算,这一价格对应着约1.98万亿美元的隐含估值。与此同时,据21世纪经济报道等多家媒体在8月的披露,Anthropic计划于10月正式上市,目标估值定在2万亿美元左右。相比之下,链上市场的报价仅低了约1%。
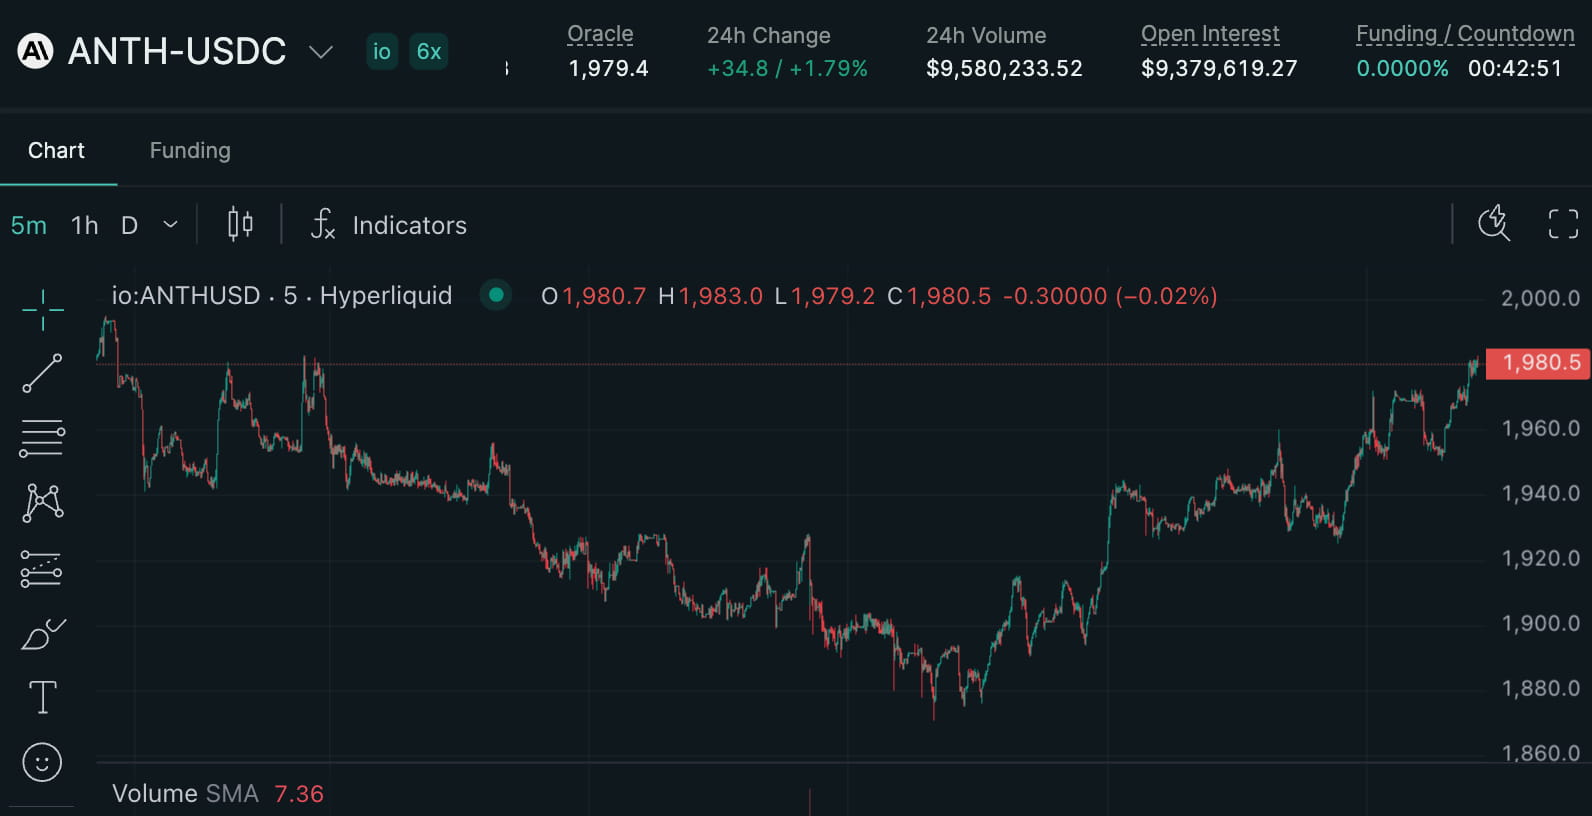
截至9月2日上午10点,根据Entropy的数据统计,ANTH的24小时成交额达到963万美元,而未平仓合约金额则为930万美元。
然而,Entropy并非获取Anthropic Pre-IPO敞口的唯一途径。目前市场上至少有十几个场所提供此类投资渠道,涵盖三种截然不同的产品结构。各平台报出的价格区间跨度较大,从872美元至1,946美元不等,且背后的含义与风险层级也各不相同。
上半年SPV代币化热潮退去,下半年合成永续接力
回顾今年上半年,Pre-IPO敞口的主流投资方式集中在认购制和SPV(特殊目的载体)代币化两类。尽管模式不同,但它们的共同核心主张是:背后拥有真实的股份支撑。
SPV代币化的典型代表是PreStocks。该平台通过设立特殊目的载体持有公司股份,再将权益碎片化出售给散户。官方宣称其代币具备真实的股权敞口,称「代币由 SPV 对底层公司股份的敞口 1:1 支撑」,价格大致等同于每股股价。
PreStocks发行的Anthropic代币曾在5月9日触及1,408.85美元的历史高位。然而,转折点出现在5月13日。Anthropic发布官方声明,明确表示「我们不允许特殊目的载体获取 Anthropic 股票,任何向 SPV 转让股份的行为……均属无效」,并指出未经批准的转让「不会在公司账簿上获得认可」。同时,公司点名批评了Open Door Partners、Hiive、Forge等中介机构。受此消息影响,PreStocks的Anthropic代币在一周内暴跌34%,所谓「背后有真股票」的投资叙事遭受重创。
截至发稿时,Solana网络上的ANTHROPIC代币报价为871.75美元,总市值约为644万美元,24小时成交额仅为41.1万美元,流通供应量7,383枚,主要在Meteora、Raydium等去中心化交易所(DEX)进行交易。
另一种模式是认购制,以MSX为代表。平台开设窗口按自定价格销售份额,随后再开启回购窗口。但这并非一个随时可交易的自由市场,更接近于打新股模式,全程缺乏买卖双方的直接撮合。MSX麦通第二期Anthropic认购项目自5月16日开始,目前虽已开放回购申请,申购价为855 USDT(对应9,500亿美元估值),但截至本文撰写时,尚未查到确切的赎回价格。
第三种即当前占据主流地位的玩法——合成永续合约。6月2日,就在Anthropic向SEC秘密提交S-1文件数小时后,币安上线了ANTHROPICUSDT Pre-IPO永续合约(当时价格约1,734美元),Bitget紧随其后。随后,Kraken于6月15日、Coinbase于6月22日相继加入,Bybit也在之后跟进。这些产品均为纯合成、现金结算类型,不涉及真实股权。值得注意的是,同月,链上早期从事Pre-IPO永续业务的Ventuals停止运营,导致链上这条产品线一度空缺,直到8月25日Entropy上线ANTH才重新接续了这一脉络。
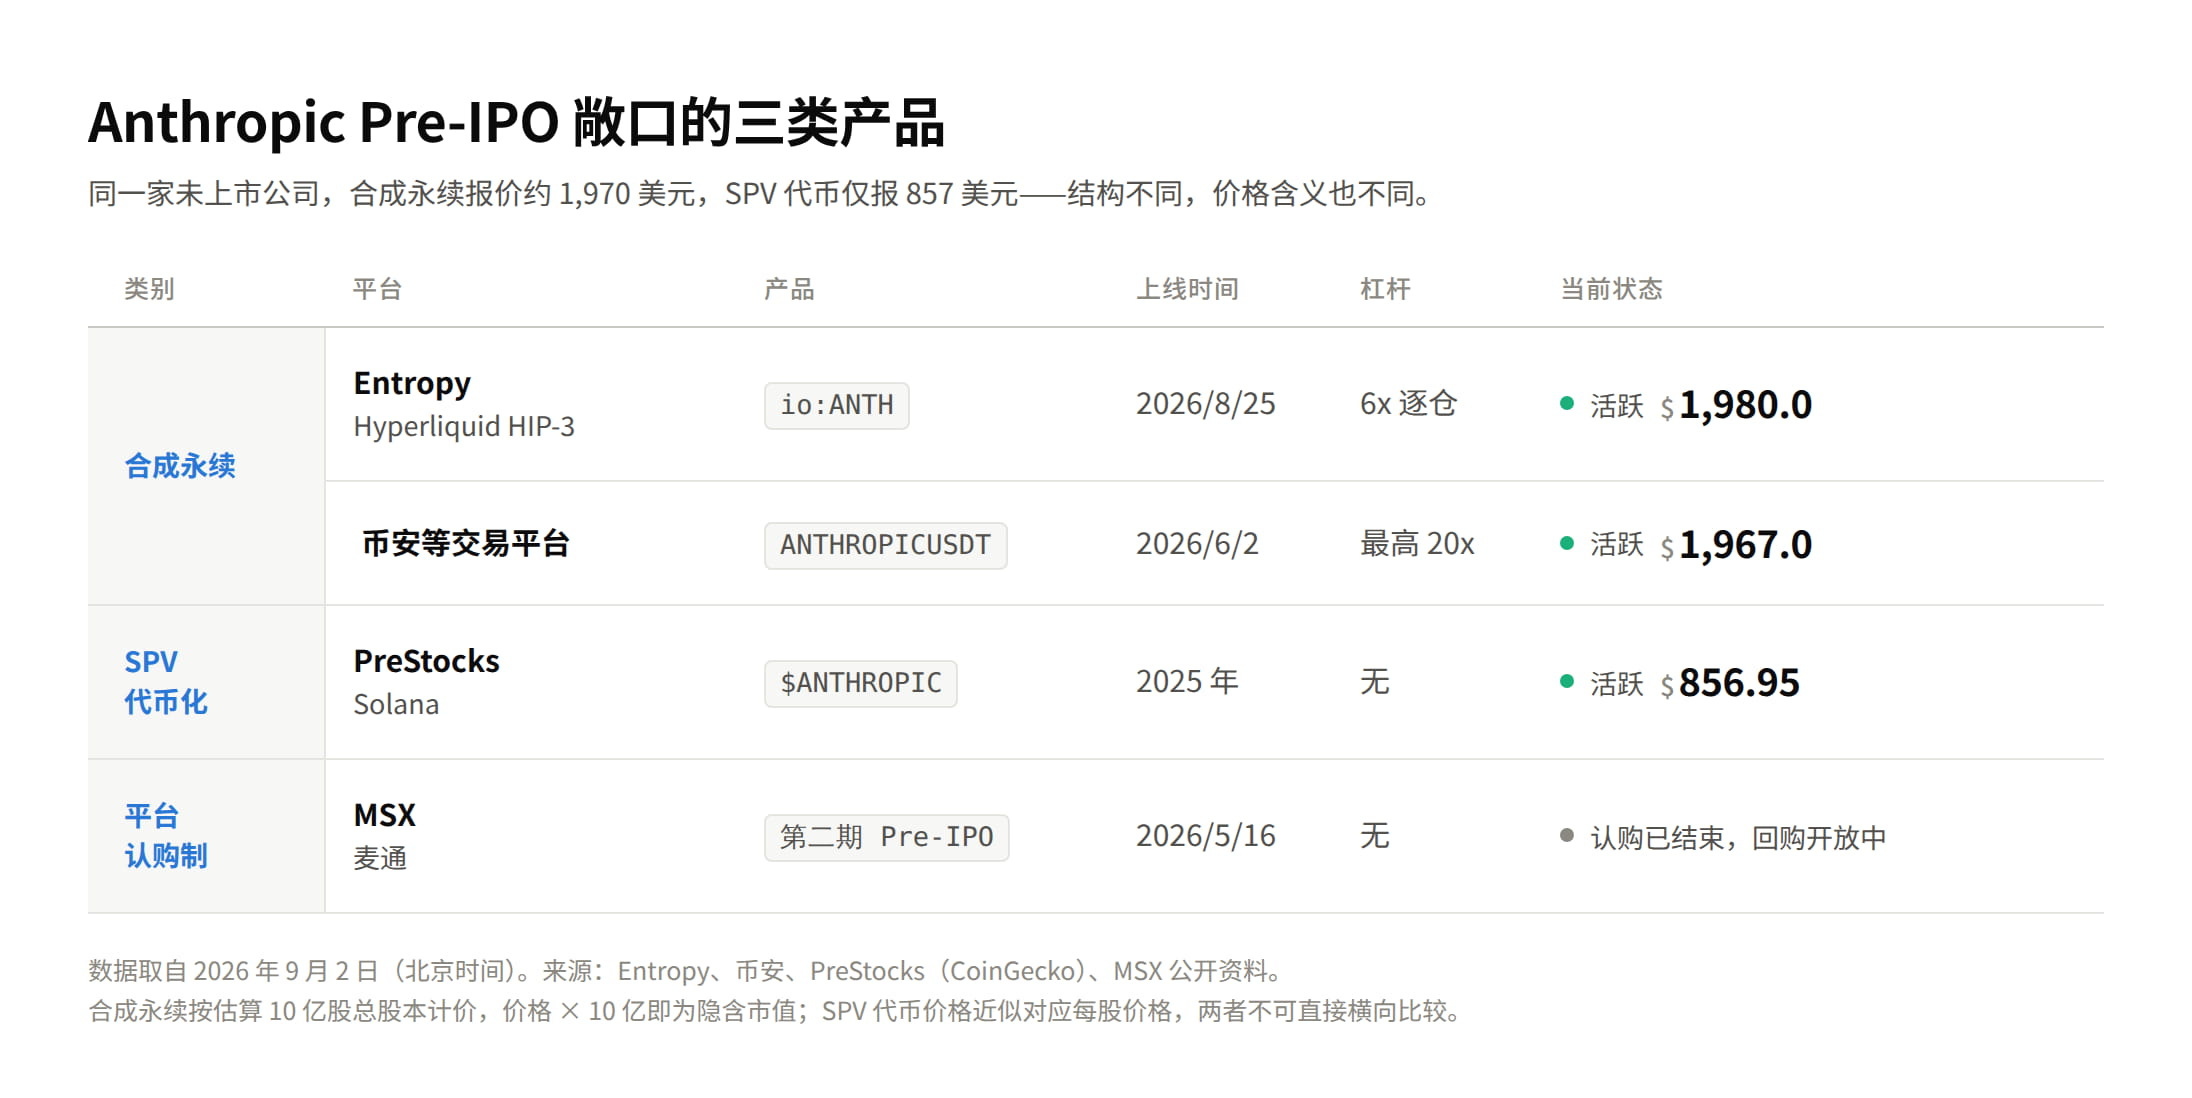
深度解析合成永续的定价逻辑与潜在风险
包括币安、Coinbase、Kraken、Bybit、Bitget在内的多家交易所,以及Entropy平台的ANTH,均属于合成永续类别。这类产品不触碰真实股权,采用纯现金结算方式。用户手中并无任何股份或所有权凭证,持有的只是一个可以进行多空操作、支持加杠杆的价格合约。
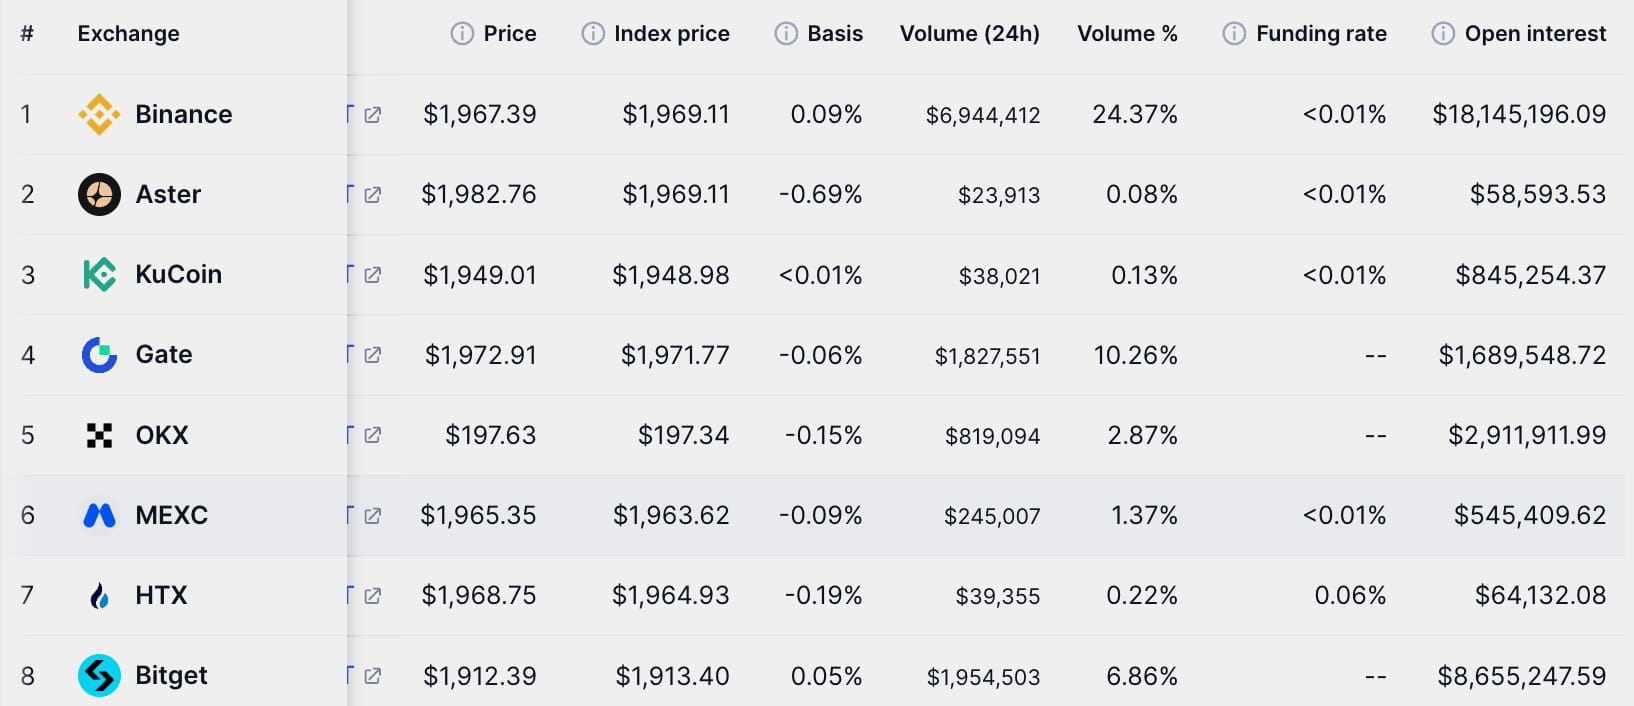
要读懂报价,需先进行换算,因为各平台采用的估算股本基数存在差异:币安、Bitget等平台以10亿股为计价基准;而OKX已于2026年6月30日执行了10:1的反向拆股(rebase),将估算股本调整为100亿股,因此其报价约为其他平台的十分之一,但最终对应的公司估值是一致的。所有平台均声明,该股本数据仅为估算值,实际股本需以公司官方披露为准。
Entropy的定价逻辑更为直观:每1美元的合约价格即代表10亿美元的市值。因此,币安的1,967.0美元报价对应约1.967万亿美元,而Entropy的1,980.1美元则对应约1.980万亿美元。尽管大方向一致,但各平台间仍存在价差。
此类Pre-IPO产品面临的最大风险在于,其价格几乎缺乏外部锚定物。公开披露定价方法的三家平台做法高度雷同:币安的Pre-IPO标记价取自「本平台最近 10 秒成交价的平均」;Kraken使用自家PreMarket合成指数,根据其文档说明,该指数完全由该合约自身的订单簿推导得出,未引入任何外部数据源;Entropy的预言机机制则由自家盘口的EMA(指数移动平均线)与私募数据聚合加权而成,其中自家权重上限为95%,外部数据最低保留5%。在这之中,Entropy是唯一一家为外部数据留有空间的平台(Bybit与Bitget未见同等详细的公开说明)。
既然价格来源如此局限,是否存在机制能将偏离的价格拉回正轨?永续合约没有到期日,主要依靠资金费率来调节价格回归预言机水平——当合约价格高于预言机时,做多者需定期向做空者支付费用,偏离幅度越大,支付越多。然而,Entropy将资金费率调整至正常水平的1/800,理由是私募数据更新滞后,高昂的费用反而会惩罚那些比数据更早做出反应的交易者;代价同样记录在同一份文档中:目前的资金费率仅能起到「对抗极端、持续背离的松散锚定」作用。
若最终未能上市,该怎么办?Entropy的ANTH设定了明确的结算日为2028年8月18日。届时若仍未上市,将按标记价的6个月尾部TWAP(时间加权平均价格)进行现金结算。运营方也可选择提前按30天TWAP结算,并保留修改结算标准的权利。相比之下,Kraken不设到期日,一旦公司上市,合约将按xStocks现货价转换为普通股票永续合约。
| 重要提醒: 需要先注册才可以享受20%返佣 | |||||
| 序号 | 交易所 | 邀请码 | 返佣比例 | 官方链接 | 注册教程 |
| 1 | 欧易 OKX | 20% | |||
| 2 | 币安 Binance | 20% | |||
| 3 | 火币 HTX | 20% | |||
| 4 | 大门 Gate | 20% | |||
| 5 | Bybit | 20% | |||
| 6 | Bitget | 20% | |||
这种定价方式准确吗?
回到开篇提到的数字:链上1.98万亿美元的报价,与2万亿美元的目标IPO估值仅相差约1%。这是否意味着定价精准?
这个问题在三个月前曾有过一次真实的对照案例。SpaceX于6月12日上市,发行价定为135美元(对应约1.77万亿美元估值)。首日开盘价150美元,收盘价160.95美元,涨幅达19.2%,收盘市值突破2.1万亿美元。而在上市前夕,各平台的SpaceX永续合约报价介于162至180美元之间,隐含估值高达2.1万亿至2.3万亿美元——相比发行价高出20%至35%,却意外地贴近首日收盘市值。
这表明,永续合约预测的并非公司的内在价值,而是市场愿意支付的价格——它与公开市场的狂热情绪保持同步。此外,这仅是单个样本,真正的考验还需等待12月禁售期结束后的表现。
再来看Anthropic。当我们拆解其定价机制后,这种高度的接近更难被解释为「市场发现」。在公司正式上市前,这些平台的价格几乎完全由自身成交生成(Entropy的外部数据占比最高仅为5%),加之极低的资金费率使得价格缺乏回归动力。
同时,参与资金的体量依然较小。据CoinGlass数据显示,ANTHROPIC永续合约在12家交易所的未平仓合约总额约为4,632万美元,加上Entropy平台的930万美元,全网总未平仓合约约5,562万美元——用这一规模的资金去锚定1.98万亿美元的估值,两者差距高达约3.6万倍。
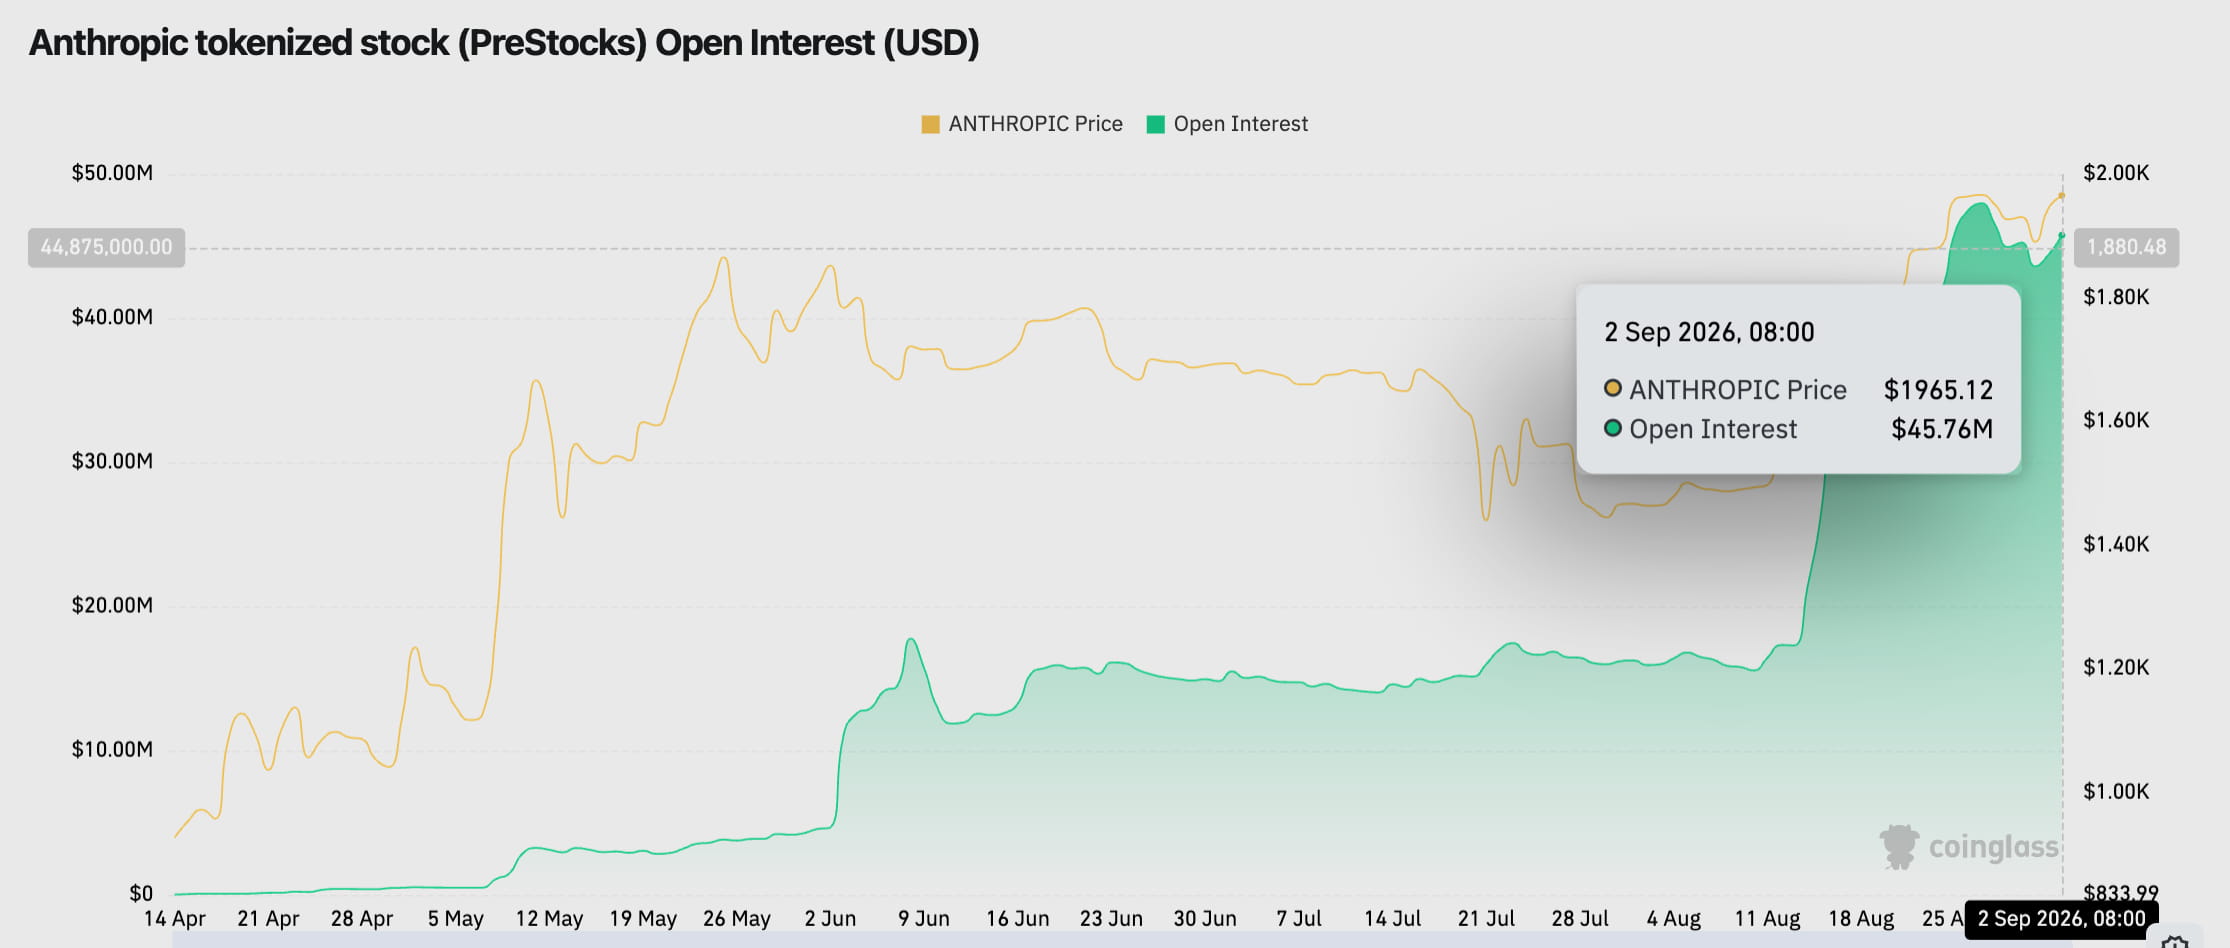
在一个不依赖外部数据、资金费率偏低、内部套利机制尚未完全生效的市场中,出现了一个与媒体报道高度吻合的数字。更合理的解释并非市场算出了Anthropic的真实价值,而是场内参与者阅读了相同的IPO新闻报道。
这并不意味着该价格是错误的——毕竟Anthropic尚未公布公开股价,无人能判定其对错。它揭示的事实是:这个价格主要反映的是盘口内交易者的心理预期,而非Anthropic的实际价值。将其视为交易标的无可厚非,但若将其作为估值参考,则需谨慎对待。
以上就是万亿巨头Anthropic拟10月挂牌,正在被千万级Pre-IPO市场抢先定价?的详细内容,更多关于Anthropic拟10月挂牌的资料请关注其它相关文章!