周四美股呈现上扬态势,主要得益于美债收益率的下行。不过,油价的持续走高、就业数据的波动以及9月份历来偏弱的市场表现,依然是投资者关注的重点。
盘中数据显示,道琼斯工业平均指数早盘一度飙升约395点,涨幅达0.7%;标普500指数上涨约0.5%,纳斯达克综合指数则上涨约0.6%。这一反弹扭转了前三个交易日连续下跌的局面。
沃勒发言引导利率预期,美债收益率回落
当日市场的核心支撑力源于对利率路径预期的调整。沃勒指出,若未来通胀数据持续印证价格压力缓解的迹象,他倾向于在9月15日至16日的联邦公开市场委员会会议上维持利率不变。同时,他也明确表示,不排除因通胀再度升温而继续加息的可能性。
这番言论有效缓解了市场对短期激进加息的恐慌,推动美债收益率下行。其中,10年期美国国债收益率跌至约4.75%附近,2年期美债收益率则降至约4.32%。通常情况下,收益率的下降有助于提振科技股及其他高估值成长型股票的表现。
9月历史表现不佳,季节性风险再现
除了政策面的影响,季节性因素也再次成为市场关注的焦点。根据 The Kobeissi Letter 援引自1928年以来的历史数据统计,标普500指数在约55%的9月份录得下跌,使其成为历史上少数负回报概率高于正回报的月份之一。
进一步统计显示,标普500指数在9月的平均回报率约为-1.1%,平均回撤幅度达到4.7%,且通常下半月的表现弱于上半月。尽管历史规律并不保证今年9月会重演低迷,但在通胀、就业、油价和利率前景尚不明朗的背景下,这一季节性特征正在潜移默化地影响市场情绪。
AI板块内部分化,油价与非农数据成关键变量
个股层面,科技板块呈现出显著的分化格局。英伟达股价上涨约2%,此前该公司宣布斥资约130亿美元收购人工智能平台Hugging Face。Snowflake因营收前景乐观暴涨约25%,而博通在发布最新业绩指引后跌幅超过5%。这表明,尽管人工智能仍是市场的主线逻辑,但投资者对不同企业的增长预期变得愈发挑剔。
与此同时,能源价格的上涨仍在为市场增添压力。布伦特原油周四突破每桶96美元大关,美国与伊朗关系的紧张局势加剧了市场对中东地区供应中断的担忧。油价上行可能重新推高通胀水平,进而增加美联储制定政策的复杂性。
当日发布的美国经济数据喜忧参半。第二季度美国非农商业生产率年化增长1.4%,单位劳动力成本上升1.2%。此外,美国7月贸易逆差从修正后的712亿美元扩大至886亿美元,反映出出口下滑与进口增加的现状。
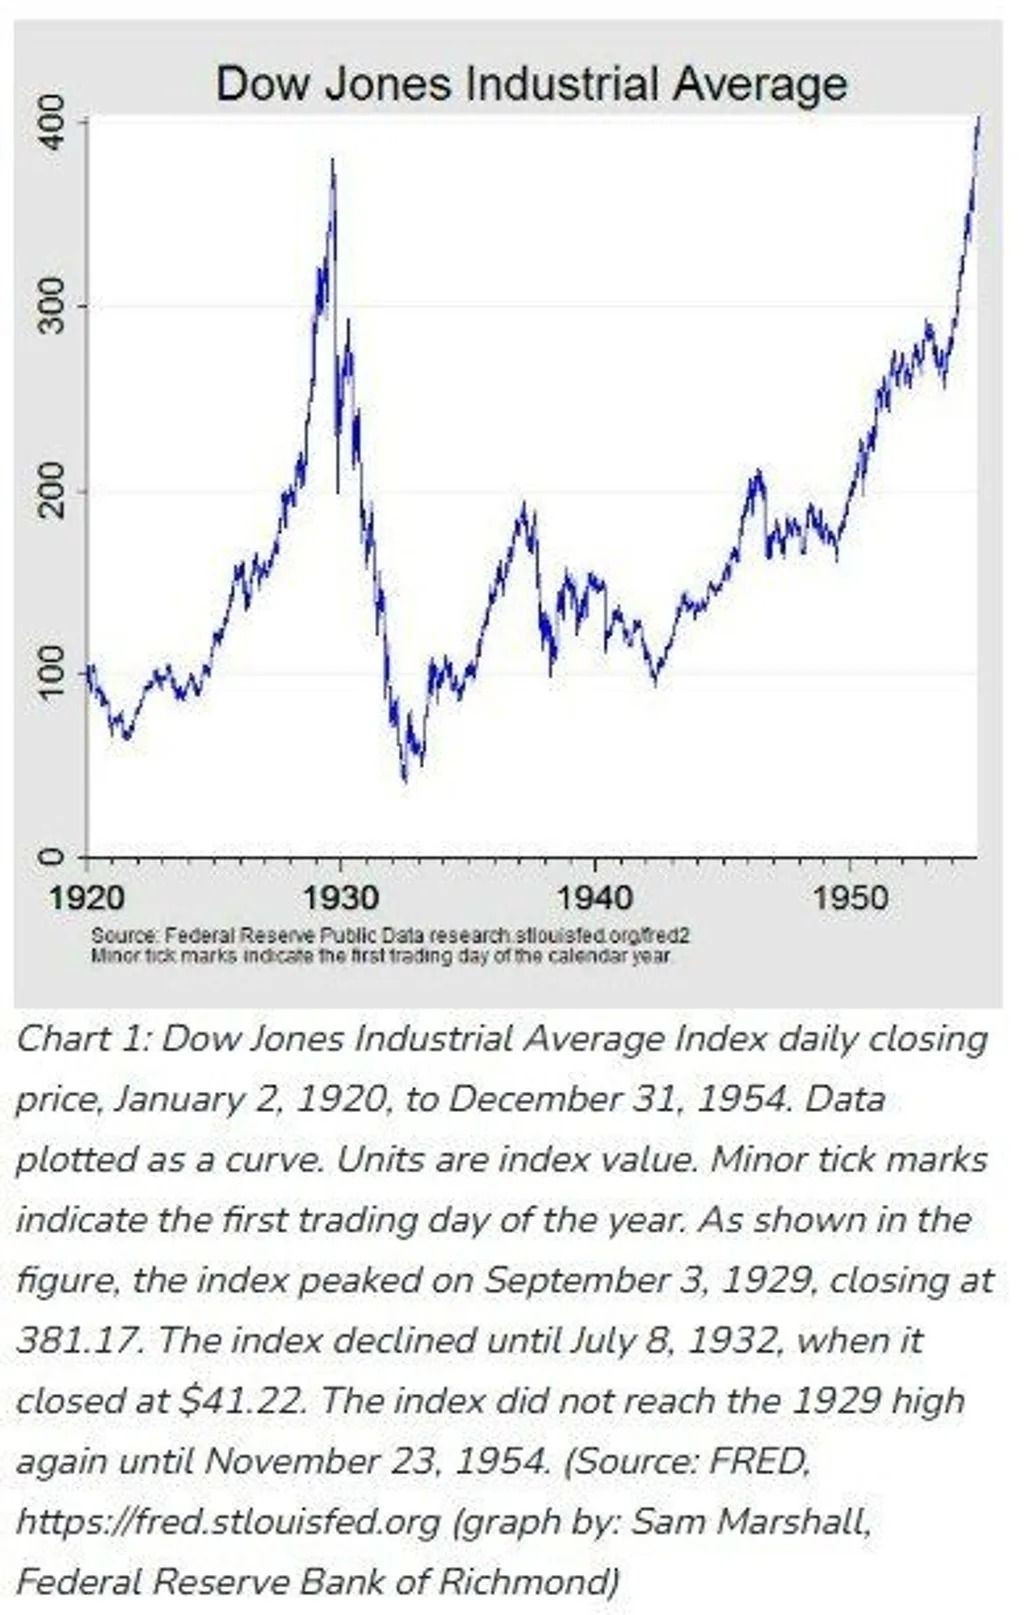
接下来,市场焦点将转向周五公布的8月非农就业报告。就业、通胀和油价的走势,将共同决定9月初这波反弹行情能否得以延续。
到此这篇关于美股高开走强,9月季节性风险仍受关注的文章就介绍到这了,更多相关美股9月风险内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!