纵观我亲历的2016年至2026年加密市场周期,Meme资产始终占据一席之地,但其市场地位却随周期更迭呈现出显著差异。
回顾过往几轮牛市,Meme的存在感经历了从沉寂到爆发的过程:
- 2016-2018年牛市:存在感较为微弱。除Dogecoin(Doge)外,其他Meme代币鲜有记忆点,这或许归因于时间久远或早期生态尚不成熟。
- 2020-2022年牛市:关注度显著提升,但仍处于辅助地位。尽管Doge作为鼻祖和Shiba Inu(Shib)等新生代表现抢眼,尤其在2021年5月19日崩盘前的4至5月,“动物系”Meme曾短暂主导市场,但并未成为绝对核心。
- 2023-2025年牛市:Meme正式登上C位。其热度持久且形态极度丰富,从初期的比特币铭文、政治类Meme,延伸至Cult文化Meme、社交媒体Meme、总统级Meme,直至如今的AI Agent Meme,展现出强大的生命力。
这一现象引出一个核心问题:究竟是何种力量决定了Meme在各轮牛市中的权重与心智份额?这直接关乎我们在当前牛市中是否应【继续超配Meme】的投资决策。
需要明确的是,本文对Meme的定义采取泛化视角。无论是铭文资产,还是由AI发射台发布的Agent主题项目,均被纳入此范畴。依据我的分类框架,加密资产大致可分为“业务/生产型”与“Meme型”两类:
- 业务型资产:市场交易的核心在于其基本面,如协议产品的PMF(产品市场契合度)、AUM(资产管理规模)、收费能力及代币回购销毁机制。这类资产短期受叙事驱动,但最终需回归盈利能力或代币回报率的考核,逻辑与上市公司相似。
- Meme型资产:市场交易的核心在于共识面,即传播广度、理解程度及投资者的认可强度。在此维度下,“共识”即为Meme资产的“基本面”。
当然,二元分类间存在灰色地带。例如2025年大量基于Virtual和ai16z发源的AI Agent项目(如曾直播歌舞的Web3虚拟网红Luna,以及投研AI Chatbot Aixbt)。此类项目虽以业务型定位起步,但在早期主要依赖叙事共识驱动,且直至落幕仍未达到真正的PMF或形成有意义的收入规模,故在我的定义中更贴近Meme而非纯业务项目。
另一类特殊标的为Meme发射台(如Pump和Pons)。它们属于Meme基建,本质上是业务型项目,但其估值水平直接取决于Meme参与的热度这一核心业务指标。
回到核心议题:决定Meme在行情中站位的关键因素是什么?
我认为,关键在于同期业务型/生产型资产的供给质量。
- 当业务型资产叙事强劲且发展顺利时,投机资金会流向这些领域;
- 反之,当业务型项目式微、优质创新匮乏、基本面数据疲软时,加密资金便会涌向与传统基本面无关的Meme资产。
这种资金轮动源于牛市周期性复活的FOMO情绪及对暴富的渴望,涌入的资金总需寻找出口。
这也解释了为何过往各轮Meme存在感迥异:
- 2016-2018年:智能合约与公链爆发元年。公链叙事宏大,想象空间无限,甚至吸引传统VC疯狂涌入,吞噬了绝大部分投机资金,Meme生存空间受限。
- 2020-2022年:区块链应用元年。DeFi、NFT、GameFi轮番登场,Web3概念全球流行,TVL、交易量等数据狂飙。行业吸纳资金能力大增,但在马斯克、V神等名人效应的推波助澜下,Meme开始承接部分溢出资金。
- 2023-2025年:业务型叙事与数据的低谷期。上一轮的产品创新多数被证伪,缺乏全新突破。尽管行业新增资金增速放缓,但庞大的存量资金在缺乏更好去处时,大规模转向Meme。
审视本轮正在展开的牛市,背景条件与上轮颇为相似:
- 具备清晰商业模式的优质业务型叙事依然稀缺。少数亮点如RWA、预测市场多由非发币企业或上市公司掌控,优质的二级代币载体有限(主要为Ondo,但其代币价值捕获能力尚待验证);
- FOMO情绪与暴富欲望从未熄灭,正如任何时代的赌场总有赌客。
因此,除非出现批量高质量的优质业务型项目,否则Meme大概率仍将是本轮牛市的主线,甚至是唯一主线。
然而,这并不意味着投资者本轮应当盲目超配Meme。本轮周期出现了两个增加投机难度的新变量:
- 供给端极度充沛:经过上轮周期的洗礼,Meme发行流水线与收割流程已高度工业化,供给近乎无限。
- 需求端心态短视脆弱:历经上轮多轮叙事收割,坚定信仰的基本盘大幅萎缩(回想Murad曾提出的“Meme超级周期”理论)。Meme共识本质是资金抱团,心态波动易导致抱团松动,进而压低市值上限并缩短生命周期。
更为严峻的是,需求端的短视与审慎反过来促使供给端开发者更快套现离场,形成自我强化的负循环,这也是Meme发射台项目最大的风险所在。
事实上,即便在上一轮Meme超级周期的起点(2024年1月)就超配Meme,截至发文时,该板块收益仅处加密市场中游,整体仍为负值,且明显跑输BTC:
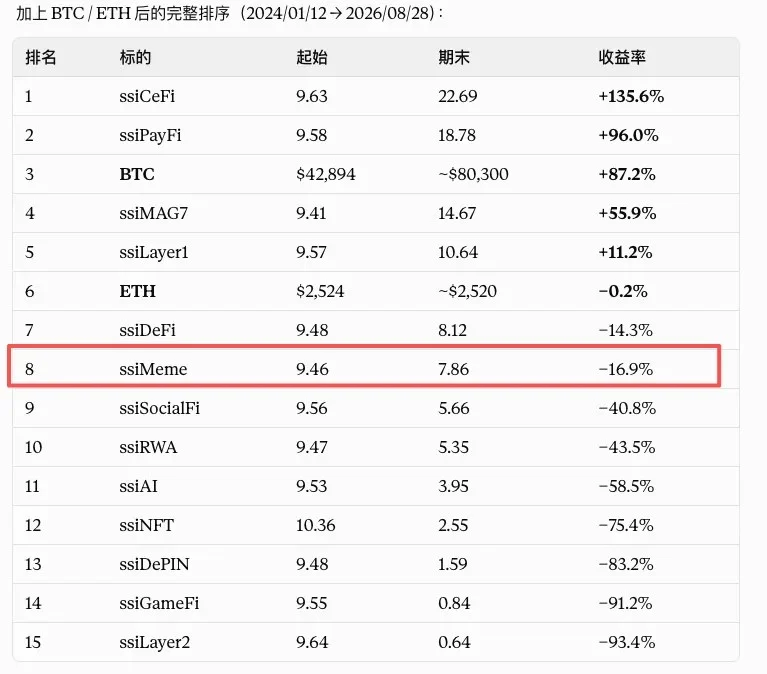
注:指数数据源自Sosovalue加密赛道指数,统计逻辑涵盖该赛道前十大标的(月度更新)及市值权重(5分钟级刷新)。
需说明的是,上述指数仅统计头部市值Meme,与链上早期Meme打狗用户的实际操作体验差距巨大。早期Meme的死亡率与波动率(含上行波动)远高于头部项目。虽无确切统计数据,但我推测其收益率曲线可能更为糟糕。
在探讨投机难点之余,本轮相比上轮也存在边际正向因素:
主要得益于Robinhood这一新入局者带来的用户与资金净流入。
目前Robinhood链上用户中传统券商投资者的占比尚低,但若其Meme生态持续火爆,那些在传统股市(如半导体股票)中受挫的用户,可能会转向此处寻求机会。
此外,Robinhood手中仍有未打的牌,例如在主站上线自有链的强势Meme及发射台,这将为链上热度提供额外动力。不过,过早释放这张牌可能导致后续想象力不足,因此短期内“隐而不发”反而能形成更大的空头威慑。
再看当前的Meme新叙事。
Meme作为一种泛化资产,在短短两年多内已完成从铭文、政治、Cult文化、社媒到顶流(Trump),再到AI Agent的多轮迭代。
本轮市场中,中文语境下的“牛来”易于理解,而较新的形态是Robinhood上的“币股主题Meme”(Stock Meme),其特征包括:
- 与上市公司股票对偶:例如英伟达(NVDA)对应AI(Artificial Inu),允许自由创建。
- 流动性池构建:与链上RWA币股组成基于Uniswap的AMM流动性池。
- 费用自定义:Creator可根据交易费用归属进行灵活处理,如用于回购销毁Stock Meme,或分配给持有者。
基于上述机制,市场衍生出“币股Meme逼空华尔街”的叙事。
具体路径为:狂热交易者买入Stock Meme,由于流动性来自与币股的配对,购买Stock Meme需先路由买入配对的币股,形成单边买压。若此时币股铸造不畅(如周末)且链上总量较小,无法通过铸造抛售将链上价格与股票市场正常价格套利平衡,便会导致币股链上价格在短期内暴涨数倍。
近日Boner(Stock Meme)与HIMS(币股)在Robinhood上的走势即属此类。
鉴于HIMS本身在股市中存在大额空单,“链上金融反攻华尔街”乃至“逼空华尔街”的叙事顺势成型。
此类叙事的内在质量如何?
总体评价为一般。
优秀的Meme叙事需具备严谨逻辑、强感召力、高传播性及抗证伪性。然而:
- HIMS币股的短期暴涨源于Robinhood链上铸造机制的不畅,逻辑脆弱且易被证伪(对比Ondo币股铸造/销毁深度较好,其HIMS价格波动较小);
- “逼空华尔街”是老调重弹,新意不足,充满人工策划痕迹,缺乏类似2021年GameStop那种社区自然发酵带来的原始感召力与自传播效应;
- Stock Meme叙事模板正被快速复制,SAYLORMOON等项目相继涌现。
文章末尾,我想探讨哪些投资者更适合参与Meme博弈。
投资侧重长期内在价值评估,投机侧重短期资金投票预测,两者方式不同,但共性在于:擅长此道者从不从专注力不足或不擅长者手中获利。
观察身边优秀的Meme玩家,他们通常具备以下特质:
- 精力旺盛,思维活跃,对交易本身充满热情;
- 富有想象力,对叙事高度敏感;
- 能稳定、持续地在一手市场或链上蹲守,对市场温度与风向转换极其灵敏;
- 身处封闭的高认知实战小圈子,实现标的与认知共享,交流频繁密集;
- 拥有系统的投机框架,并能快速打补丁甚至整体迭代。
* 另一重要加分项:
若你是拥有充足下游订阅者的KOL,具备扩散叙事、加速共识凝聚及吸引抱团的能力,便能帮助早期小型Meme跨越生死关。若能联动其他KOL,更能放大这一优势。
而在价值投资领域,上述优势往往失效甚至产生负面影响。价值投资者的行为模式通常为:
- 交易低频,出手谨慎;
- 不愿为资产的想象力与故事溢价买单;
- 远离“市场先生”,不紧盯波动与报价,主动隔离大众情绪。
这正是价值投资与市场投机难以在单一主体身上兼容的原因,二者所需的核心禀赋存在明显互斥。
很难想象有人能在标的A上为宏大愿景积极买单,却在标的B上变得审慎保守,只信奉充分证据的逻辑。
无论如何,做好投机与投资,均需基于充分的自我认知。选择与自身禀赋、天性不兼容的投资路线并非明智之举,充分扬长避短,践行“不做难题”的原则,也是一种智慧。
以上仅为一家之言,供参考。
祝愿各位在本轮牛市狩猎顺利。