结构裂变:“七巨头”同质化时代终结
曾长期主导美股牛市行情的“科技七巨头”——包括Google、Microsoft、Amazon、NVIDIA、Meta、Apple及Tesla,正遭遇由人工智能浪潮引发的深层结构性变革。
Plexo Capital创始管理合伙人Lo Toney在近期接受CNBC专访时强调,AI技术正在将这七家企业划分为截然不同的受益者与落后者,它们不再作为统一板块同步获益。这一观点与花旗策略团队于今年7月提出的“Mag 7概念已死”论调不谋而合。
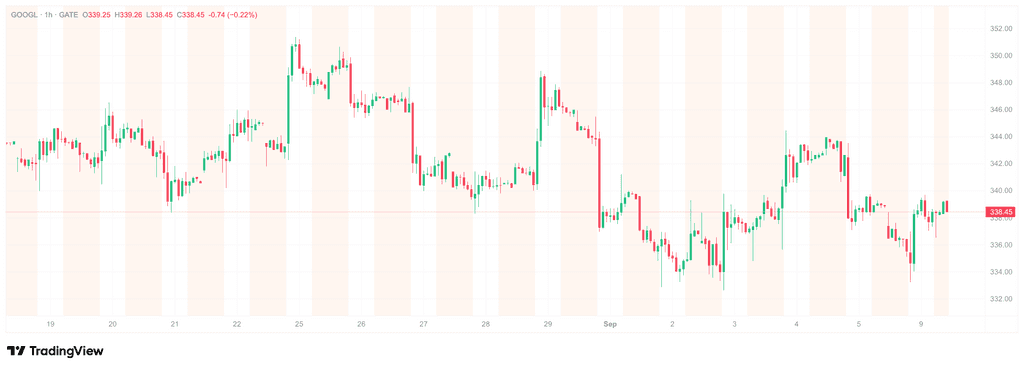
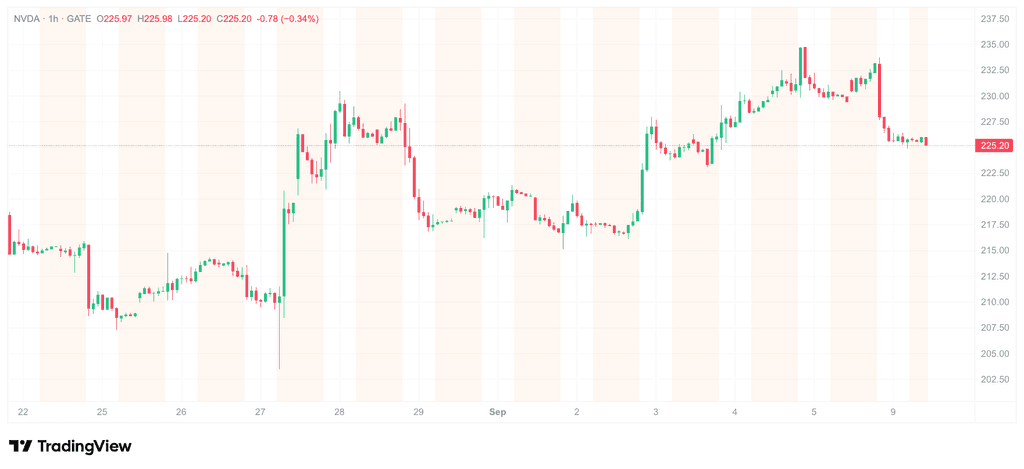
市场数据进一步佐证了这一分化趋势。截至2026年9月8日收盘(美东时间),Gate股票行情数据显示,七只个股表现迥异:Tesla上涨3.98%至368.16美元,Google微涨0.02%至335.38美元;相比之下,NVIDIA下跌2.01%报225.73美元,Apple下跌1.17%报316.22美元,Microsoft下跌1.15%报493.95美元,Amazon下跌0.60%报256.97美元,Meta下跌0.53%报613.48美元。
曾经被当作整体交易标的的“七巨头”标签,已无法准确刻画当前的市场运行逻辑。
分化根源:基础设施掌控力与盈利转化效率
Lo Toney指出,决定企业在AI时代胜负的关键在于两点:对底层基础设施的控制权,以及将技术转化为利润的能力。基于此标准,七家公司呈现出明显的阵营差异。
超大规模云服务商群体——涵盖Google、Microsoft和Amazon——正大力建设AI数据中心,但亟需向投资者证明这些巨额投资能带来可持续回报。其中,Toney特别看好Google。该公司拥有自主数据中心及自研TPU芯片,并通过搜索、YouTube、云计算业务及自动驾驶部门Waymo实现了AI商业化落地。过去一年内,Google股价累计上涨约42%,华尔街普遍预期其仍有约25%的增长空间。
AI赋能型群体——包括Meta和Apple——选择了另一条路径。它们不单独运营AI业务,而是利用该技术优化现有核心业务:Meta致力于提升广告精准度,Apple则聚焦于硬件生态与用户体验的升级。
实体转化型群体——以Tesla为代表——试图将AI转化为具体的实体产品与服务,但该路径同时面临着监管合规与盈利能力的双重考验。
“卖铲人”群体——NVIDIA——采取了独特的获利模式:在客户验证AI经济效益的过程中直接获取收益,并逐步渗透至软件领域。2026年9月3日,NVIDIA宣布斥资约129亿美元收购开源AI平台Hugging Face,这是其历史上规模最大的并购案。
Google:基建壁垒与多元变现的双重红利
在Lo Toney的分析框架中,Google因其对AI基础设施的全面掌控以及在多领域的出色变现能力而脱颖而出。
来源:Gate 股票行情
Alphabet发布的2026年第二季度财报为上述观点提供了有力支撑。该季度营收达到1,198亿美元,同比增长24%;其中Google Cloud收入增至247.68亿美元,同比大幅增长82%,增速较第一季度的63%进一步加快。与此同时,Google Cloud营业利润从去年同期的28.26亿美元飙升至88.14亿美元,增幅约212%,营业利润率由20.7%提升至35.6%。
这表明AI基础设施的投资正迅速转化为可量化的商业成果。尽管如此,Alphabet仍将2026年的资本开支指引上调至1,950亿至2,050亿美元区间,并预计2027年相关支出还将显著增加。Alphabet首席财务官指出,行业目前仍处于“供应受限”阶段,需求增长速度快于新增供给的形成速度。
Google的全栈式AI战略成效显著。Gemini模型API每分钟处理约220亿个token,接近90%的《财富》100强企业已采用Gemini Enterprise服务。此外,搜索广告业务保持稳健,第二季度搜索及其他业务收入为632.71亿美元,同比增长17%,显示AI搜索尚未对核心广告模式造成明显冲击。
NVIDIA:并购Hugging Face构筑战略护城河
来源:Gate 股票行情
NVIDIA的市场地位颇为独特。作为AI算力的核心供应商,它在客户验证AI经济价值的过程中持续获益。2026年9月3日,NVIDIA宣布以约129亿美元收购开源AI平台Hugging Face,创下公司并购纪录。
Hugging Face目前托管超过100万个AI模型,月活跃访客逾1,800万,注册用户约500万。已有逾2,000家企业付费使用其Enterprise Hub服务,年化收入约为1.5亿美元。此次收购价格相当于年化收入的80倍,显然超越了单纯的财务估值逻辑。
分析人士认为,NVIDIA此举旨在防范闭源AI公司推动的“去英伟达化”风险。例如,OpenAI已推出自研AI芯片“Jalapeño”,宣称其性能优于NVIDIA旗舰Blackwell芯片。通过掌控开源模型的核心分发渠道,NVIDIA意在壮大开源开发者生态,分散需求来源,从而降低对单一闭源客户的依赖。
花旗提出“成长集群”替代方案
花旗策略团队在7月的研报中正式宣告“科技七巨头”概念终结,并建议以“成长集群”取而代之。
该集群囊括了大型科技股、半导体公司及数据中心运营商等广泛受益于AI基础设施建设的标的,占据标普500指数总市值的一半以上,贡献了近48%的盈利。花旗数据显示,该集群12个月远期市盈率处于过去30年同期的第66个百分位,且2027年盈利预期强劲,“盈利预期修正幅度已近乎超现实”。
这一框架调整的宏观背景是约3.2万亿美元资金的轮动——资金正从AI领域的“资本支出方”流向“受益方”。
潜在风险与不确定性
分化的背后也伴随着风险的暴露。
Microsoft单季资本开支高达410亿美元,导致自由现金流同比下降23%,市场对其巨额AI投入能否兑现回报持谨慎态度。Tesla因AI叙事未能完全落地而面临估值压力,当前市盈率高达341.98倍,远超同业水平。尽管NVIDIA通过并购展现了战略纵深,但其股价在9月8日下跌2.01%,反映出市场对硬件估值过高的担忧。
Google同样面临挑战:第二季度自由现金流转为负值,约为-58.55亿美元。市场将密切关注其云业务在剔除TPU硬件销售后的服务收入能否维持高增长,以及AI搜索能否有效提升单次查询收入,而非仅仅驱动查询量的增加。
结语:步入“分化时代”
人工智能正在重塑科技巨头的经济版图,但这一过程并非整齐划一。Google凭借全栈基础设施与多元化变现渠道占据先机;NVIDIA通过战略收购扩展生态深度;而Microsoft和Tesla则需直面投入产出比的严峻考验。
花旗宣告“Mag 7”概念失效、“成长集群”理念兴起,标志着市场逻辑的根本性转变。投资者应将关注点从板块轮动转向单个公司在AI基础设施控制权及商业化效率上的表现。这种分化并非短期情绪波动,而是AI产业从概念炒作迈向业绩兑现阶段的必然产物。
FAQ
1. 为什么“七巨头”不再同涨同跌?
各公司在AI基础设施投资中的定位存在差异,导致股价走势严重分化。花旗指出,七只股票的价格相关性已彻底瓦解,Mag 7作为评估大盘股增长动态的框架已然失效,投资者应转向更广泛的“成长集群”概念。
2. 谷歌在AI竞争中领先的核心优势是什么?
谷歌具备自主数据中心和定制TPU芯片,并通过搜索、YouTube、云计算及Waymo实现AI商业化。2026年Q2 Google Cloud收入同比增长82%,营业利润增长约212%,证实AI基础设施投入正产生可量化的回报。
3. 英伟达收购Hugging Face的战略意义是什么?
这笔约129亿美元的交易旨在掌控开源模型的核心分发渠道,以对冲OpenAI等闭源公司自研芯片带来的“去英伟达化”风险。通过扩大开源开发者生态,分散GPU需求来源,降低对单一闭源客户的依赖。
4. 特斯拉在AI分化中处于什么位置?
特斯拉是“实体转化型”代表,致力于将AI转化为自动驾驶等实体产品与服务,但面临监管和盈利能力的双重挑战。其市盈率高达341.98倍,估值压力较大,因AI叙事落空面临向下修正风险。
5. 花旗提出的“成长集群”是什么?
花旗建议用“成长集群”取代Mag 7框架,涵盖大型科技股及半导体、数据中心等广泛受益于AI基础设施建设的公司。该集群占标普500总市值一半以上,贡献近48%盈利,更准确地反映了市场基本面与价格动态。
到此这篇关于AI 正在拆散“七巨头”:Google、NVIDIA 领跑,哪些 AI 股票正在掉队?的文章就介绍到这了,更多相关AI 分化“七巨头”:Google、NVIDIA 领涨,谁被甩下内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!