常言道:把握市场时间,胜过择时交易。在Robinhood Chain及其带动的代币化股票热潮中,这一观点尤为贴切。我们虽无法精准预测每一次回调或漫长的震荡市,但可以确认的是,当前上行趋势并未耗尽,空间依然广阔。因此,只要未出现明显的过热信号,保持仓位敞口便是理性之选。
近期市场上流传着多种图表,暗示Robinhood Chain的手续费已达峰值,或者终端交易量已创历史新高。然而,这些指标并非判断长期趋势的最佳标尺。
回顾上一轮牛市,此类交易终端尚未普及,将其直接对比无异于拿2021年的DEX数据去碰瓷2017年。此前手续费飙升源于活跃度瞬间爆发导致的网络拥堵,而如今手续费已回落,交易量等核心动能却持续攀升。
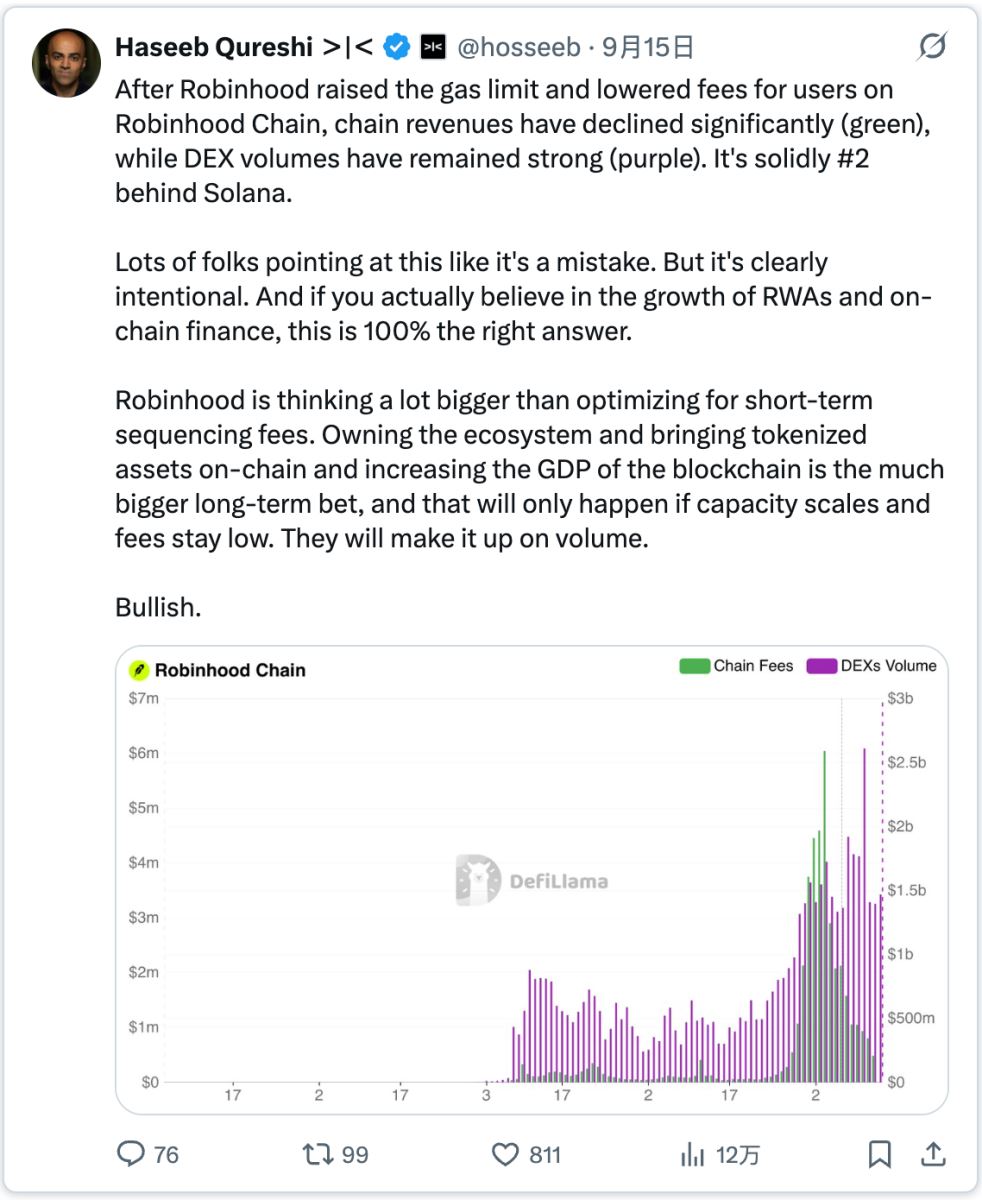
Dragonfly 管理合伙人 Haseeb Qureshi 认为,Robinhood Chain 主动提高 gas 上限、降低手续费导致链收入下滑但 DEX 交易量维持强劲是着眼 RWA 与链上金融长期发展的策略,而非失误,不过社区对此商业模式存在诸多争议。
下文将通过多维数据解析Robinhood Chain所处的阶段。再次重申:把握市场时间,会比择时交易更有回报。
我们身处周期的何种节点?
分析需涵盖两个维度:宏观加密大周期与Robinhood Chain自身的微观周期。
置于大周期视野下,市场距离底部并非遥不可及。比特币自低点反弹逾30%,6月份58000美元的低点距今仅两月有余。整体而言,大盘仍处于从低点至82000美元的大级别震荡区间。
与上一轮周期显著不同,本轮各项基础指标起点更高。链上供给与活动的底部水平,甚至超过了2023年10月的状态——彼时比特币突破3万美元,距熊市底部已过去10个月,涨幅达75%。
- 全球DEX交易量达到上一轮周期启动时的5倍,相当于2024年中期的水平。
- 稳定币供应量是2023年10月(Solana生态爆发初期)的2.5倍。
- 代币化股票,在上轮周期中完全缺席。
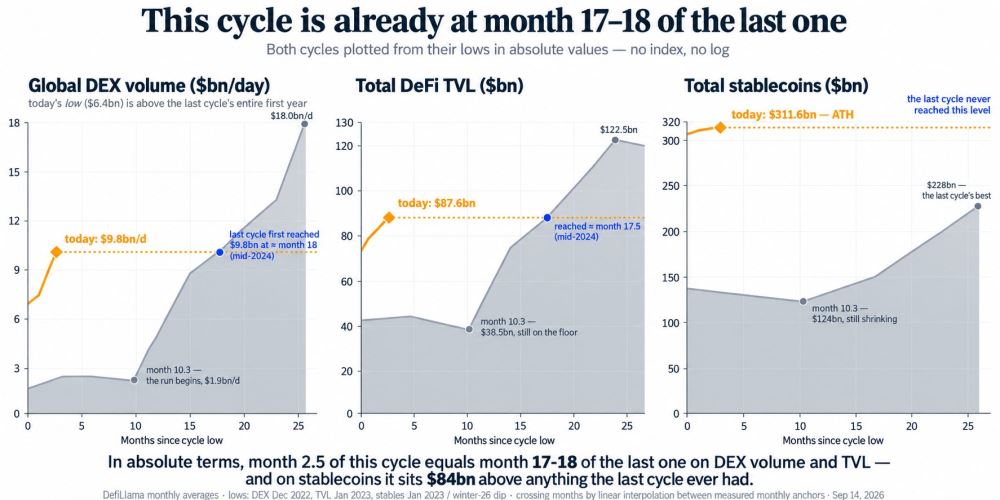
本轮周期启动仅2.5个月,DEX交易量、DeFi总锁仓量(TVL)便已达到上轮周期第17-18个月的水平,稳定币规模更超越上轮历史峰值。整体起步势头远强于过往。
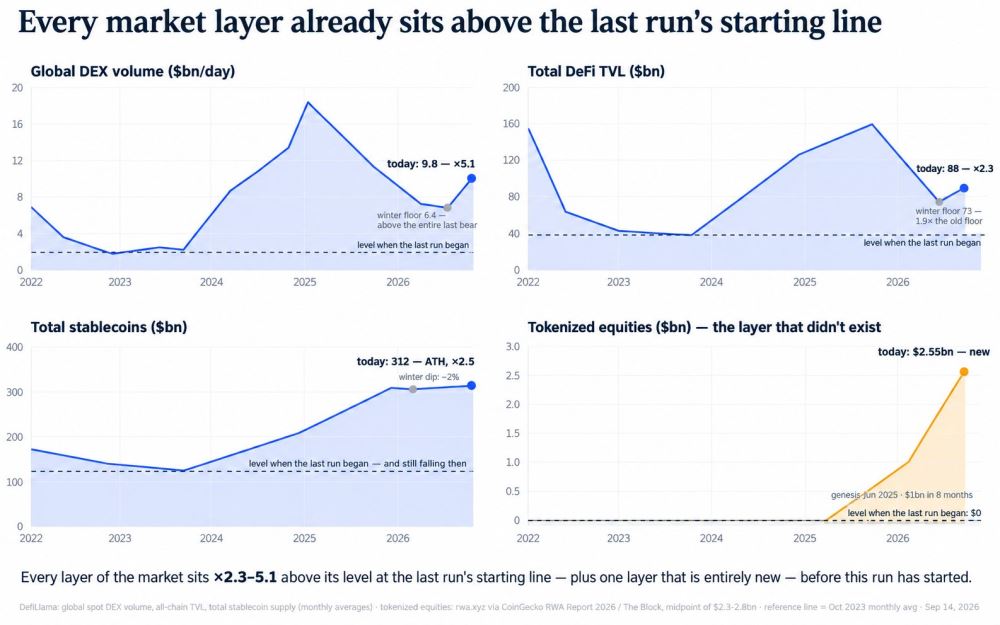
在牛市正式确立前,DEX交易量、DeFi锁仓量及稳定币规模均已达到上轮启动初期的2.3至5.1倍,加之代币化股票这一全新板块的出现,基础更为厚实。
得益于Fomo等跨链应用提供的基础设施升级,以及Robinhood自带的庞大品牌流量,这条公链的活跃程度已逼近2023年第四季度的Solana。
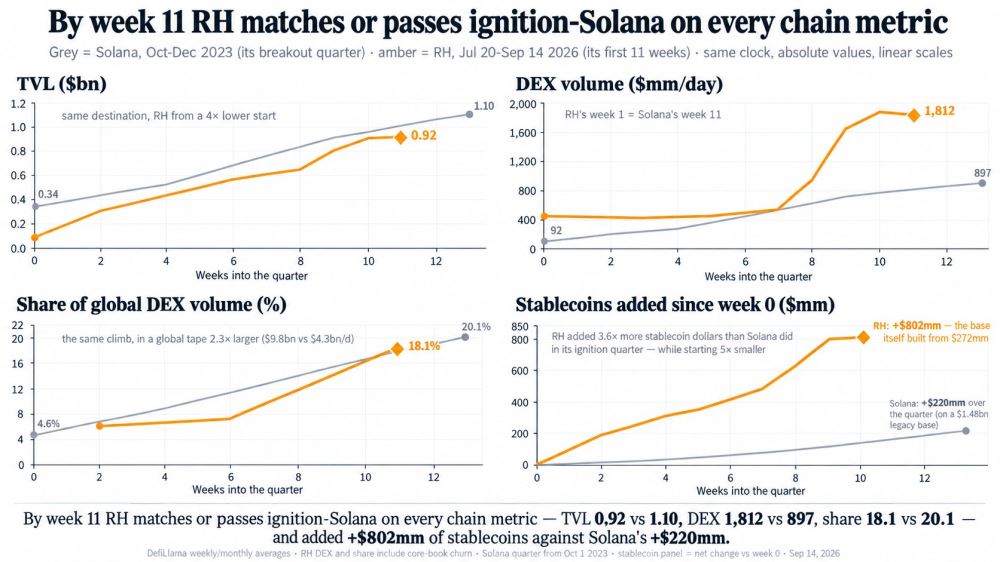
上线仅11周,Robinhood Chain(RH)在锁仓量、DEX日交易量、全球DEX市场份额及新增稳定币规模等关键指标上,追平甚至超越了Solana当年爆发期第11周的表现,且其起始基数远低于当年的Solana。
然而,链上资产总市值仍低于Solana巅峰时期,且资产结构迥异。RH表现强势的多为Uniswap、Morpho、Lighter等跨链基础设施代币,较周期低点已有数倍涨幅。
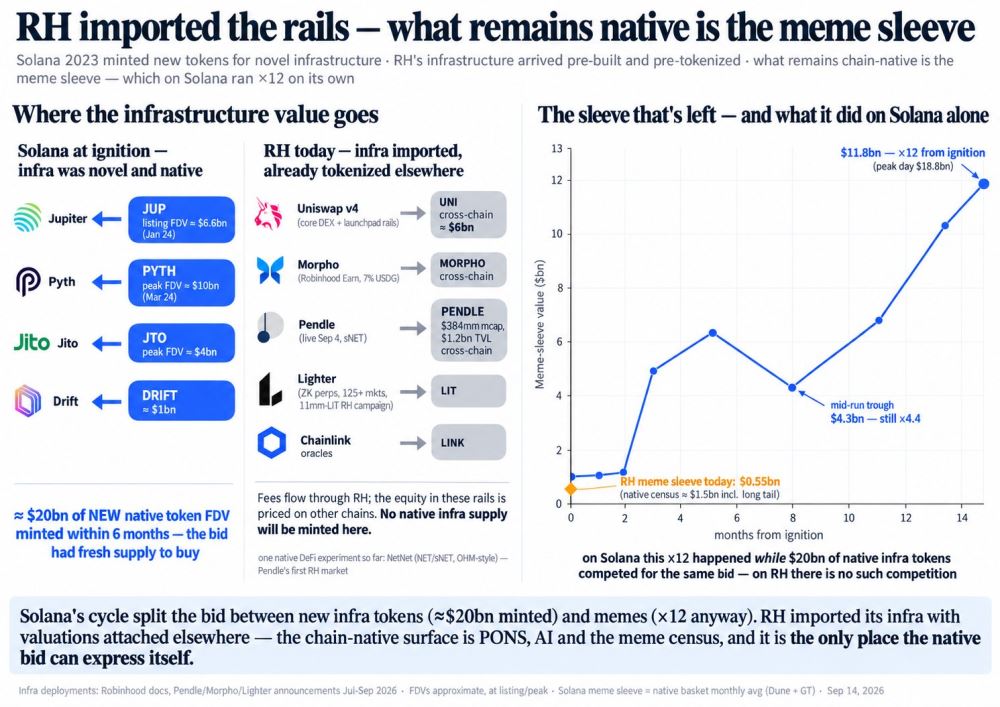
RH直接引入外部成熟基础设施,缺乏链原生代币,资金炒作集中在Meme、AI、PONS等本土题材;而当年Solana爆发时,原生基础设施与Meme币共同受捧。
目前,RH本土原生资产市值仅占Solana生态BONK巅峰体量的一小部分。(注:图表比例未还原真实规模,RH板块实际占比更小)。
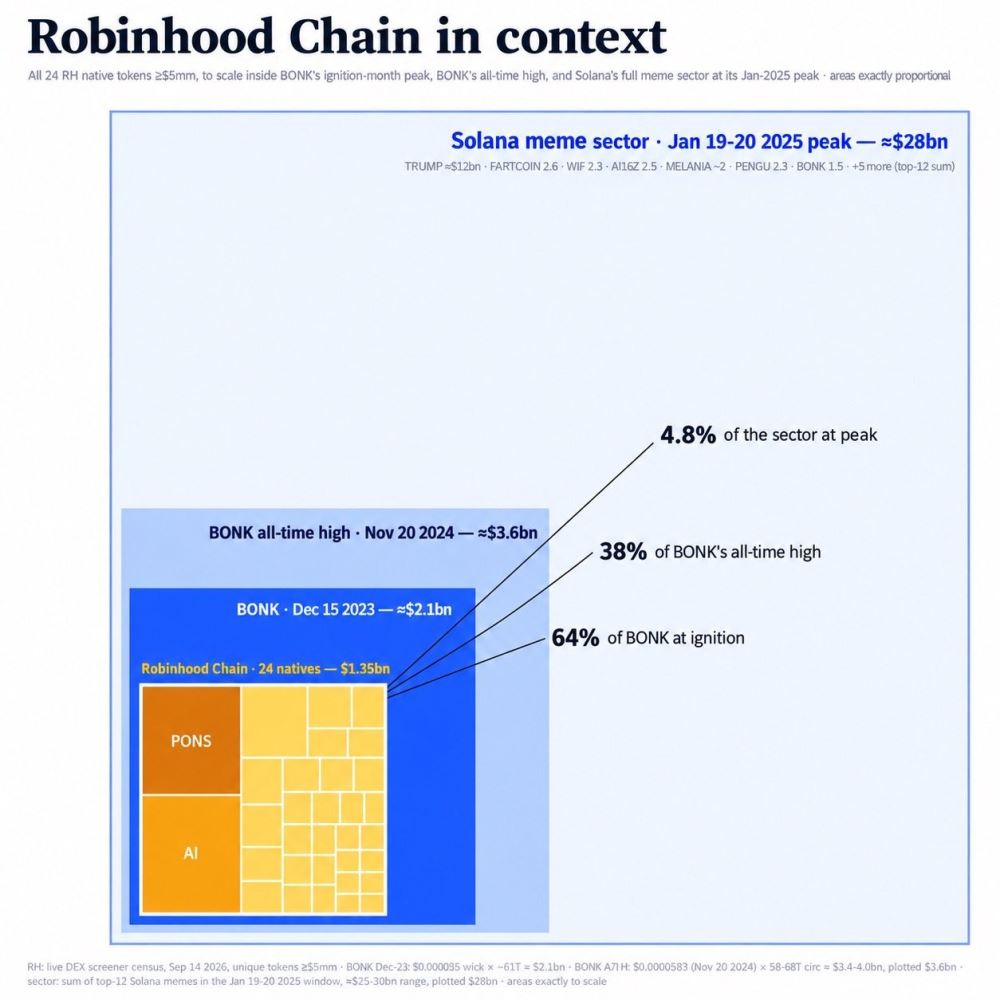
RH全部24个本土代币总市值约13.5亿美元,仅为BONK启动期市值的64%、历史高点的38%,更是Solana巅峰期Meme板块总规模的4.8%,本土市值基数尚小。
深入观察AI、PONS等原生资产的持仓结构可见:尽管持币地址总数及百万美元以上高净值钱包数量达到过往十亿级币种爆发前的水平,但10万至100万美元区间的中等规模钱包占比极低,多为小额持仓者。
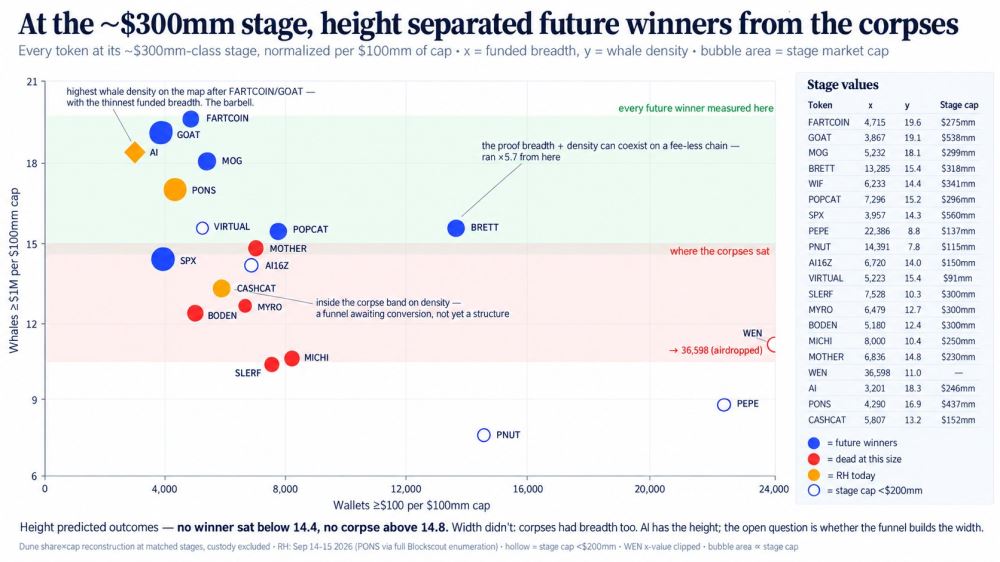
在约3亿美元市值阶段,大户持仓密度(Y轴)是Meme币成败的分水岭:成功币种大户密度均高于14.4,失败者低于此值。RH的AI、PONS大户密度达标,但散户持仓广度(X轴)不足,补齐散户基数成为后续关键。
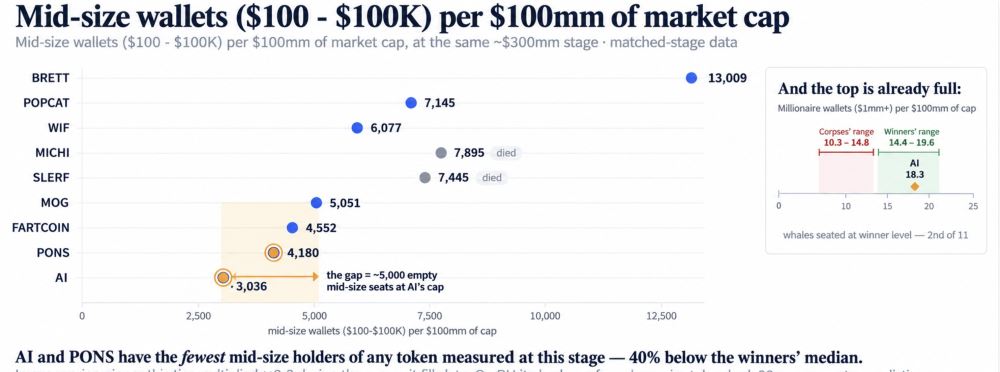
AI与PONS的大户指标达标,但中等规模(10万至100万美元)钱包数量显著偏少,比成功Meme币中位数低40%,缺乏足够的中坚散户接盘。
这部分缺失的中层资金群体,或是驱动资产下一阶段上涨的动力。其持仓结构类似Virtuals暴涨前的小额地址占比,同时具备WIF式的高净值基础。
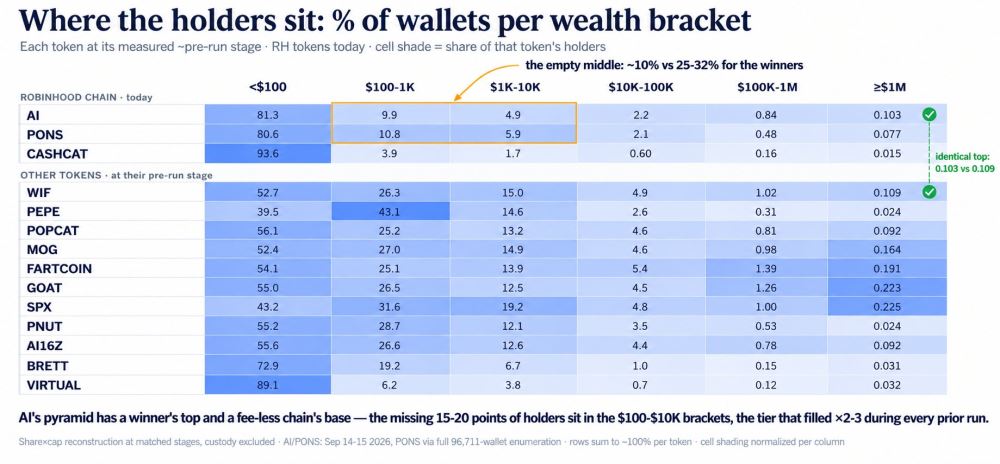
AI、PONS大户占比达成功Meme币水平,但存在“中空”结构:小额钱包占比极高,10万至100万美元层级持有者仅占约10%,远低于历史牛币25%-32%的区间,中坚散户缺失。
成因在于新生态早期,资金流入有限,有效流动性不足。交易终端带来大量新用户,单笔投入较小,增速超过高净值用户。
此外,Hood并非SOL等原生加密资产,股票代币尚未推出,未重现2023年SOL那种“币价上涨带动全链繁荣”的财富效应。Solana的逻辑是SOL上涨引发链上活动提升,而Robinhood Chain依赖三大驱动:
- 代币化股票业务的增长(核心催化剂)
- 引导自身存量用户进入链生态
- 承接其他公链资金及交易终端无链偏好资金。当前跨链分流明显,Sol、Base、BSC及各类终端共同瓜分流动性。
这三大驱动均处于极早期阶段。
催化剂一:代币化股票业务增长
目前链上代币化股票总规模不足Robinhood股票账面资产的0.05%。
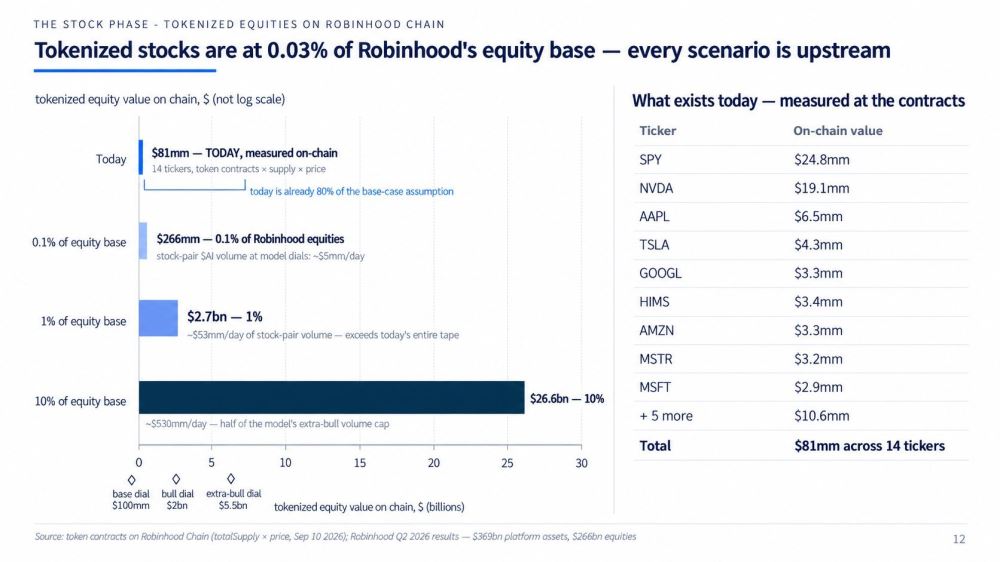
RH上代币化股票规模仅8100万美元,占平台股票资产体量的0.03%,未来无论何种情景均有巨大上行空间。
类比稳定币行业,当前阶段犹如2019年。随后两年稳定币总供给实现同比6.5倍、6倍的爆发式增长。
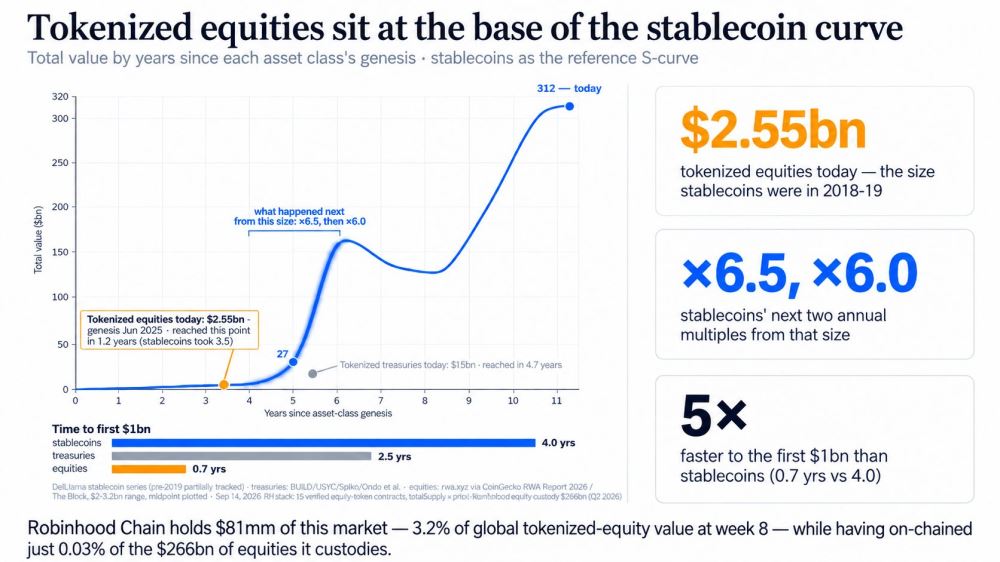
全球代币化股票规模25.5亿美元,处于稳定币S型增长曲线的早期,达成首个10亿美元仅用0.7年,快于稳定币;RH占全球份额3.2%,自身托管渗透率极低。
RH上线8周即占据代币化股票3.2%份额。鉴于美加地区尚未开放代币化股票,引出第二要点。
催化剂二:引导存量用户进入链生态
截至目前,Robinhood尚未大规模引导自有用户接入公链。尽管百国用户可使用代币化股票,钱包已发布并与Lighter合作推出LIT激励,但一切才刚开始:
- 公链诞生仅两个月
- 交易所仅上线Cashcat一个原生币种
- 占用户与管理规模大头的美国市场,暂未开放代币化股票。
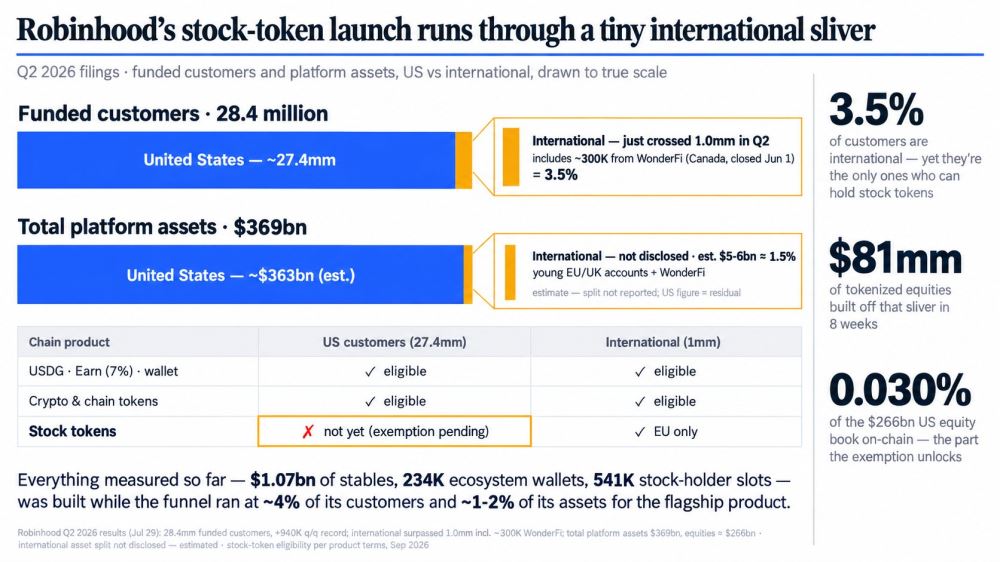
目前仅对占客户3.5%的国际用户开放股票代币,美国用户不可用。若美国监管豁免落地,存在巨大释放空间。
海外用户仅占3.5%,其中加拿大用户亦受限。
属于RH的Solana式财富效应尚未到来,大门未完全打开。自2025年4月关税事件后的18个月里,股市市值新增超16万亿美元。
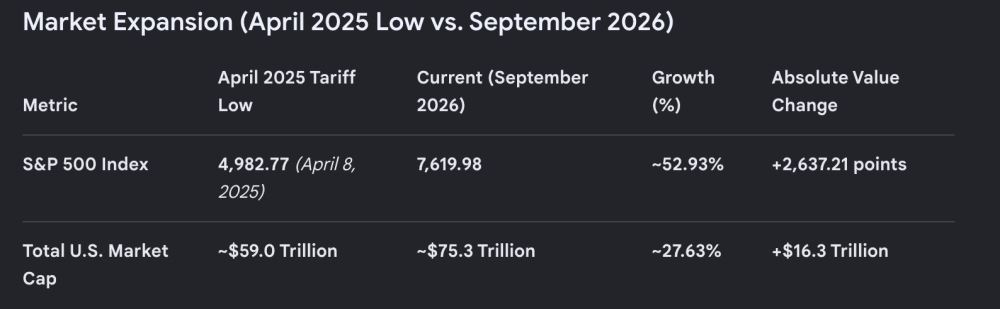
从2025年4月关税低点到2026年9月,标普500指数上涨约52.93%,美国股市总市值增加16.3万亿美元,涨幅约27.63%。
RH的财富效应未必仅来自链内,更多来自将拥有财富的新用户带入链上的各类资产代币化(包括现有品类及私募股权等新品类)。
回顾历史,加密业务在Robinhood营收占比随牛市走高,顶峰时曾达41%与35%。今年Q2该占比仅7.6%。依托自有公链、代币化股票等项目,本周期加密业务营收占比有望首次突破50%,空间巨大。
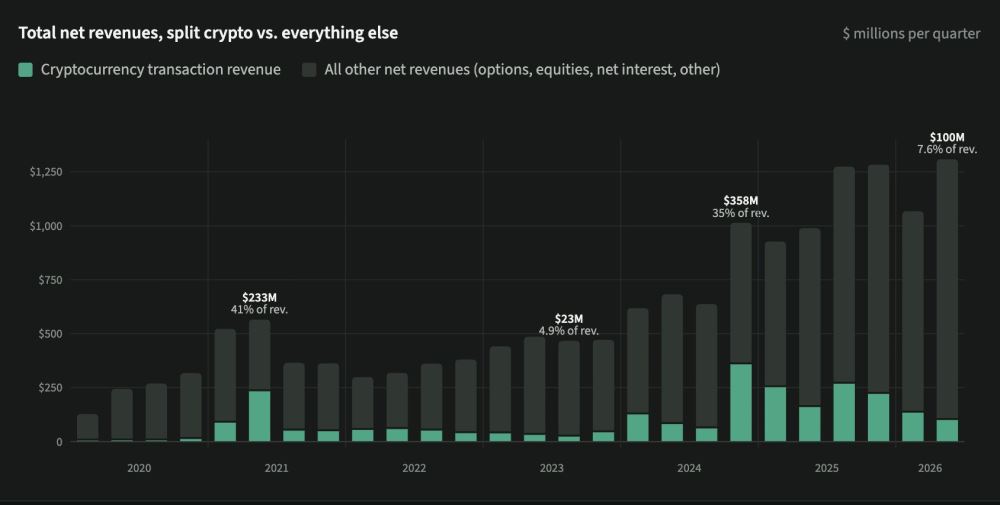
该堆叠柱状图展示Robinhood季度净收入拆分:绿色为加密货币交易收入,深灰为期权、股票、净利息等其余业务收入;加密交易收入占比从2021年高点41%,回落至2026年7.6%,整体公司总营收规模持续扩张。
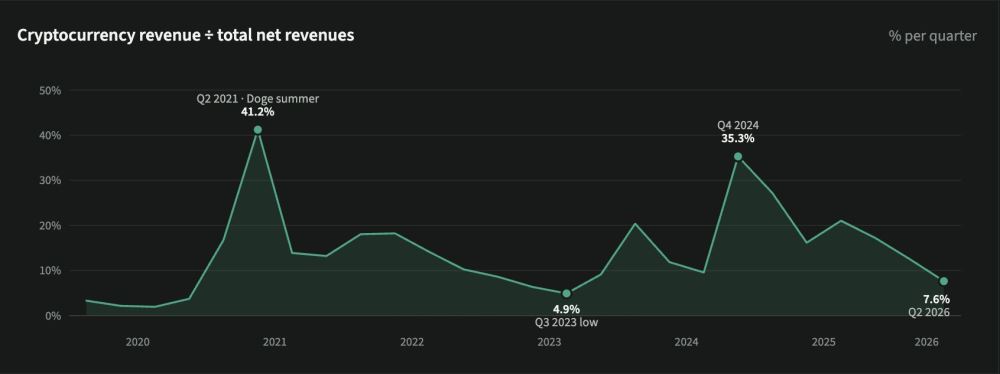
该折线图展示Robinhood加密货币收入占总净收入比重的季度变化:2021年二季度狗狗币热潮冲高至41.2%,2023年三季度跌至4.9%低谷,2024年四季度反弹至35.3%,2026年二季度回落至7.6%。
别忘了Robinhood手握2700万活跃用户,暂时无法在官方主App使用代币化股票。接下来看跨链资金与链上指标。
催化剂三:来自其他公链以及交易终端的通用资金
令人惊讶的是,RH当前数据依旧亮眼:
- 桥接TVL排名第10
- DeFi总锁仓量排名第10
- 稳定币市值排名第13
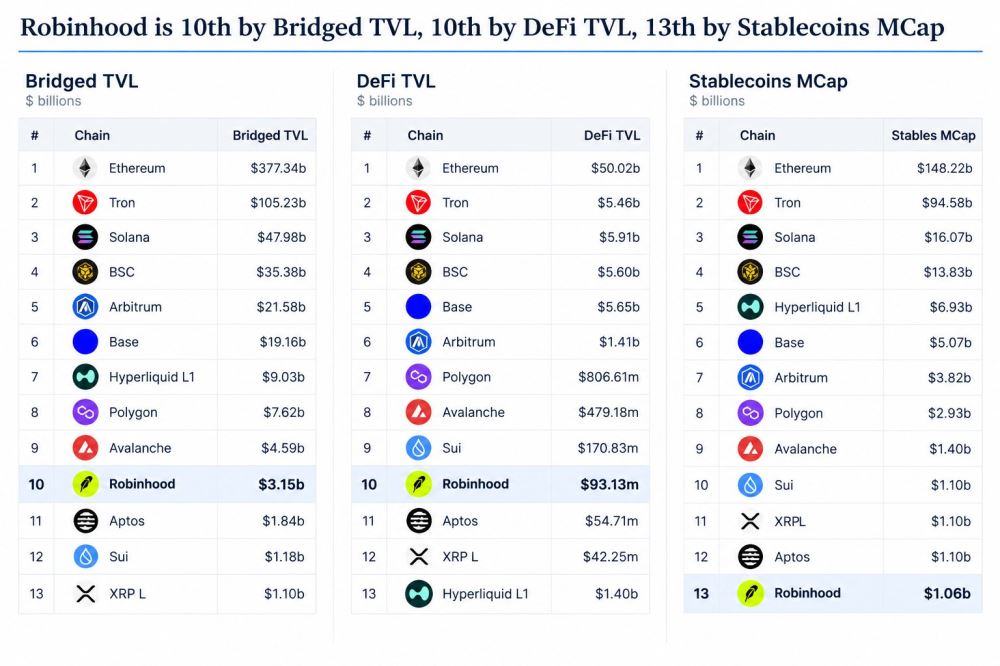
榜单显示RH公链在跨链桥TVL、DeFi-TVL均排第10位,稳定币市值排第13位;跨链桥TVL为31.5亿美元,DeFi TVL9.313亿美元,链上稳定币市值10.6亿美元,跻身主流行列。
评估RH能从外部获得多少增量资金,关键点如下:
- 本周期跨链特征明显,Solana、RH、BSC共同瓜分市场,Fomo提供统一交互体验,影响力提升。
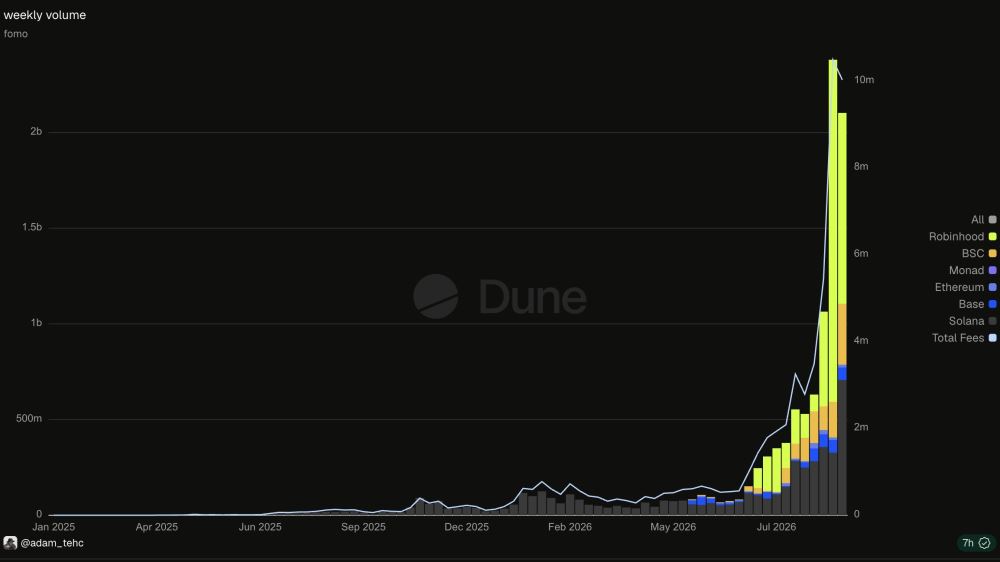
这是Dune统计的多条公链周交易量堆叠柱状图,2026年中RH链(黄色)交易量爆发式拉升,带动整体链上交易量与总手续费(白色折线)同步冲高,形成明显的FOMO行情。
- 从交易量占比看,RH已占据可观份额。链上活跃度往往领先锁仓指标。Fomo平台近半交易量流向RH,但该链TVL仅为Base的六分之一。
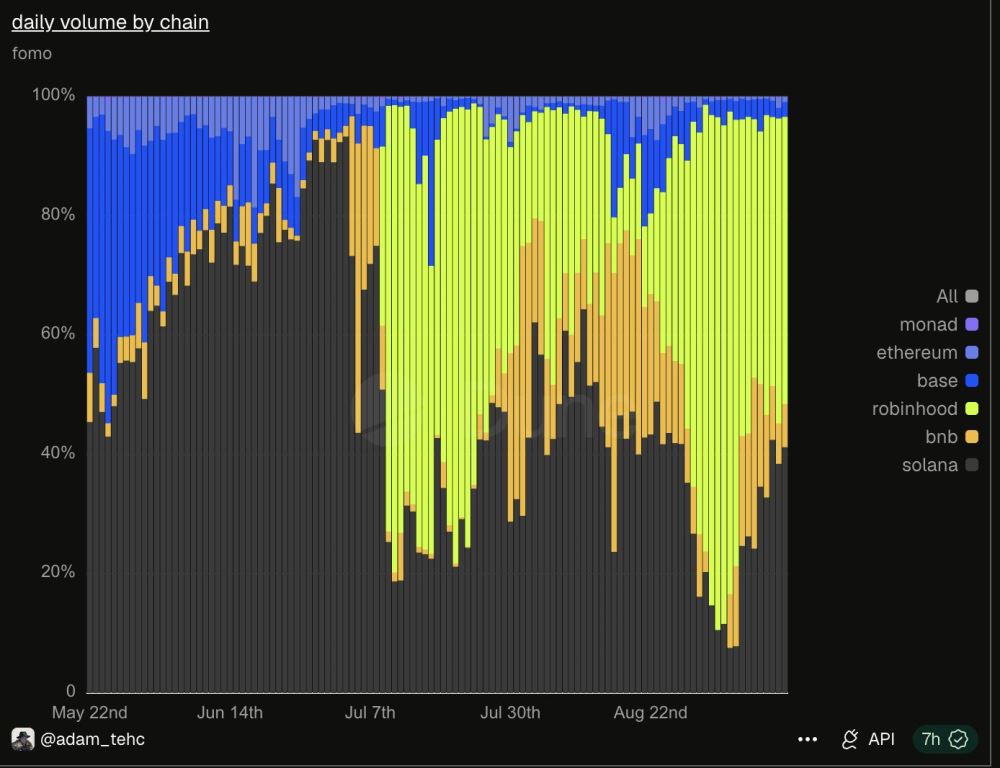
这张100%堆叠面积图展示各公链日交易量占比变化,自7月初开始RH链(亮黄色)占比快速扩张,挤压Solana、BNB、Base等其他公链的交易量份额,成为市场FOMO阶段交易量占比最高的公链。
- RH有独特优势,可吸引原本几乎不跨链的以太坊生态资金。DeFi与以太坊老玩家正逐步进场。随着代币化股票、稳定币带来更多流动性,更多资产将从以太坊桥接而来。
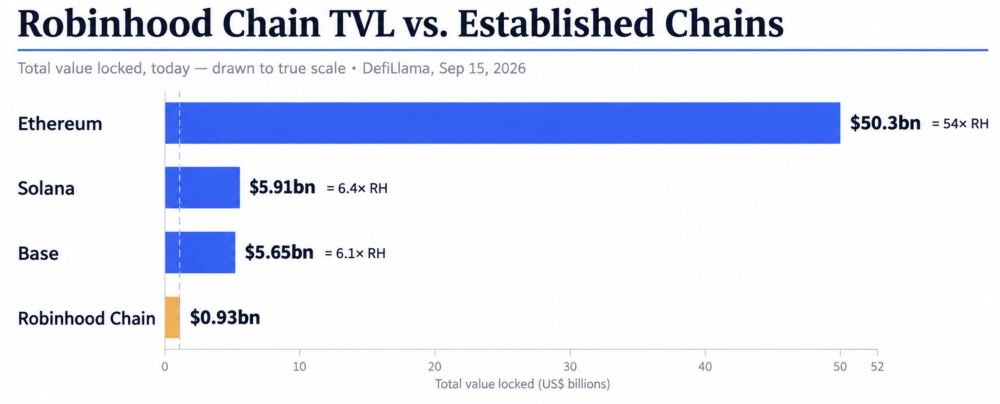
该条形图对比RH链与成熟公链的DeFi锁仓TVL,RH为9.3亿美元;以太坊503亿美元是其54倍,Solana59.1亿美元为6.4倍,Base56.5亿美元为6.1倍,可见其交易量火爆但DeFi锁仓规模仍远低于头部公链。
- 资金流转需要时间。某种意义上,现在的RH很像HYPE刚完成代币发行的早期。当时HYPE市值排名70左右,但市场预期其快速冲进前20。当时资金高度偏向SOL,未充分计入HYPE基本面。后续资金涌入,代币数月内估值翻十倍,数年翻三十倍。
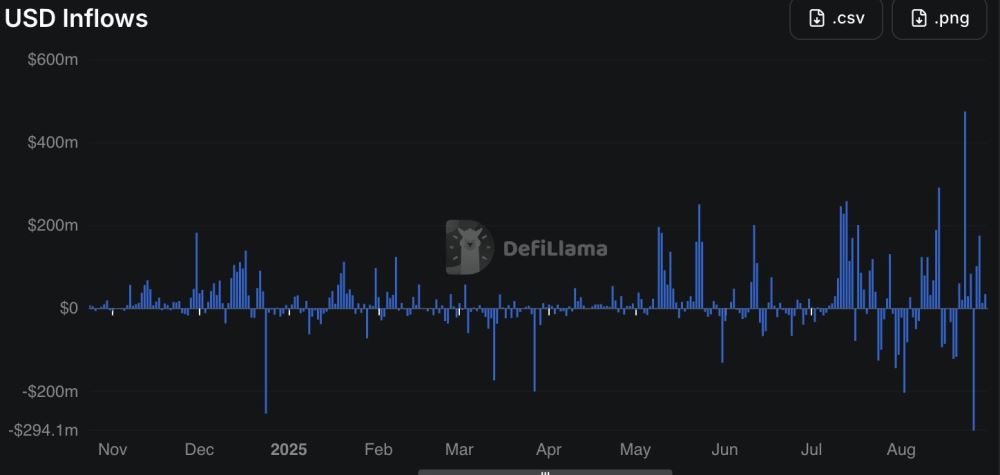
这是DefiLlama的RH链美元资金流入柱状图,2026年7-8月资金净流入脉冲式放大,出现单日接近5亿美元的大额流入,同时也伴随剧烈的大额净流出,资金进出波动显著加剧。
- 2023-2025周期,Solana与Base都靠吸纳外部链上资金实现爆发式增长。RH很可能正处在这条增长曲线的起点。
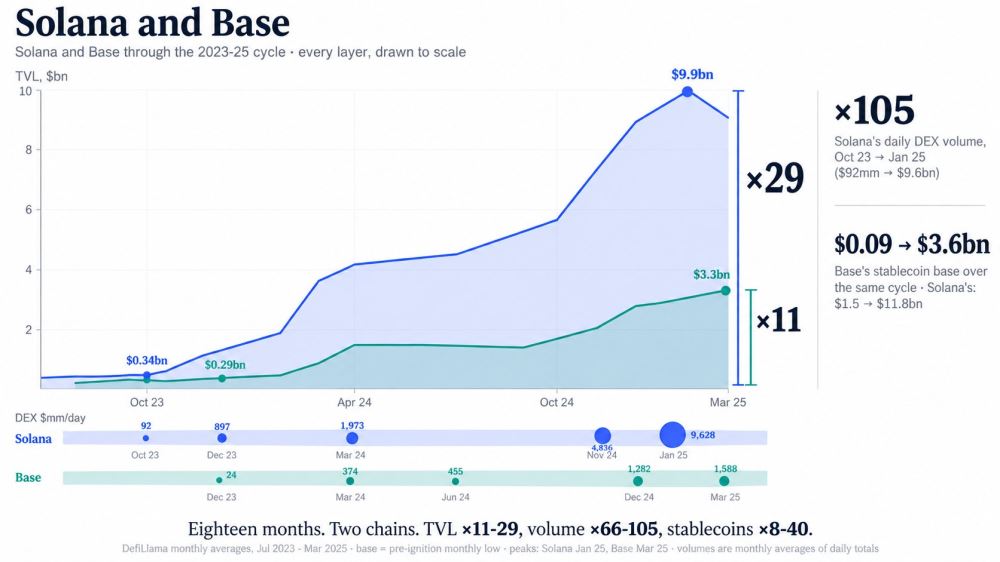
该图展示2023-2025周期Solana与Base两条公链的成长,18个月内二者TVL分别增长29倍、11倍,DEX交易量最高分别扩张105倍、66倍,稳定币规模也大幅暴涨,完整呈现一轮公链牛市的爆发路径。
加密市场本质是追逐资金流向,押注增量买家去向。
过去几年许多盈利交易,本质是押注未来资金流向与当下估值之间的缺口:
- ZEC被重新定价,作为比特币的隐私替代方案
- HYPE在交易量、未平仓量上和中心化交易所竞争,创造全天候股票交易新市场
- LIT成为Robinhood衍生品核心平台,美国本土架构使其具备监管叙事优势
- VVV代表私有推理赛道叙事
- UNI一度被视作没落交易所,却承接大量RH与代币化股票的交易流量
综合代币化股票增长、存量用户导入、跨链资金流入三大逻辑,接下来的机会蕴藏在RH未来增长预期与AI、PONS等核心资产当前估值的巨大落差之中。
回过头来整体审视
我们无法确定未来几个月加密市场走向。监管能否明朗?美联储会加息吗?中期选举会带来什么影响?市场参与者总容易沉迷短期消息,却忽略长期资金流转的大周期。以下几点值得思考:
- 比特币距离历史最高点依旧下跌40%。
- 标普500自2022年以来涨幅超一倍,自2025年4月关税低点上涨50%,总市值达到70万亿美元;黄金自2022年上涨两倍,较2024-2025年初接近翻倍,总市值32万亿美元。自2022年新增财富超55万亿美元,2025年初至今新增35万亿美元,海量财富掌握在投资者手中。
- 机构、企业参与度,监管讨论环境,链上链下技术、产品体验、普及程度,都达到前所未有的水平,而Robinhood恰好站在这一切的交汇点。
- Robinhood多年持续布局代币化。考虑其中巨大商业利益,几乎不可能放弃这条业务线。
- 目前仅有不到3%的自有用户接触代币化股票,股票资产上链比例不足0.05%。
- 官方刚刚宣布:代币化股票将附带投票权。老币圈都清楚,这对Meme股票是极强利好。两个周期前DAO已经上演过类似故事,而这次落地在现实实体企业。相比无投票权的版本,这彻底改写代币股票持有者的价值。
- 代币化股票仅仅是第一阶段。后续规划还包括私营企业、房地产、艺术品等现实资产。
我们总是高估短期能完成的事,低估时间拉长后的力量。拿不准方向的时候,顺着利益驱动去思考。
如果你觉得这家千亿市值企业,谋划多年的代币化战略,仅仅是维持两个月热度的短期炒作,那你或许忽略了某些关键信息。而我,已经做出我的押注。
以上就是对标Solana与Base早期:Robinhood Chain正在复制谁的曲线?的详细内容,更多关于Robinhood Chain正在复制谁的曲线的资料请关注其它相关文章!