导读:站在新一轮潜在牛市的门槛上,Wintermute认为当前的核心瓶颈并非资金匮乏,而是缺乏能将资本高效导入加密资产的新通道。稳定币、ETF及DAT(数字资产金库/公司囤币策略)曾主导过往周期,如今已沦为常规管道;相比之下,链上代币化(RWA)在过去12个月内吸引了约160亿美元资金,虽然体量仍有限,但若监管框架与抵押品机制得以打通,它有能力将配置“苹果股票”或“国债”的传统资金纳入统一的钱包与稳定币结算体系,从而更顺畅地引导至BTC及山寨币市场。
当我们审视可能到来的新一轮牛市时,关键问题在于:这一次,哪条通道会将积压的流动性注入市场?我们的判断是,RWA是首选候选者。
牛市的形态由流动性塑造,而流动性的关键在于入口。加密市场不会仅仅因为“有钱存在”就自动接入全球流动性周期,只有当一条足够引人注目的新通道出现,将资金拉入这一资产类别时,市场才会真正活跃起来。
回顾过去,稳定币、ETF和DAT等通道先后登场,带来了单向的资本流入,推动市场重新定价,但最终都因常态化而变得进出自由,失去了初期的爆发力。
目前,上一轮的主要通道——ETF和DAT——已经完全进入常态化阶段。市场正在等待下一个能驱动新一轮牛市的核心变量。
在每一轮牛市周期中,不同的通道经历成长、见顶,最终在周期重置中退居为日常管道:
- VC与ICO(2017/18年):基金资本与代币销售,开启了第一波机构级入金潮。
- 稳定币(2020/21年):单年净发行量超1200亿美元,构建了支撑DeFi与山寨币周期的链上美元基石。
- ETF与DAT(2024/25年):ETF净流入达630亿美元,金库囤币规模超1150亿美元,主要重定价了主流币种,对其他资产的溢出效应有限。
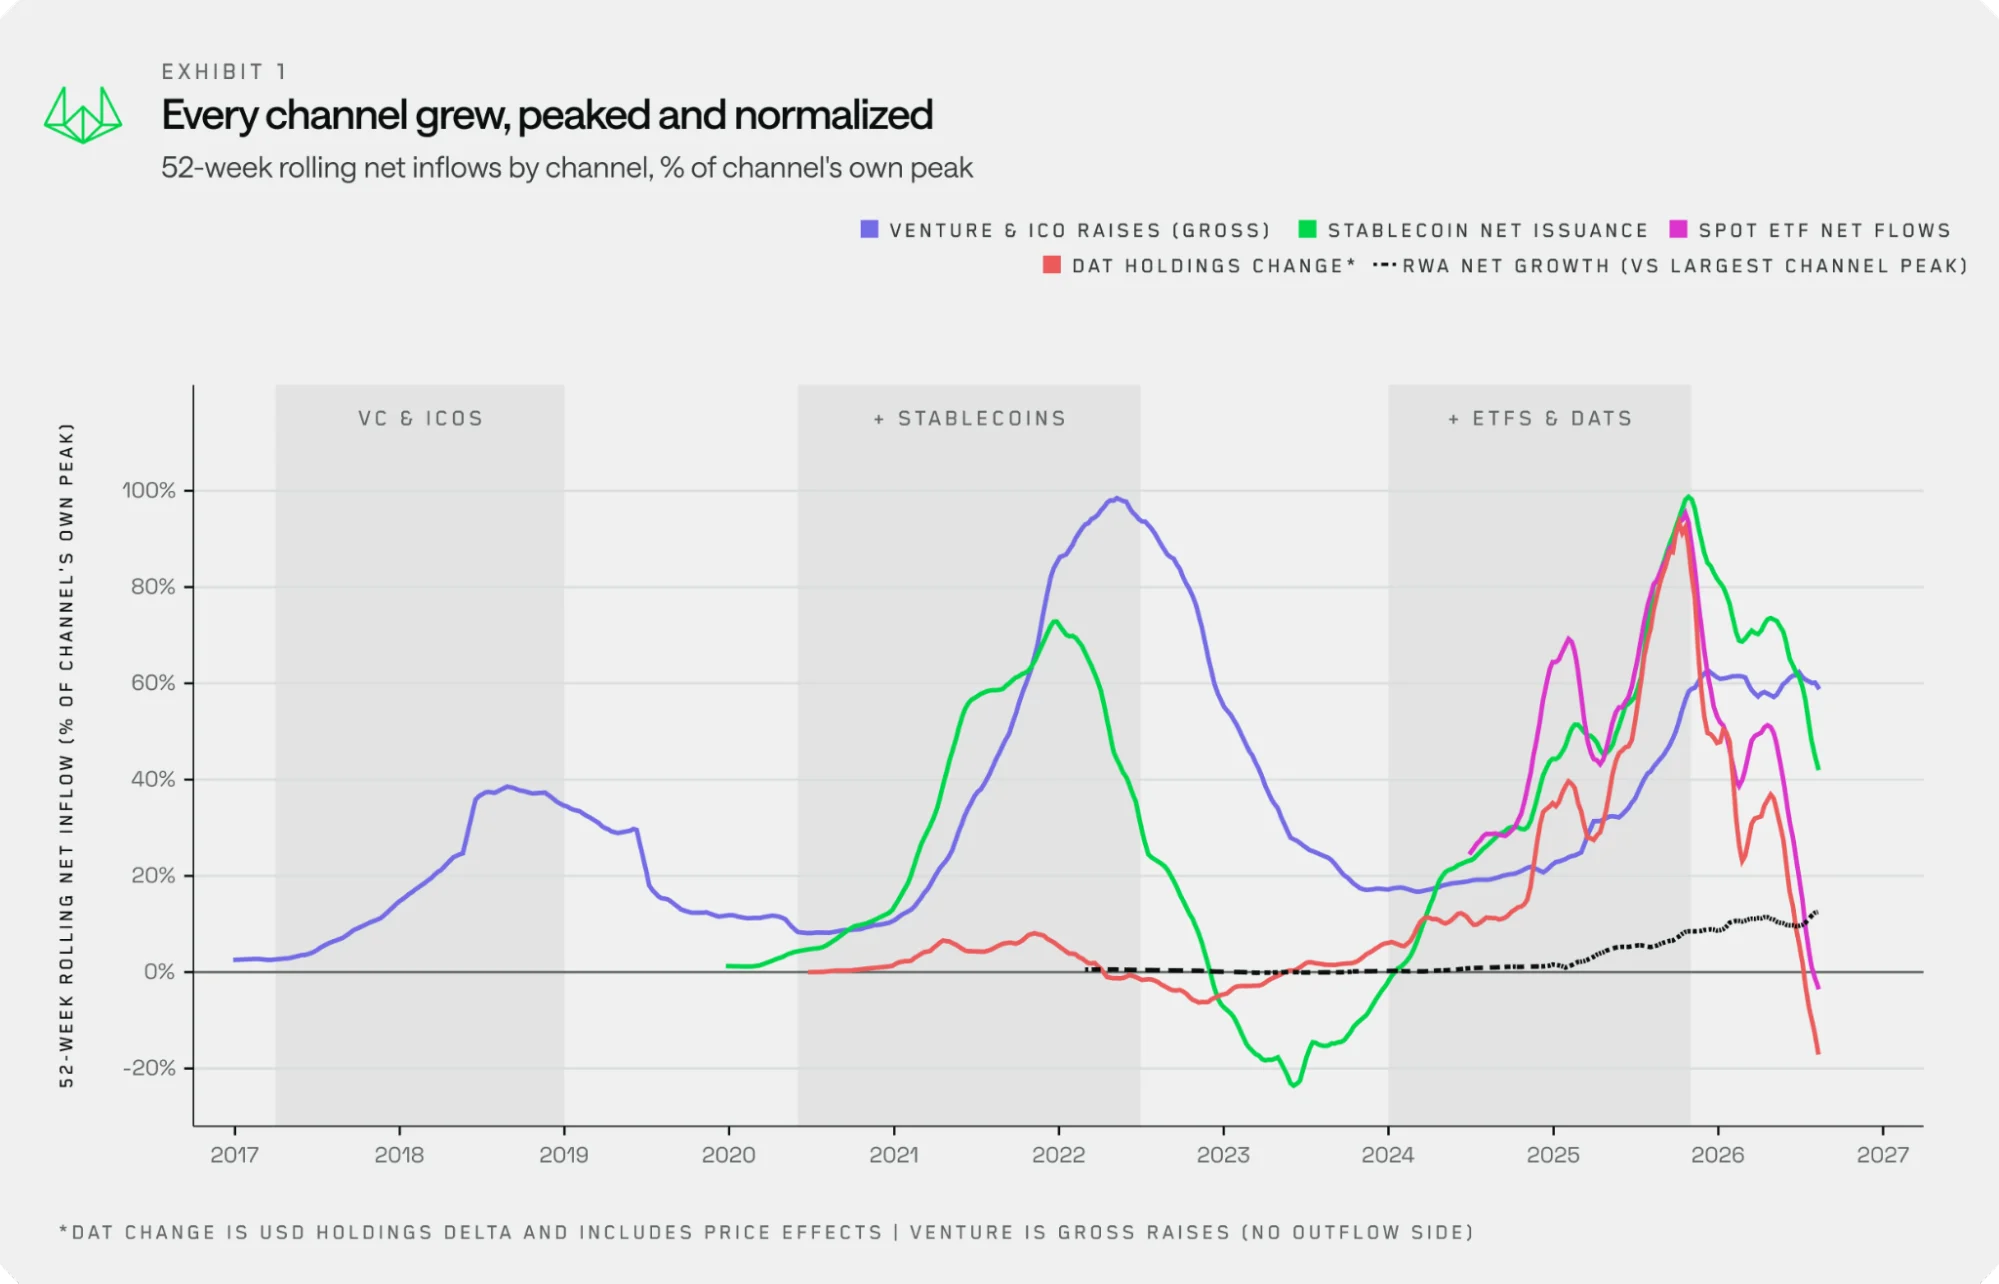
图表1中的虚线代表了正在形成的第五条通道。尽管RWA的净增长相对于此前通道的峰值而言仍较小,但它是唯一在其他通道回落时依然保持上升态势的线条。下文将阐述我们为何视其为下一条具备分量的流动性通道。
每一轮熊市期间,通道的资金注入都会枯竭。图表2显示,每个周期主要由单一通道承担主要入金任务,总入金峰值分别达到市值的12%(2021年)与10%(2025年)。
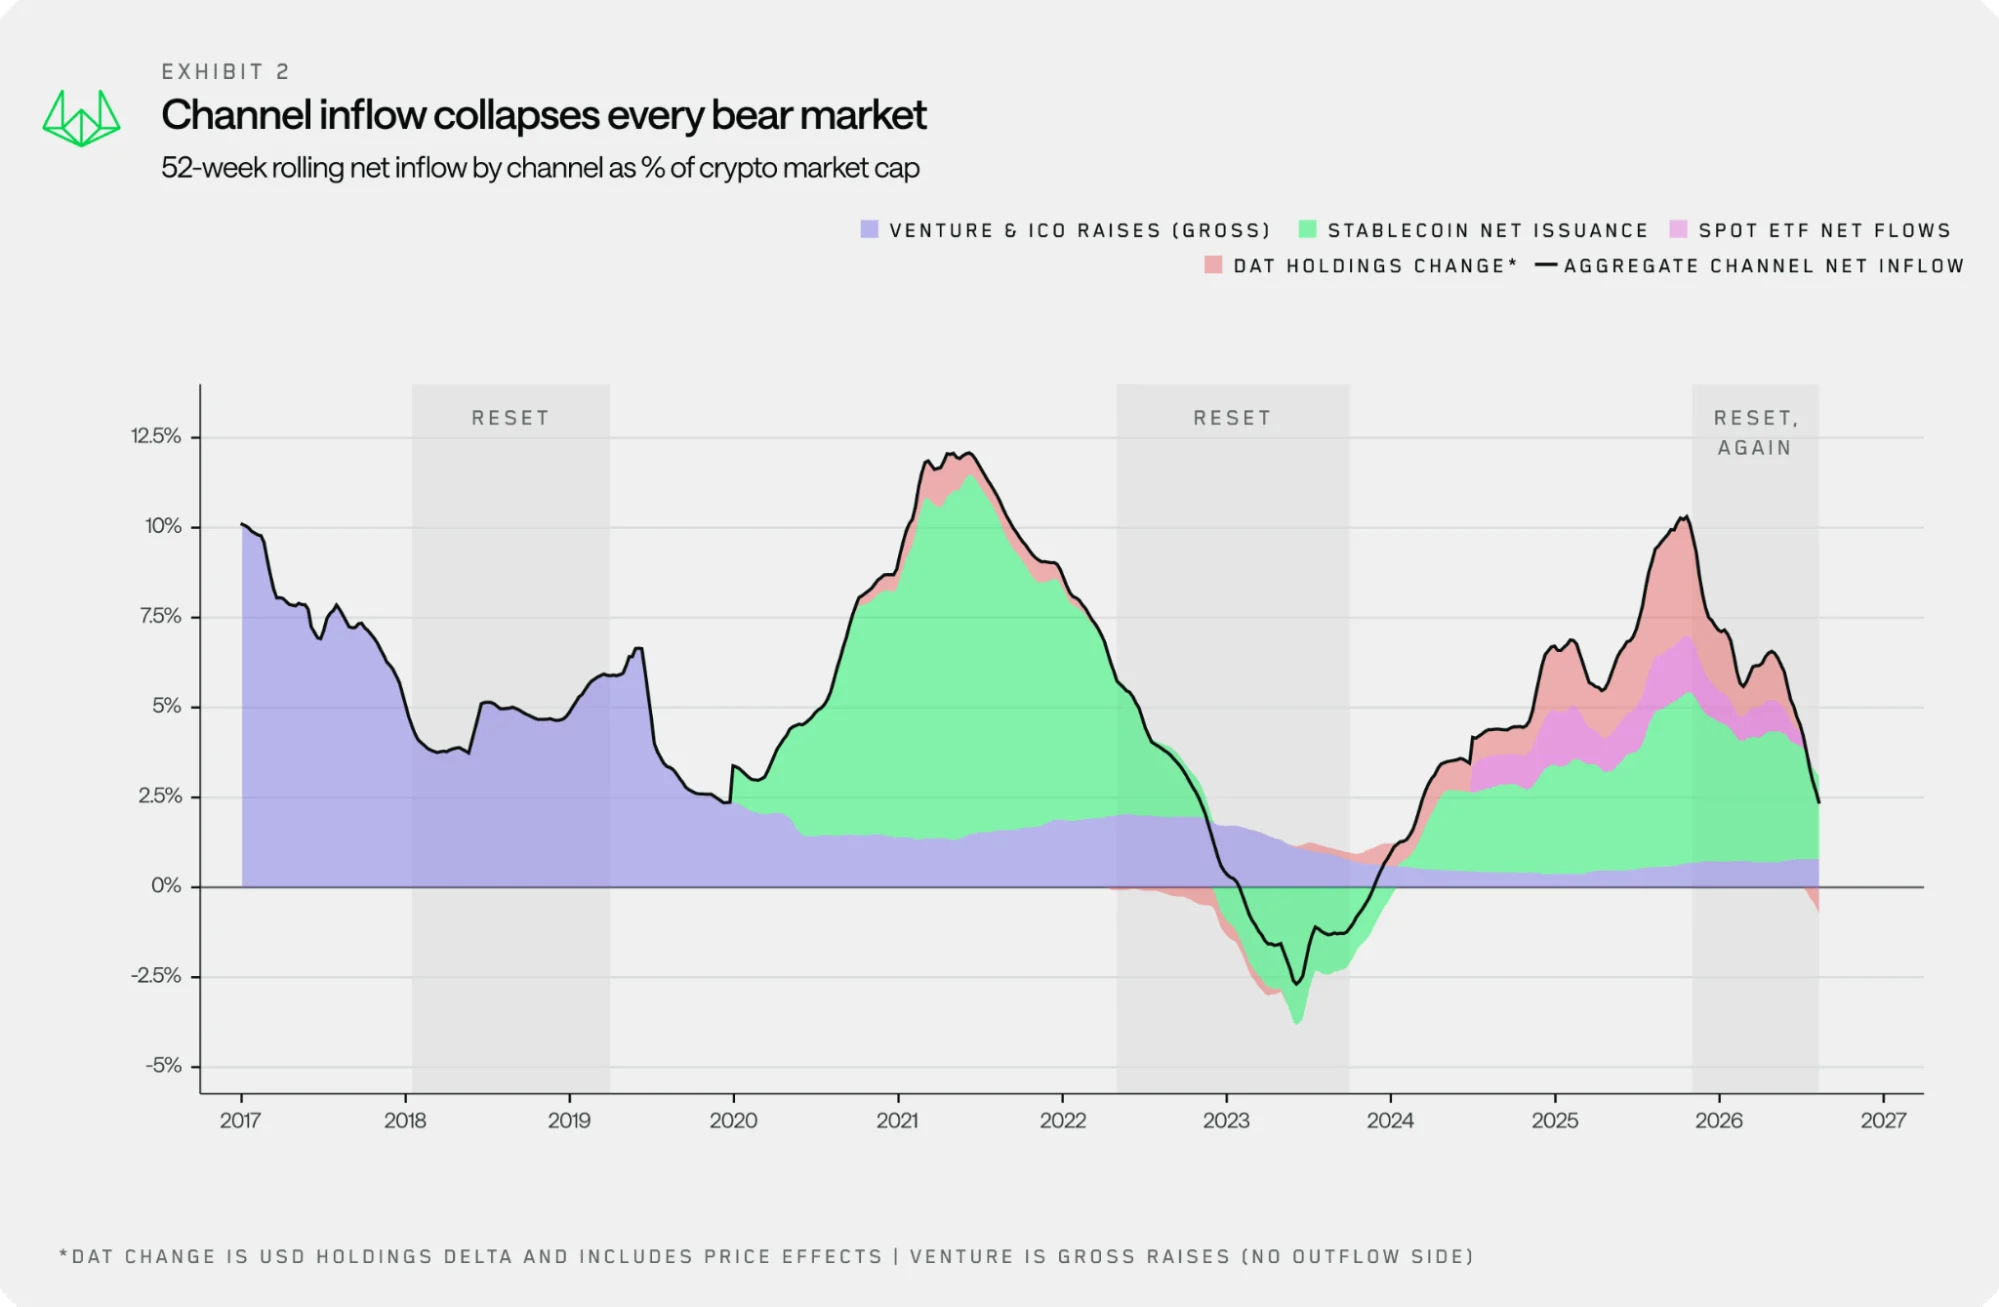
一旦某条通道走向常态化,入金量便会急剧下降至接近零。在近期的低谷期,总入金仅约占市值的2.4%:ETF转为净流出,大量DAT交易发生在净值附近或以下,金融杠杆的吸引力减弱,稳定币供应量也出现了自Terra崩盘以来最陡峭的收缩。尽管过去两周这些流量已从底部回升,但仍仅为既往周期水平的一小部分。
这种收缩是周期性常态。在以往的重置过程中,下一条通道往往在旧通道退潮时开始放量。此次,成形中的通道体量仍比前几个周期小一个数量级,难以独自承担全部负荷。其能否成长为支柱,将决定本轮周期的成色。
RWA常被描述为“将资产搬上链”。但我们认为,它同样是在“将流动性带进来”。过去一年,链上代币化价值增长了约三倍,达到300多亿美元的区间,且在稳定币底座收缩的同一段时期内仍在逆势增长。代币化资产与加密原生资产之间的壁垒,正随着资金在两者间更自由的流动而逐渐变薄。
如今,代币化股票、代币化基金与加密资产越来越多地共存于同一钱包中,并使用同一套稳定币进行结算(稳定币充当兑换机制)。这种可互换性,将代币化从单纯的“资产迁移”转化为实质性的“流动性通道”,我们认为它可能成为下一轮周期的导管。
与早期周期的区别在于资金的入境方式。早期的通道直接将买家引向特定资产:VC/ICO投资者购买新币,稳定币持有者购买DeFi与山寨生态,ETF/DAT参与者购买主流币与蓝筹山寨币。
代币化的路径不同。资金首先购买的是苹果股票或国债基金,而非直接购买加密资产。但由于资金已经身处链上环境,随后将资本转移至BTC或山寨币的过程将更加便捷。
此前的通道是将资本直接推入特定资产;而代币化则是先将新鲜资本引入系统内部,之后再进行更灵活的配置。相较于ETF上市日那种集中的入金冲击,其短期影响更为温和。但随着时间推移,这些资产负债表将在生态内逐步部署,随着基础设施的成熟,摩擦成本也会持续降低。
过去12个月,RWA大约吸收了160亿美元的资金,约为上一轮周期中ETF与DAT合计最佳12个月入金的十分之一。这条通道仍处于爬坡初期。
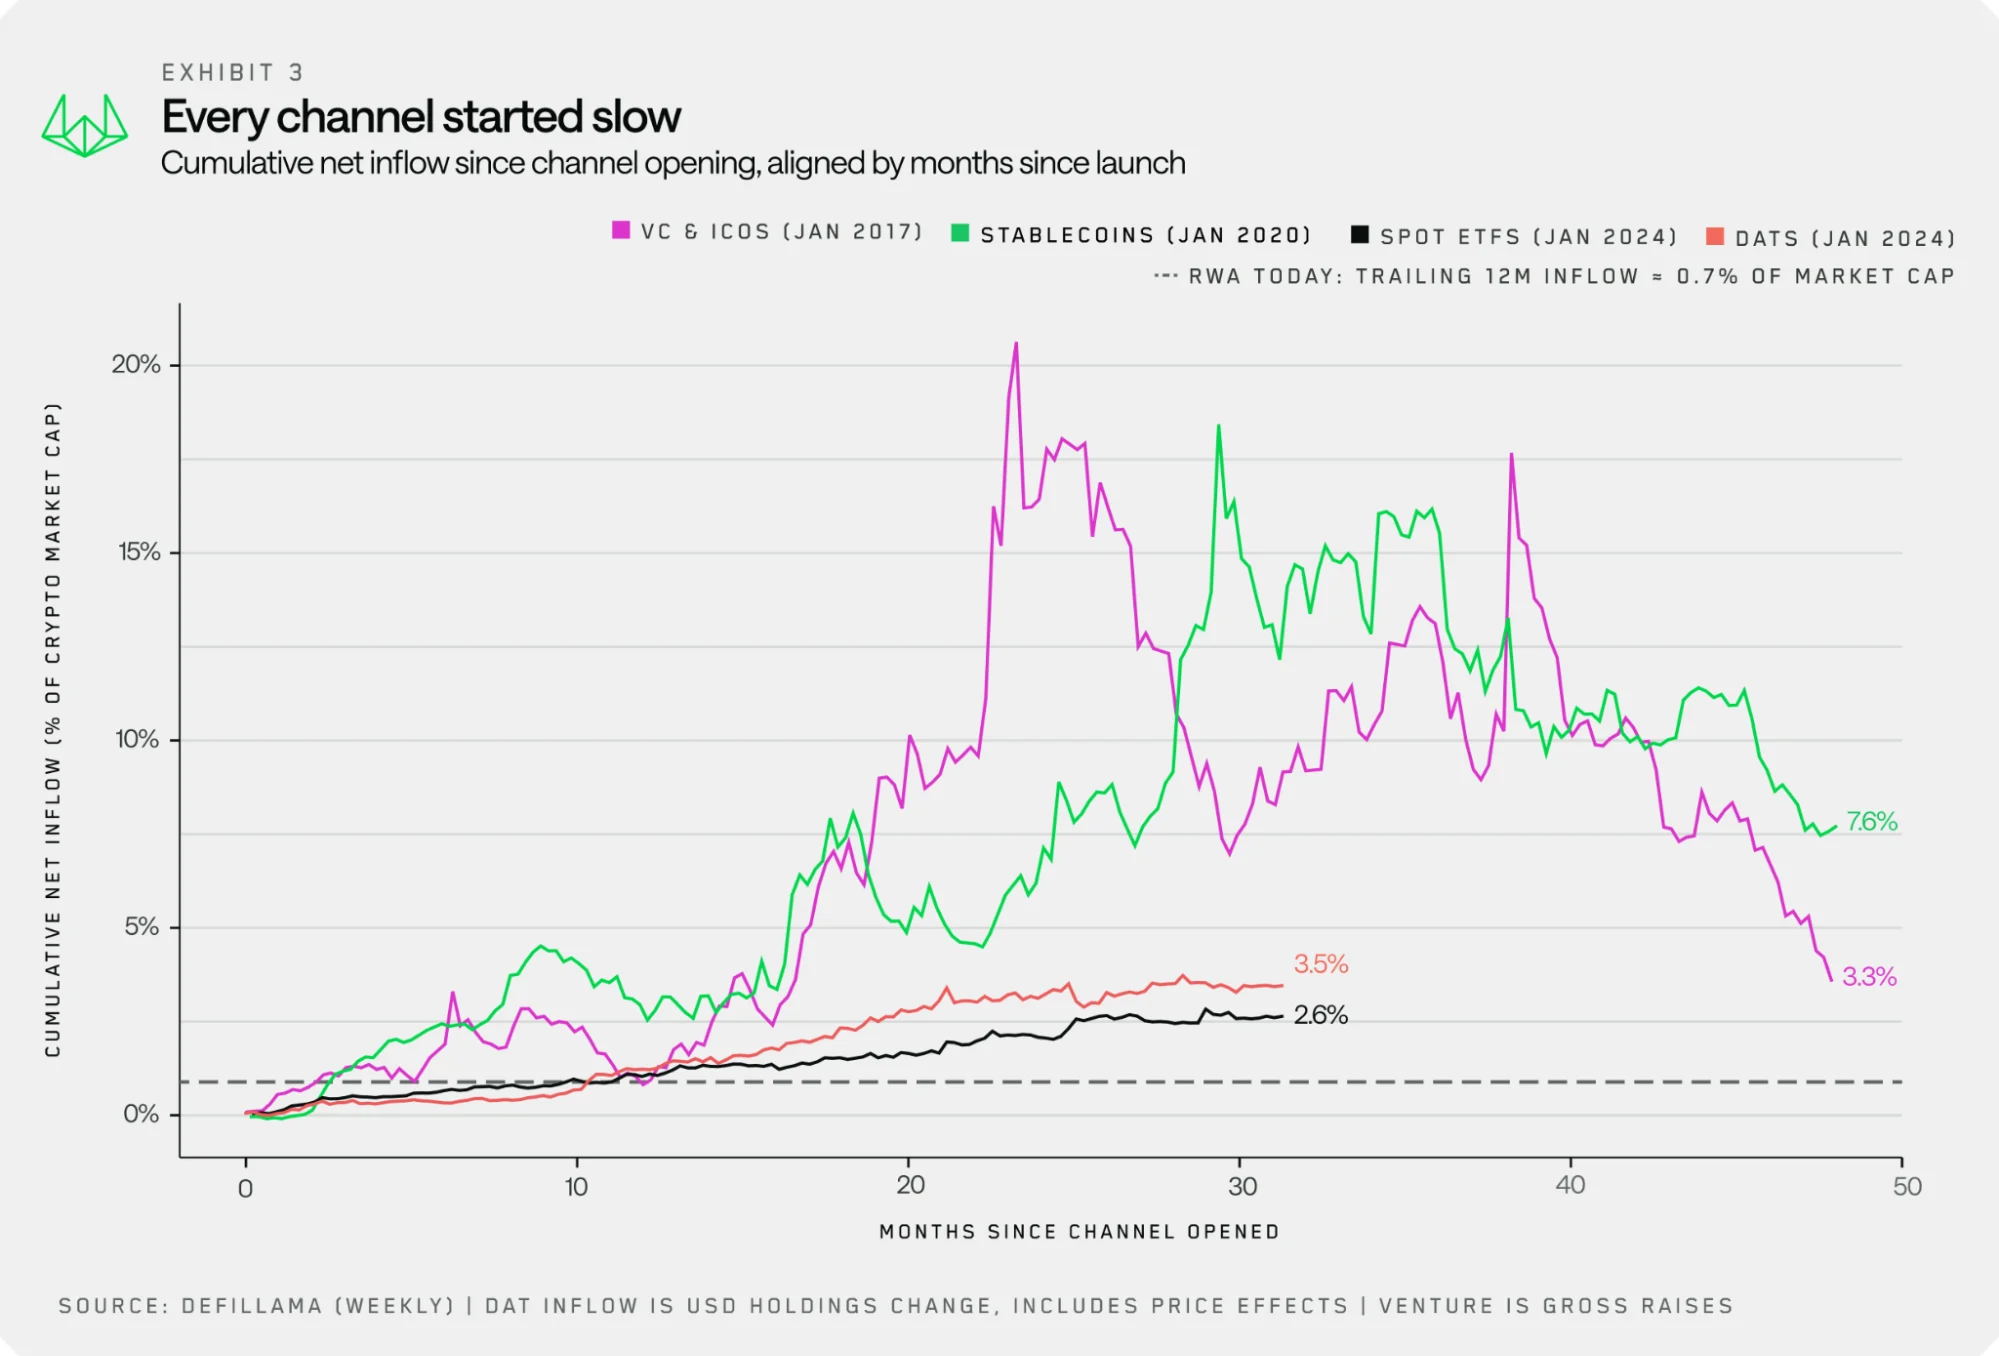
图表3显示,从每条通道首次达到可测规模起算,其峰值入金通常出现在开通后的20到60个月之间:ETF约20个月见顶,稳定币约33个月,VC与ICO约54个月。按此标准衡量,RWA通道运行约18个月,滚动12个月的入金约为市值的0.9%,在同龄阶段的发展速度略快于DAT,稍慢于ETF。这标志着它处于早期阶段,而非失败。
迄今为止,大多数代币化资产仍是现金管理产品、国债与货币基金,存在于许可制的包装中。将它们连接至系统其余部分的基础设施,最近才刚刚开启。
催化因素包括监管与机制两方面:
- 监管:市场结构立法与代币化框架正在扩大谁可以持有代币化证券以及如何转让,旨在将其从封闭的许可池中解放出来。
- 机制:代币化国债与基金正被主要交易所与DeFi协议接受为抵押品,从“静止的账面现金”转变为“可动用的工作余额”。
在2024/25年,流动性通过包装物进入市场——即持有主流与蓝筹山寨币的ETF与DAT。BTC、ETH及少数山寨币获得了重定价。而在部分叙事之外,体系的其他部分大多未承接这笔资金。
代币化改变的是入口,而非目的地。资金先购买包装物,停留在链上,待摩擦成本降低后再行配置。接下来需要关注的两个核心问题是:
- RWA资本一旦上链,除了保留在包装物内,是否会流向其他领域?
- 如果发生流动,价值将落在哪里?哪些资产将受益,哪些结算轨道、抵押品基础设施与DeFi原语将捕捉到活动红利?
理解代币化资产更多由资产负债表持有者而非交易员持有至关重要。这使得流动性及任何周期效应更倾向于缓慢累积,而非突发冲击。其节奏更接近稳定币通道,而非ETF上市日的瞬间爆发。
过去两周,既有通道的入金有所回升,包括ETF回流与稳定币铸造。这足以支撑短期的反弹,但要完成完整周期,通常需要一条新通道来承载更大的负荷。RWA是目前唯一仍在扩张的候选者。
我们正密切观察:代币化资产负债表是否开始脱离这些包装物、更多地以抵押品形态出现,并继续进入DeFi领域,从而在二级市场与借贷活动中产生可测量的流量。那将是通道从“潜在”状态转变为“实际运转”状态的明确信号。
以上就是对下一轮加密牛市资金源的深度分析。Wintermute押注RWA成为第五条流动性通道的详细内容,更多关于下一轮加密牛市Wintermute押注RWA的资料请关注其它相关文章!