在加密货币市场中,往往呈现出比特币领涨、山寨币跟涨的联动效应。
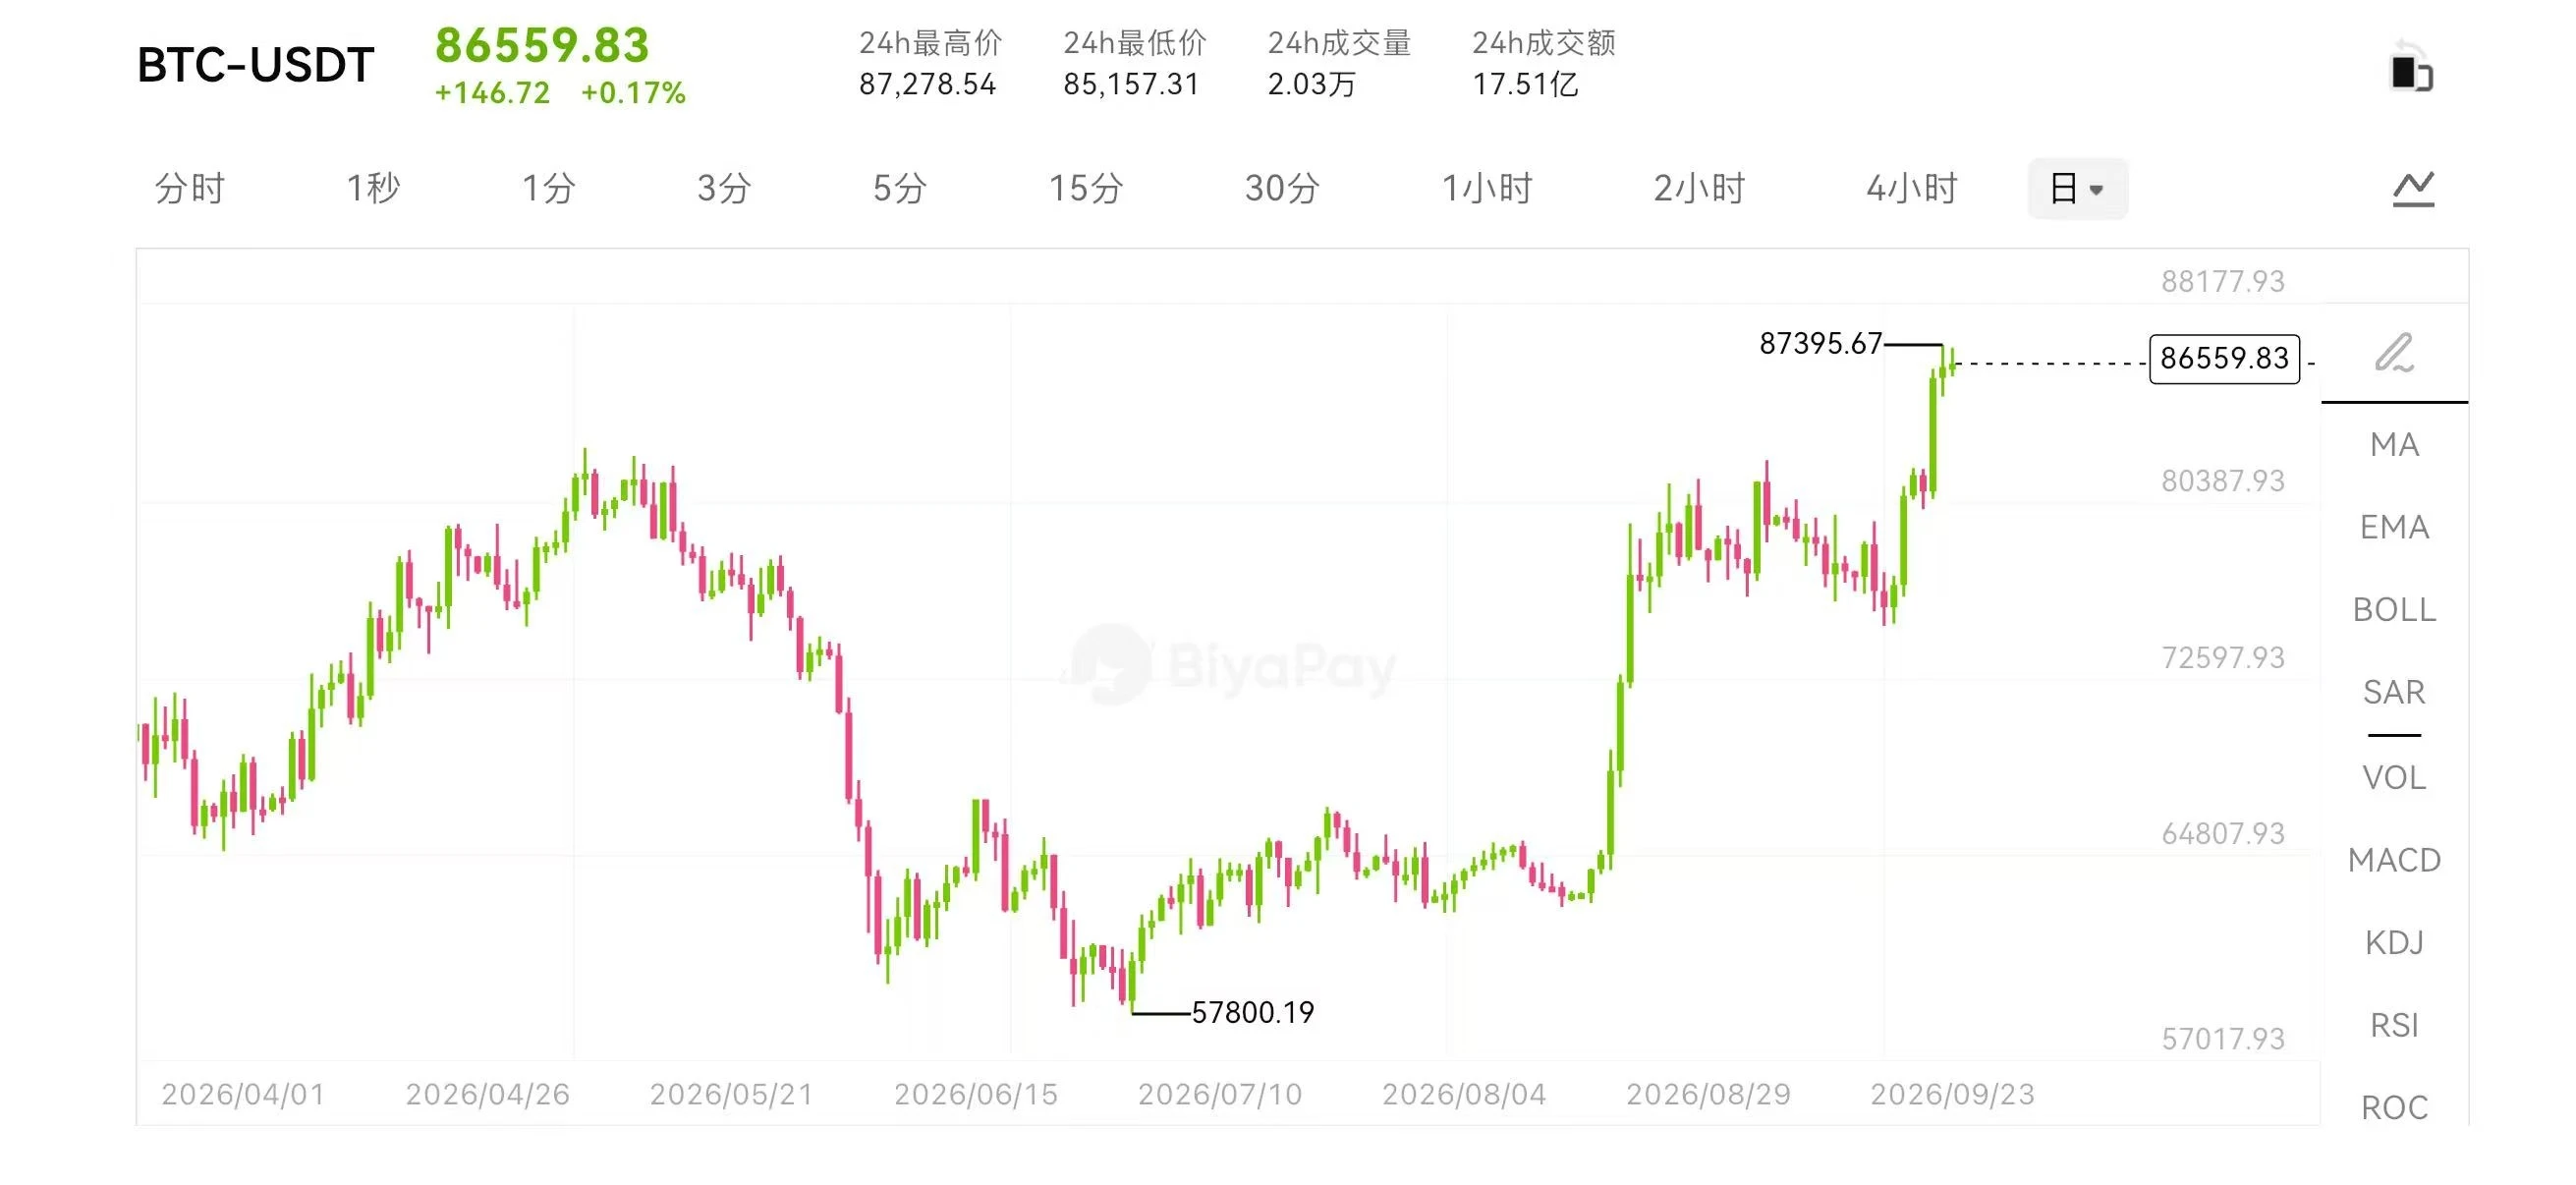
据全球一站式资产配置平台 BiyaPay 数据显示,9月21日,比特币价格一度攀升至8.7万美元上方,创下今年1月底以来的阶段性新高。随后,市场资金迅速向具备更高弹性的高风险资产扩散,导致 BCH 涨幅显著扩大,UNI 也重返10美元关口附近。值得注意的是,9月22日 CME(芝商所)宣布计划于10月19日上线比特币现金(BCH)及 Uniswap(UNI)的期货合约,不过最终能否如期上线,尚待监管机构的审查批准。
在上述多重因素共振下,BCH 和 UNI 迅速成为市场焦点。随之而来的问题是:为何这两个代币会同期受到资金青睐?这究竟预示着山寨币板块的全面复苏,还是由 BTC 突破关键阻力位、衍生品消息刺激以及空头仓位回补共同促成的一次短期资金溢出效应?
CME 释放了何种市场信号?
此次 CME 计划推出的并非现货 ETF 产品,而是标准化的期货合约及 Micro 期货合约。具体而言,BCH 标准合约每手对应 250 枚 BCH,Micro 合约对应 25 枚;UNI 标准合约每手对应 10,000 枚 UNI,Micro 合约对应 1,000 枚。CME 官方指出,这些新产品旨在辅助价格发现、帮助参与者管理风险,并为机构提供更为丰富的交易工具选择。
这传递出一个核心信息:市场关注的重点不在于“CME 是否会大量买入现货 BCH 或 UNI”,而在于这两种资产正逐步纳入更规范的衍生品交易框架。期货市场允许机构通过套期保值、方向性交易及跨市场套利等策略参与,但这并不意味着会自动产生等量的现货买盘压力。
从这一视角来看,CME 的动作实质上是拓宽了市场的交易与风险管理渠道。过去,加密市场的机构衍生品主要集中在 BTC 和 ETH 等主流资产,如今高流动性的山寨币开始进入该体系,反映出机构介入加密市场的方式正在多元化扩展。
然而,必须明确边界条件:计划推出并不等同于即刻上线,期货上线也不必然导致现货需求激增。后续真正值得追踪的关键点在于:合约是否能按计划在10月19日如期上线,以及上线后的成交量、未平仓合约量(OI)以及对现货市场的实际拉动效果。
BCH 此轮表现强势,与其特定的市场结构密切相关。相较于 BTC,BCH 的市场体量较小,交易深度较浅,因此在重大利好刺激下,其价格波动率通常更高。随着 CME 拟推 BCH 期货的消息传出,市场重新聚焦于其机构级交易工具的可用性,这种预期极易在短线交易中放大。
但这并不代表 BCH 的基本面在短期内发生了颠覆性变化。此次涨幅能否转化为可持续的趋势行情,取决于合约正式获批后的真实参与度,以及现货市场是否有足够的资金承接力。
UNI 的逻辑则略有不同。作为 Uniswap 生态的治理代币,UNI 的价格不仅受整体加密市场环境影响,还与 DeFi 协议的活跃度、链上流动性状况、协议迭代进展及市场预期紧密相关。CME 计划引入 UNI 期货,意味着市场拥有了更成熟的风险对冲工具,同时也提升了业界对 UNI 机构交易潜力及流动性的关注度。
不过,期货产品的存在本身并不会直接改变 Uniswap 协议的基本面,也不会自动提升 UNI 的治理权重。因此,UNI 近期的上涨应置于双重背景下理解:一是 CME 产品预期的消息催化,二是 BTC 突破后整体市场风险偏好的修复与改善。
BTC 突破后,资金寻找高弹性标的
若仅孤立看待 BCH 和 UNI,容易将本轮行情简单归因于单一消息的刺激。事实上,在山寨币板块活跃之前,BTC 已经率先完成了一波显著的拉升。
9月21日,比特币盘中最高触及8.7万美元,刷新了自今年1月底以来的记录。与此同时,美国现货比特币 ETF 的资金流入情况明显改善,当日单日净流入规模约为9.99亿美元,为2025年10月以来的最大单日净流入之一。
机构层面的动作同样值得关注。Strategy(原微策略)披露,截至9月20日,该公司新增购入950枚 BTC,总持仓量达到846,000枚。根据公告数据测算,此次增持金额约为7,570万美元。
此外,BTC 的快速上行还伴随着大规模的空头清算。市场统计显示,当时加密市场空头清算总额接近9.2亿美元,其中 BTC 空头清算规模超过5.5亿美元。被迫平仓形成的额外买盘,在行情本就强劲的背景下,进一步加速了价格上涨的步伐。
由此形成了一条清晰的市场传导链条:BTC 率先走强 -> 改善市场风险偏好 -> 资金寻求更高弹性资产 -> BCH 和 UNI 恰逢 CME 期货利好催化 -> 价格反应被进一步放大。
这也解释了为何 BCH 和 UNI 的上涨不能简单归结为项目自身突发的重大变革。宏观流动性、BTC 走势、市场仓位分布以及特定消息面,共同构成了当前价格变动的多维驱动力。
山寨币全面回归,还是短线资金轮动?
目前而言,尚不能草率地将本轮上涨定义为“山寨币的全面回归”。
更为准确的表述是:在 BTC 突破关键点位后,资金呈现向高弹性资产扩散的迹象,而 CME 推出 BCH 和 UNI 期货的消息进一步推高了市场热度。两者的叠加效应,使得部分山寨币的涨幅暂时超过了 BTC。
接下来值得密切观察的,并非 BCH 和 UNI 还能冲高至何种位置,而是当消息热度消退后,价格能否有效企稳。如果上涨主要依赖短期杠杆炒作和市场情绪,一旦 BTC 出现回调,山寨币的波动幅度通常会更大。
CME 合约的最终落地情况也是关键变量。虽然公布的时间表为10月19日,但仍需通过监管审查。真正的市场影响力,有待产品上线后,通过成交量、未平仓合约量及机构实际参与度来验证。
宏观流动性环境同样不容忽视。美元指数、美债收益率、美国现货比特币 ETF 资金流向以及美股的风险偏好,均会对整个加密市场的估值体系产生影响。若流动性收紧,山寨币通常比 BTC 面临更快的回撤风险。
在进行此类跨市场行情分析时,我会借助 BiyaPay 同步监控 BTC、ETH 以及美股、港股和法币资产的变化,结合 ETF 资金流向、利率变动和风险偏好寻找逻辑支撑。该平台以 USDT 为核心资金入口,通过单一账户连接数字资产、美港股交易及法币兑换场景,支持 BTC、USDT 等数字货币兑换美元、港币并提现至银行账户。将不同市场置于同一观察框架下,有助于判断资金是持续向高弹性资产扩散,还是仅在 BTC 突破后的一次短暂切换。
特别是在比特币、美元、美债收益率和科技股同时发生波动时,单独审视某个代币,极易将宏观流动性变化误读为项目自身的独立行情。BCH 和 UNI 的这波上涨便是一个典型案例:既有 CME 衍生品预期的消息催化,也有 BTC 突破、空头回补及整体风险偏好改善的共同推动。
结语
因此,与其急于断言“山寨币行情已回归”,不如先观察资金扩散的持续性。
若 CME 等机构交易渠道逐步完善,BTC 维持相对强势,且现货资金愿意继续向高弹性资产倾斜,那么山寨币市场有望从短期的情绪宣泄,演变为更持久的价值重估。反之,若 BTC 重新走弱、宏观流动性收紧,或在消息催化结束后成交量显著萎缩,则行情可能重新回到 BTC 主导的市场结构中。
就目前形势来看,BCH 和 UNI 更像是本轮市场扩散中的两个代表性样本。它们向市场传递的信号是:随着 BTC 上涨,资金开始重新挖掘高弹性交易机会,而机构衍生品市场也正逐步覆盖更多山寨币品种。
至于这是否标志着新一轮全面山寨币行情的开端,仍需等待时间推移和资金流的进一步验证。
以上就是BTC突破8.7万美元!BCH暴涨、UNI冲上10美元,山寨币行情回来了?的详细内容,更多关于山寨币行情最新分析的资料请关注其它相关文章!