在依靠代币发行维持生存的链上衍生品赛道中,Derive 凭借强劲的基本面脱颖而出:它仅用九个月便吸纳了 3.6 亿美元的期权权利金,瓜分了链上市场近九成的份额,同时永续合约贡献了四成左右的手续费。尤为引人注目的是,该平台实现了连续九个月的代币回购量超过增发量,这种由实际业务驱动的价值捕获模式极为罕见,也为其代币一周内上涨 158% 的表现提供了坚实逻辑。对于关注 DeFi 期权赛道的投资者而言,本文深入剖析了 Derive 能够持续存活并扩张的核心原因。
权利金激增 191.9%至 3.625 亿美元,永续合约贡献近四成手续费,回购规模连续九个月领跑
今年 Derive 累计收取期权权利金达 3.625 亿美元,这一数字占据了整个链上期权市场权利金的 87.4%,相较于 2025 年全年的 1.242 亿美元,增幅高达 191.9%。随着 DRV 代币在 9 月 17 日创下 0.2877 美元的历史新高,至周六价格进一步攀升至 0.3857 美元(流通市值约 3.85 亿美元,完全稀释估值 5.77 亿美元),单周涨幅达到 158%。回顾行业背景,Coinbase 曾在 2025 年 5 斥资 29 亿美元收购 Deribit。
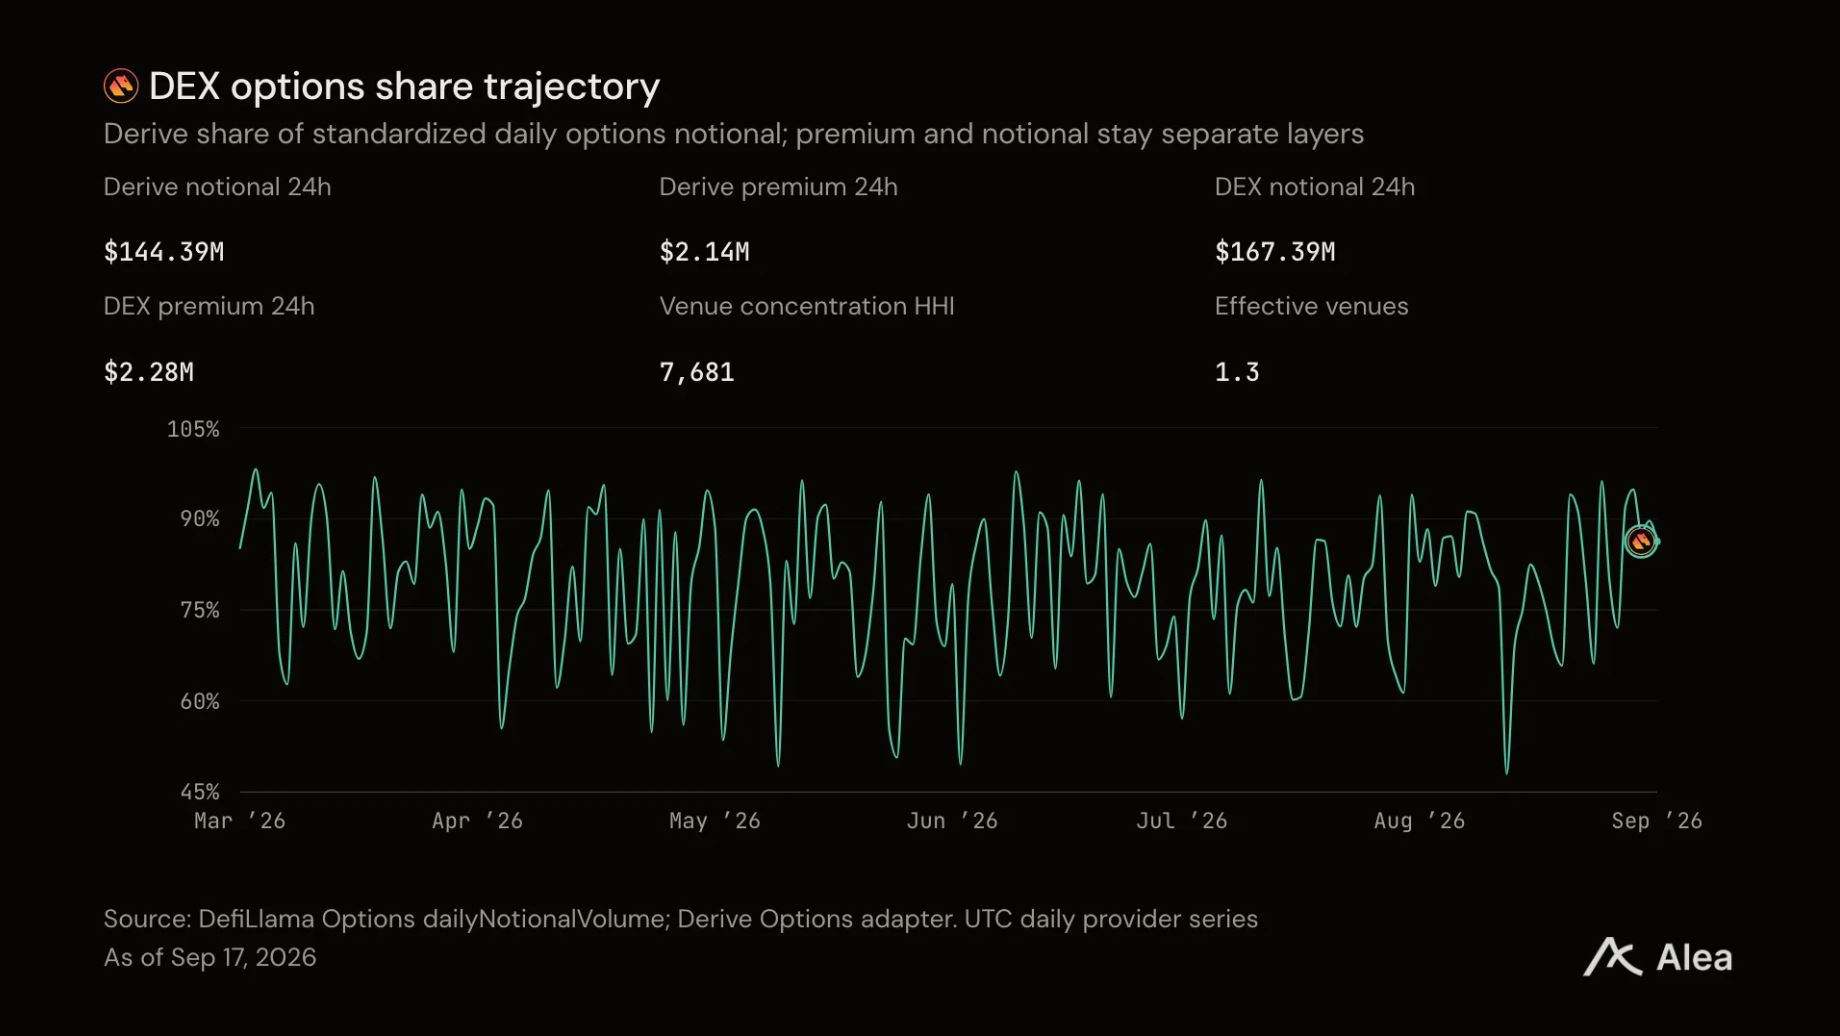
图:自春季以来,Derive 在链上期权权利金市场的份额始终稳固在 80% 以上。
目前,Derive 已基本垄断链上期权市场。今年链上期权总权利金为 4.149 亿美元,其中 Derive 独占 3.625 亿美元,而去年全年其总额仅为 1.242 亿美元。
作为对比,上方的传统巨头 Deribit 日均处理 1.626 亿美元的期权资产覆盖范围,而所有具备公开数据的交易场所合计交易额仅为 77.4 亿美元。
值得注意的是,永续合约并非边缘角色。今年其产生的 451 万美元手续费中,有 176 万美元来自永续合约,占比 39.1%,并且在 2 月份首次超越了期权业务的收益表现。
手续费通过回购机制回馈给持有者。该平台从 451 万美元总手续费中留存 337 万美元,并将其中的 35% 用于回购 DRV 代币。截至目前,今年已销毁 1660 万枚代币,而同期质押奖励仅增发 610 万枚。
尽管期权费率从每 100 美元交易收取 2.94 美分下调至 1.27 美分,但市场对其估值逻辑发生逆转,盈利倍数从 22.5 倍重估至 48.7 倍。
Derive 独享红利的一年
年初时,链上期权领域尚有多家交易所角逐,如今仅剩一家独大,第二名即便存在也已无法构成实质竞争威胁。
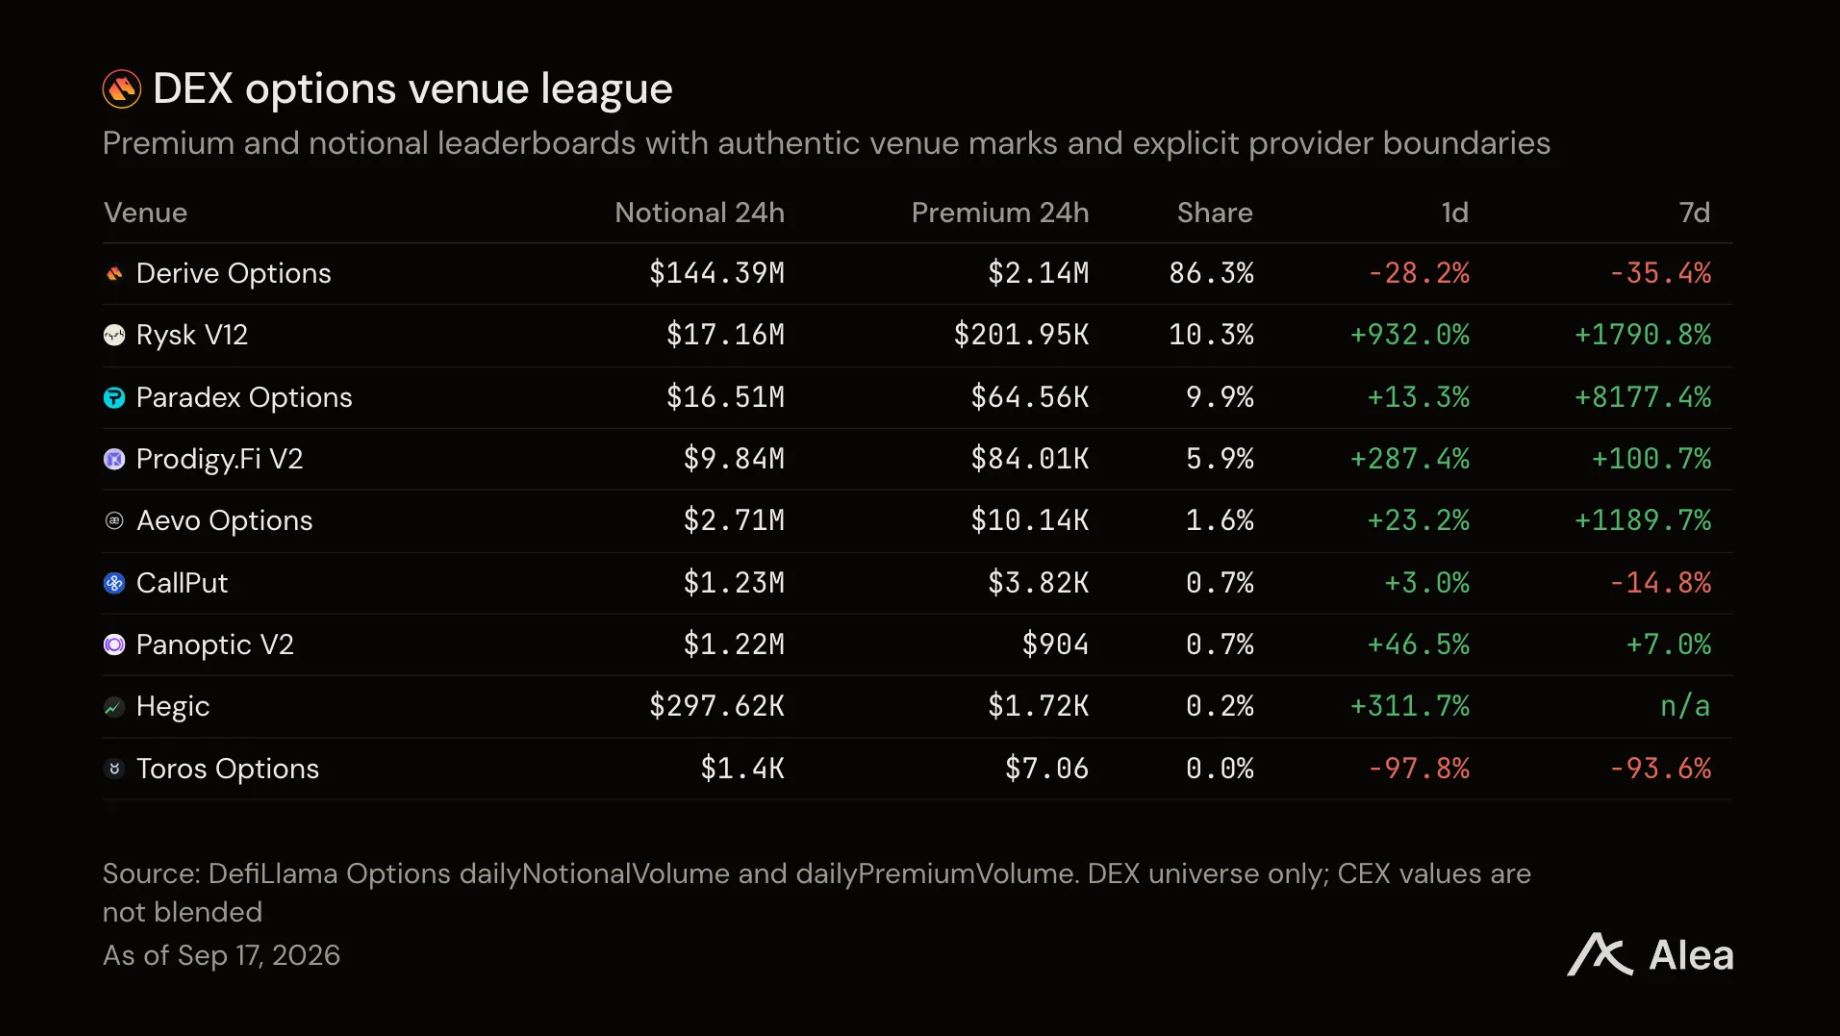
图:按本年度收取权利金排名各链上期权交易所,单位为美元。
虽然 Deribit 日均仍处理 35.6 亿美元的期权交易,Derive 则为 1.626 亿美元,两者相差近 22 倍,但这反映的是不同维度的市场定位。
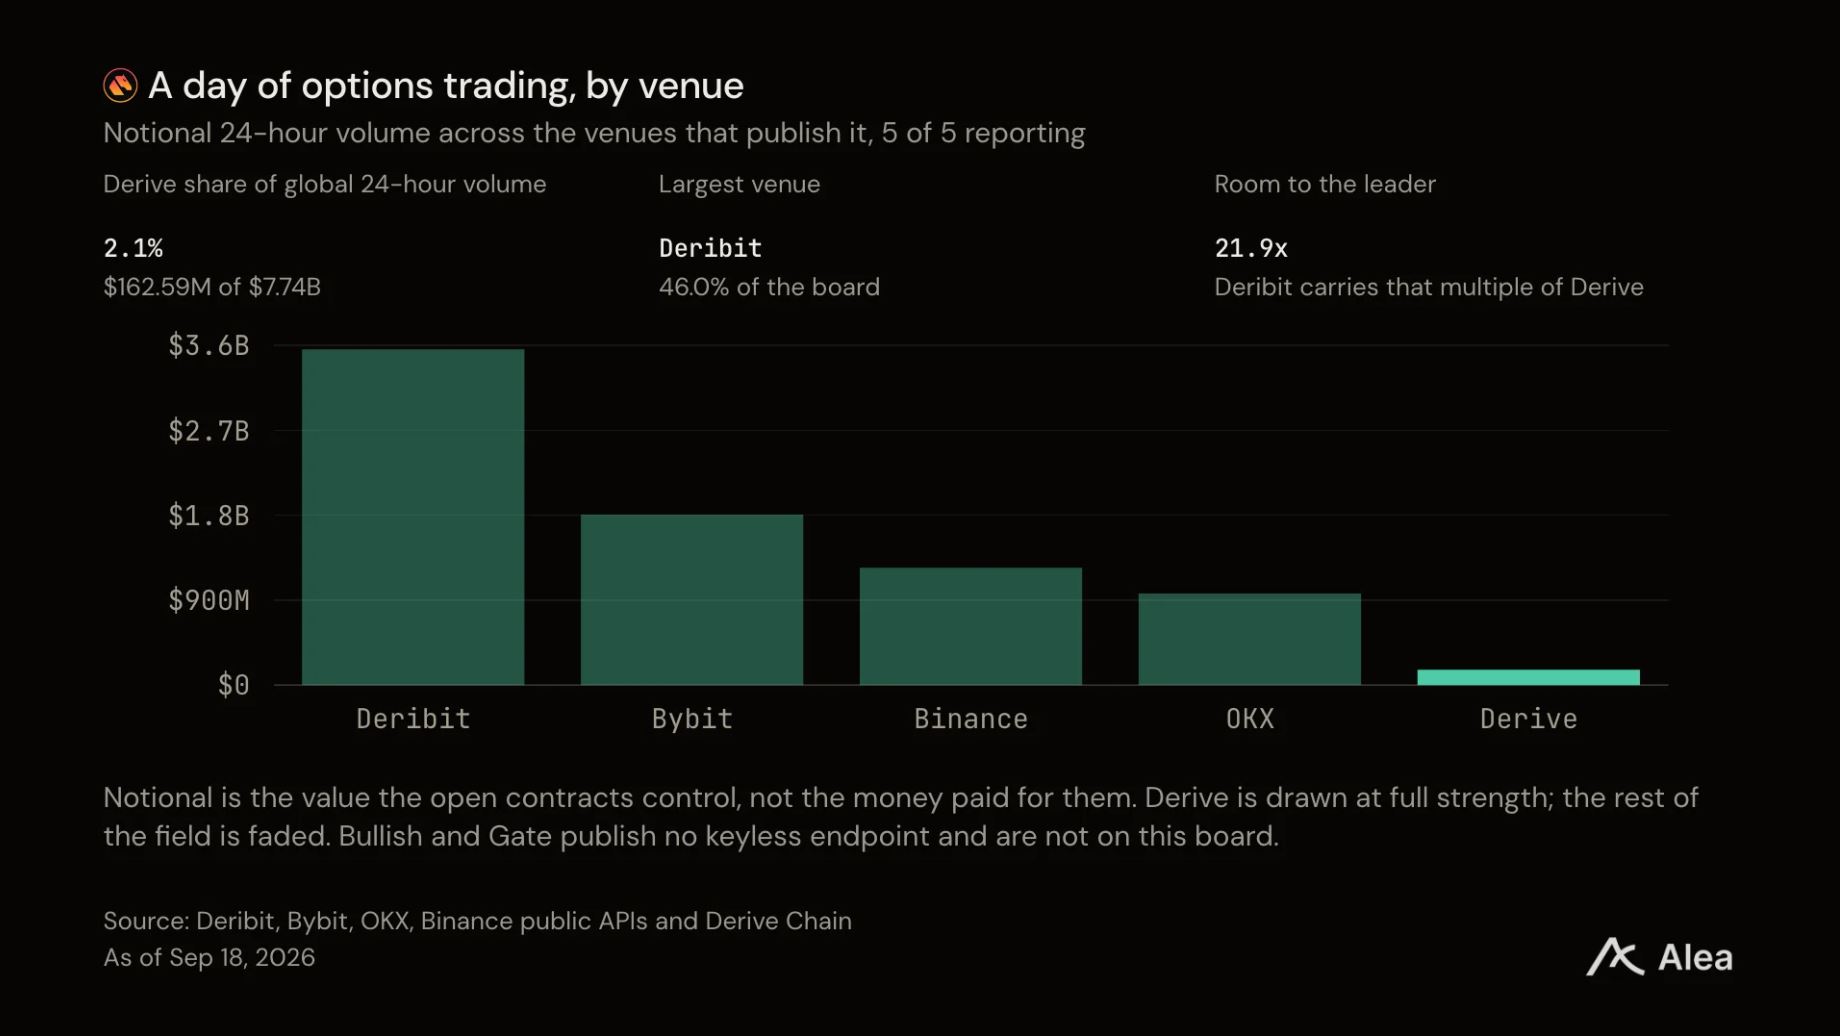
图:按交易所排列的期权单日交易量,以合约控制的资产美元价值计算。Derive 在 77.4 亿的总盘中占据了 1.626 亿。
持仓数据印证了这一趋势。Derive 在总计 502.2 亿美元的盘面上持有 15.9 亿美元的仓位,占比 3.2%;相比之下,Deribit 一家就占据了 78.8% 的份额。
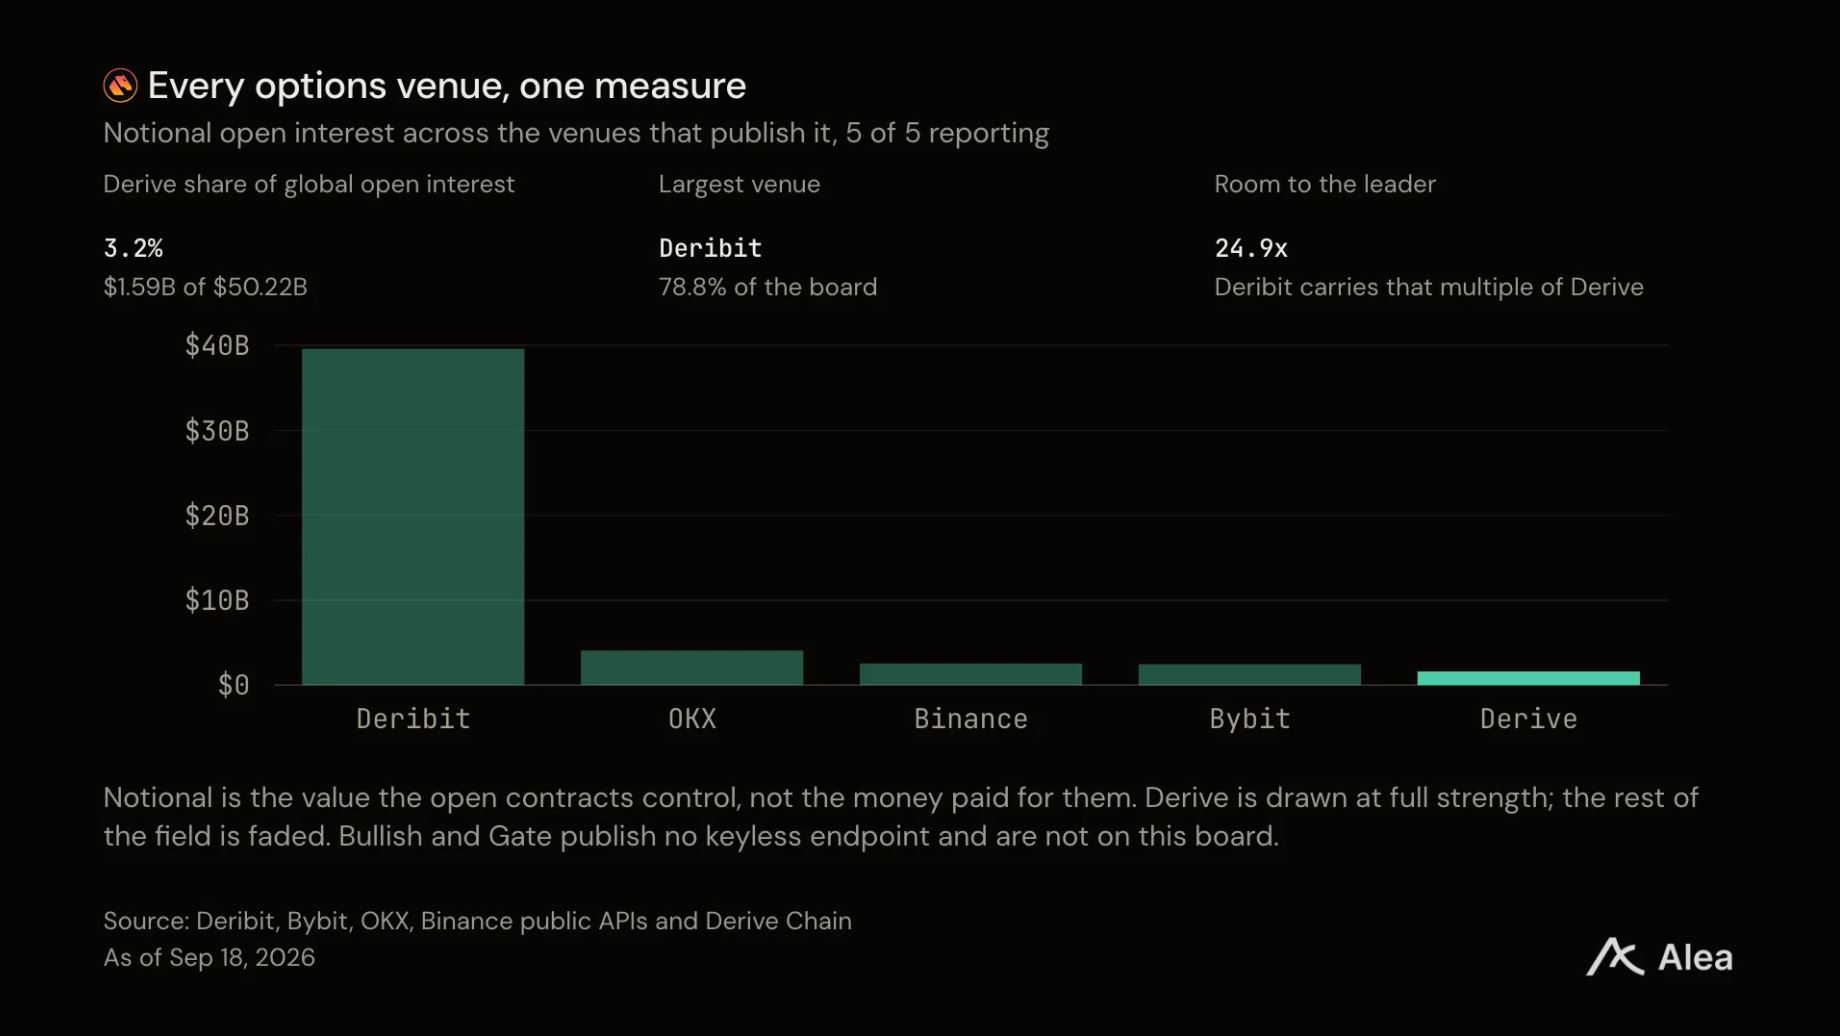
图:按交易所排列的名义持仓量,单位为美元。
九个月业绩相当于去年的近三倍
权利金作为买家支付的成本,直观反映了交易所的使用频率和深度。名义交易量已从 53.8 亿飙升至 124.6 亿。
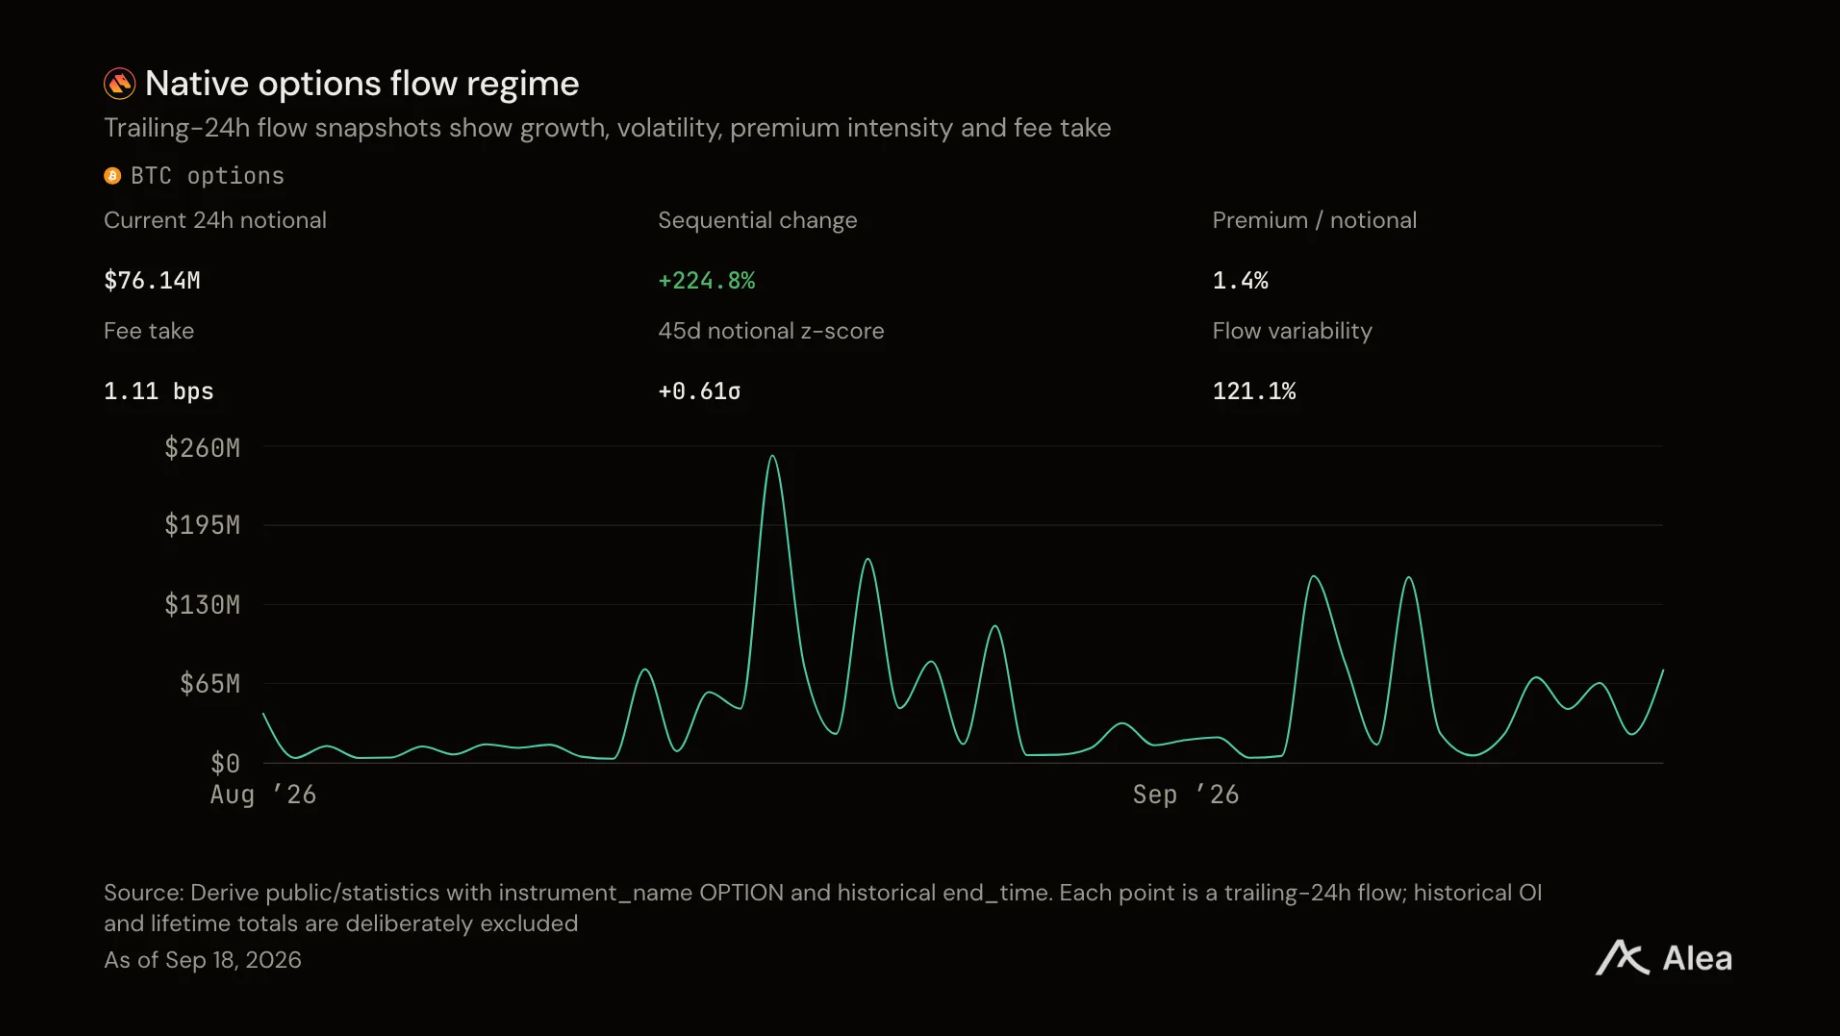
图:Derive 原生期权流量按月统计,单位为美元。
这不仅意味着买家购买了更多敞口,也表明每一美元敞口背后支付了更高的成本。
一美元敞口的定价分析
权利金与名义量的比值,体现了期权价格占其所控敞口的比例。通常,期限越长、行权价越接近现价、市场预期波动越大,该比例越高。
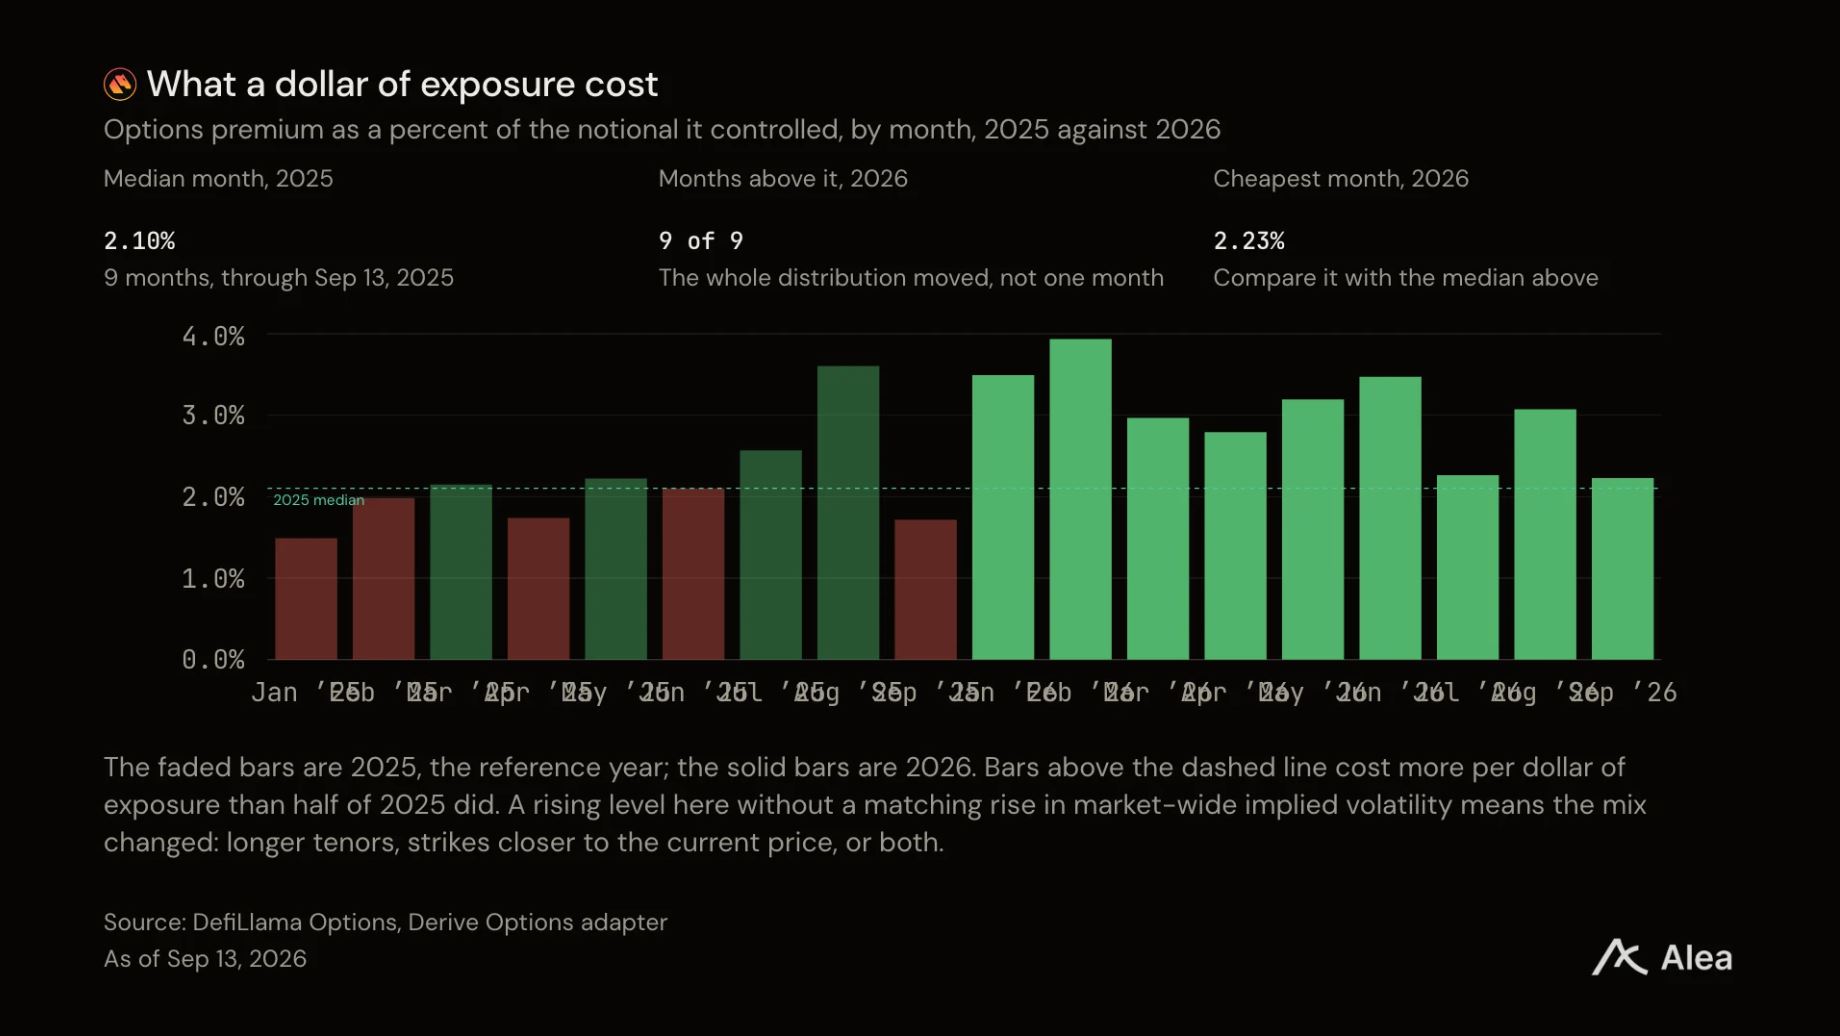
图:每月权利金占其控制名义量的百分比柱状图。
2026 年前九个月的数据全部高于 2025 年 2.10% 的中位数水平,最便宜的月份也达到了 2.23%。与此同时,同期 30 天隐含波动率下降了 7.0%。这表明在市场波动率降低的背景下,买家愿意为每美元敞口支付更多费用。
这反映出用户倾向于交易期限更长、行权价更接近现价的期权产品。Derive 正逐渐被市场视为 Deribit 的替代或补充选择。
与头部平台的报价对比
在切换交易场所前,交易者最关心的核心指标是:承担同等风险,在不同平台的成本差异。
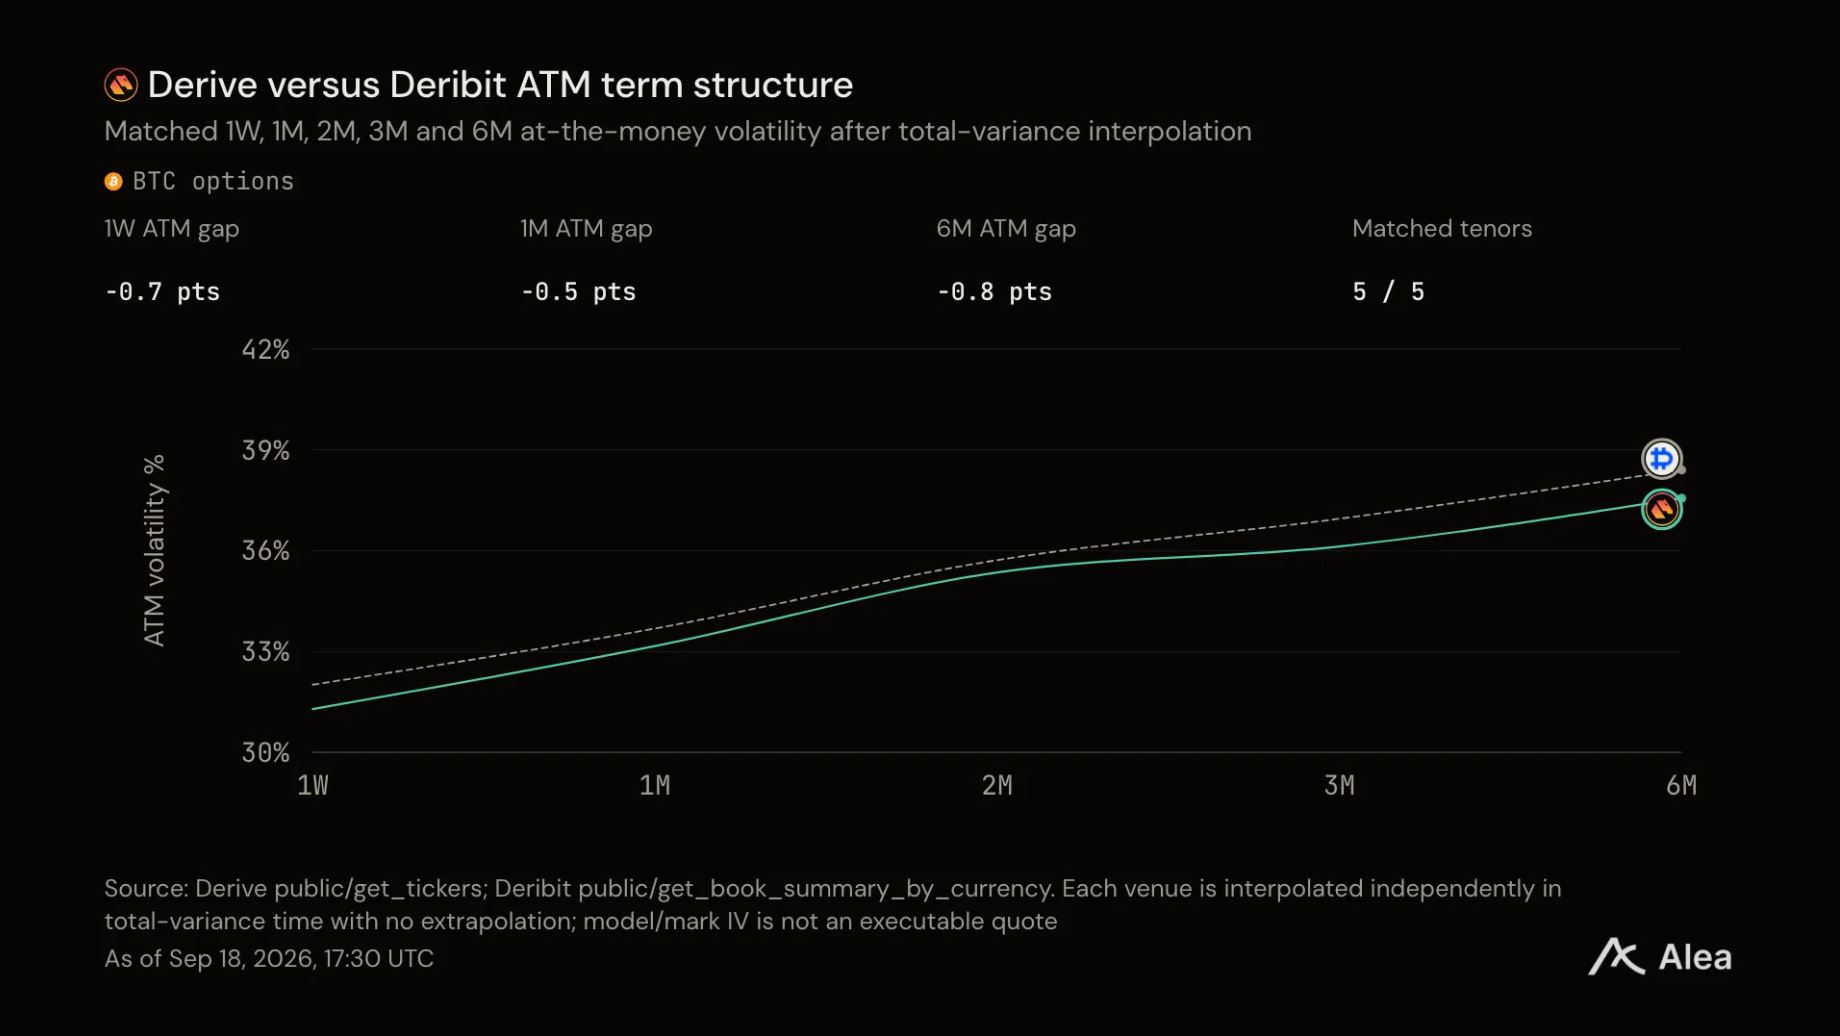
图:按到期日排列的平值隐含波动率对比,百分比形式,Derive 对 Deribit。
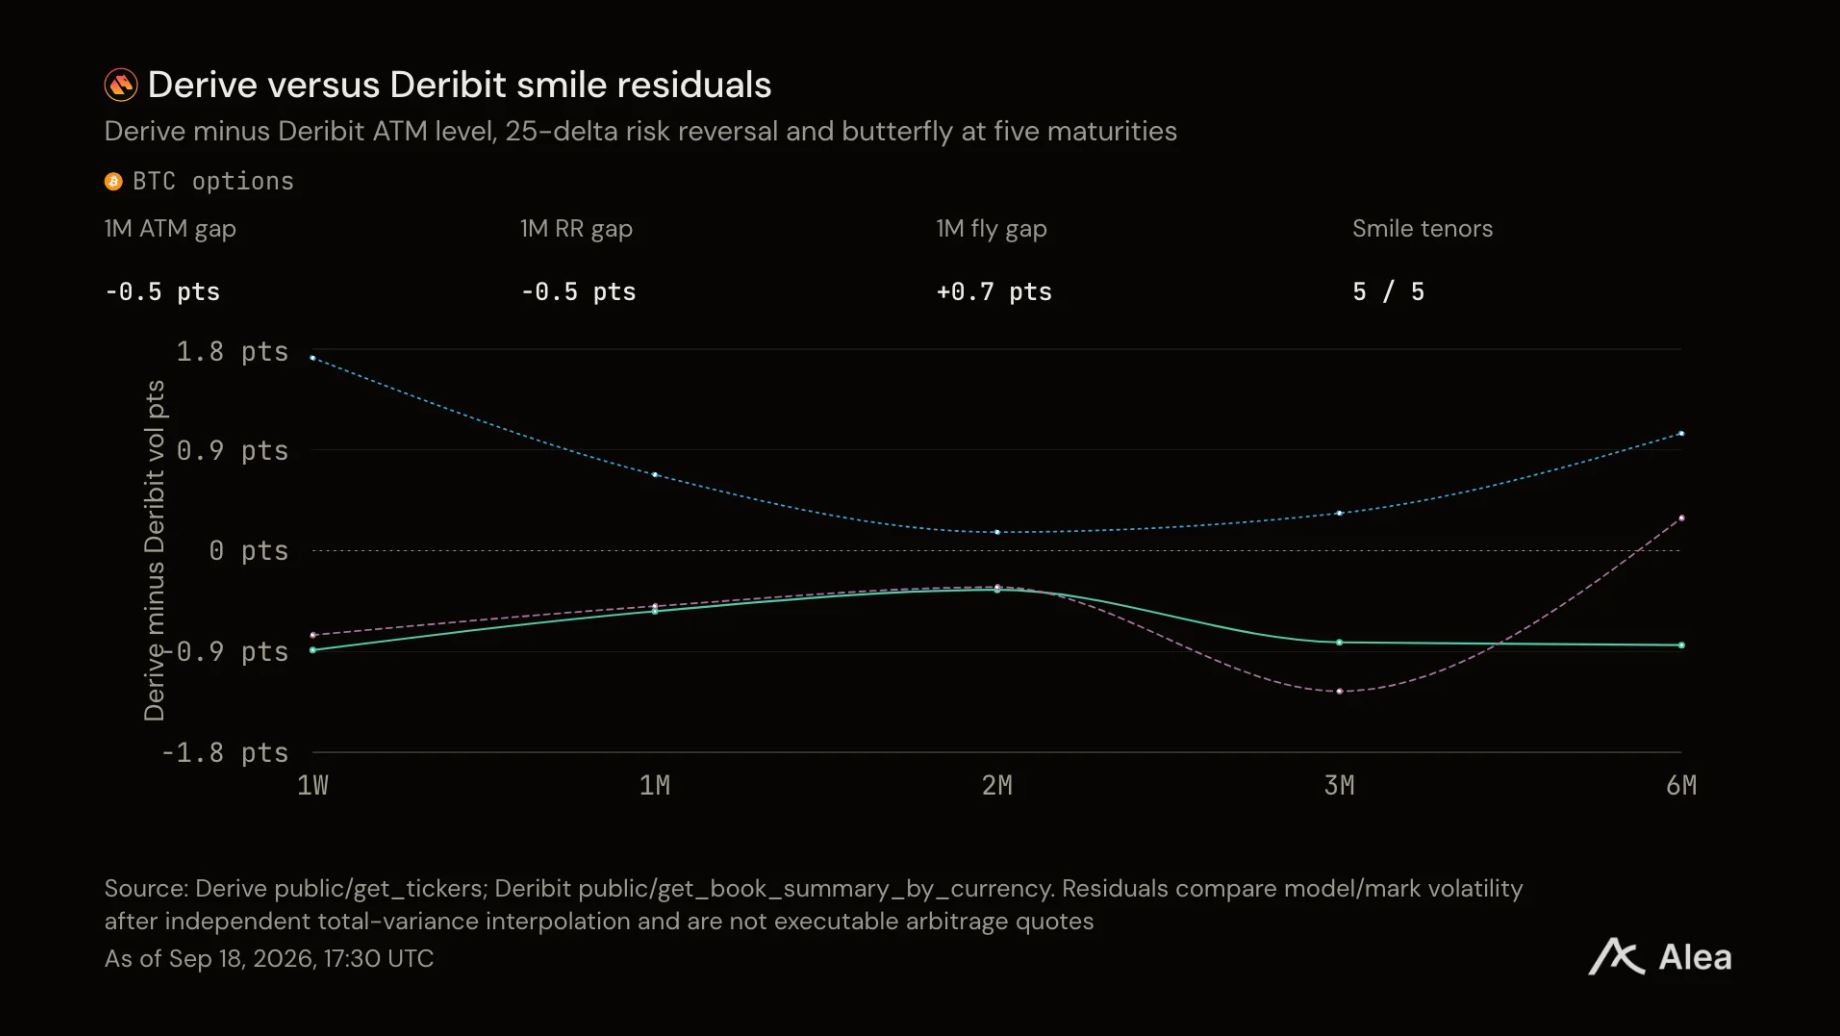
图:两交易所在相同行权价下的隐含波动率差值,百分点表示,涵盖截至 9 月 17 日的所有到期日报价。
报价优势仅是一半考量,另一半在于跨价差成交的实际成本。
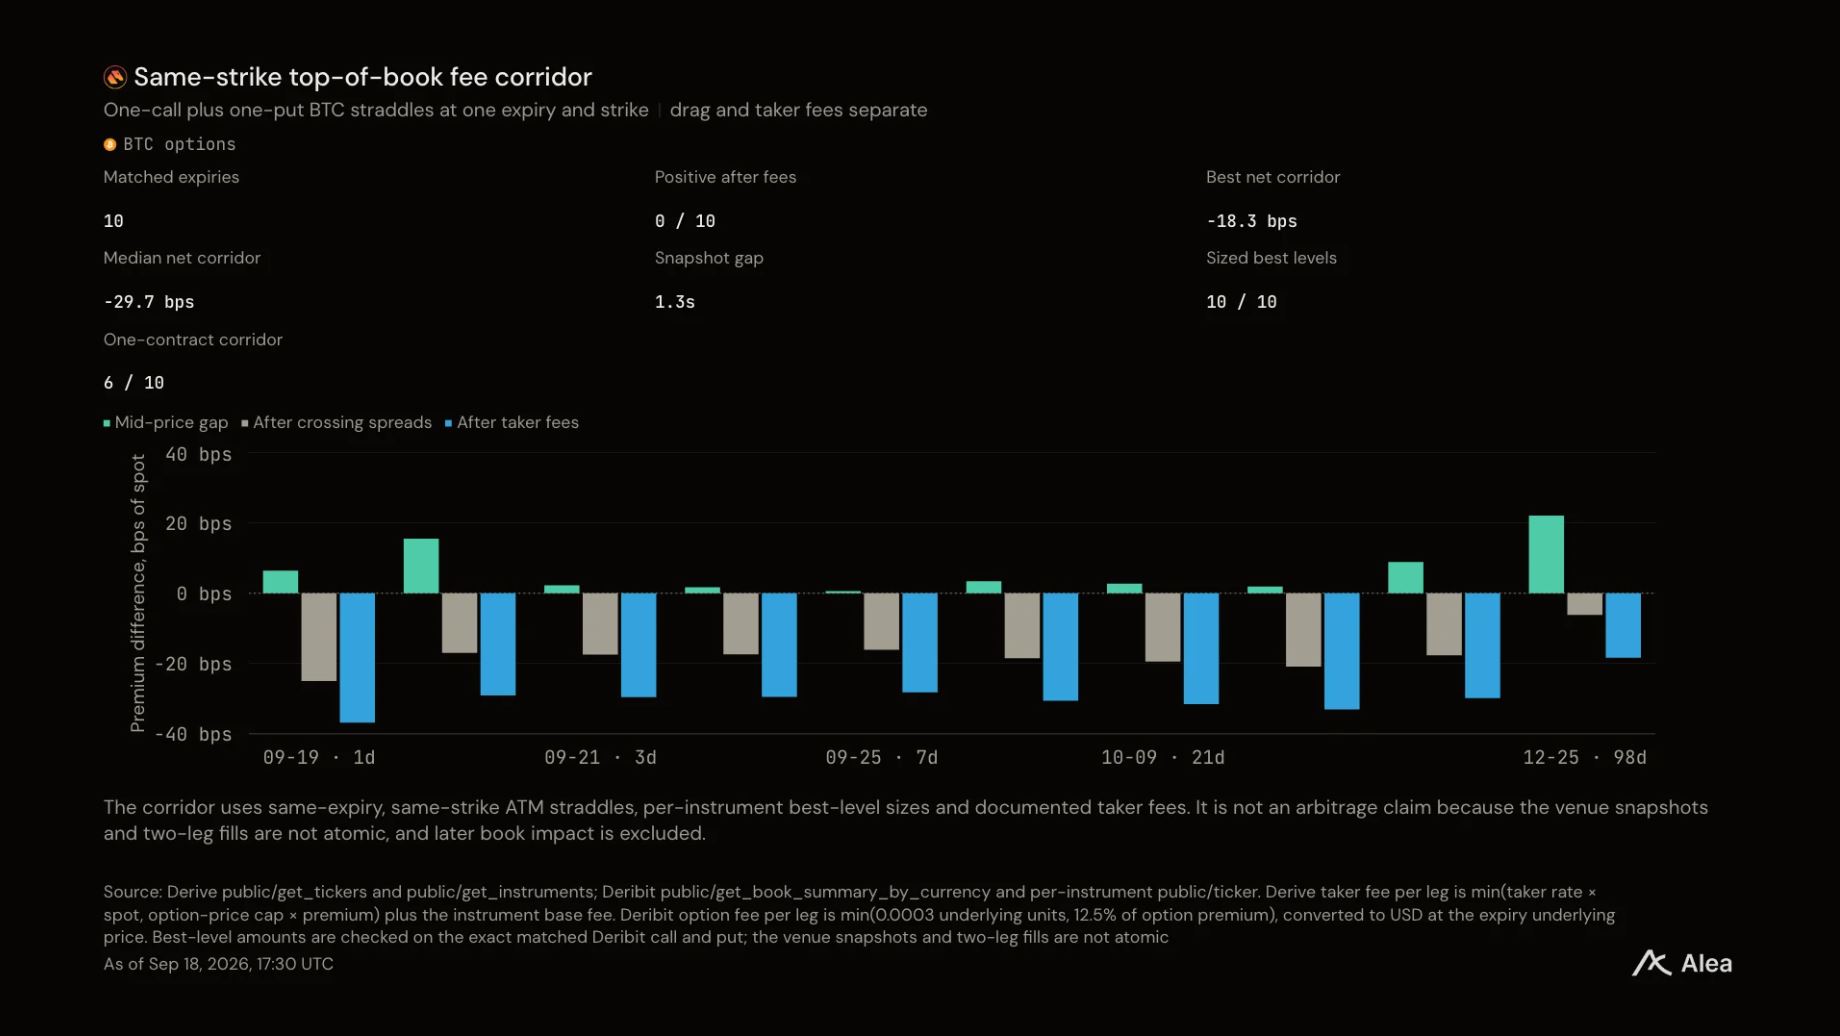
图:在两交易所相同行权价下,以最优价格立即成交的成本,每 100 美元对应的美分数额。
卖方是否获得足够的风险补偿?
隐含波动率代表买方为波动性支付的费用,而已实现波动率则是实际发生的波动。两者的差额即为期权卖方的利润空间:隐含波动率全年下降了 7.0%。
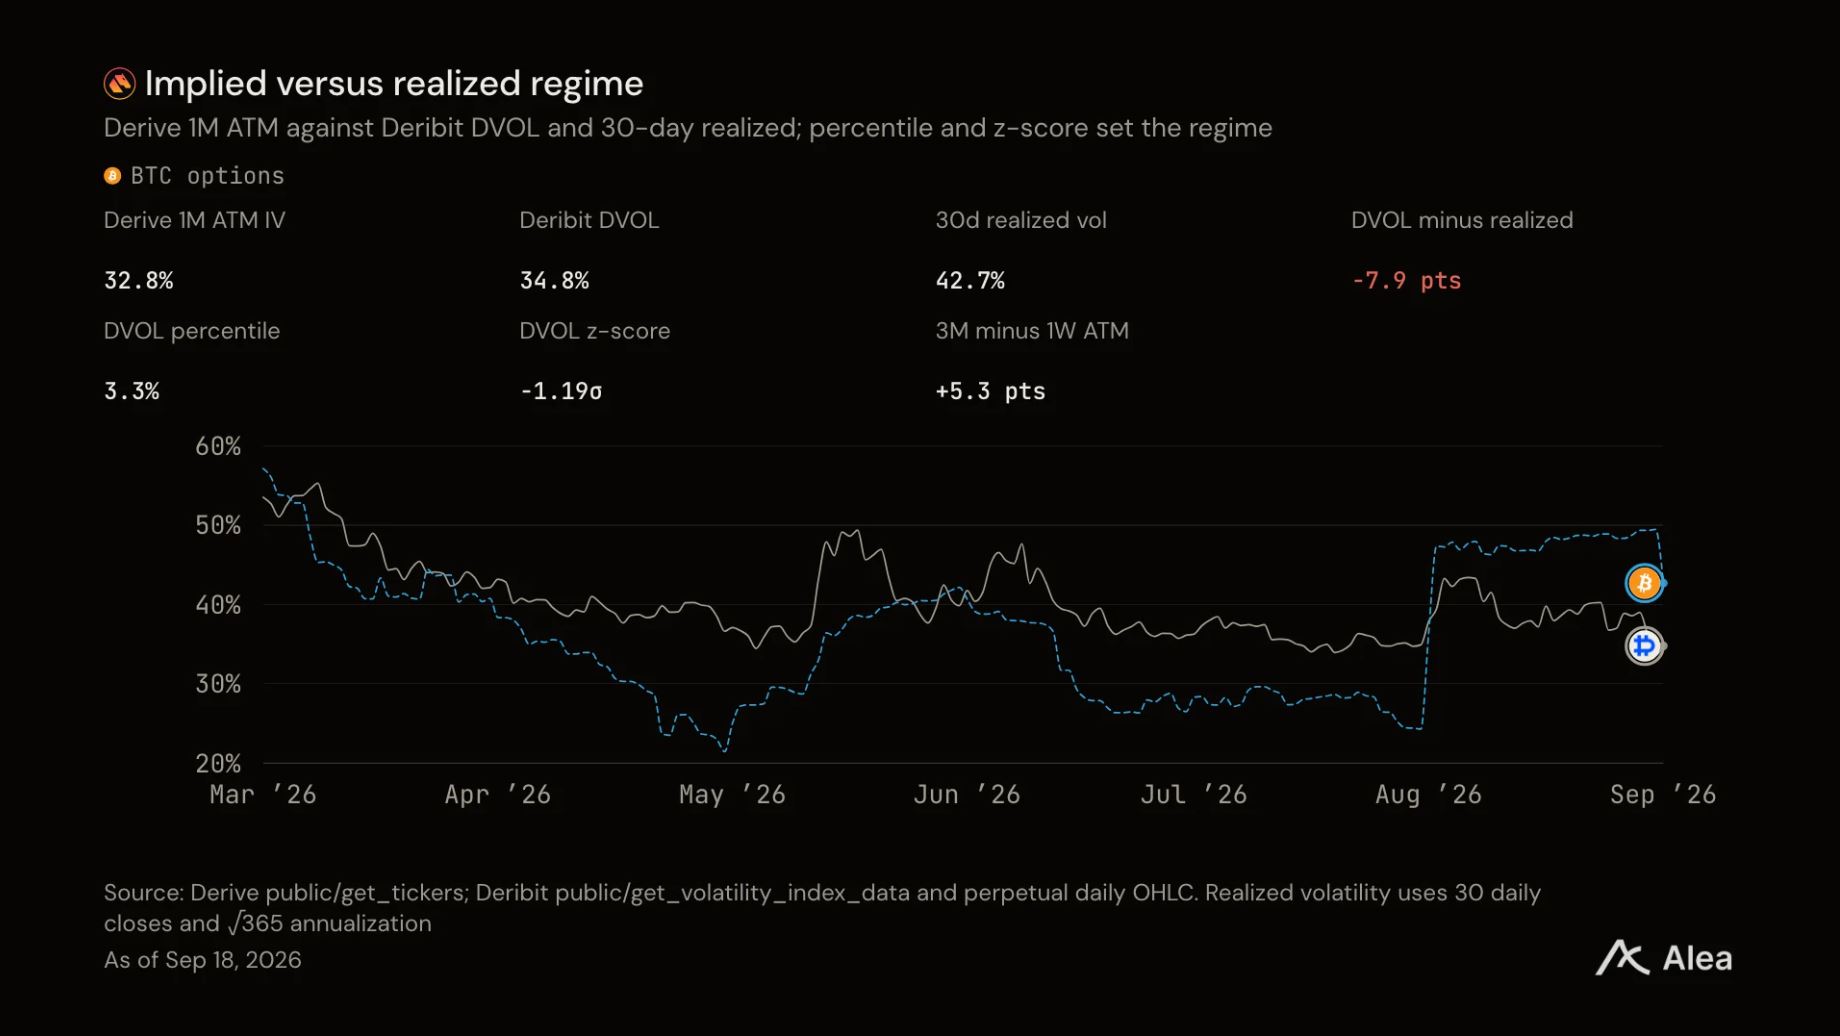
图:月度隐含波动率与 30 天已实现波动率的对比,百分比显示。
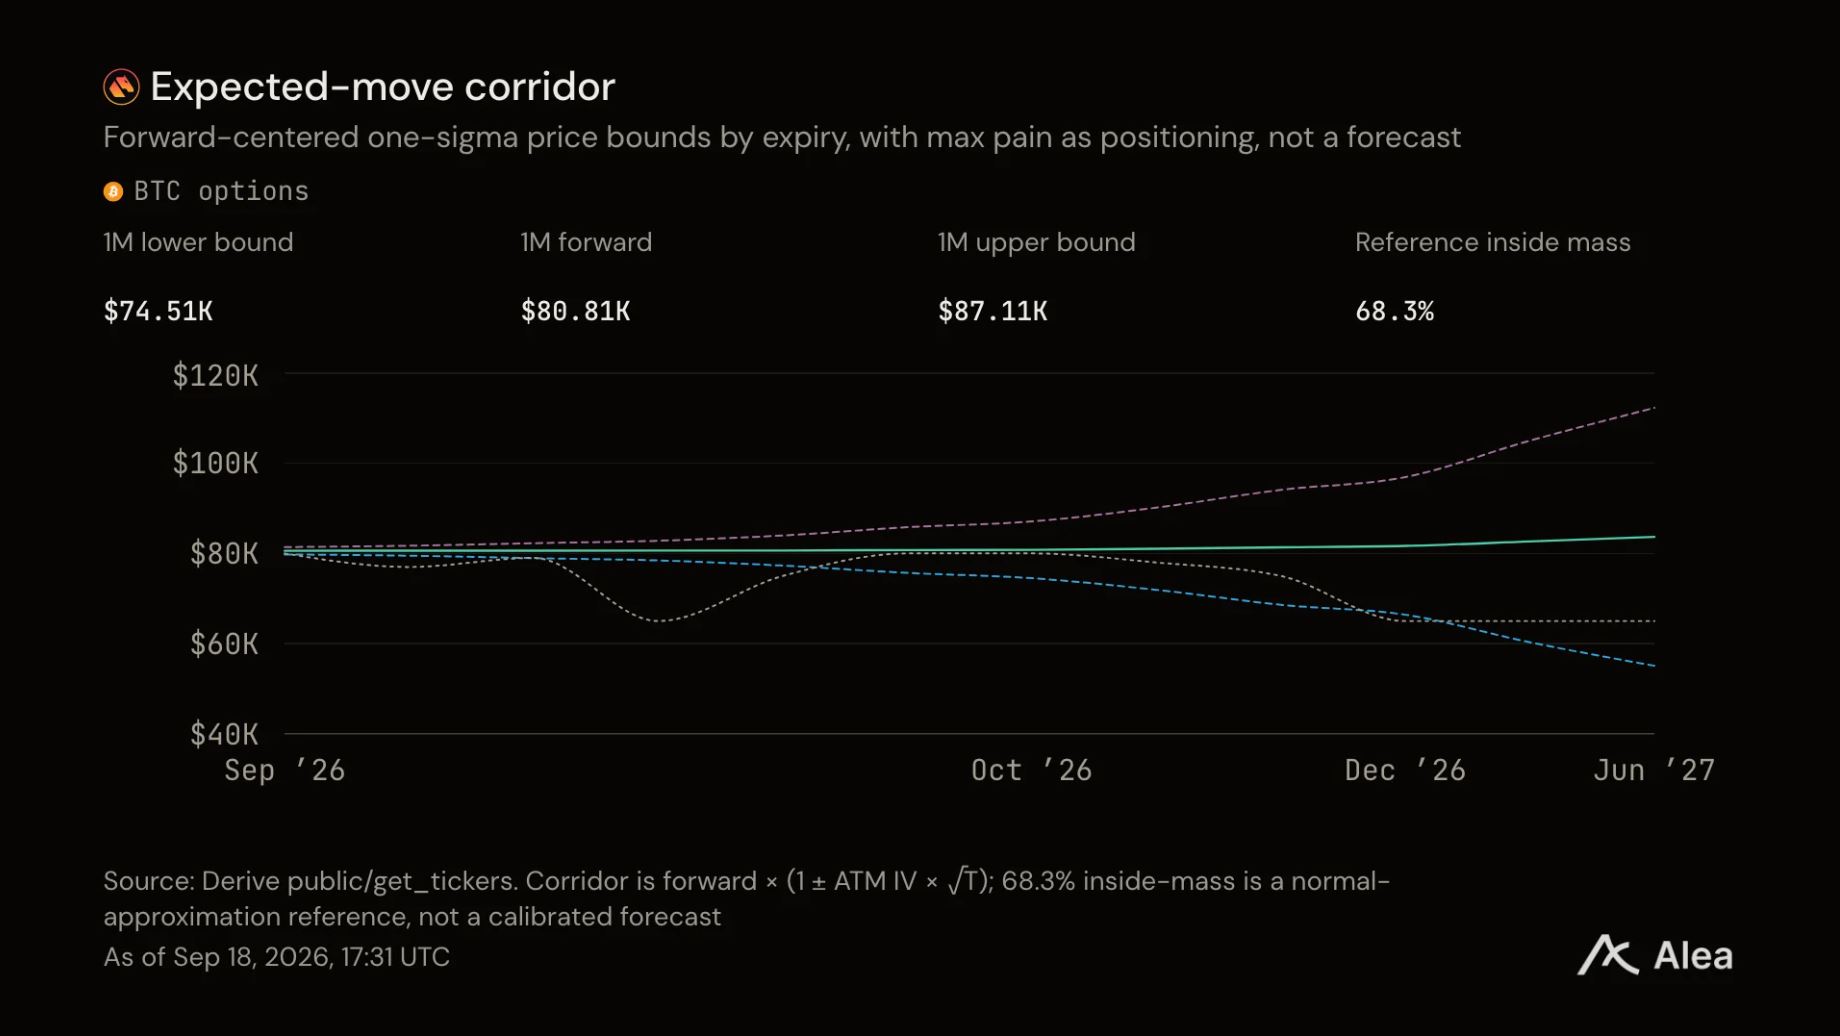
图:针对每个到期日定价的波动幅度曲线,单位为美元。
账本内的持仓结构
持仓量指尚未平仓仓位的美元价值。短期过路客与长期持仓者在平台上的行为特征截然不同。
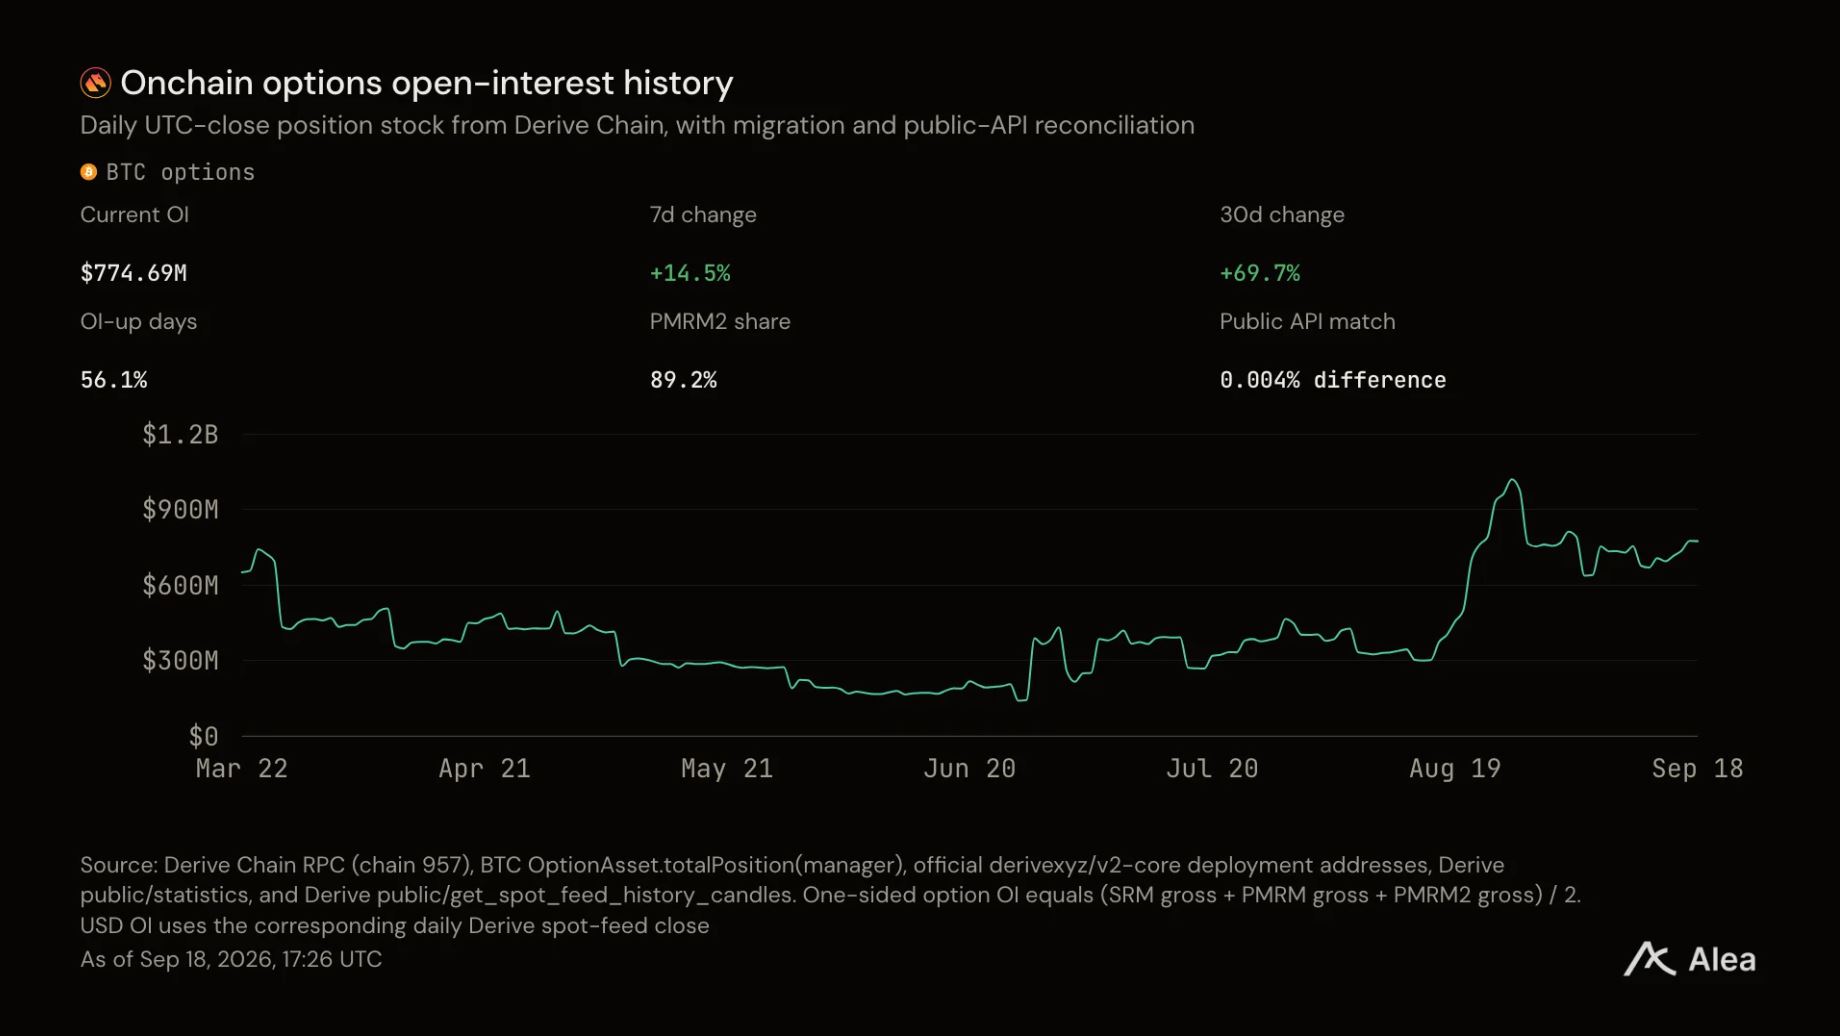
图:源自 Derive Chain 的期权持仓量数据,单位为美元,展示全年趋势。
仓位分布态势
到期日和行权价的选择,直接决定了谁将暴露在下一轮行情波动中。
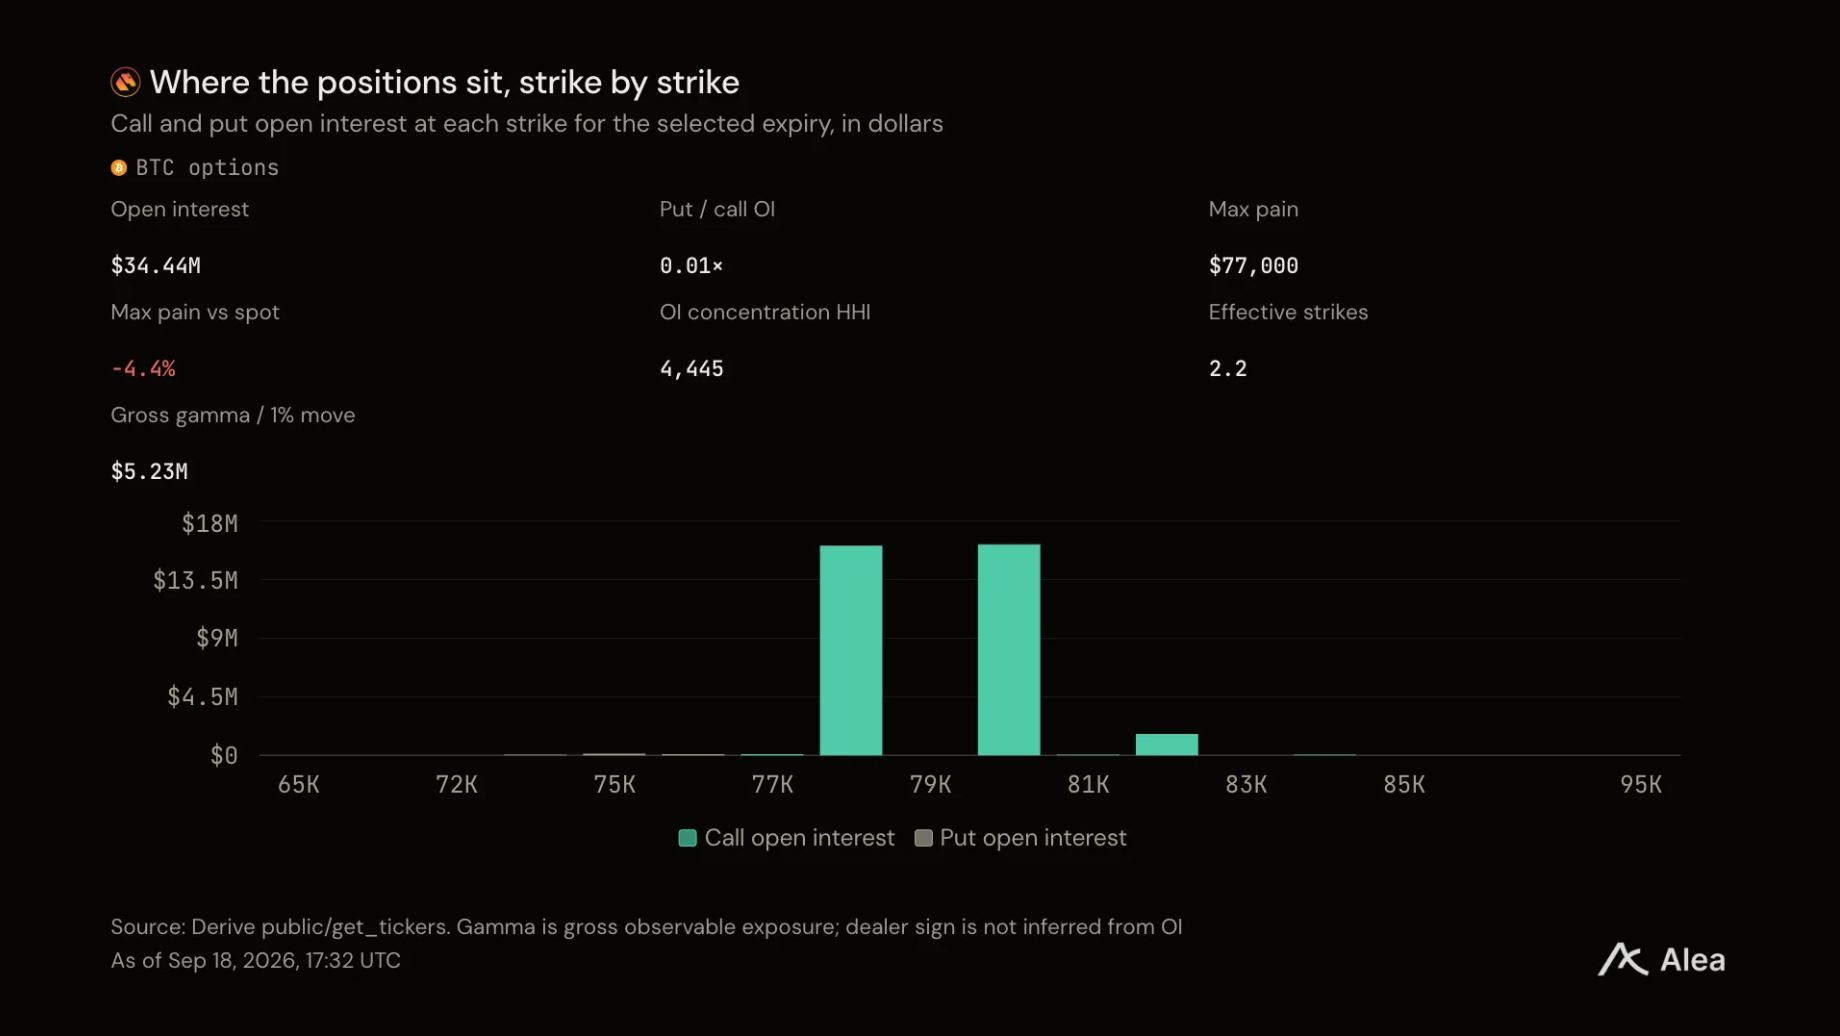
图:选定到期日在各行权价上的看涨和看跌期权持仓量,单位为美元。
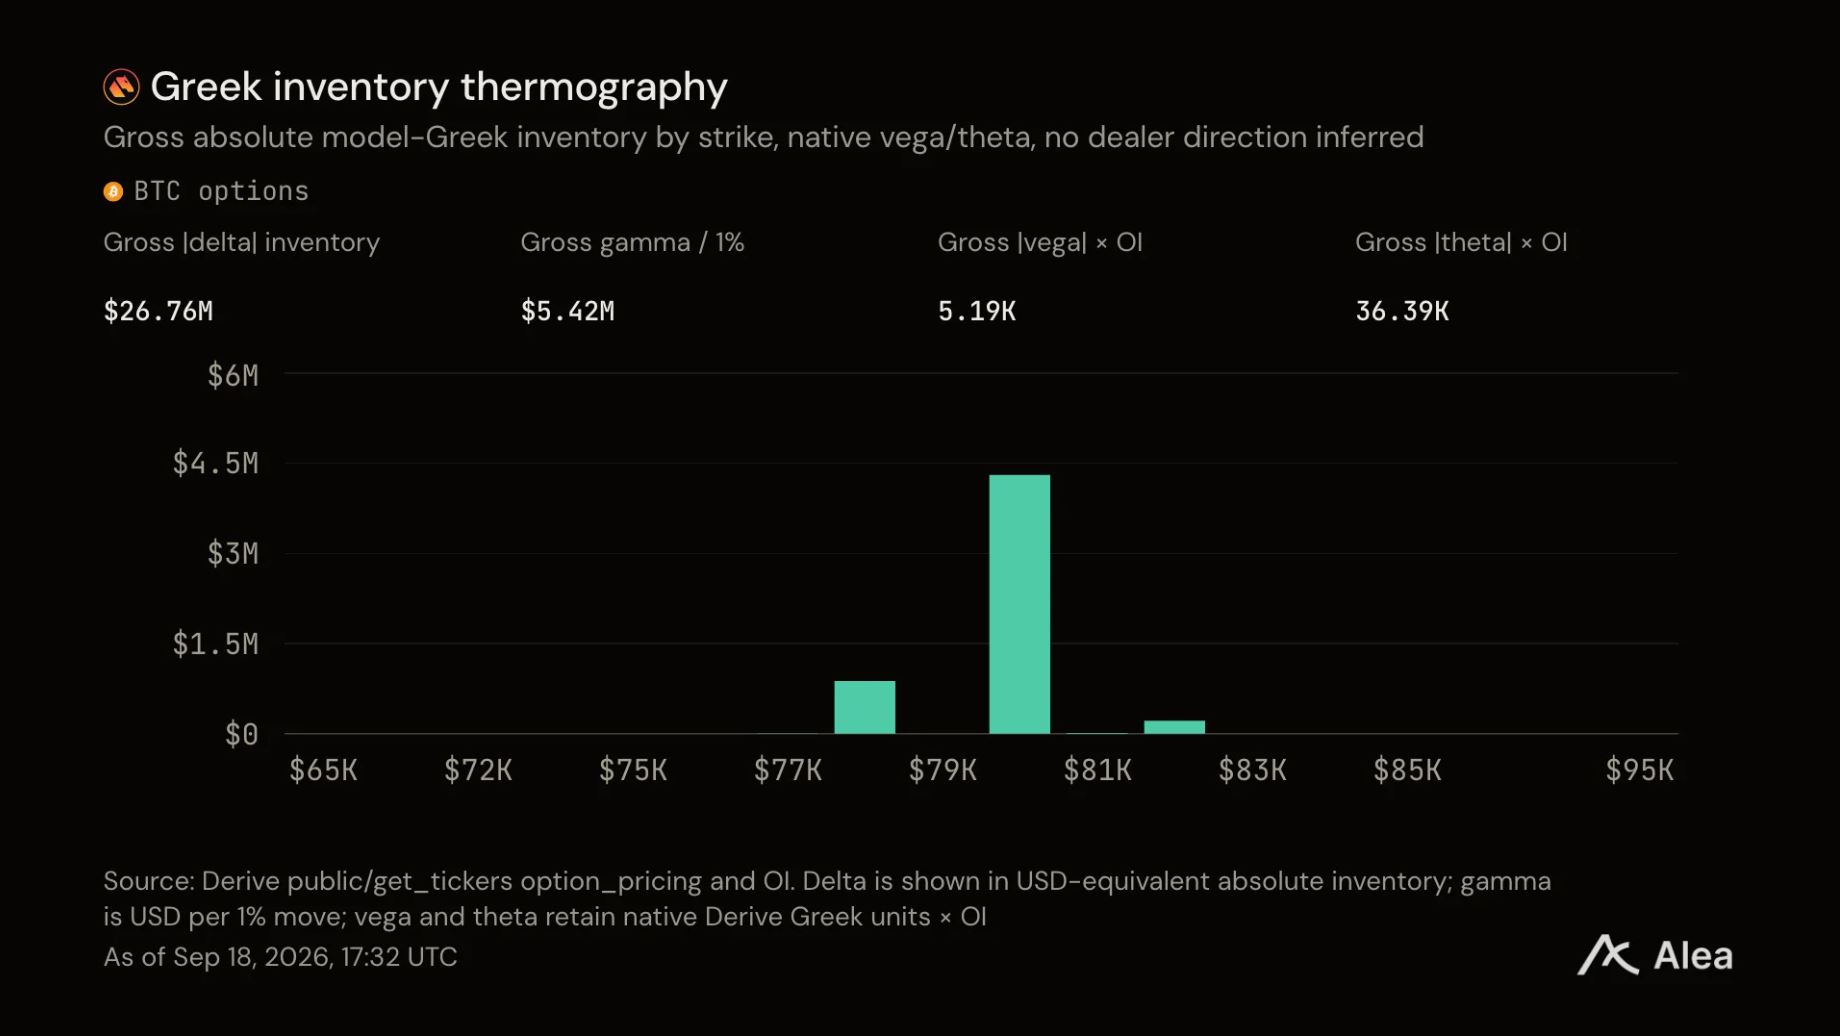
图:按行权价排序的 Gamma 值,即价格每波动百分之一对应的美元变动数。Gamma 衡量了期权敞口随价格变动的敏感度。
交易主体是谁?
大宗交易和协商交易是机构在不扰动盘面前提下建仓的主要手段。这两类交易在手费中的占比,揭示了背后的对手盘性质。
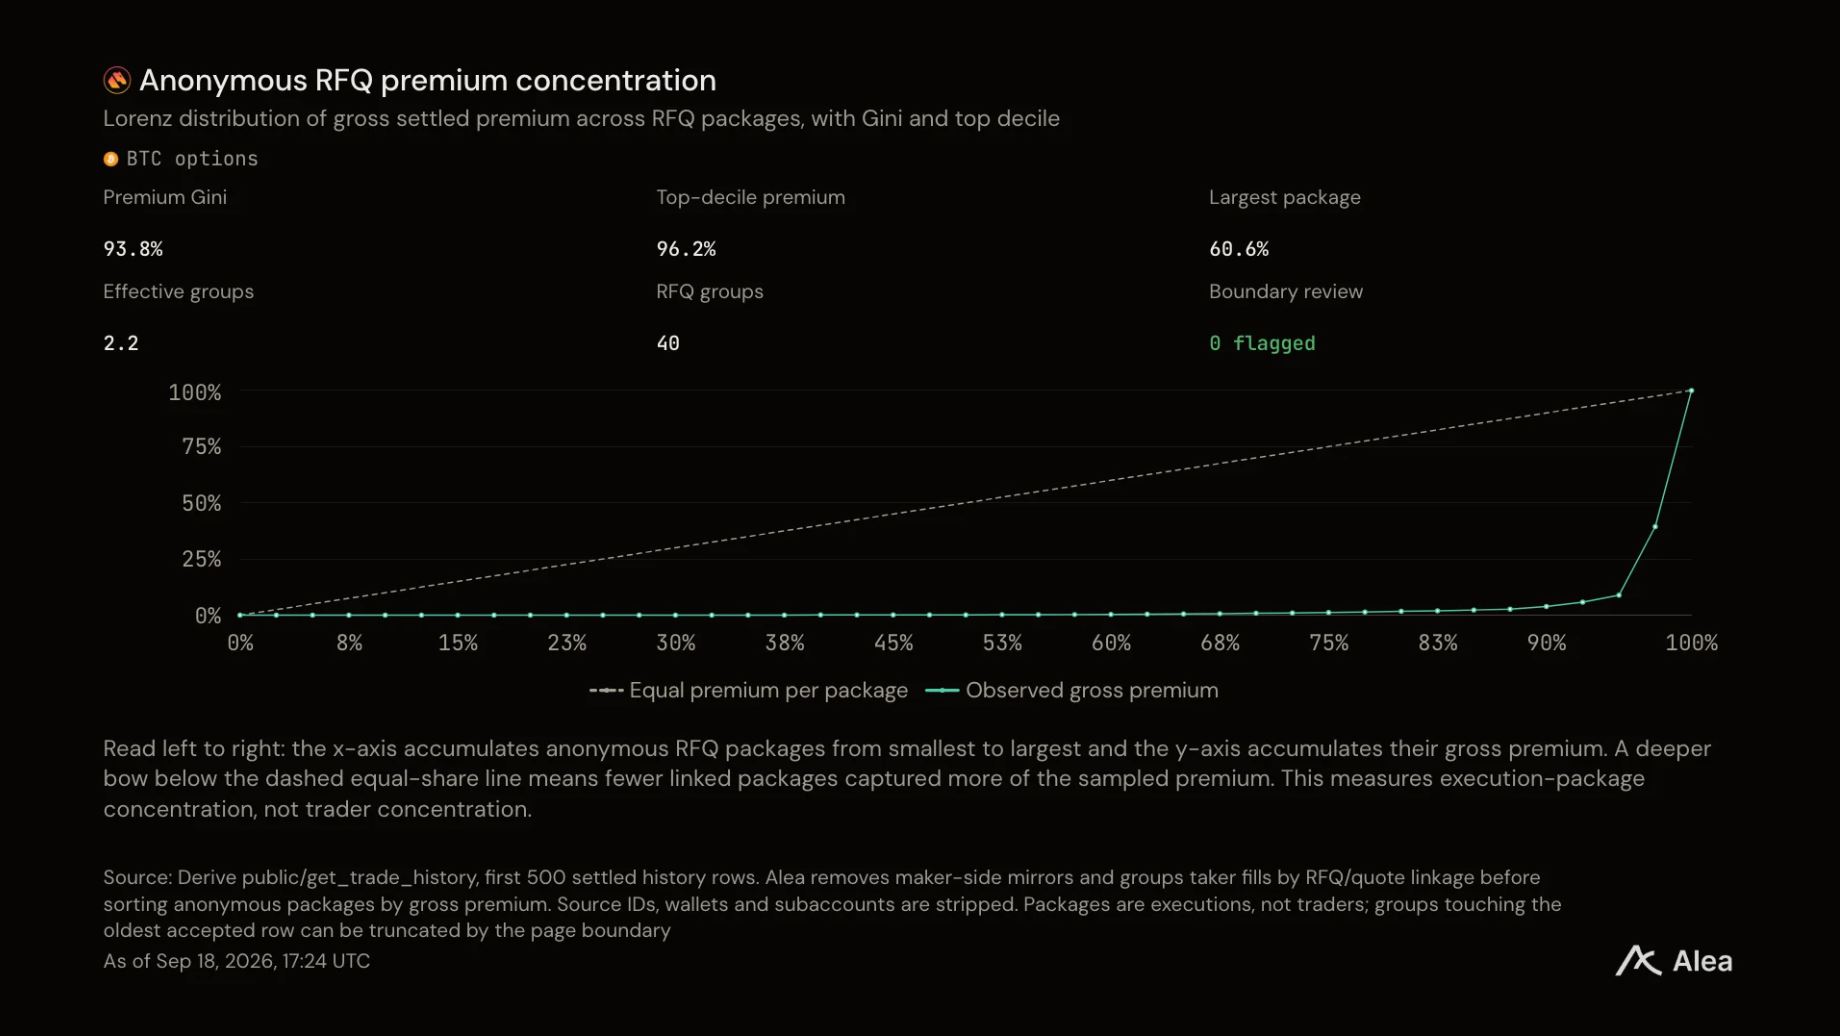
图:最大账户及协商交易贡献的手续费占比,单位:百分比。
另一份财务报表:永续合约
Derive 同时运营永续合约,这是一种无交割日期的价格博弈工具。今年该板块名义成交额达 52 亿美元,贡献了平台总手续费的 39.1%。
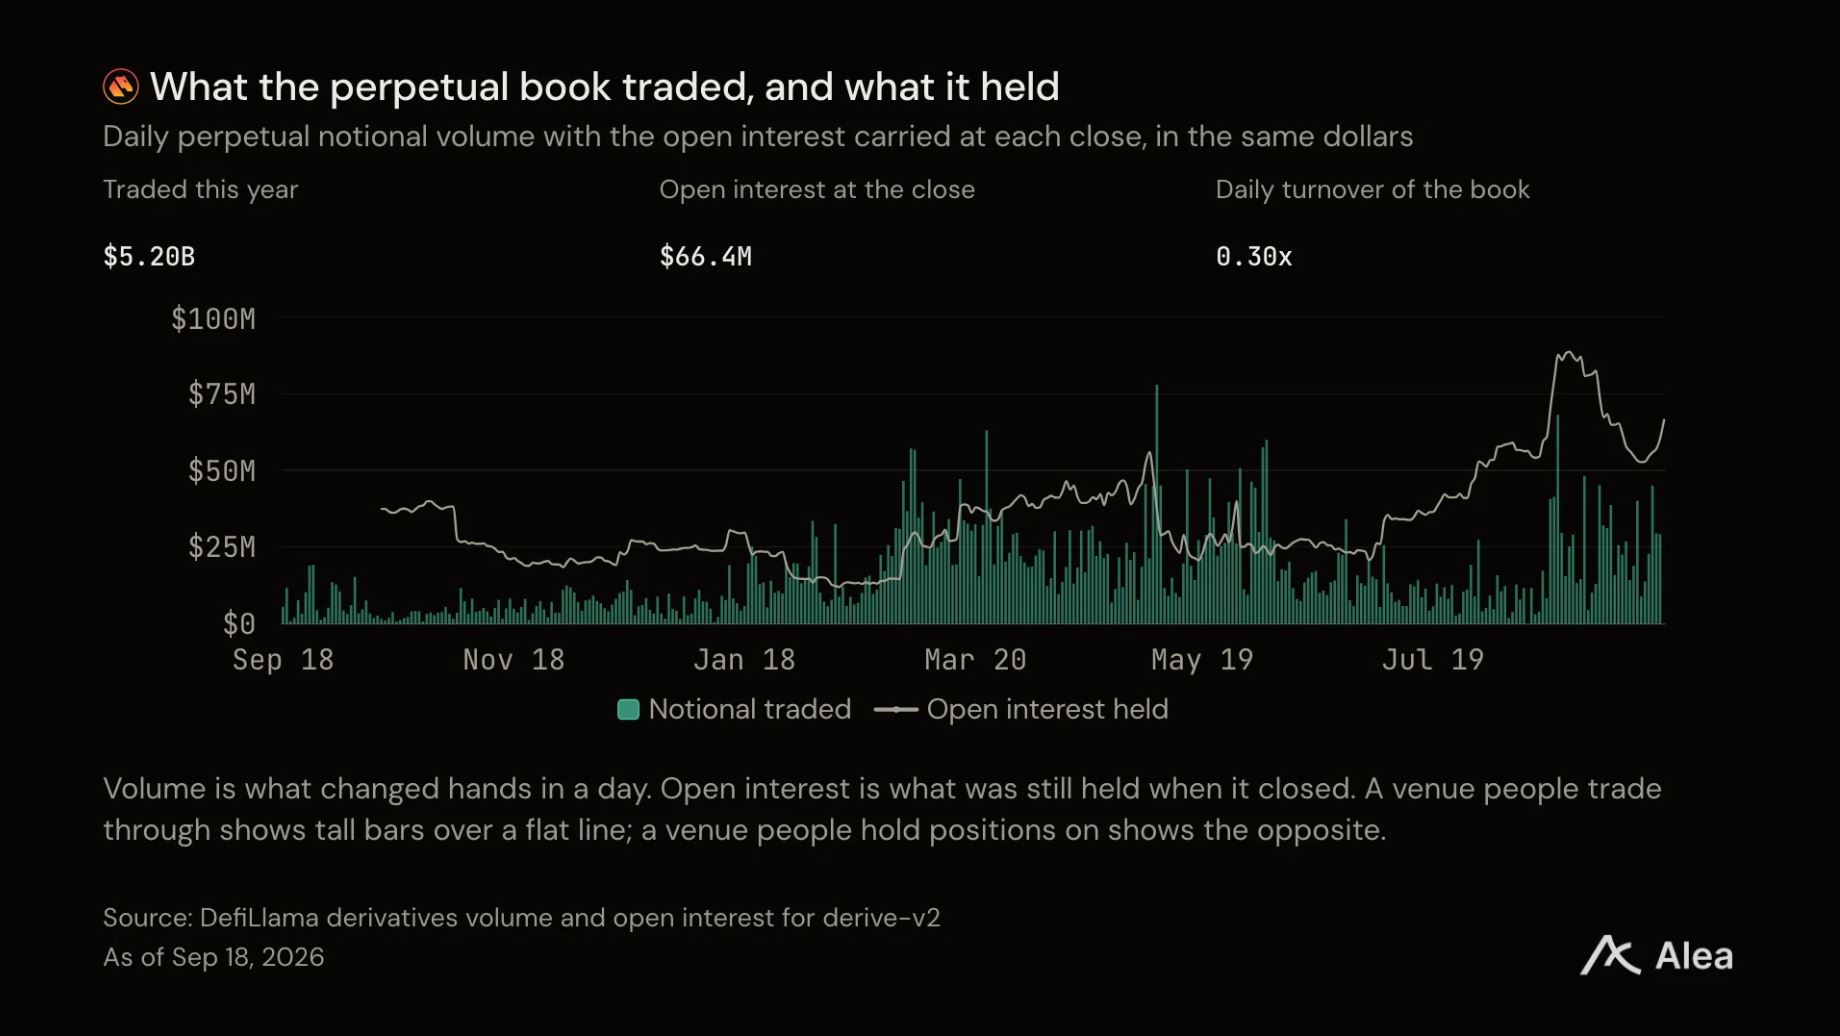
图:每日永续合约名义成交额与每日收盘未平仓量,单位为美元;今年总成交 52 亿美元,最后一次收盘持仓量为 6650 万美元。
平台日均成交量是其持仓量的 0.30 倍,说明交易者倾向于在此长期持仓而非高频周转。
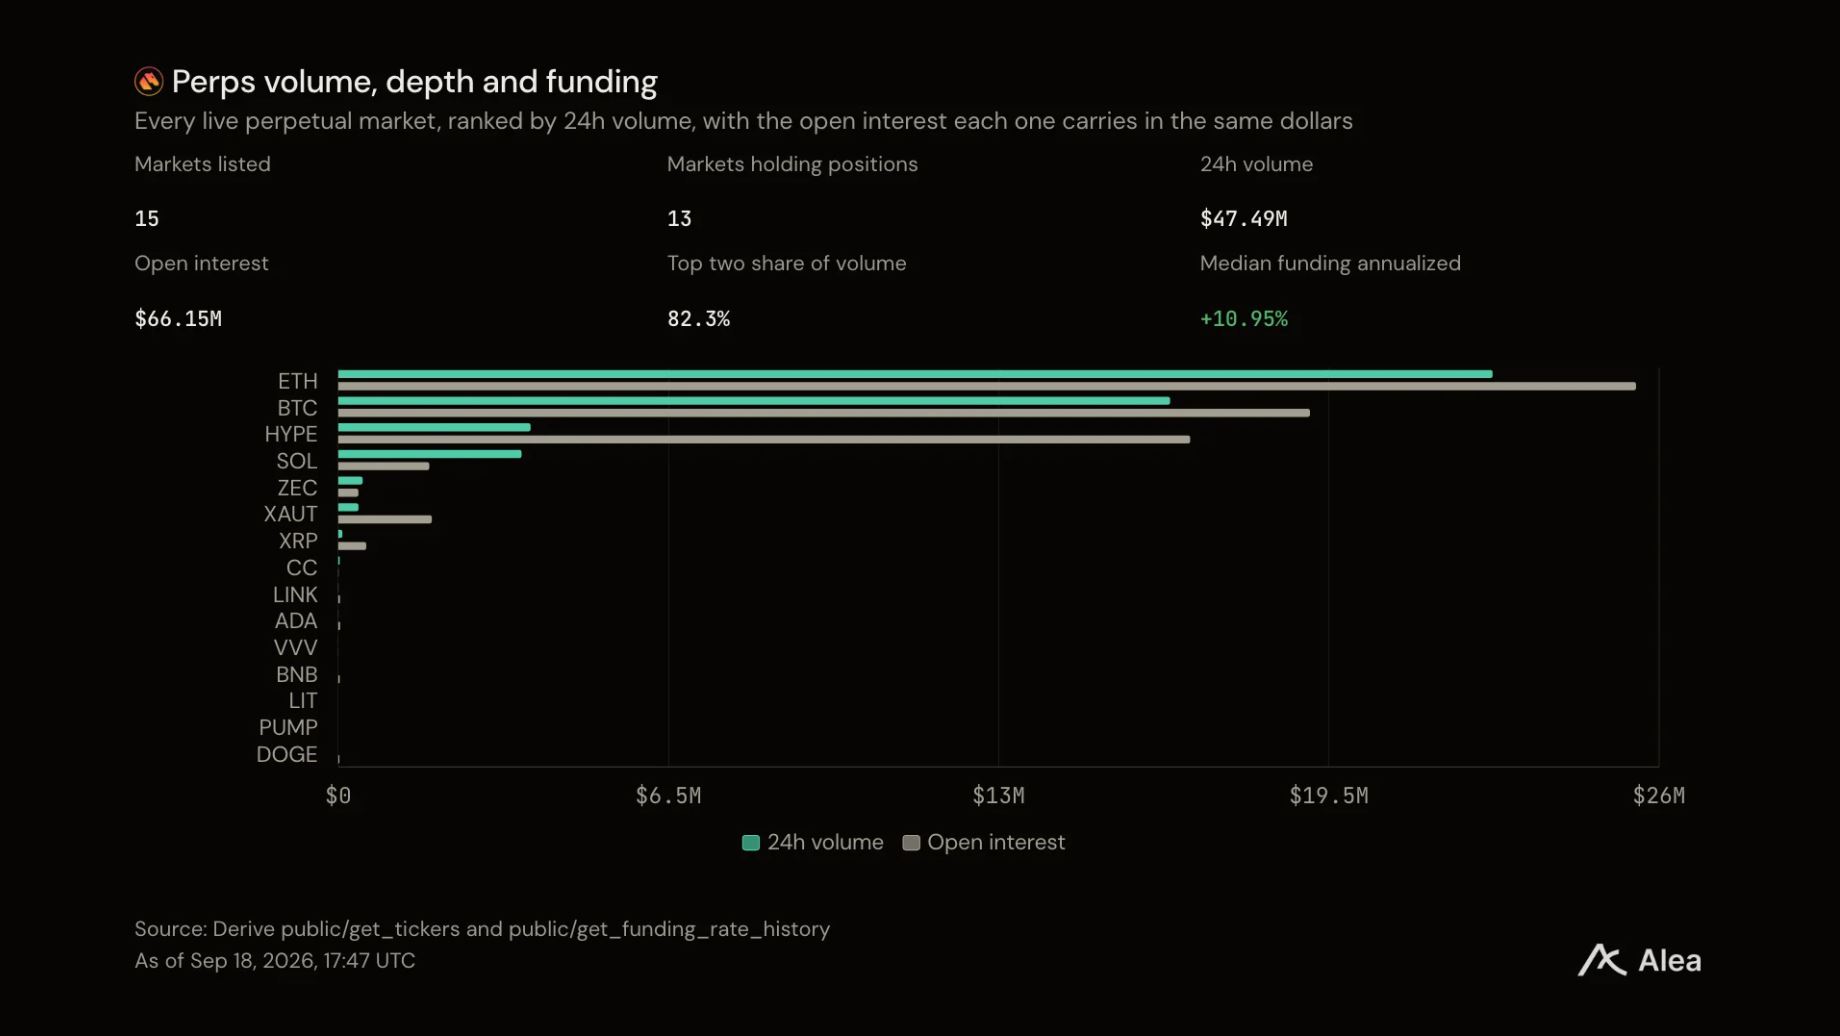
图:各活跃永续市场按 24 小时成交量排名及其未平仓量:共 15 个市场,总成交 4749 万美元,持仓 6612 万美元。
目前已上线 15 个市场,其中两个市场占据了 82.3% 的成交量。
资金费率是多空双方定期支付的平衡机制,仅在一方仓位极度拥挤时才会调整。在 Derive 的大部分市场上,资金费率保持静止。
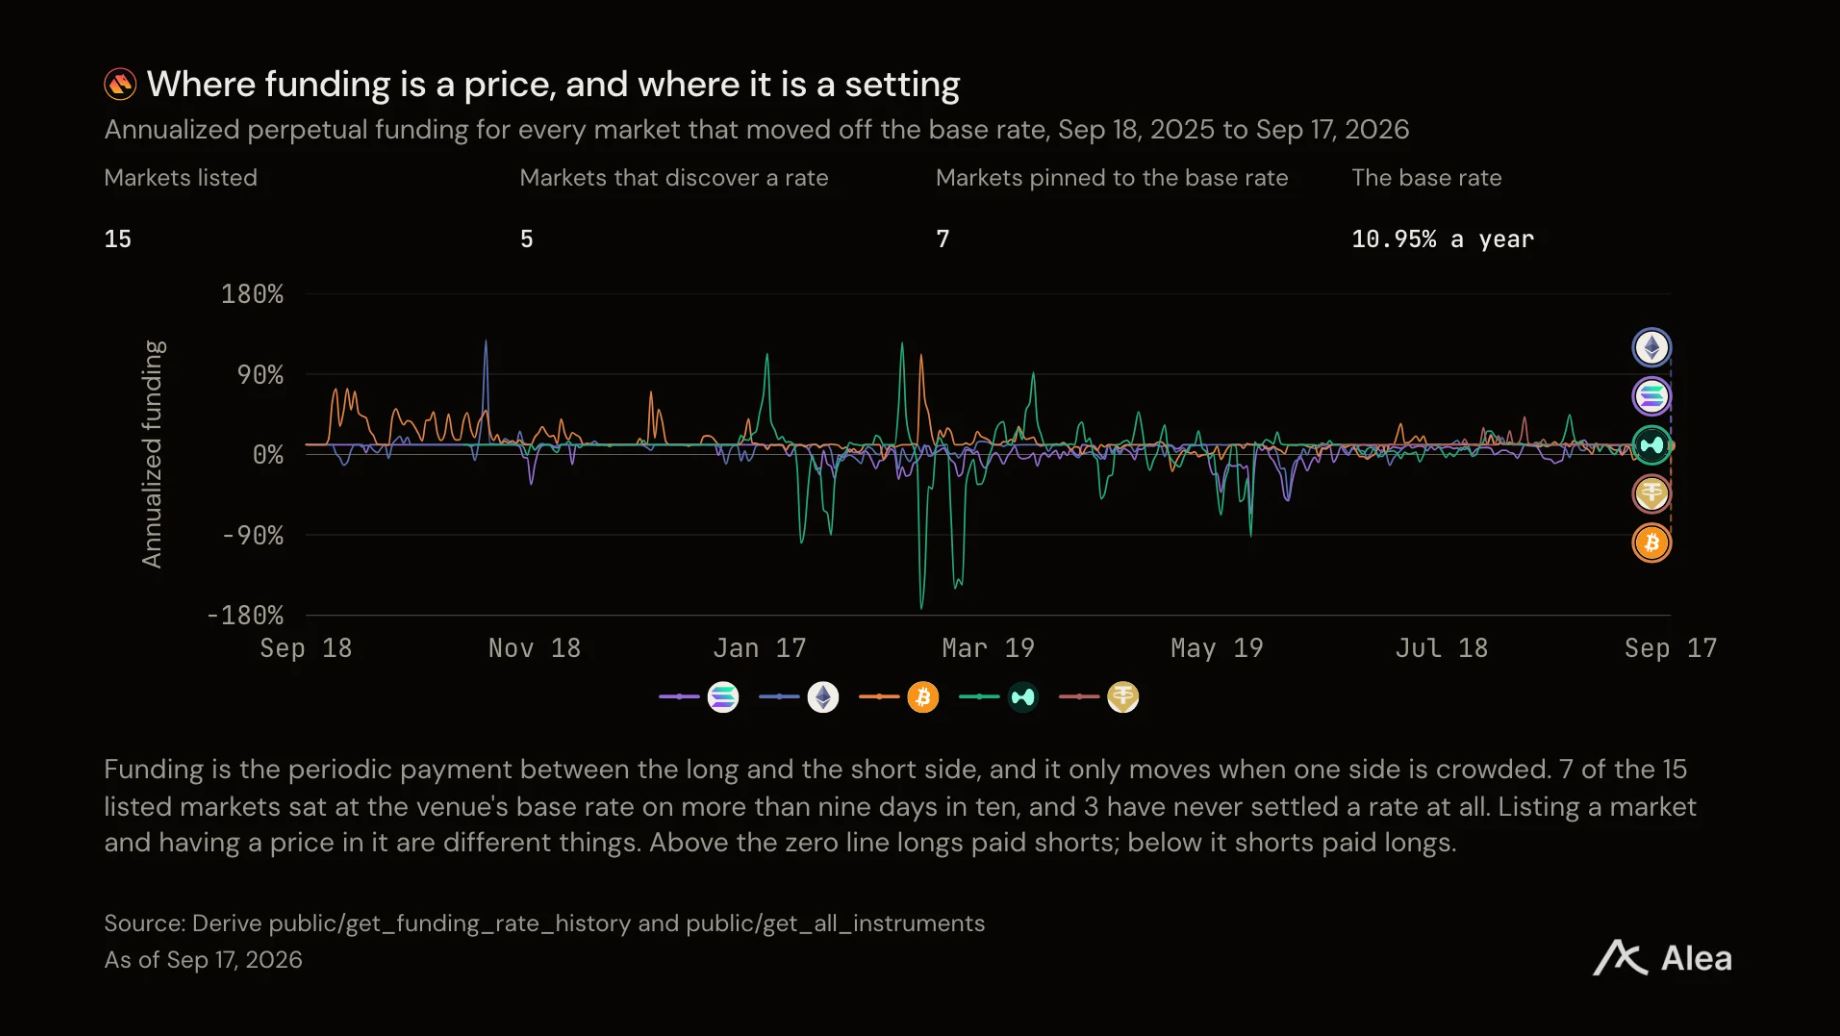
图:偏离基准利率的各市场年化资金费率,单位:年化百分比。
仅有五个市场显示出独立的利率动态:比特币、以太坊、Solana、Hyperliquid 以及代币化黄金。其余七个市场在超九成时间内维持在平台设定的 10.95% 基准年利率上。那五个市场化身的利率也曾短暂回归平静。这些市场的资金费率在五月前最高曾达年化 128.5%,随后降至 44.6%,最深负值读数也从 173.0% 腰斩至 92.2%。
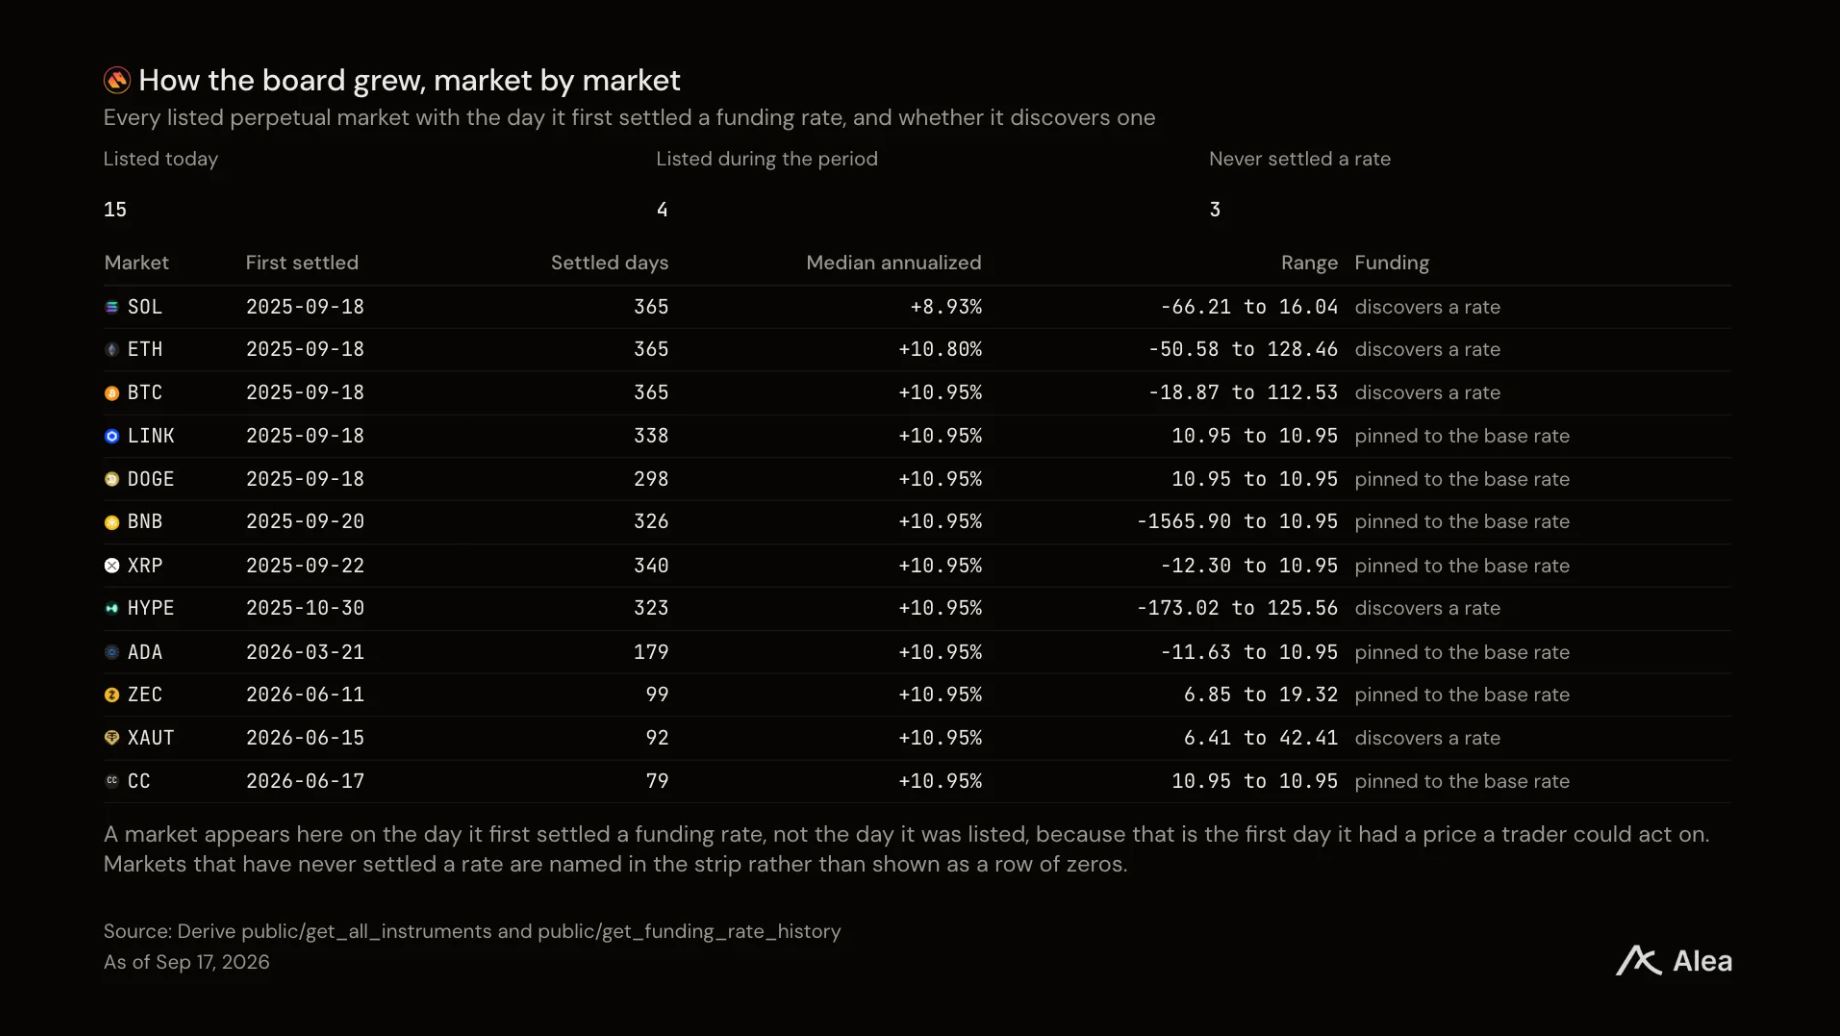
图:各已上线永续市场及其首次结算资金费率的日期。截至 9 月 17 日,15 个已上线,12 个已结算利率,3 个从未结算。
交易标的的扩张速度超过了流动性填充的速度,这一点在新上市的市场中尤为明显。
被动资金的流向
金库为寻求平台策略回报但不愿亲自操作的资本提供了去处。在 Derive 上,金库主要执行两种策略:一是卖出期权并保留权利金;二是买入现货资产并在期货市场做空,赚取基差收益。
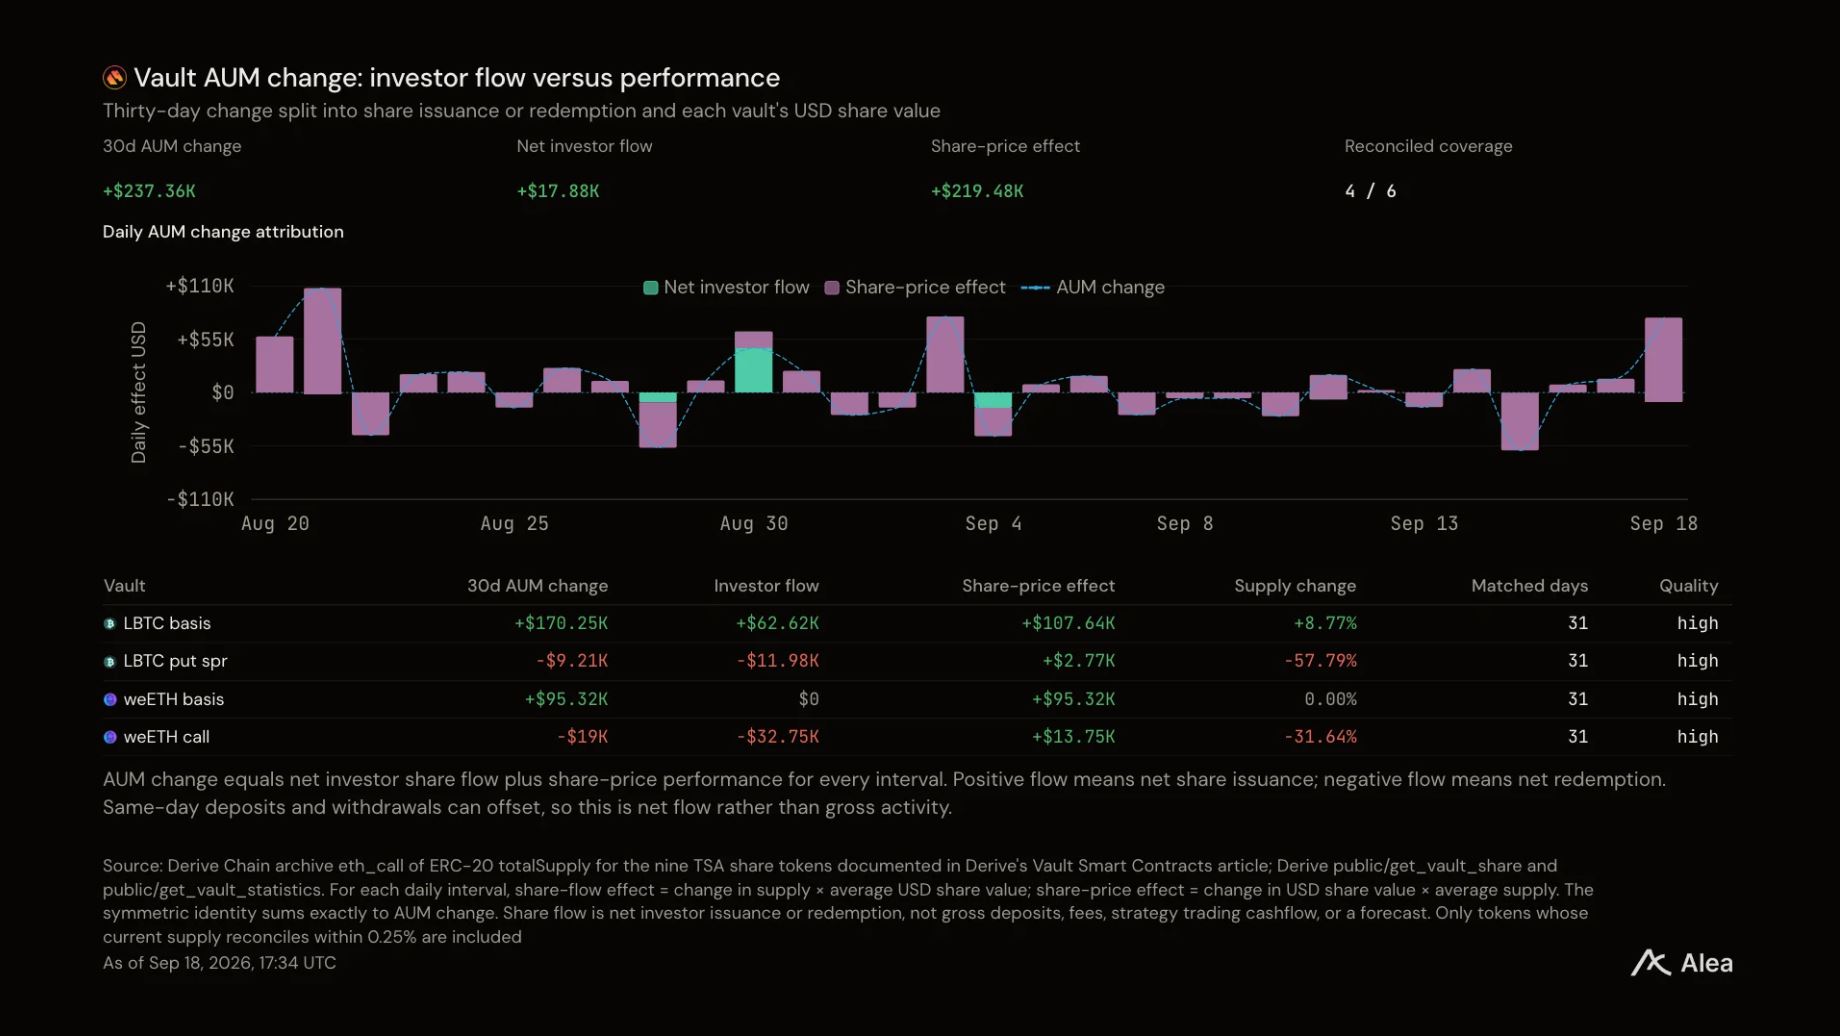
图:金库资产 30 天变动情况,单位为美元,拆分为新增资金和策略收益。
金库的增长源于新增资金注入和策略表现两方面,其中只有后者能证明策略的有效性。
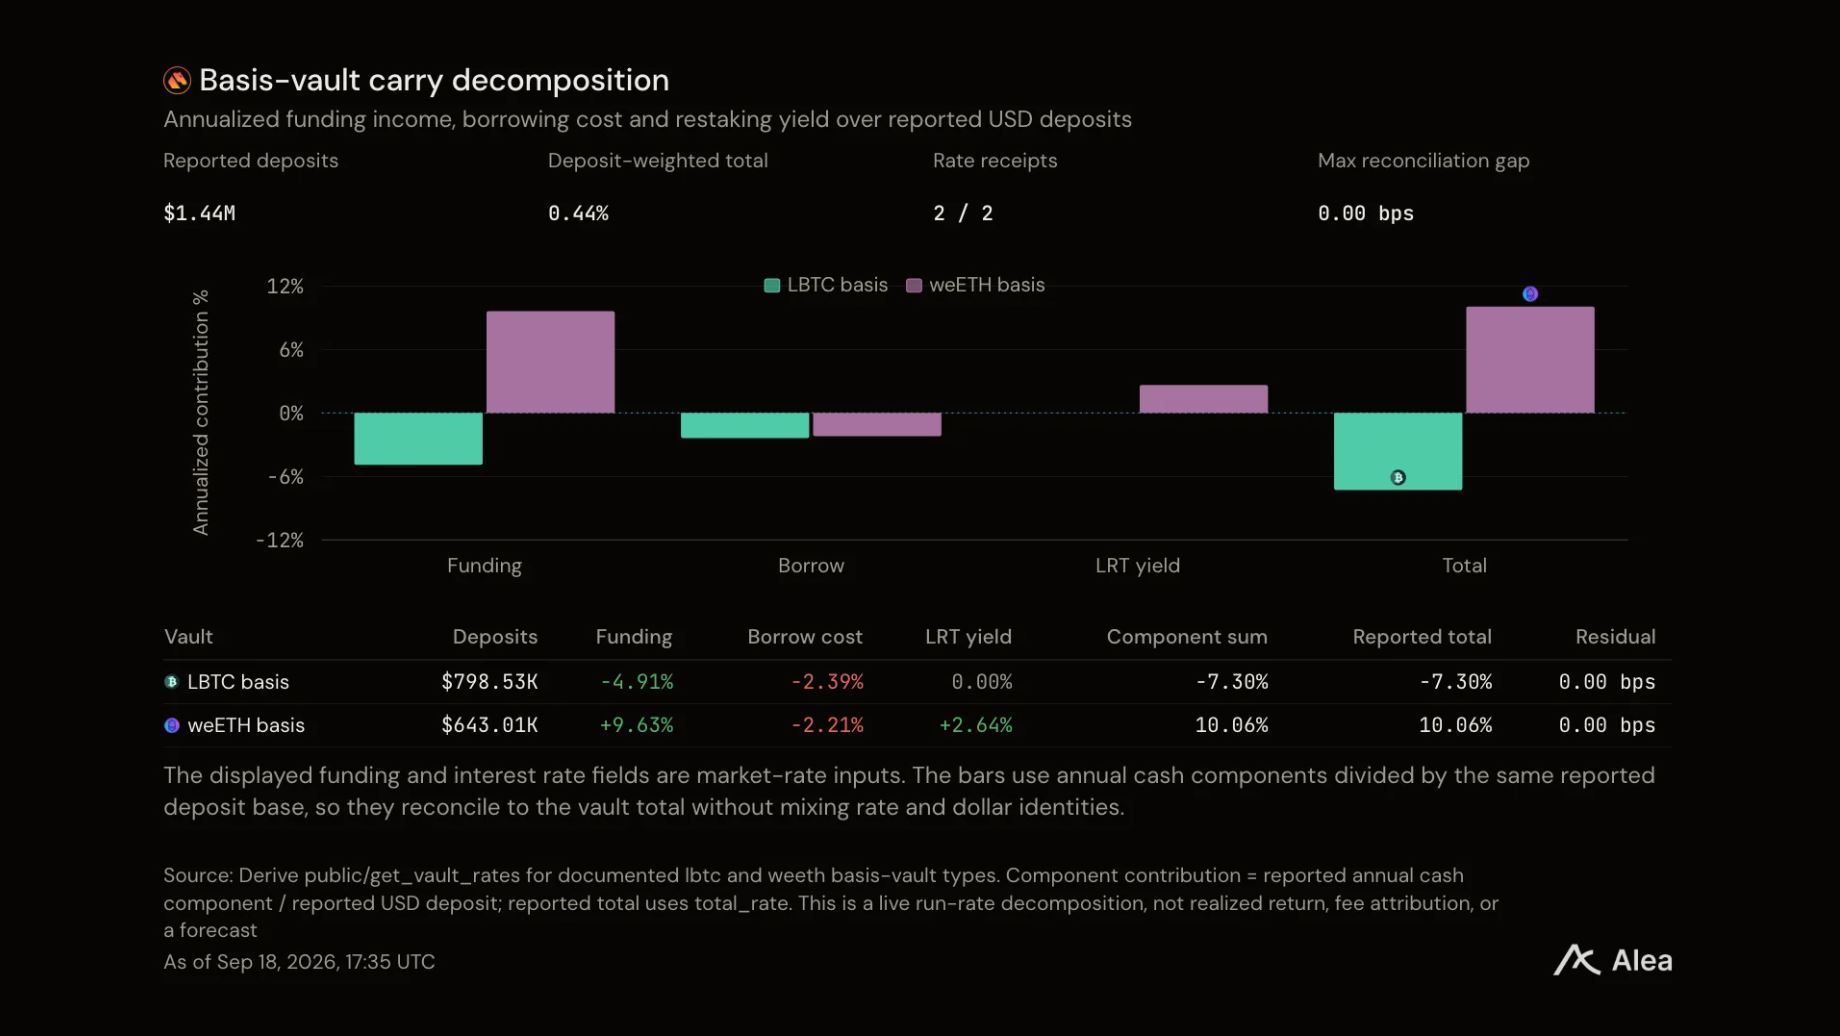
图:基差金库的收益表现,单位为年化百分比,拆分为资金费率和现金利息部分。
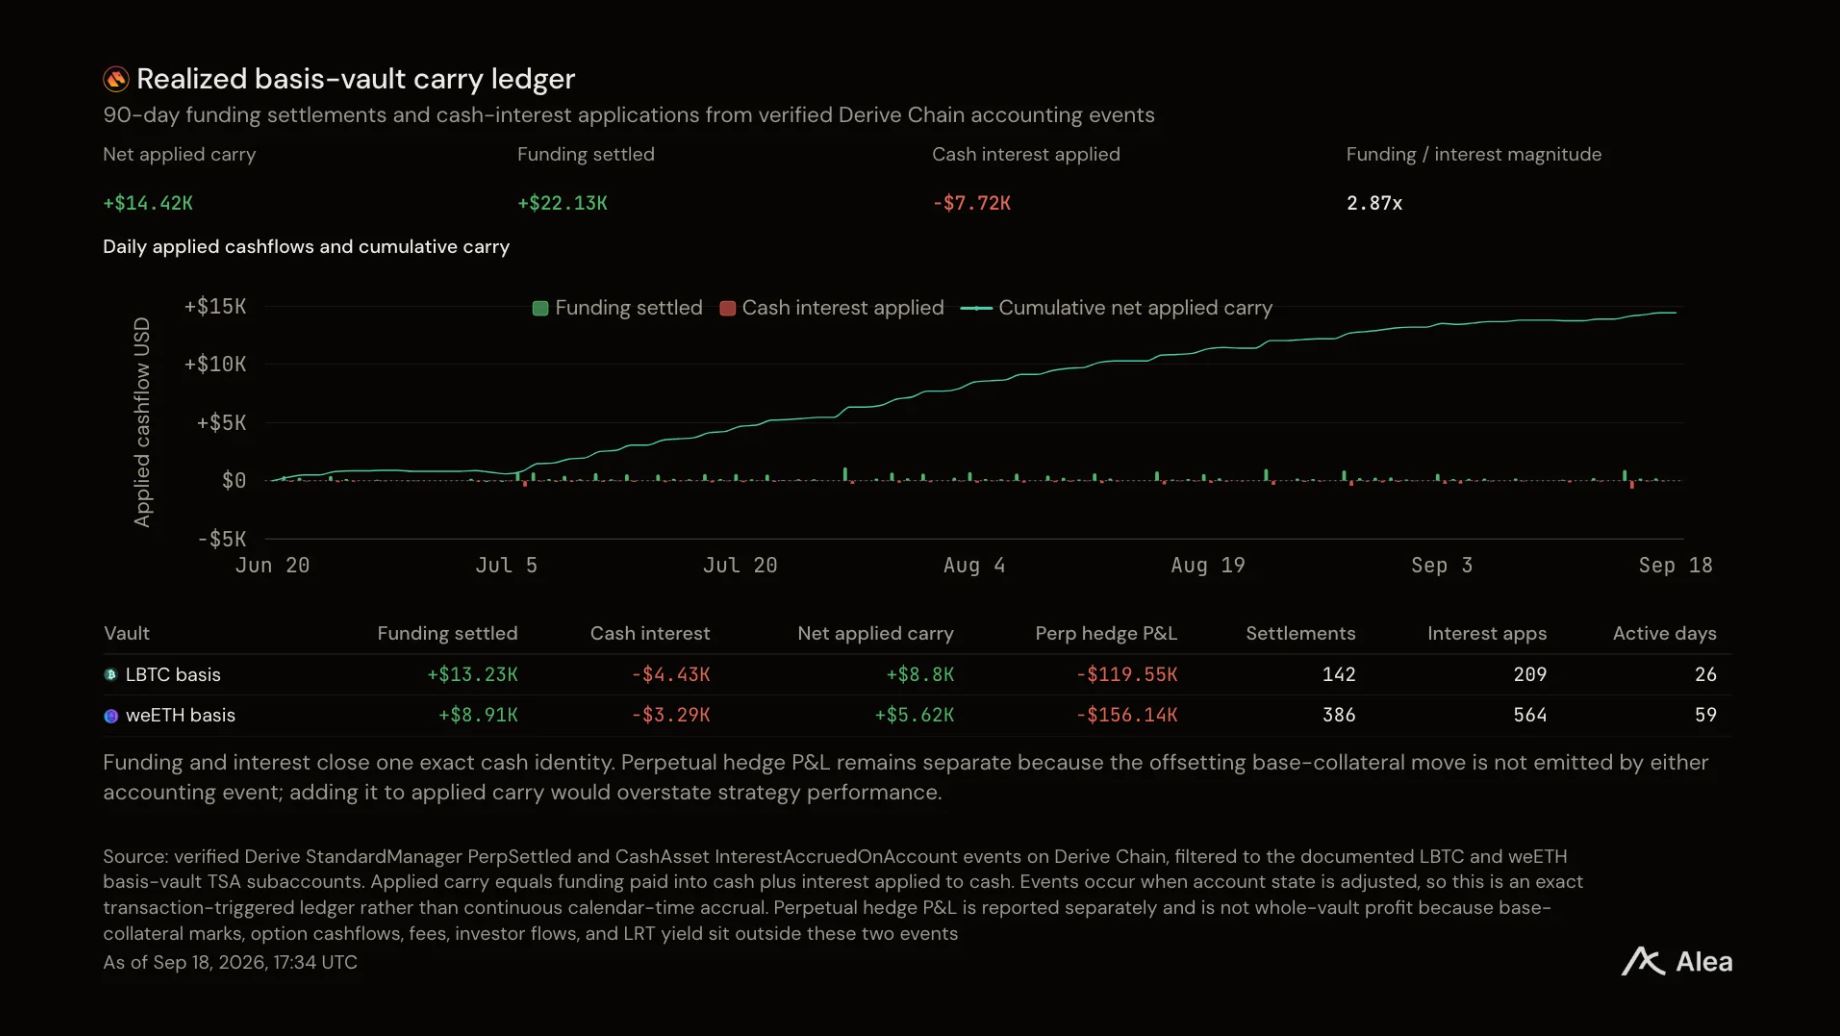
图:基差金库在期间实现的利差收益,单位为美元。
存款人最终获得的回报取决于金库收取的管理费以及剩余容量限制。
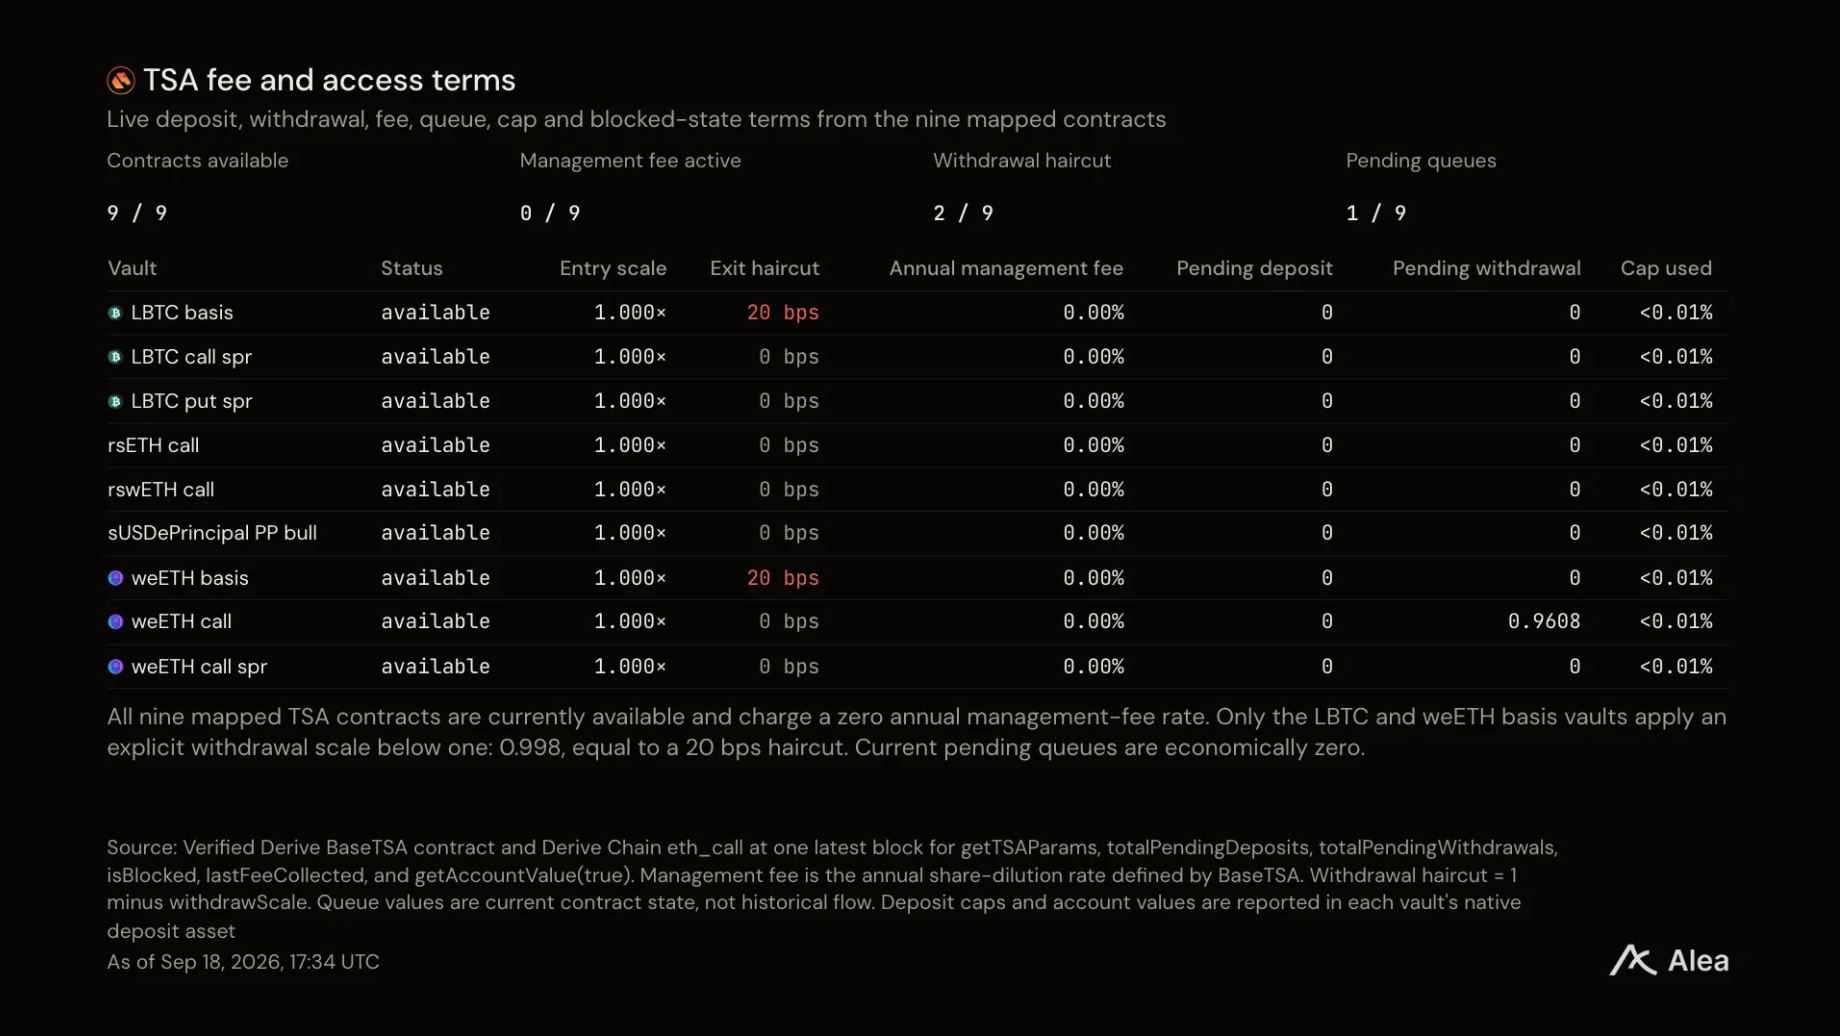
图:各金库的管理费率、存款上限及账户价值,单位为百分比和美元。
平台的部分交易量是通过激励购买而来,而非纯粹自然增长。
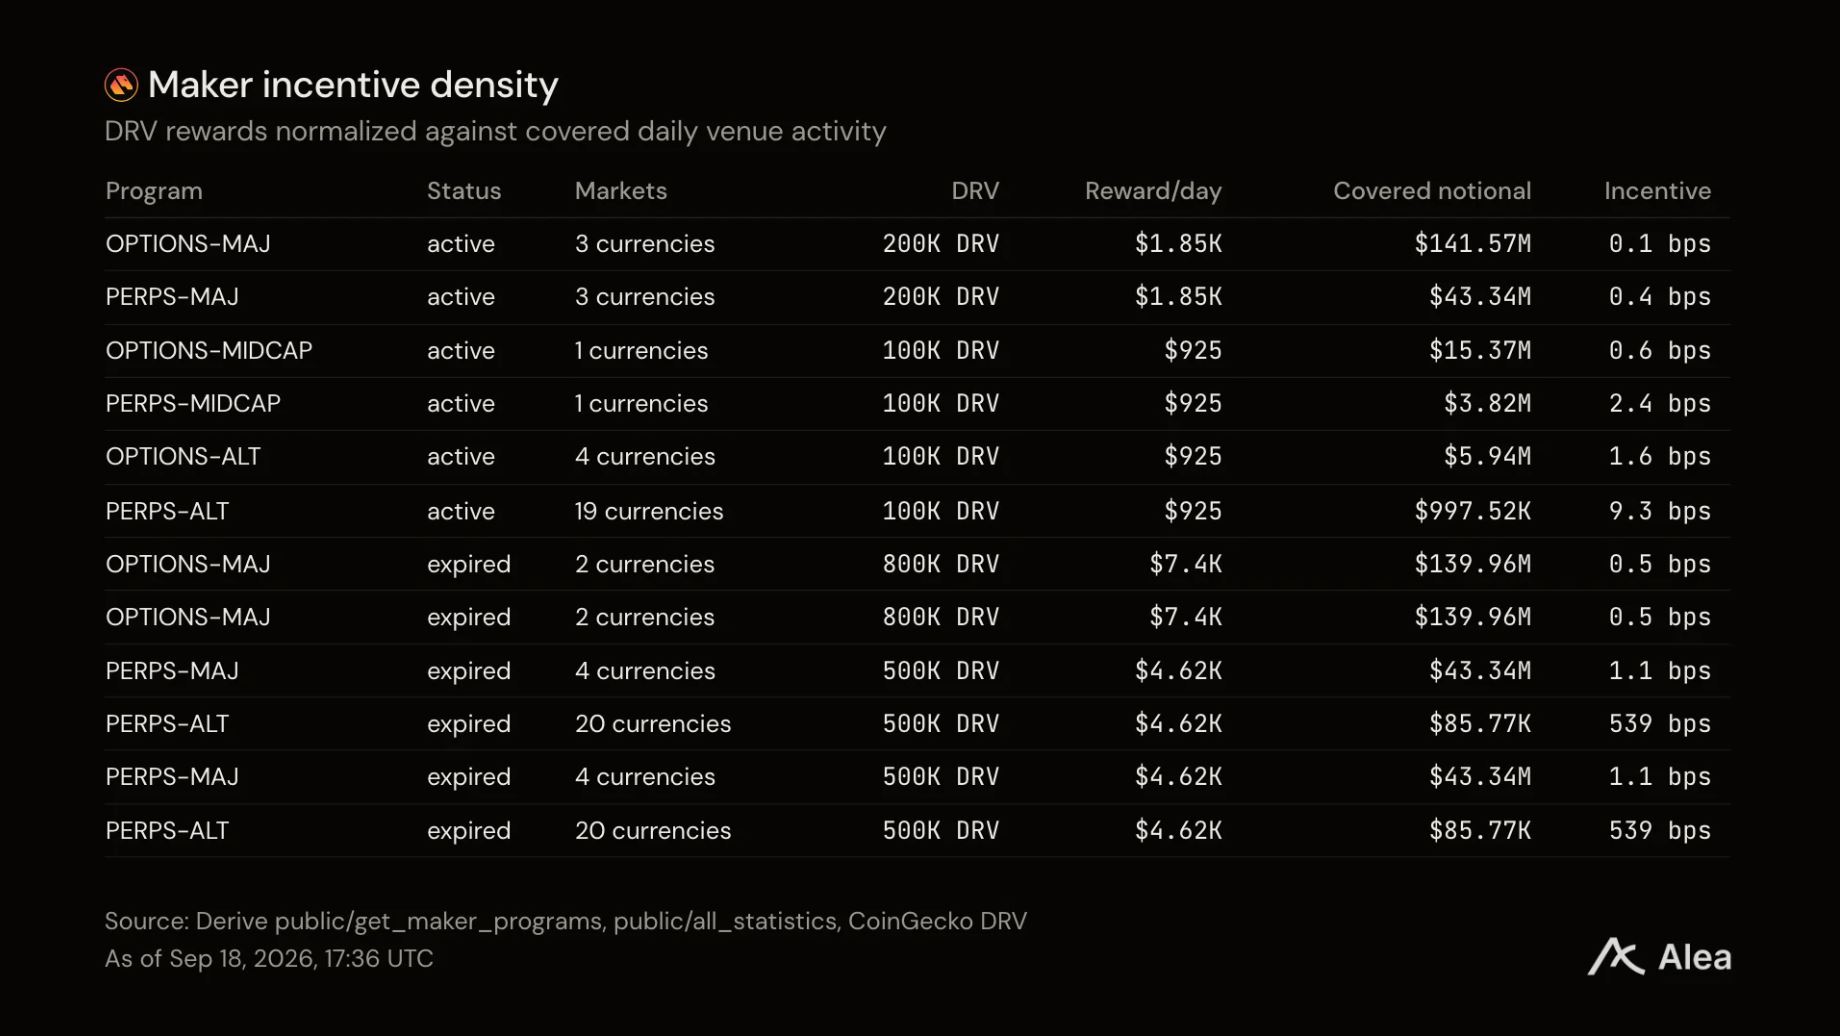
图:过去 30 天内每覆盖 100 美元交易量所支付的 DRV 奖励,单位为美分。
平台盈利归属与分配机制
手续费由交易者支付,而收入是平台扣除后的留存部分:今年为 337 万美元。
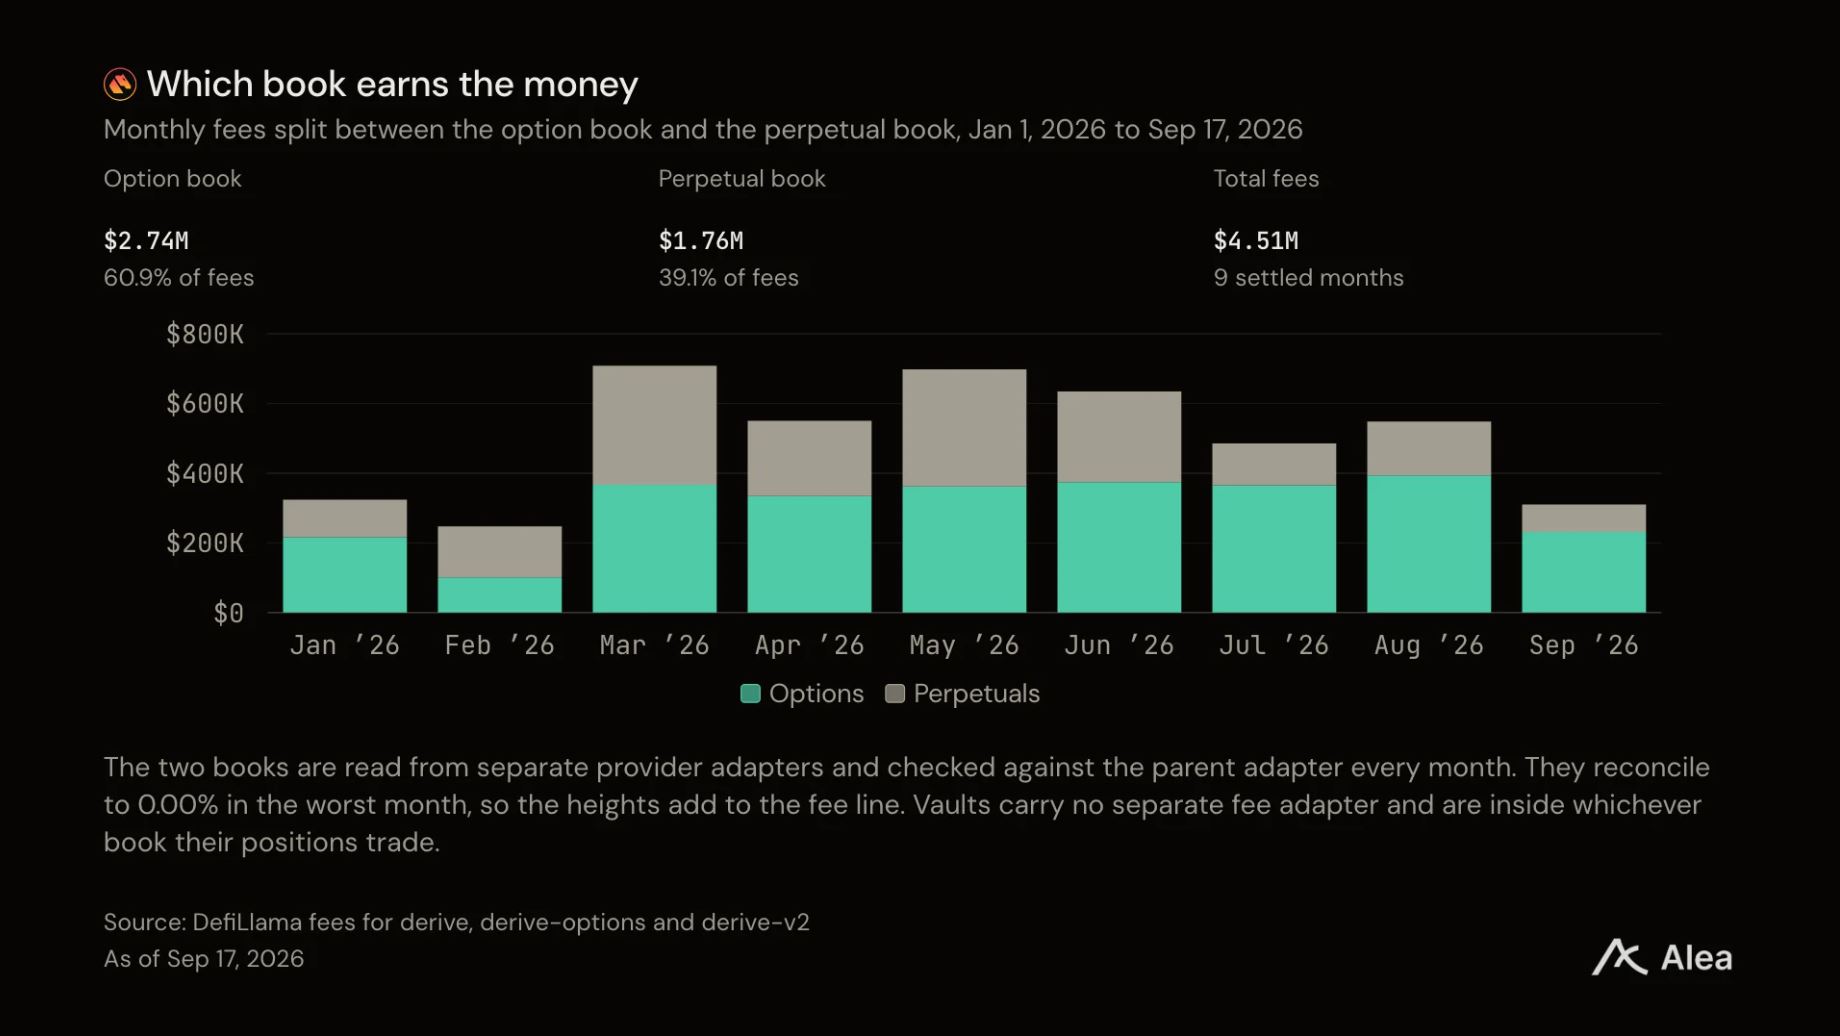
图:月度手续费在期权账本和永续账本间的拆分情况,单位为美元。
期权账本贡献了 274 万美元,永续账本贡献了 176 万美元,比例为 60.9% 对 39.1%。值得一提的是,二月时永续账本的收益超过了期权账本。
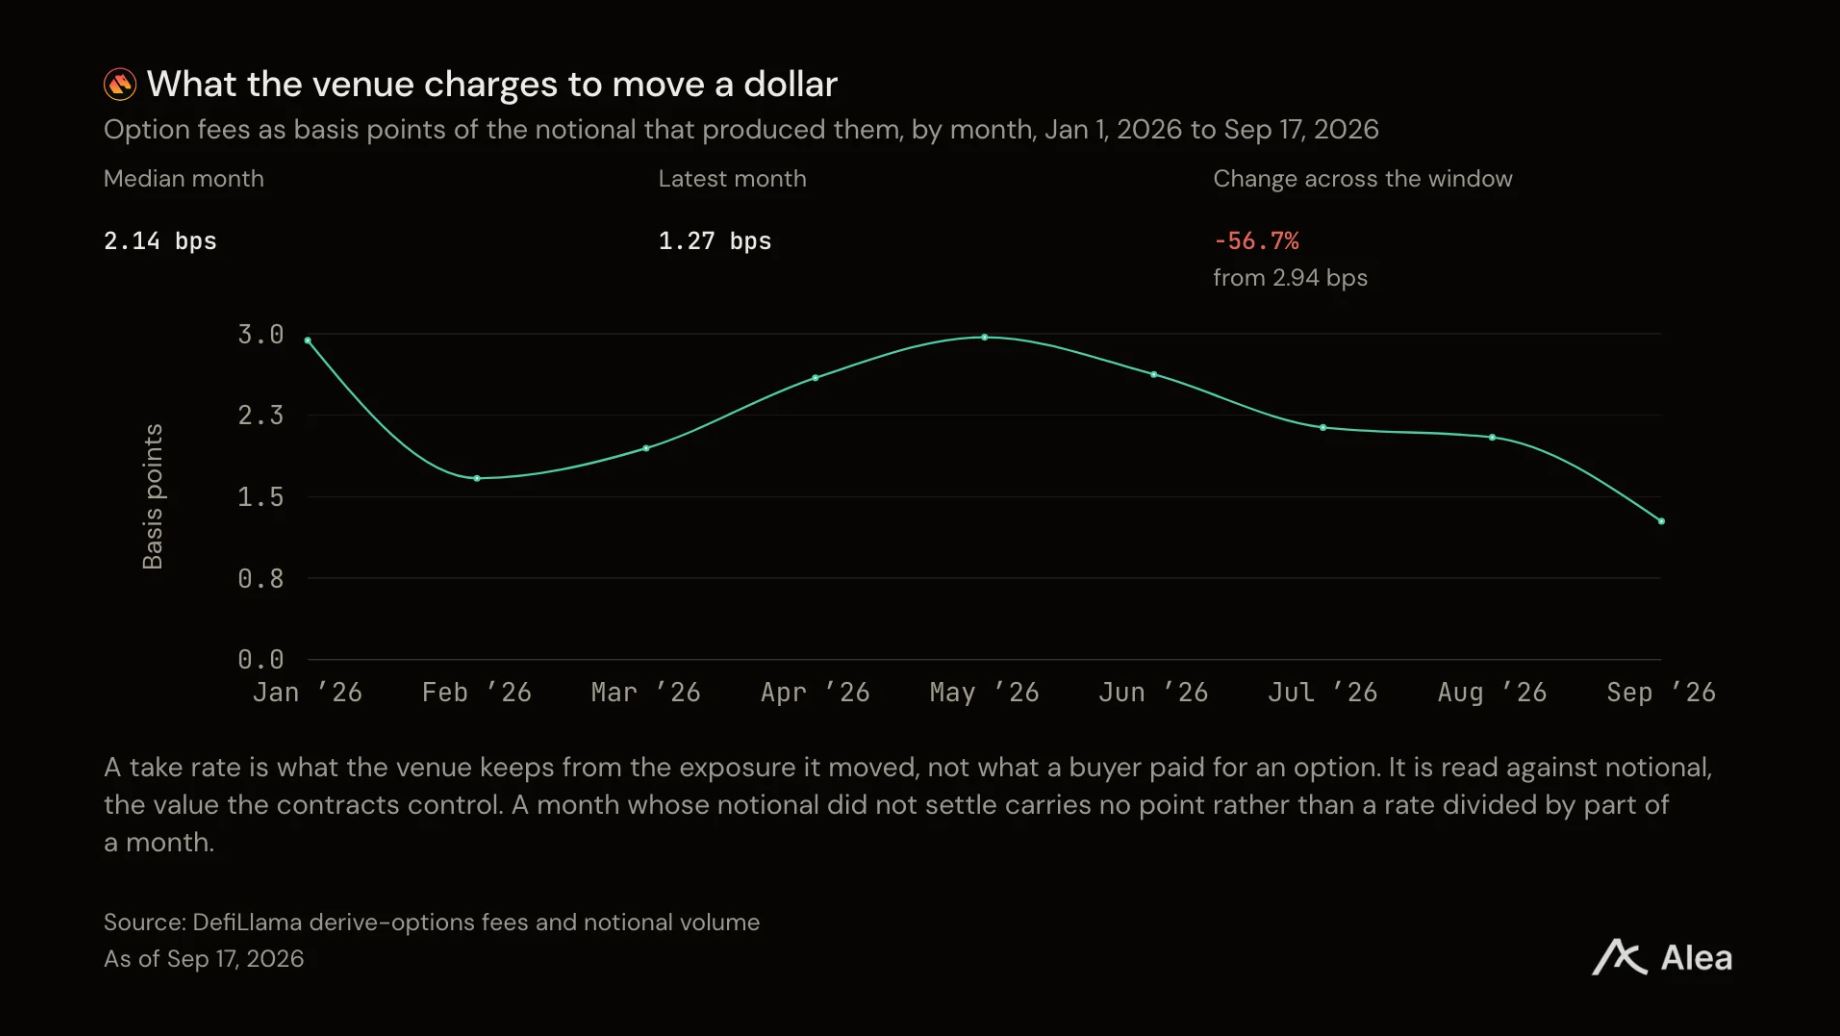
图:期权手续费占合约名义控制额的比例变化,按月统计:1 月每 100 美元收取 2.94 美分,9 月降至 1.27 美分。
期权费率从 1 月的每 100 美元成交收取 2.94 美分下降至 9 月的 1.27 美分,年初至今降幅达 56.7%。尽管费率降低,但由于成交量上升,手续费总额仍保持增长。
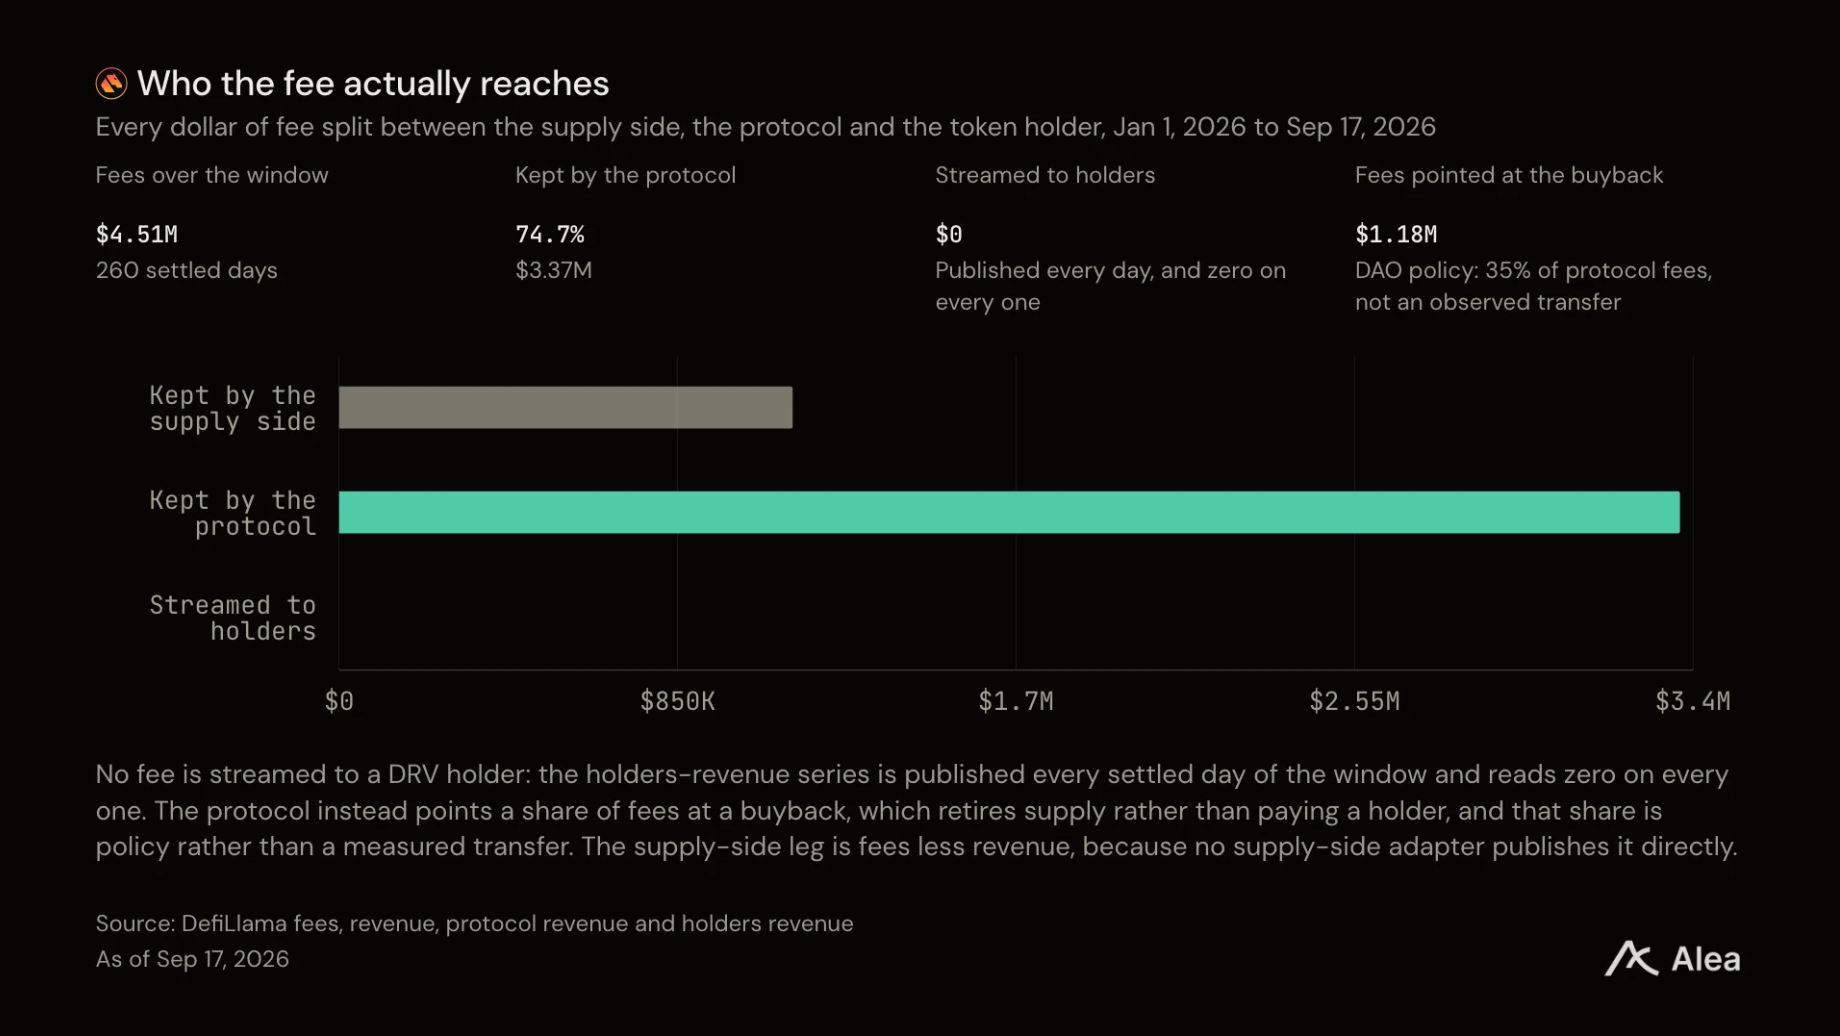
图:每一美元手续费在报价交易者、平台本身和持币者之间的分配比例。
Derve 选择将手续费份额用于回购而非直接分红。通过销毁供应量的方式,平台实现了代币价值的内循环。
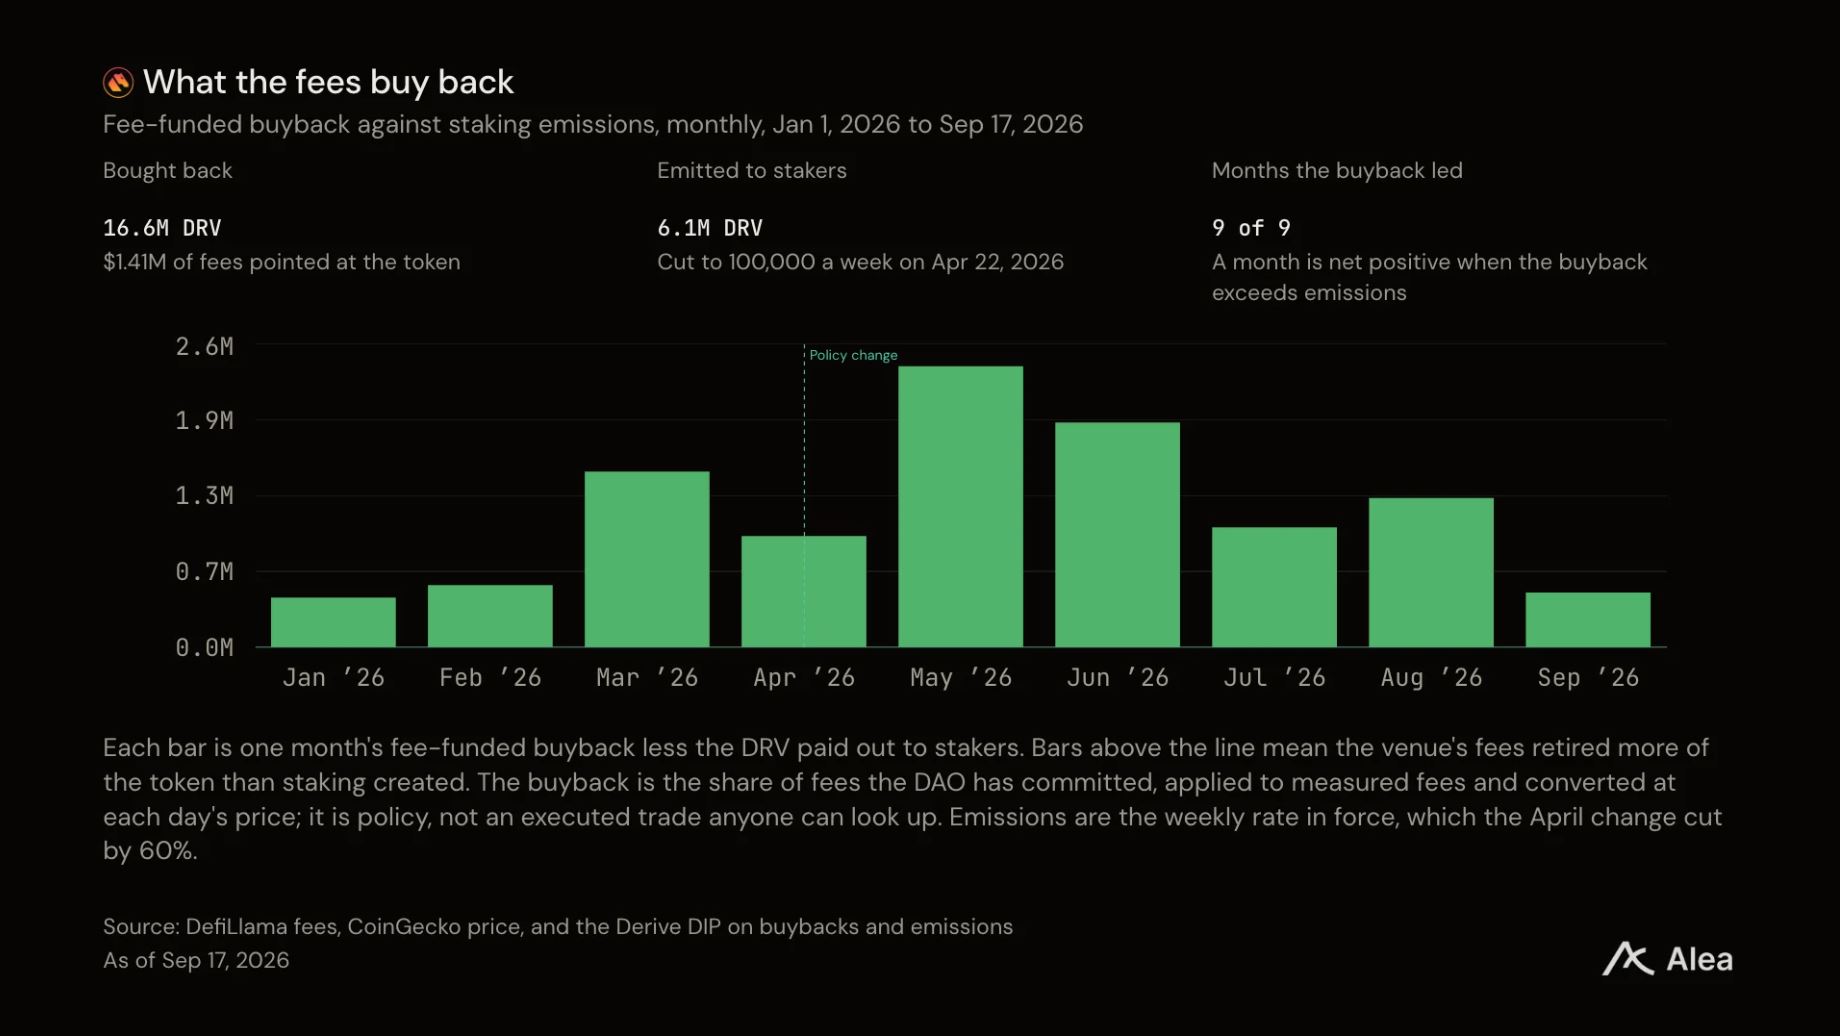
图:每月手续费驱动的回购量减去支付给质押者的 DRV 数量,单位为百万 DRV。
前九个月均为正值:销毁 1660 万 DRV,增发 610 万。DAO 累计销毁了 27,645,461 枚 DRV,占总手续费的 35%。四月,DAO 将回购比例从 25% 提升至当前水平,并将每周质押增发从 25 万 DRV 削减至 10 万,使年化增发率从 3.8% 降至 1.5%。同时,解除质押期从 28 天缩短至 7 天。
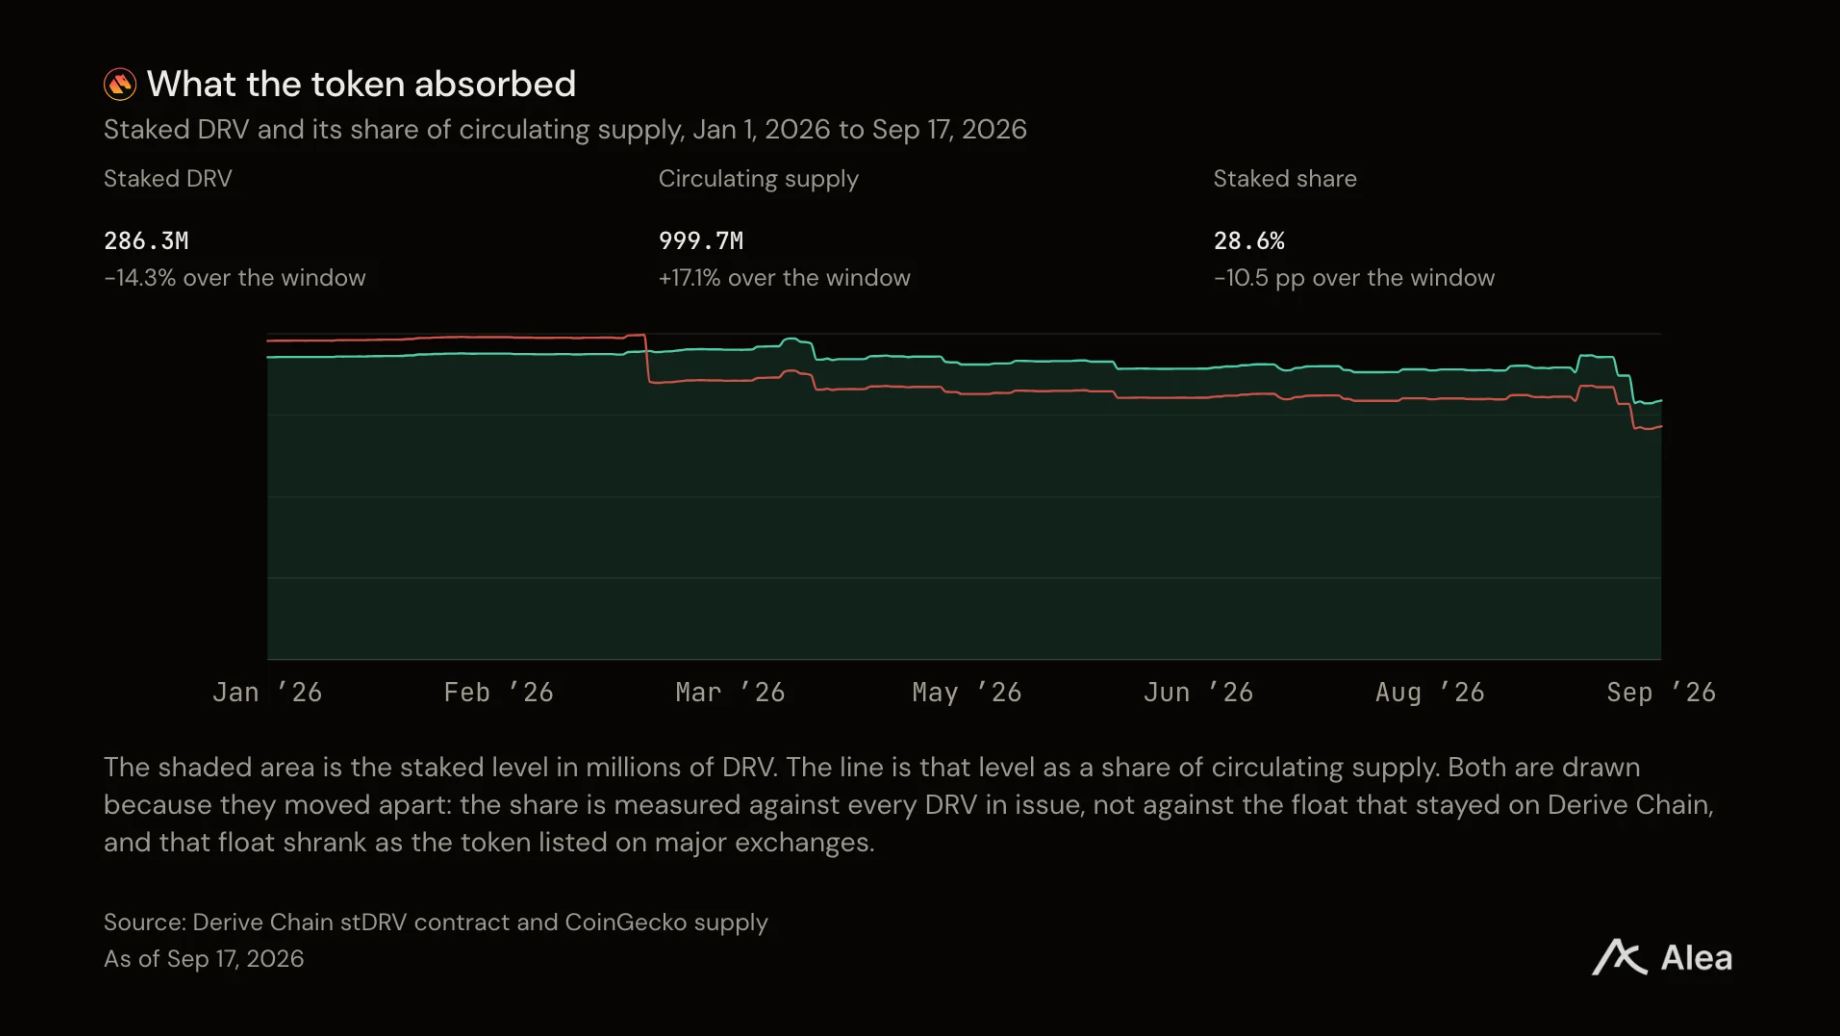
图:质押 DRV 数量及其占流通供应量的比例,单位为 DRV 和百分比。
今年流通供应量上涨了 17.1%,而质押占比则从 39.1% 下降至 28.6%。
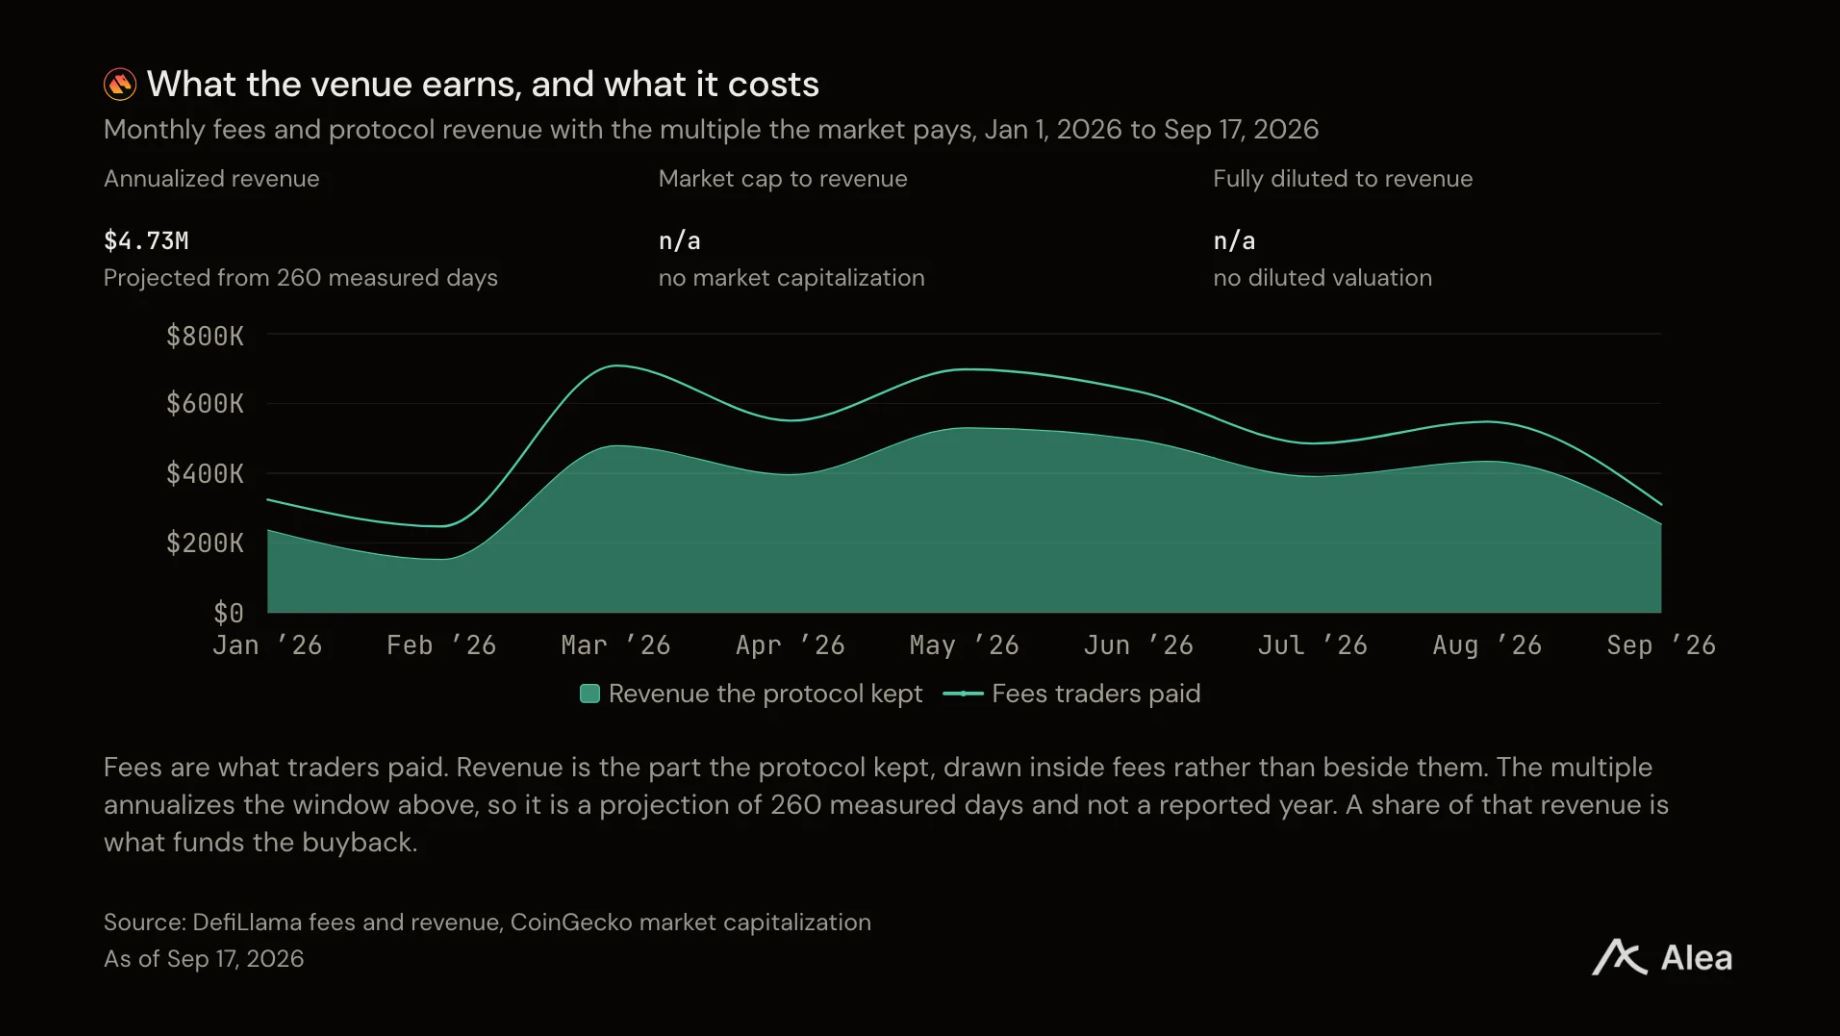
图:月度手续费及平台留存收入占比,单位为美元。
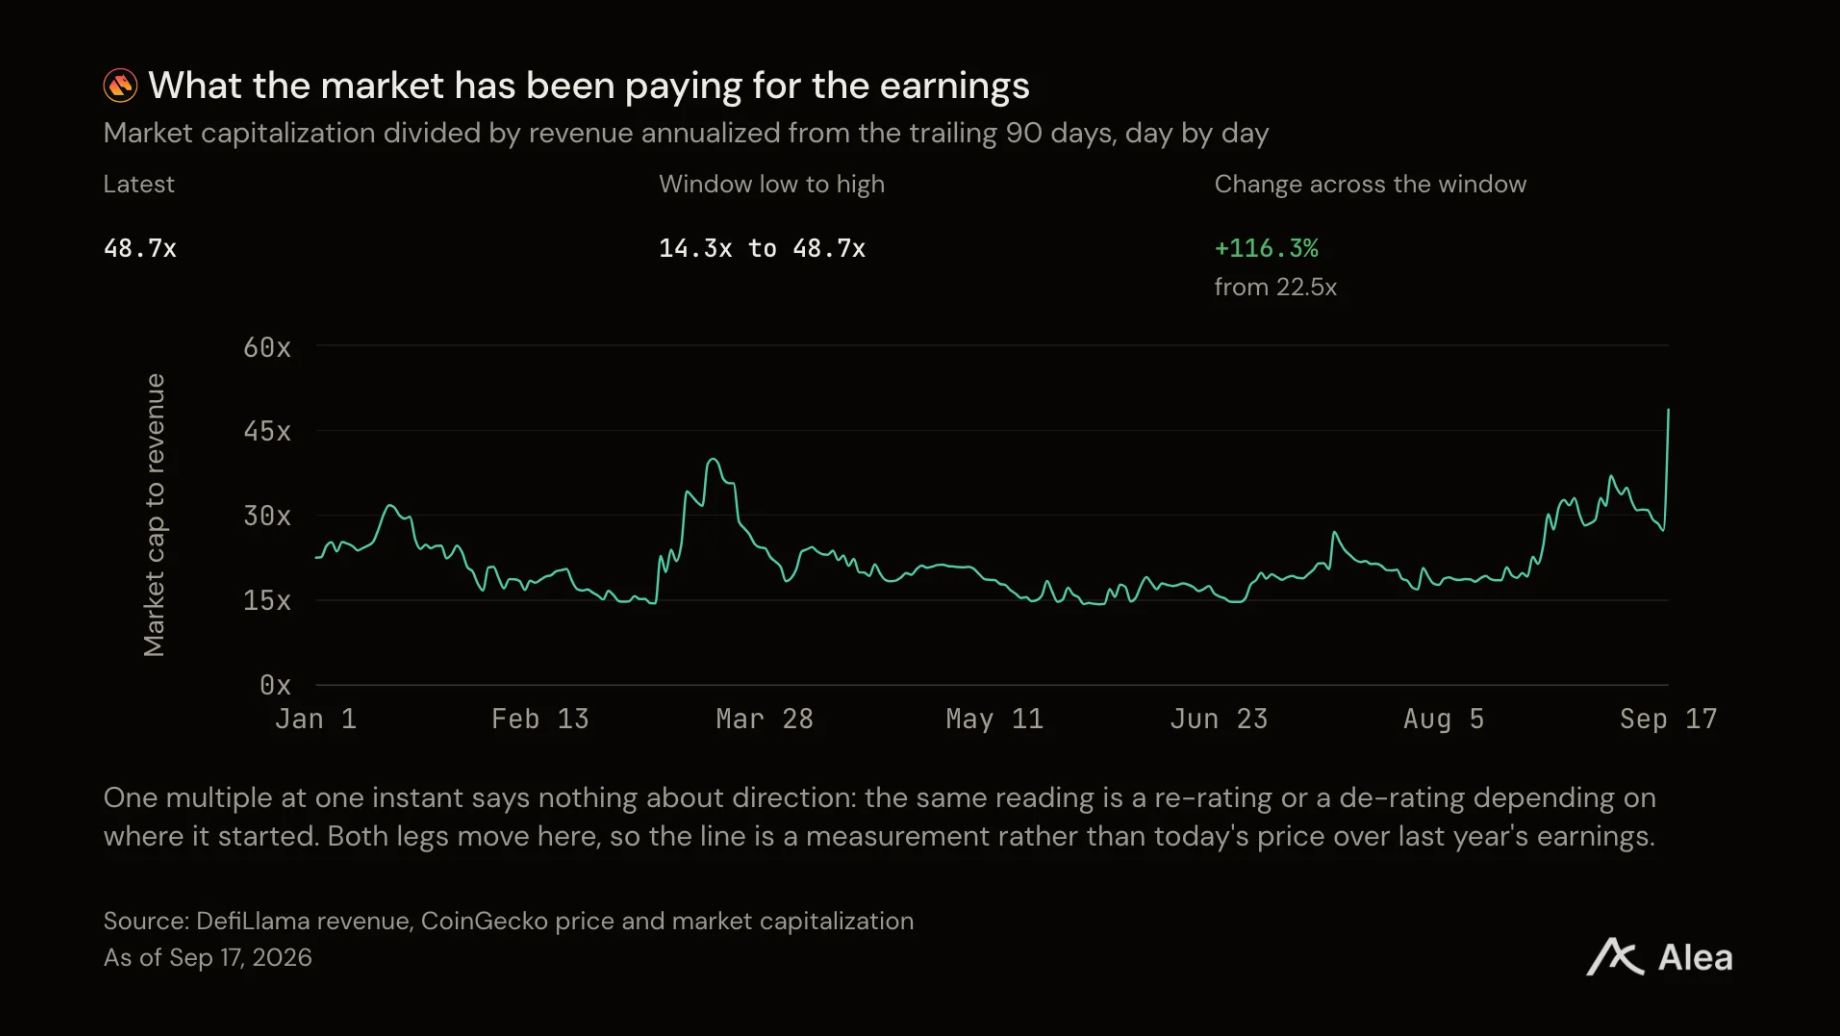
图:市值除以过去 90 天年化收入的倍数,逐日变化情况。
该倍数的波动幅度超过了今年其他任何指标。1 月市场为该平台的年化收入支付 22.5 倍,而现在支付 48.7 倍,涨幅达 116.3%。最低点曾触及 14.3 倍。由于收入在同几个月内持续增长,这一重新定价并非由分母(收入)缩水导致。
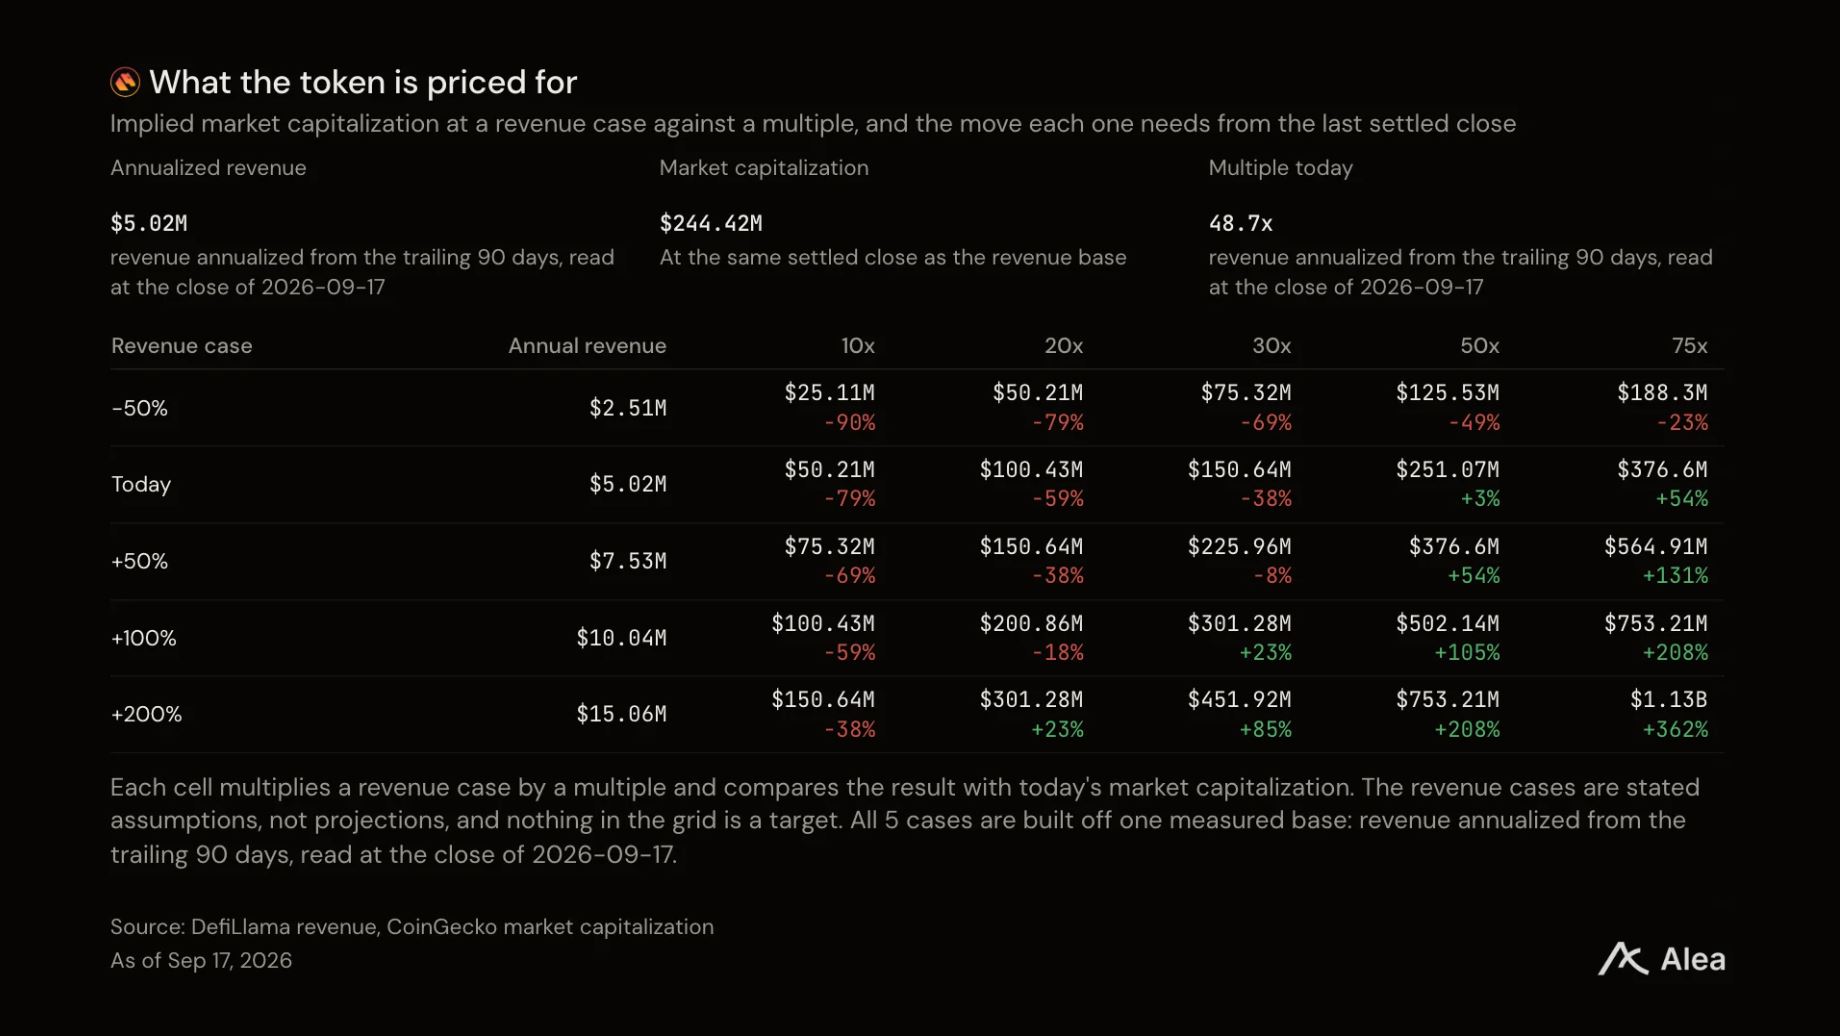
图:基于特定收入情形下的隐含市值,乘以倍数得出美元估值,以及从最近收盘价到每种情形所需的变动幅度。
在 48.7 倍的估值之下,价格所对应的收入必须持续增长才能支撑当前的估值水平。上述表格对各假设情景进行了定价分析。
既定安排与未来展望
9 月 14 日,一位社区成员提交了部署 Derive V3 版本的提案。新的撮合引擎和排序器状态转换将在零知识虚拟机内运行,并最终结算至以太坊。用户资金将存放于以太坊智能合约中。一旦 V2 的仓位、余额和奖励成功迁移至 V3 创世状态,Derive Chain 将逐步关停。声明中的目标是达到 L2Beat Stage 1 标准,即用户无需运营方协助即可自主退出的层级。
Derve 于 9 月 16 日宣布,已任命 Alex van Voorhees 为首席法律与合规官。他此前任职于 FalconX,负责衍生品法律事务并担任临时合规官。
V3 版本将在以太坊上完成结算,ZEC 账簿预计持续至 2027 年 3 月。平台报告称,当月 89,100 ETH 看涨期权中,96% 的行权价为 5,000 美元和 7,000 美元,且均持仓于 Derive。
到此这篇关于摆脱发币续命:Derive拿下链上期权87%份额,连续九个月回购跑赢增发的文章就介绍到这了,更多相关Derive占据链上期权权利金87.4%内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!