9月22日下午1时许,币安现货交易对USDe/USDT的价格一度跌破1美元关口,最低下探至0.9202美元,但短短几分钟后便迅速修复至0.9996美元附近。与此同时,ENA代币在日内跌幅曾超过7%。
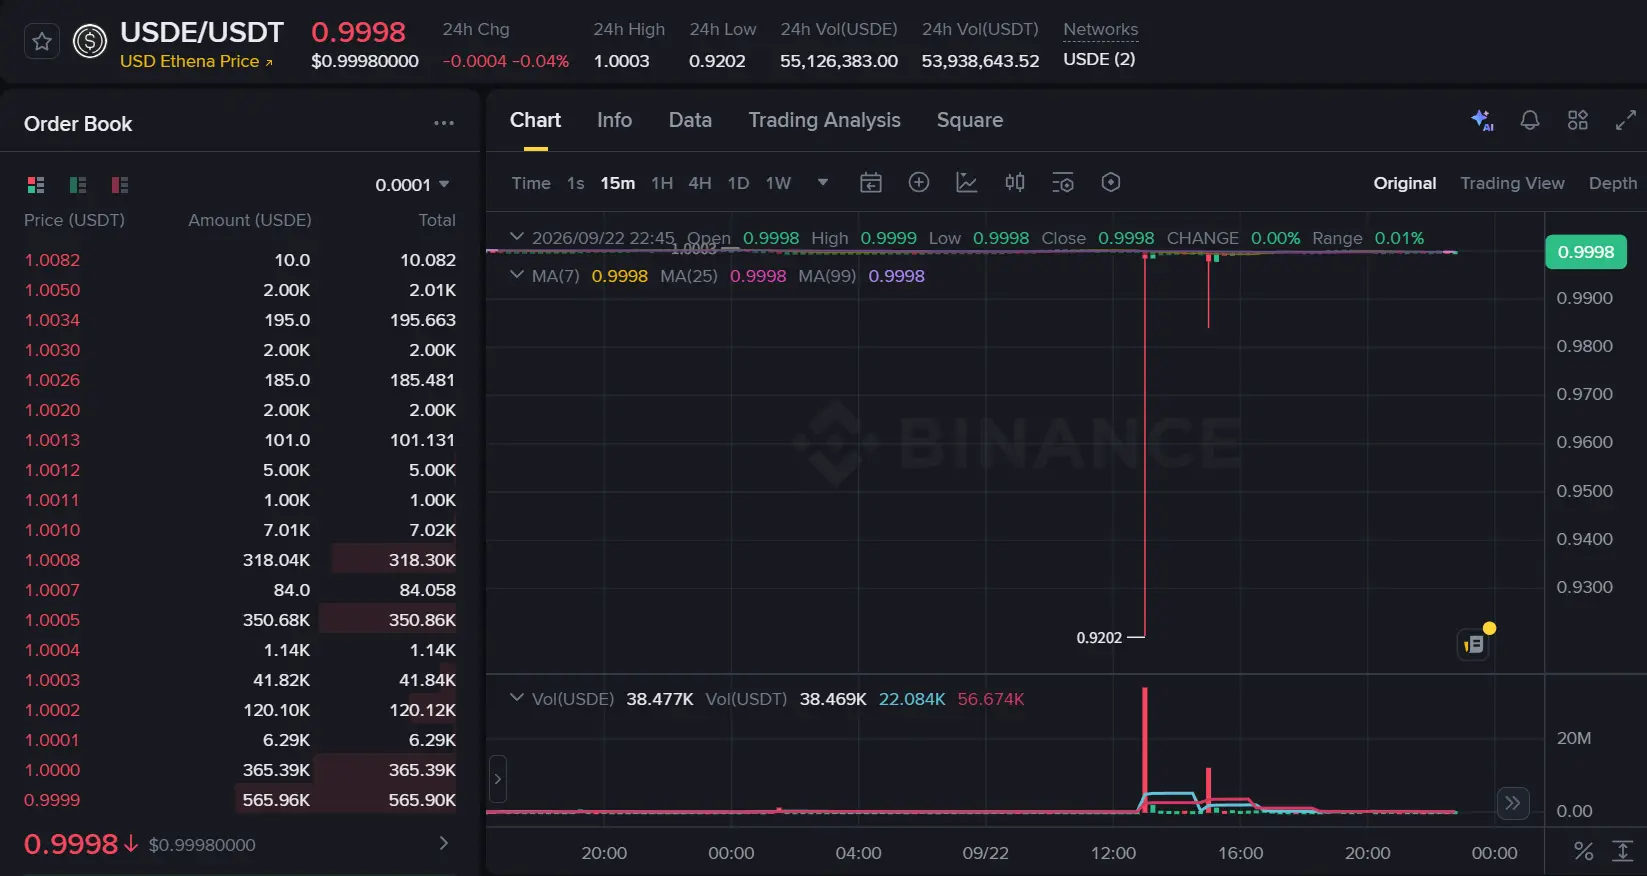
此次价格波动发生在币安计划内的下午2点钱包升级之前。尽管升级期间全网充提功能暂停约一小时,整体维护窗口延续至下午5点,但现货与合约交易均未中断。目前尚无证据表明这次脱锚是由系统维护直接导致的。
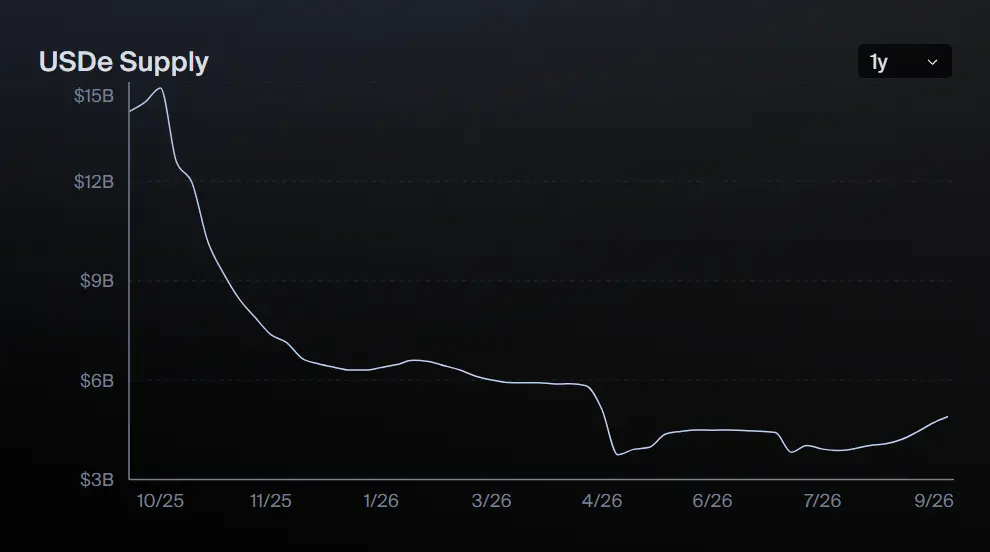
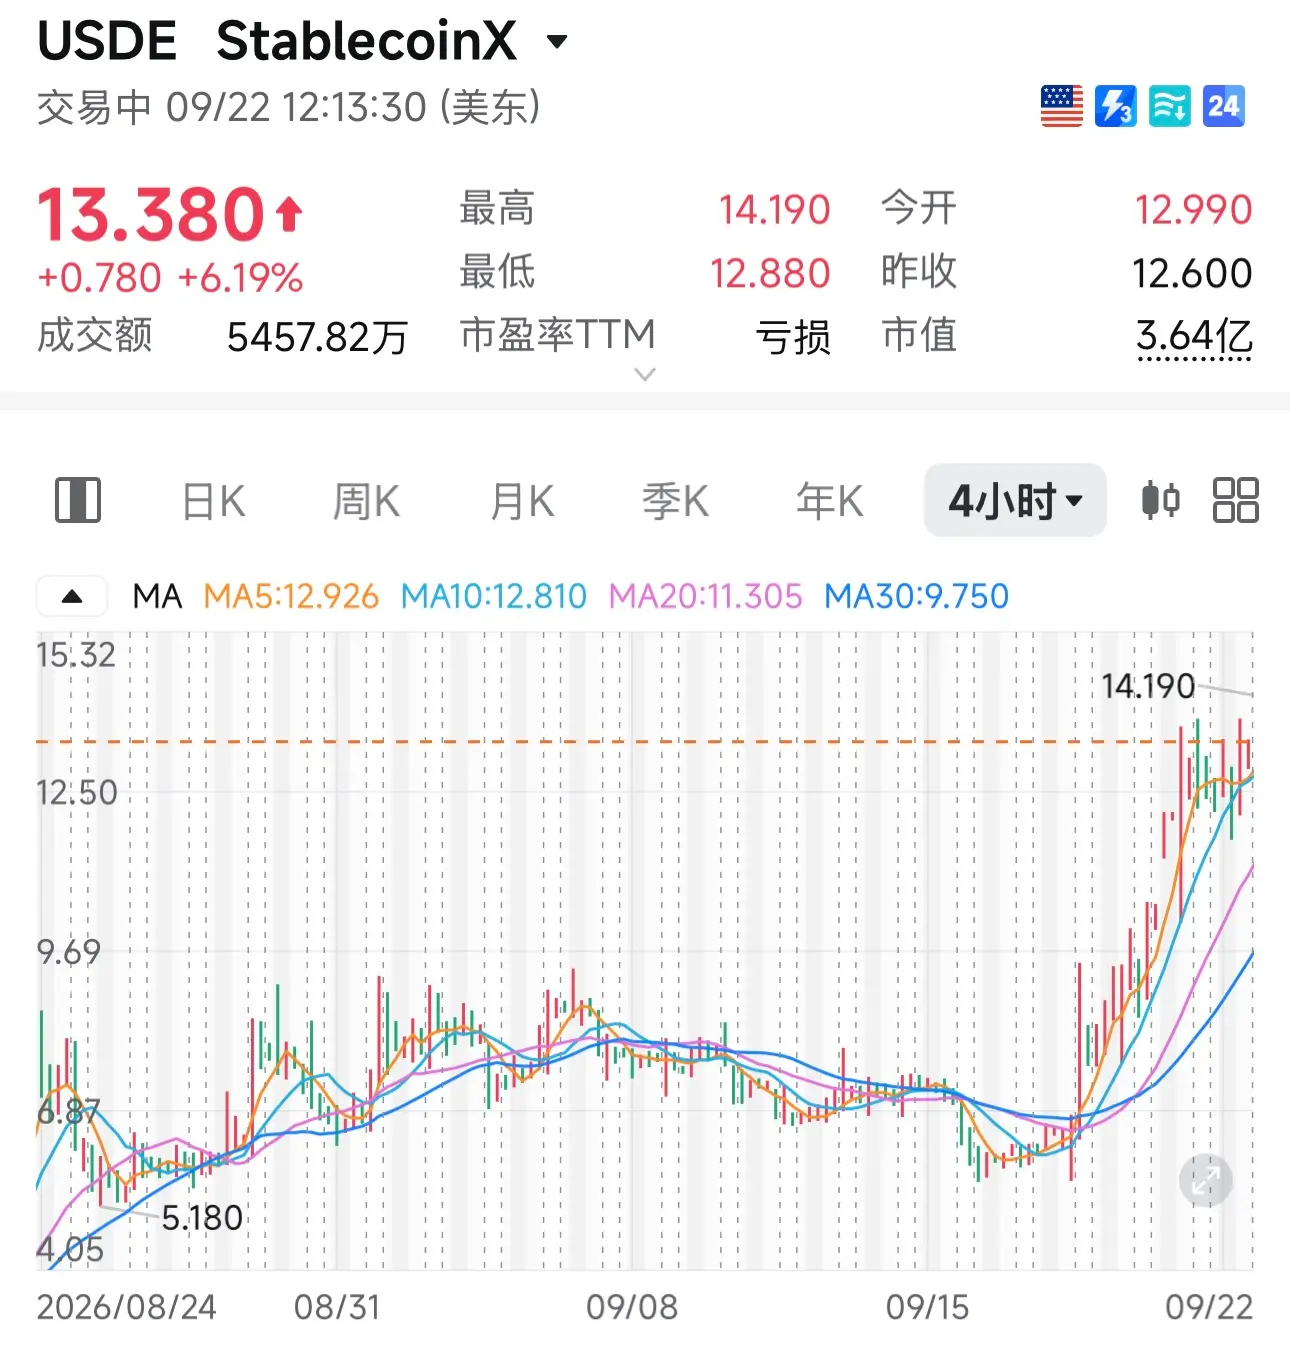
回顾去年,USDe的供应量曾逼近150亿美元的高峰,随后陷入了长达数月的“失血”期。然而近一个月内,其规模已从约41亿美元回升至近49亿美元。同期,ENA代币价格上涨了约30%,而持有相关资产的纳斯达克上市财库公司StablecoinX股价也从5美元出头飙升至约14美元,创下历史新高。
在这波反弹行情中,究竟有多少成分是市场对代币回购制度性预期的兑现,多少源于协议自身规模与收入的实质性修复,又有多少仅仅是市场情绪的过度放大?本文将对此进行详细拆解。
USDe经历十个月失血,刚现回升迹象即再次脱锚
USDe并非首次遭遇脱锚危机。在去年10月11日那场由巨额连环清算引发的崩盘中,USDe在币安的最低价曾跌至0.65美元。相比之下,此次0.92美元的波动更像是一次短暂插曲,并未影响协议的正常铸造与赎回功能。
加密分析师陈默发文指出,USDe在中心化交易所的订单簿流动性一直较为薄弱,且常被用作合约开仓的抵押品,这正是10月11日风险传导的源头。他提到,此后Binance将USDe的实际赎回价格纳入价格指数计算,不再仅依赖订单簿报价,理论上避免了重演10月11日的连锁清算效应。
数据显示,自10月11日事件后,USDe的供应量腰斩,并在低位盘整了数月之久。
今年4月,流动性再质押协议Kelp DAO的跨链桥遭到攻击,损失约2.92亿美元,占rsETH流通量的18%。虽然Ethena本身并不持有rsETH敞口,但因使用了相关的跨链桥技术,出于谨慎考虑暂停了其桥接服务。
Aave、SparkLend等平台随即冻结了rsETH相关市场,恐慌情绪沿着流动性再质押链条蔓延,USDe亦被卷入其中。4月19日至23日期间,USDe被赎回规模达约16.8亿美元,月末存量降至39亿美元,成为继10月11日之后的第二个低谷。
值得注意的是,Ethena的核心收益依赖于BTC、ETH等对冲端资产的资金费率。一旦这部分收益走弱,sUSDe对外报价与美国国债收益率之间的利差将被迅速压缩,导致吸引力下降。
在4月的赎回潮中,sUSDe收益率一度降至3.5%左右,与美债收益率差距甚微,这是资金加速撤离的直接诱因。凭借赎回合约中维持的9000多万美元即时缓冲池,协议成功顶住了这波集中赎回,储备基金全程未被动用。
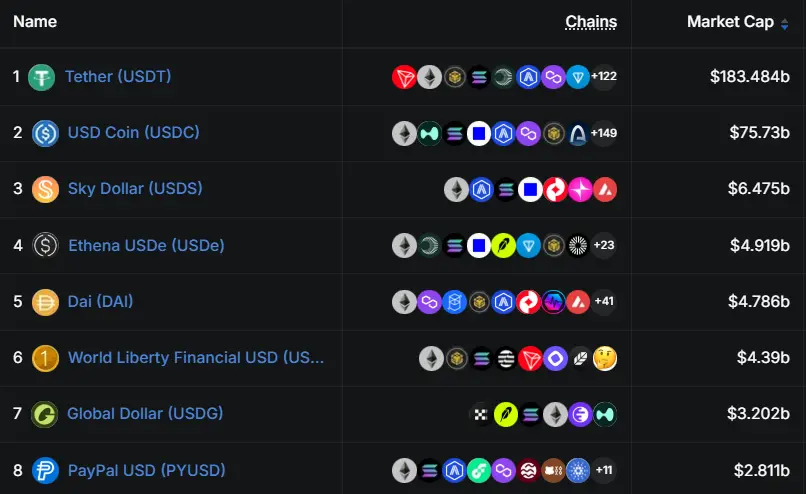
根据DefiLlama数据,目前USDe供给量约为49亿美元,位居全网第四大稳定币,仅次于USDT、USDC和Sky Dollar,与排名第五的Dai差距不到2亿美元。
Ethena代币经济学改革,回购预期是否已打满?
今年8月底,Ethena基金会宣布对代币经济进行重大改革,提议利用协议收入回购ENA。ENA持有者正在就“费用开关”进行投票。根据提案,当USDe流通量达到75亿美元时,Ethena品牌业务净收入的95%将用于程序化购买ENA,剩余5%用于推动增长。
该提案于9月2日的治理投票中以高票通过。基金会同时出资从部分早期投资人手中回购了此前解锁卖出的ENA份额,并将协议知识产权和价值归属划归基金会,置于ENA持有人的治理框架之下。
此次改革还包含结束长达一年多的月度解锁机制。原本按月释放的投资人份额,改为在10月5日一次性永久解除锁仓。
这一安排容易让人产生解锁结束即大利好的直观印象,但实际情况更为复杂。早在2024年底,协议曾设定过一版启动门槛,要求USDe供给超过60亿美元、历史累计收入超过2.5亿美元,并接入五大主流合约交易所中的四家。
2025年9月,USDe供给一度冲高至120亿美元,上述条件基本满足,但该方案始终停留在风险委员会审批和代币持有人投票阶段,未正式执行。紧接着10月11日事件发生,USDe供给腰斩,该方案随之搁置。
目前,USDe供给量距离改革设定的75亿美元目标还差26亿美元。若按4月低点以来的平均修复速度(月均增长约2亿美元)计算,补齐缺口需约13个月;若按最近一个月的加速节奏推算,时间可缩短至3个月左右。
值得一提的是,持有ENA总供应量约20%的财库公司StablecoinX,其股价表现优于其他同类公司。近一周内,其股价从5美元出头最高涨至9月22日盘中的14.19美元。特别是在9月17日公司与Ethena达成ENA锁仓豁免协议后,股价连续三日创出历史新高。
从赚取资金费率到探索新银行模式
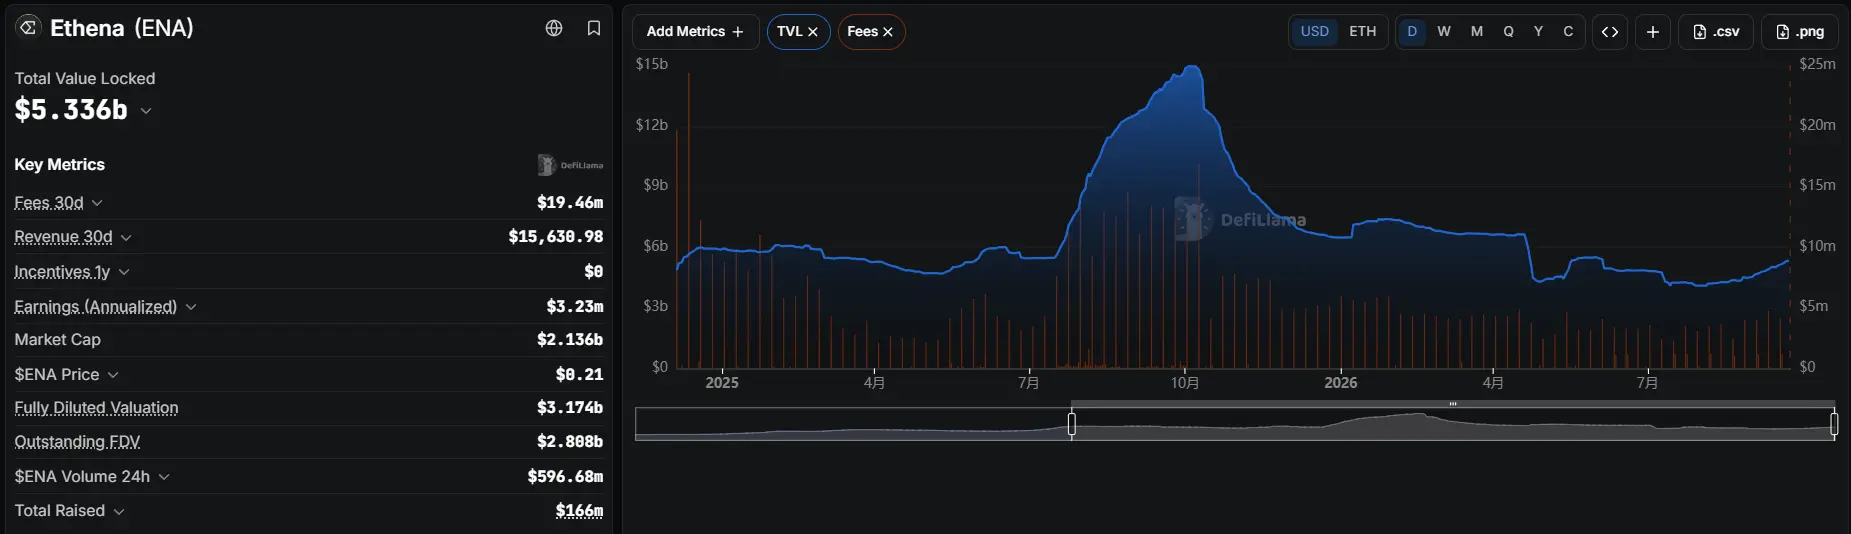
据DefiLlama数据,过去30天协议产生的总费用(Fees)约1900多万美元,但计入协议侧的收入(Revenue)仅1万多美元。其中,Fees包含了分给sUSDe持有人的部分、铸造费及储备基金分成,而Revenue仅统计铸造费和进入储备基金的极小部分。
当前铸造费基本被免除,储备基金也久未获得分成,协议产生的收益几乎全部分配给了sUSDe持有人和分销渠道,尚未真正流向ENA代币持有者。
自4月低点以来,系统背书资产中首次出现了RWA、机构借贷和DeFi借贷等新分类。
已知较为稳固的合作关系包括Ethena旗下的另一款稳定币USDtb,其背后由贝莱德旗下代币化基金BUIDL提供支持。
6月,管理规模约4800亿美元的资管公司Janus Henderson宣布合作方向,计划将USDe纳入现金管理策略,并探索通过ETP形式分发收益产品。
Coinbase Ventures完成了对Ethena的首笔投资,计划向超过1亿用户推广相关产品;Anchorage Digital则在机构借贷和托管端提供支持。
9月上线的Ethena Pay,某种程度上是在回应协议造血能力的问题。市场分析认为,这款产品的逻辑与ether.fi的重估路径相似,旨在将协议从赚取牛熊周期波动的通道,转型为赚取日常消费手续费的新型银行。
谁在驱动这轮行情?
在过去一个月推动ENA上涨的背后,除了基本面因素,还有一股更快更直接的力量,那便是市场情绪。
9月20日,BitMEX联合创始人Arthur Hayes公开喊单ENA,目标价看至0.5美元。
他在《Yen-quake》一文中分析称,美国和日本正联手干预日元汇率,美联储可能调整FIMA机制向市场注入流动性,资金外溢将推高比特币价格,进而带动比特币基差收益回升,使USDe的收益率重新具备吸引力,促使资金回流,从而带动ENA上涨。
不过,Hayes与Ethena存在利益关联。在2023年7月完成的600万美元种子轮融资中,Hayes的家族办公室Maelstrom是参投方之一,领投方为Dragonfly。
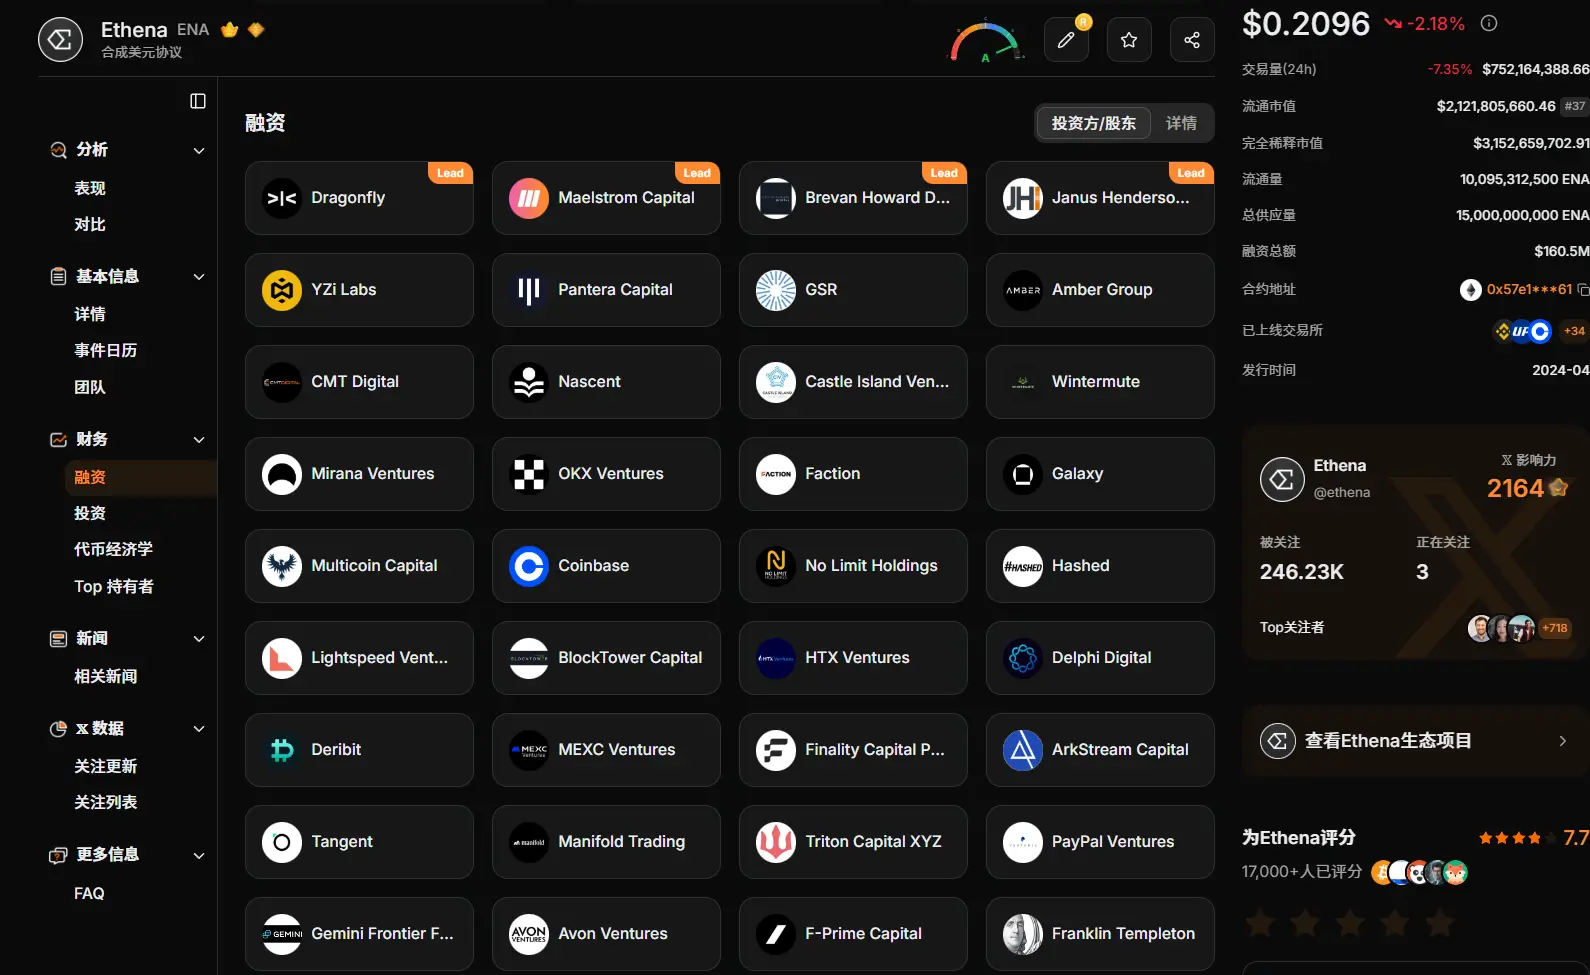
KOL BITWU也指出,ENA至今仍是Hayes链上标记地址中最大的山寨仓位。他在公开喊单前一个月已开始建仓,喊单时浮盈已达146%。Hay斯的交易特点是方向判断往往准确,但择时经常失误,且言行有时不一致。
至于这轮反弹能否持续,最终仍取决于两点:一是USDe供给能否在合理时间内达到75亿美元门槛,使回购机制真正启动;二是10月5日集中解锁的筹码,市场能否顺利消化,而非沦为新一轮抛压的起点。
以上就是再脱锚之后,USDe这轮回血能走多远?的详细内容,更多关于USDe再脱锚之后前景展望的资料请关注其它相关文章!