Ethena正式接入美股永续合约市场,为稳定币USDe开辟了一条全新的收益获取路径。这一战略举措有望进一步推高USDe的收益率,从而吸引更多资本流入。然而,美股永续合约固有的杠杆特性意味着在市场剧烈波动时,对冲操作的复杂度将显著增加。目前市场对此看法不一:部分观点视其为驱动收益增长的新引擎,而另一些声音则担忧新增的风险敞口可能引发流动性危机或兑付难题。
9月25日,合成美元协议Ethena公布与Binance达成合作,计划将其稳定币USDe的基差策略从加密货币永续合约延伸至股票永续合约。具体执行逻辑如下:在Binance平台上购入其关联实体发行的代币化股票凭证bStocks(涵盖英伟达、特斯拉等热门标的),同时在该平台做空以USDT计价的相应股票永续合约。通过这种多空对冲方式,项目方旨在规避价格波动风险并赚取资金费率差额。
Ethena创始人Guy Young评价称,这是USDe自诞生以来“资金机制最重要的一次扩展”。他解释道,股票永续合约的资金费率通常更高,且与比特币的价格相关性较低,多头支付意愿也更为强烈。据此预测,在未来12至24个月内,现实世界资产(RWA)永续合约将在USDe的储备结构中占据主导地位。
然而,负责制定准入风控框架的Kairos Research持更加审慎的态度。其在8月28日发布的风险评估报告中强调,该策略的实际可部署规模受到订单簿深度的严格限制,并明确指出“补充协议尚未落定”以及“美股闭市期间定价分离”构成了两大结构性风险点。
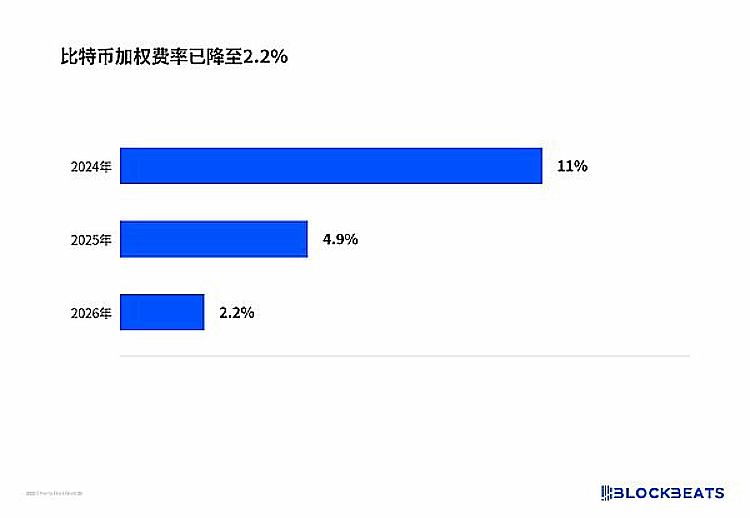
比特币加权费率已降至2.2%
USDe并非采用传统的“现金加国债”模式,而是依靠“现货多头搭配永续空头”的中性策略,通过赚取资金费率差来获利。回顾2024年,比特币加权资金费率年化水平约为11.0%,这一因素推动USDe供应量在2025年10月攀升至148亿美元的峰值。但随着时间推移至2026年8月,该费率已滑落至2.2%,导致USDe供应量萎缩至约49亿美元。
面对加密市场费率资源的枯竭,Ethena决定转向股票永续领域。Kairos设定的准入门槛相当严格:标的14日均单边未平仓合约金额不得低于2500万美元,需具备30天的资金费率历史数据,且交易平台必须提供匹配的代币化现货支持。截至8月26日,仅有Binance旗下的17个合约对满足这些条件,实际可用的标的包括英伟达、特斯拉、苹果和Meta等少数几家科技巨头。
值得注意的是,bStocks并不代表直接持有底层股票,而是由Binance关联公司BTech Holdings Limited发行的代币化凭证。持有人无法行使股东权利,发行人保留对公司行动(如拆股、分红)的最终裁量权,其法律属性更接近于“仓单”。鉴于此,Kairos要求签署补充协议,以明确托管安排、审计机制、密钥管理及股息处理规则。截至9月25日,该协议是否签署尚无披露,这意味着当前的现货头寸实质上构成了对Binance关联方的无担保信用敞口。
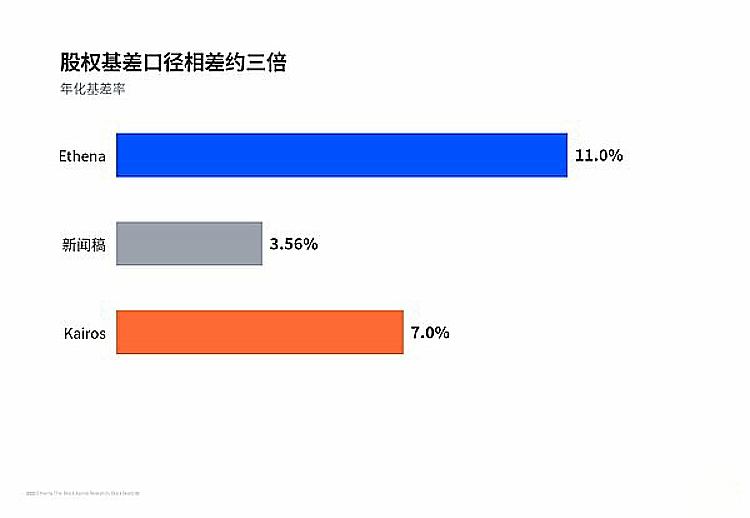
股权基差口径相差约三倍
双方在收益预期上存在显著分歧:Ethena官方声称过去六个月股权基差的年化收益率超过11%,而Kairos基于可复现数据的测算结果仅为7%左右,部分合约甚至出现了负值。高达17.5%的高点仅出现在5月至8月的短期窗口期内。
更关键的问题在于规模限制。Kairos建议USDe对单一标的的仓位不得超过其永续合约未平仓量或日成交量的10%。根据这一建议测算,即便对于深度最好的品种(如英伟达),其单侧订单簿深度也仅约56万美元,可用资金规模远低于USDe当前49亿美元存量的1%。
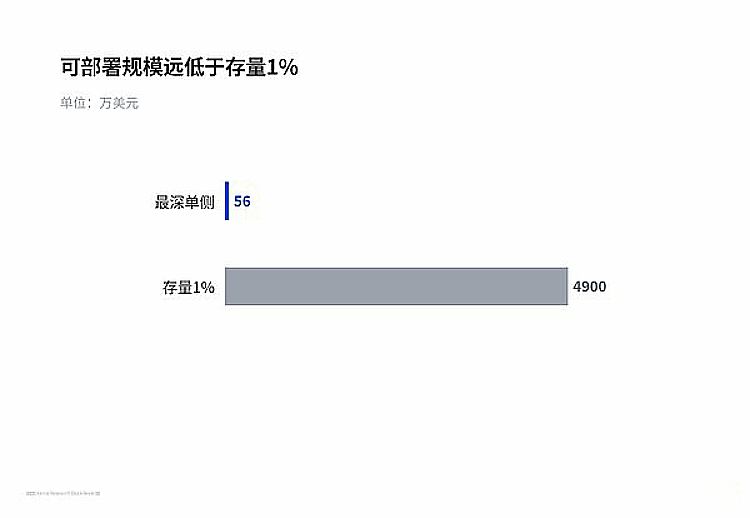
可部署规模远低于存量1%
另一个关键风险来源于交易时间的错配。美股每周约有70%的时间处于休市状态,而Binance的股票永续合约却持续交易。在此期间,指数价格由永续订单簿自行生成,这可能导致对冲机制失效。Kairos的回测数据显示,周末及节假日的平均价格偏离度达到14.9个基点,而在财报窗口期,最大回撤更是高达81.7个基点。为此,风控规则要求在闭市时段增加至少10%的稳定币保证金,或者提前减仓甚至完全平仓。
将现货、永续、清算功能以及指数全部集中于Binance生态,虽然降低了跨交易所产生的滑点成本,但也同时将风险焦点从市场波动转移到了关联方信用风险、闭市定价偏差以及平台集中度问题上。
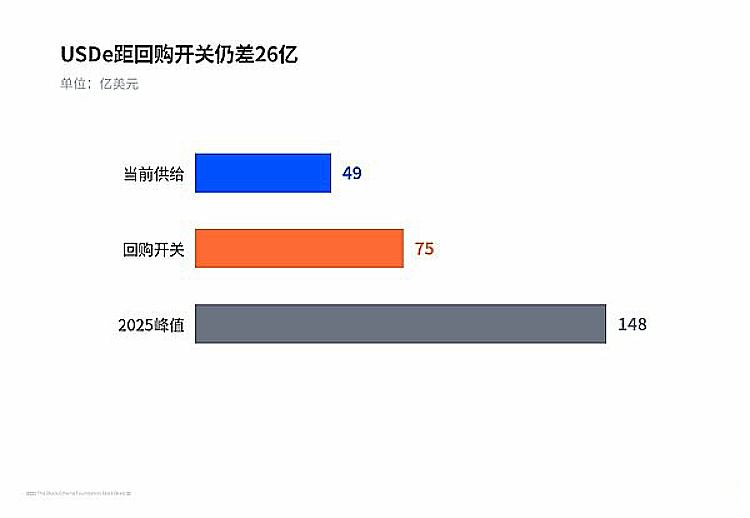
USDe距回购开关仍差26亿
目前USDe的供应量约为49亿美元,距离触发ENA代币回购机制所需的75亿美元阈值仍有约26亿美元的缺口。如果股权基差策略能够稳定贡献正向收益,USDe的供应量理应率先回升。近期ENA价格的上涨,既反映了对回购预期的押注,也包含了对RWA扩展前景的远期想象——但这两者的兑现节奏并不一致。
此次合作更像是一次受到严格限额限制的试点项目。实际部署的规模大小、补充协议的签署进展,以及第二家合规平台的接入时间,仍然是决定USDe能否真正借力美股市场的关键变量。
以上就是Ethena上线美股永续交易,USDe收益来源拓展,收益提升背后暗藏哪些潜在风险?的详细内容,更多关于Ethena美股永续引争议的资料请关注其它相关文章!