在投资市场中,普遍存在两种认知偏差:其一,误以为加息是直接压制行情的“利空开关”;其二,视资产价格创历史新高为确定的卖出指令。然而,宏观政策的传导具有时滞性,资产上涨的惯性往往不会因单一事件而立即逆转。要精准研判行情,必须整合资金流向、市场预期等多维度信息,摒弃非黑即白的简单二元逻辑。投资者应打破经验主义束缚,客观审视盘面环境,防止因片面解读消息而引发冲动的交易行为。
9 月 16 日,美联储宣布将联邦基金利率目标区间上调 25 个基点至 3.75%-4.00%,标志着本轮货币政策周期再次转向紧缩。随后,美股科技板块迅速反弹,纳斯达克综合指数于 9 月 22 日再次触及历史新高。这一现象呈现出一种表面上的悖论:货币政策正在收紧,但股市却同时突破纪录高点。
市场的第一反应往往是担忧估值承压以及上涨空间受限。不过,Phil Rosen 在 Opening Bell Daily 中指出,无论是加息还是创新高,都必须置于当时的具体经济语境中进行解读,而非孤立看待。
他引用的历史数据显示,自 1982 年以来,美联储实施加息后的 12 个月内,标普 500 指数的平均回报率反而高于降息周期;从更长周期来看,在历史高位附近买入股票的表现,也未显示出明显的劣势。
这组数据并非旨在证明“加息利好美股”,也不能断定当前市场必然延续涨势。其核心意义在于挑战那种过于简化的交易范式:仅凭“美联储加息”或“指数新高”这两个标签,不足以构成看空市场的充分理由。关键在于探究美联储此时加息的动因,以及支撑股市上涨的企业盈利和经济基础是否依然稳固。
以下为原文编译:
美联储刚刚完成加息操作,美股却又再度攀升至历史高位。
9 月 16 日,美联储将联邦基金利率目标区间上调 25 个基点至 3.75%-4.00%。FOMC 在声明中强调,美国经济活动仍以“稳健速度”扩张,国内支出展现出韧性,资本投资强劲,但通胀水平依然偏高。
短短一周后,美股科技板块重拾强势。9 月 22 日,纳斯达克综合指数刷新了历史纪录。Reuters 将此次反弹归因于科技股走强、AI 概念交易热度回升以及油价回落等多重因素的共振。
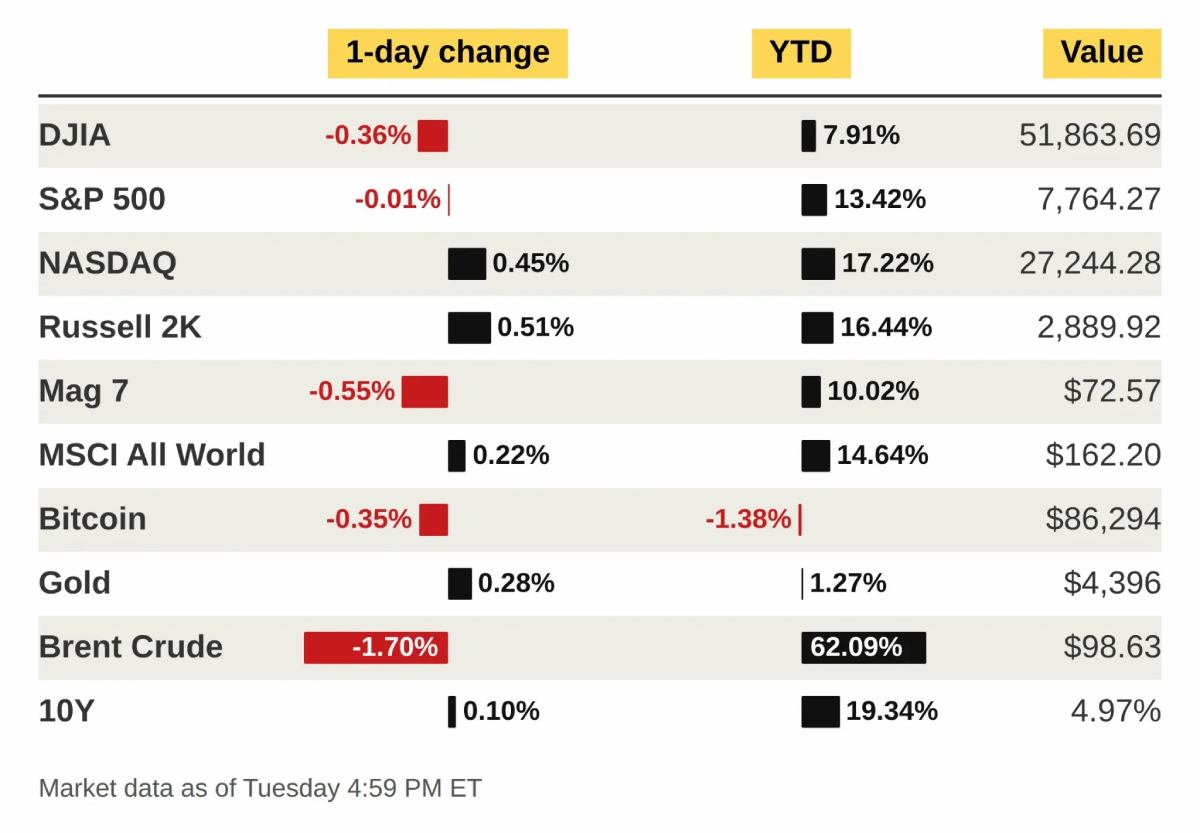
9 月 22 日主要资产市场表现,纳斯达克当日上涨 0.45%,年内涨幅达 17.22%。来源:Opening Bell Daily
表面上看,“加息叠加历史新高”似乎构成了双重警示信号:高利率可能压缩股票估值,而指数处于纪录高位则容易引发投资者对“涨幅过大”的顾虑。
然而,历史数据并未支持这种简单的悲观结论。
加息不是“利空按钮”:加息后一年平均回报反而更高
Opening Bell 引用 Creative Planning 首席市场策略师 Charlie Bilello 汇总的数据表明,自 1982 年以来,在美联储加息后的 12 个月里,标普 500 平均上涨 14.9%;而在降息后的 12 个月内,平均涨幅为 11.2%。
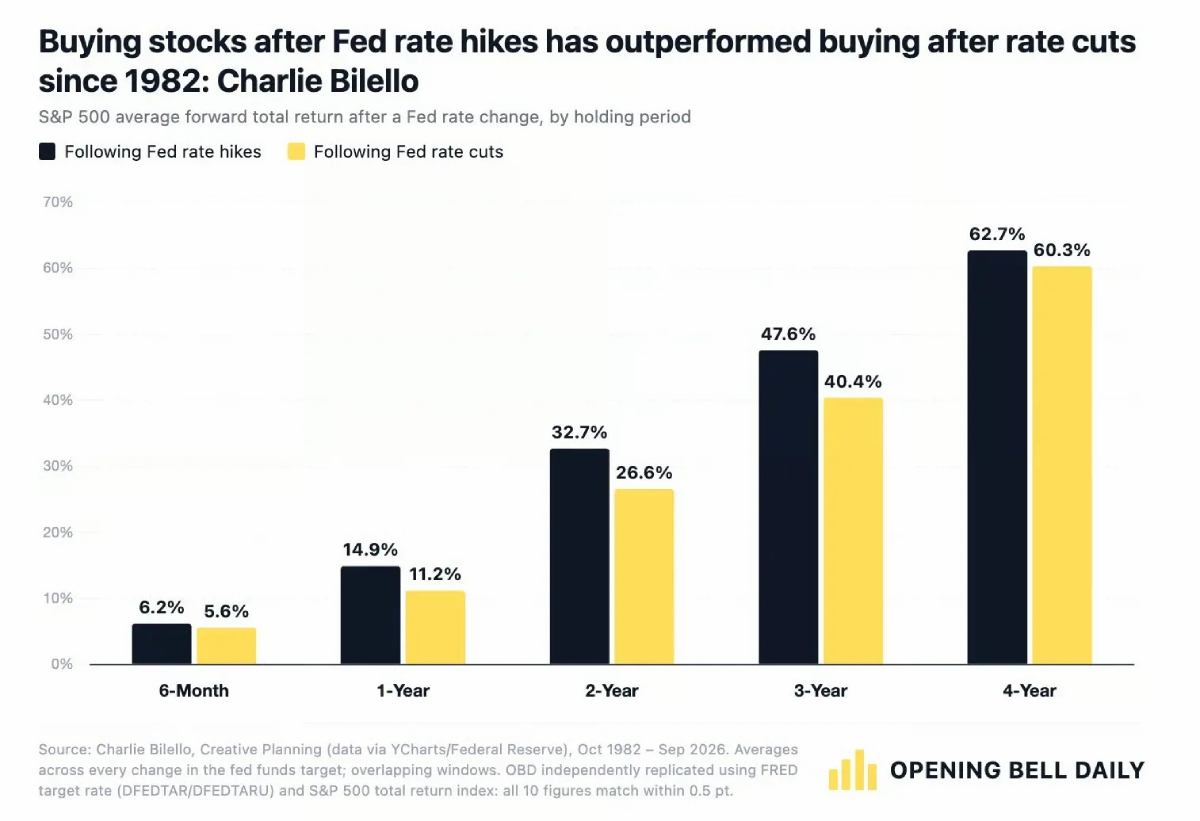
1982 年以来,美联储加息后标普 500 的平均远期回报整体高于降息后,其中一年期平均回报分别为 14.9% 和 11.2%
这一结果与市场常见的直觉相悖。
按照基础的资产定价理论,利率下降会降低融资成本并减少未来现金流的折现率,理论上更利于股票估值提升;反之,加息则产生相反效果。但 Rosen 认为,若仅关注政策动作本身,便忽略了更为关键的问题:美联储为何在此时选择加息或降息?
通常情况下,美联储具备加息的空间,意味着经济体至少仍具有一定的承受力。企业盈利、就业数据和消费能力可能依然保持韧性,使得 Fed 有能力通过提高利率来抑制通胀。
相比之下,降息往往发生在另一种宏观背景下:经济增速放缓、就业市场疲软、金融系统承压或衰退风险加剧。
因此,Rosen 的核心观点并非“加息推动了股市上涨”,而是强调货币政策的内生性特征。利率决策不仅影响未来经济走向,也反映了当下经济的实际状态。
换言之,如果忽视经济周期,简单地将“加息”等同于“股票利空”,很容易颠倒因果关系。
真正要看的不是利率方向,而是加息背后的经济状态
这一逻辑在当前环境中显得尤为重要。
美联储此次加息时所依据的经济描述并不弱势。官方声明指出,美国经济仍在稳健扩张,国内支出保持韧性,生产率增长强劲,资本投资稳健,就业增长大体与劳动力供给相匹配;与此同时,通胀仍然高于政策目标。
这表明,至少在 Fed 当前的政策框架下,这次加息并非在经济已明显衰退的情况下进一步收紧,而更多是在增长仍具韧性的背景下继续应对通胀压力。
这也是为什么,仅仅看到“Fed 加息”这一事实,不足以直接推断出股票市场下一阶段的走向。
真正重要的问题是:随着利率维持高位,企业盈利、居民消费和就业能否继续适应更紧的金融条件。
如果答案是肯定的,那么加息本身未必能终结上涨趋势;如果高利率最终显著拖累需求和盈利,那么历史平均回报对当前市场的解释力也会随之减弱。
创新高也不是卖出信号,历史数据甚至略占优势
类似的逻辑同样适用于另一个常见疑虑:“现在已经是历史新高,还能买入吗?”
Opening Bell 引用 FactSet 数据显示,自 1950 年以来,在标普 500 创下历史新高时买入,此后 12 个月的平均回报约为 9.5%;相比之下,在其他交易日买入后的平均一年回报约为 9.3%。
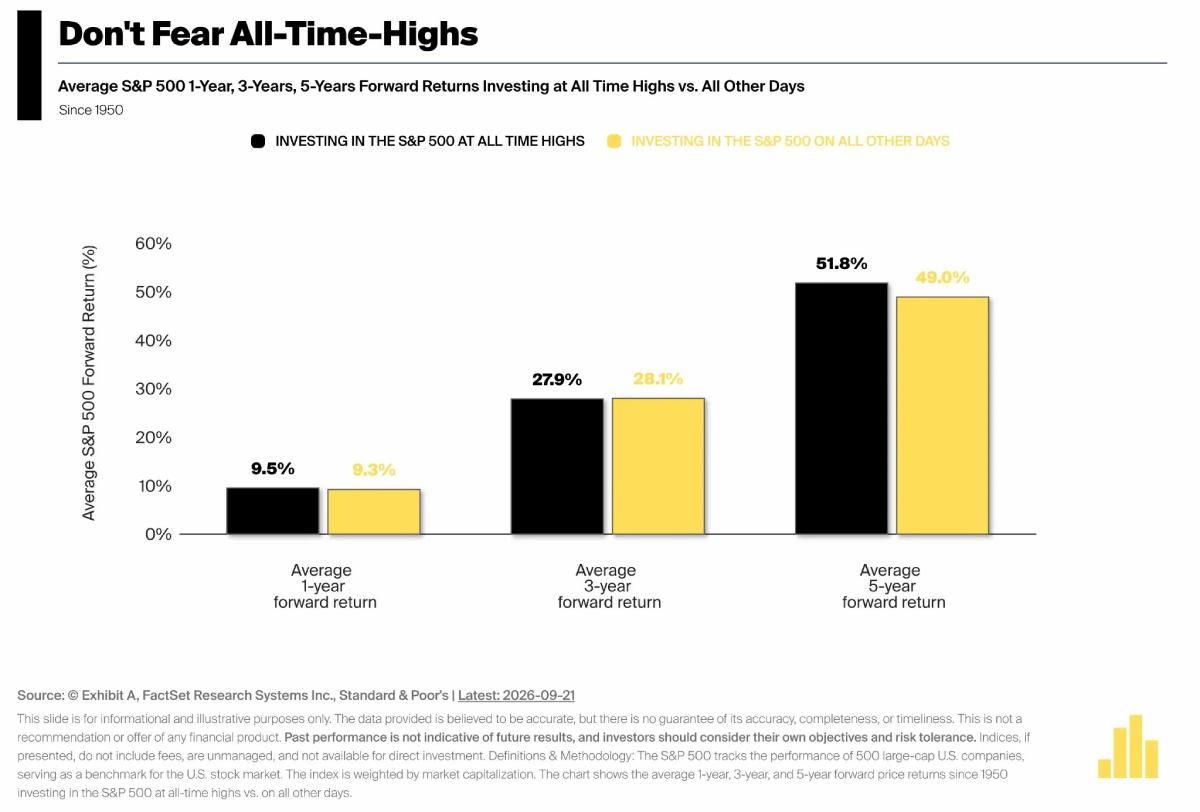
1950 年以来,在标普 500 历史新高买入与其他交易日买入的后续平均回报。1 年期分别为 9.5% 和 9.3%,5 年期分别为 51.8% 和 49.0%
独立数据也得出了相近的结论。Vanguard 基于 FactSet 和 Morningstar Direct 数据的统计显示,截至 2025 年 9 月,在历史新高买入标普指数后一年的平均回报同样为 9.5%,其他交易日约为 9.2%;在三年和五年维度上,历史新高买入后的平均累计回报也没有明显落后。两组数据在“其他交易日”的具体数值上存在 0.1 个百分点差异,可能与样本截止日期和数据处理方式有关,但整体方向一致。
这里真正值得关注的点,并非历史新高相比普通交易日多出的零点几个百分点收益,而是:历史新高本身,并未表现出稳定的负面预测能力。
Rosen 解释道,市场纪录往往会连续出现。一轮持续的牛市可能不断推高纪录,而第一次、第五次甚至第十次创下新高,都无法单独向投资者提示牛市何时结束。
因此,“价格已经很高”与“价格马上会跌”并非同一概念。更准确地说,历史数据只能说明,指数处于历史高位,并不足以单独构成未来回报恶化的证据。
加息叠加创新高,接下来真正要看什么?
基于这一分析框架,当前美股最值得观察的并非“Fed 已经加息”或“纳指已经创新高”这两个静态事实,而是支撑它们的宏观条件是否会发生变化。
一方面,需持续观察美国企业盈利、消费和就业能否保持韧性。如果实体经济仍能承受更高利率,那么“加息发生在经济较强阶段”这一历史逻辑依然成立。
另一方面,则要关注紧缩政策是否开始显现更明显的滞后效应。如果住房、汽车等利率敏感部门进一步走弱,并逐步传导至消费、就业和企业利润,那么这次加息所代表的含义就会发生改变。
历史平均数据同样需要谨慎对待。1982 年以来的不同加息周期,其通胀水平、估值、盈利环境和金融条件各不相同;过去在历史高位买入后的平均收益,也不能直接推导出现未来 12 个月一定获得类似回报。
因此,这组数据更适合用来排除一种过度简单的判断,而不是提供新的确定性交易信号:加息并不天然意味着美股应该下跌,历史新高也不天然意味着行情已经结束。
决定下一阶段市场方向的,仍然是那个更基础的问题--经济和盈利能否继续支撑当前的价格。
以上就是加息并非市场利空开关,资产价格创新高,同样不能直接当作卖出信号的详细内容,更多关于加息非利空,新高非卖出信号的资料请关注其它相关文章!