近期加密市场热衷于一种经典逻辑:协议产生收益后,便投入二级市场购回自身代币。
从 Hyperliquid 到 pump.fun,再到 Uniswap 和 Ethena,众多头部项目纷纷效仿。如今,“代币回购”已演变为加密资产中最核心的基本面叙事之一。
在投资者的认知中,回购力度越大的项目,越具备优质企业的特征,其代币也更容易因利好消息而上涨。
然而,这种“类企业盈利”的模式,恰恰是加密行业最危险的合规隐患。
在美国,判定某代币是否属于“证券”的最终裁决权掌握在 SEC(美国证券交易委员会)手中。一旦 SEC 认为项目方在向公众承诺“通过努力运作及回购行为推高币价”,该代币将被定性为“投资合同”(即证券)。后果将是灾难性的:
Coinbase 等合规交易所将被迫下架相关产品,美国资本通道彻底关闭,商业模式随之停摆。
为厘清这一模糊地带,SEC 官方一直发布关于“加密资产是否构成证券”的指导问答(FAQ),这被视为各大律所和项目方规避监管风险的“红宝书”。
根据海外加密记者 Eleanor Terrett 的爆料,SEC 公司金融部在 9 月 28 日更新了关于代币回购的 FAQ。修订后的核心要点如下:
只有当加密系统已经功能可用,并且没有中心方(no central party) 时,发行方宣布代币回购计划,才很可能不构成“投资合同”的承诺。
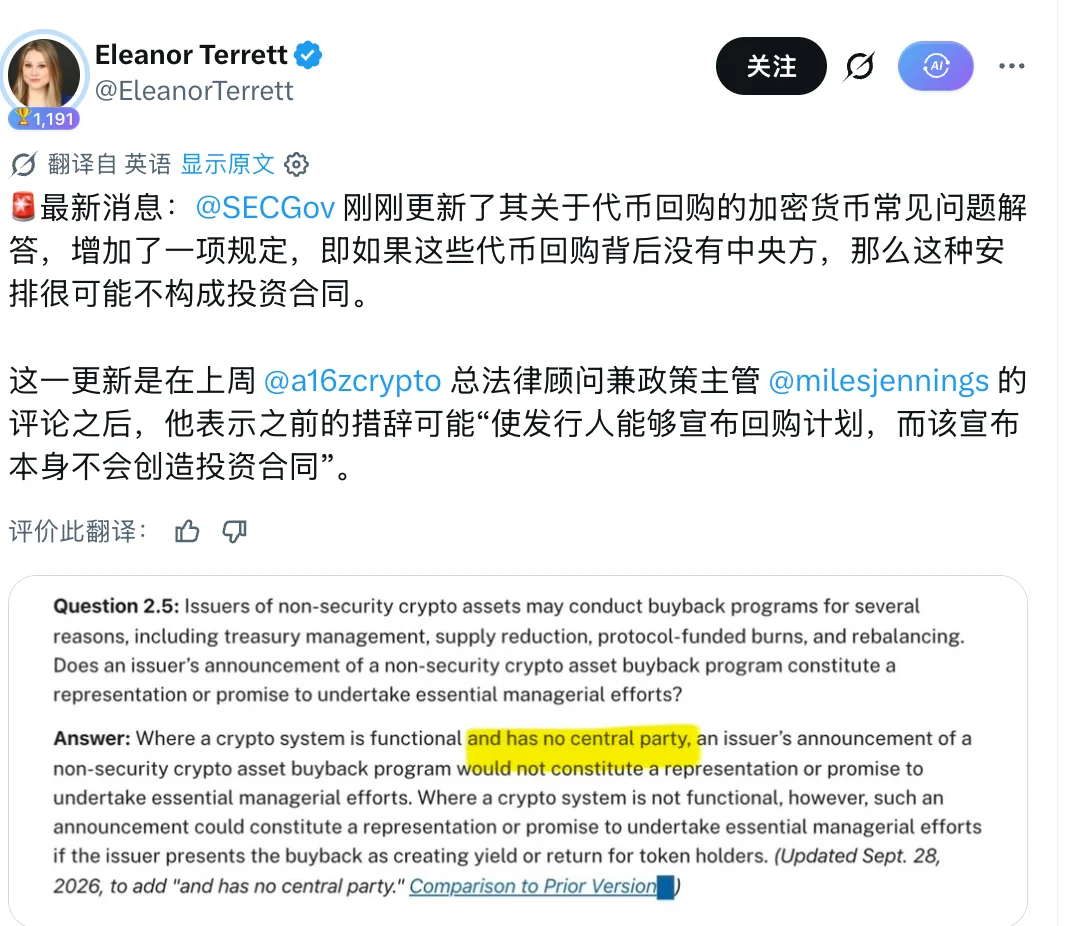
这表明,SEC 并未全面禁止所有回购行为,但划定了一道极其严苛的红线:如果回购由链上代码自动执行,则属于协议机制;
但如果背后存在基金会或核心团队(即中心方)决定回购额度,并向社区进行大规模宣传,该项目仍将处于“违规发行证券”的高危区域。
这条红线直接将当前热门的数十个回购项目,强制划分为安全与高危两个阵营。
重新定价有回购的协议
在过去一年里,市场对回购项目的定价逻辑非常直接:谁买入量大 > 谁的声明响亮 > 谁的收入高。
但在该 FAQ 发布后,市场必须戴上“监管滤镜”重新审视手中的筹码。回购行为被明确区分为“协议参数设定”与“公关宣传宣告”两个类别。
第一档:协议自动执行,更接近“无中心方”的安全垫
这类项目的共同特征是:产品已投入运营,回购主要依赖链上规则自动执行,团队临时更改规则或进行口头营销的空间极小。
目前 SEC 发布的 FAQ 更新,在环境上有利于这些项目在宣传“回购”时,减少一层“承诺人为管理努力”的口实。
Hyperliquid (HYPE):最硬的无中心方样本
约 99% 的交易手续费会进入 Assistance Fund,直接在 L1 执行层转换为 HYPE,资金流入的是一个没有私钥、无法人为提取的系统地址。没有人能安排回购时间表,也无法随意暂停流程。
依据 FAQ 的字面逻辑,HYPE 最不必担心的是“宣布回购会被认定为投资合同”。但需注意,这不意味着它获得了监管的“保送”。解锁抛压依然存在,回购也不等同于净通缩,其价格最终仍取决于真实的衍生品交易量。虽然监管叙事趋于稳定,但影响利润表的核心变量未变。
Uniswap (UNI):少了一层口头风险
UNI 在治理机制允许开启费用开关后,协议费用进入 TokenJar,外部人员只有通过销毁 UNI 才能提取这些费用。更重要的是,官方措辞极为克制,明确 UNI 持有人对协议收入没有直接请求权。
UNI 的机制得分很高,但由于 Labs 和治理体系仍然存在,严格套用“无中心方”标准难以获得满分。该 FAQ 对它的最大价值在于,大幅降低了“打开费用开关等同于证券化”的口头合规摩擦,使这种“供给调节机制”更加稳固。
第二档:利润分配型:回购规模大,但控制权叙事不干净
这是散户持仓最集中、也是受本次 FAQ 约束最明显的一档。这些项目依然拥有庞大的真实收入和回购动作,但带有强烈的“公司/团队决议”色彩。
pump.fun (PUMP):平台色彩极重的利润回购
累计回购销毁规模已达数亿美元,是当前回购叙事中仅次于 HYPE 的标志。但问题在于,这极度类似于一家“科技公司在分配利润”。团队随时可以更改分成比例,决定是先囤积后销毁还是立即销毁,平台本身也有着极其明确的中心化运营方。
FAQ 不会阻止 PUMP 继续回购,但会让其很难再将回购包装成“对持币人的合规回馈”。对于交易者而言,回购机器仍在运转;但对于希望讲述宏大网络代币故事的资本来说,PUMP 无法将此 FAQ 作为合规背书,市场最终关注的依然是其真实发盘量与分成比例。
Ethena (ENA):高度依赖基金会门槛
基金会提案将 95% 净收入导向 ENA 回购,但前提是 USDe 的供应量必须达到更高的门槛。收入先进入基金会,再按治理参数进行购买,Labs 和 Foundation 的中心化框架依然清晰可见。
ENA 更像是“基金会承诺未来向代币回流资金”。FAQ 对这种结构最不友好的地方在于话术限制,如果继续大肆宣传“95% 收入回馈持币人”,就精准踩中了 SEC 试图打击的表述雷区。
Aave / Pendle 等老牌 DeFi:从委员会走向自动化的阵痛
这类项目产品成熟、收入真实,但依然是 DAO、创始团队和财库委员会色彩很重的体系。它们的回购可以继续操作,但故事必须从“回馈持币人”紧急转变为“协议财库的资金管理”。
此外,那些还在预售、测试网阶段,或者刚发币就把“上线后承诺 X% 收入用于回购”写进白皮书并作为核心卖点的项目,是这次 FAQ 真正瞄准的目标。
系统尚未功能可用,就将回购包装成未来的回报,SEC 明确表示这极可能构成“关键管理承诺”。这类项目面临的是最负面的约束:它们不仅无法从 FAQ 中获益,反而失去了“回购”这个在冷启动阶段最好用的营销武器。
因此,SEC 的这份 FAQ 并没有扼杀目前火热的回购叙事。
它不会让一个没有交易量的弱项目变强,但它会让强机制的项目少一个被监管攻击的借口,让弱机制的项目少一个用来卖币的噱头。
如果答得清资金来源和控制权,回购才是基本面;如果答不清,那它就只是一篇随时可能引来 SEC 传票的公关稿。