一场具有鲜明选择性的山寨币季正在成型,去中心化金融(DeFi)、隐私计算、人工智能以及代币化现实资产成为主要受益赛道。然而,相较于2024年底那种全面轮动的普涨行情,本轮行情的涨幅分布更为集中,且专业交易商的参与热度有所减退。
山寨币季信号日益强烈
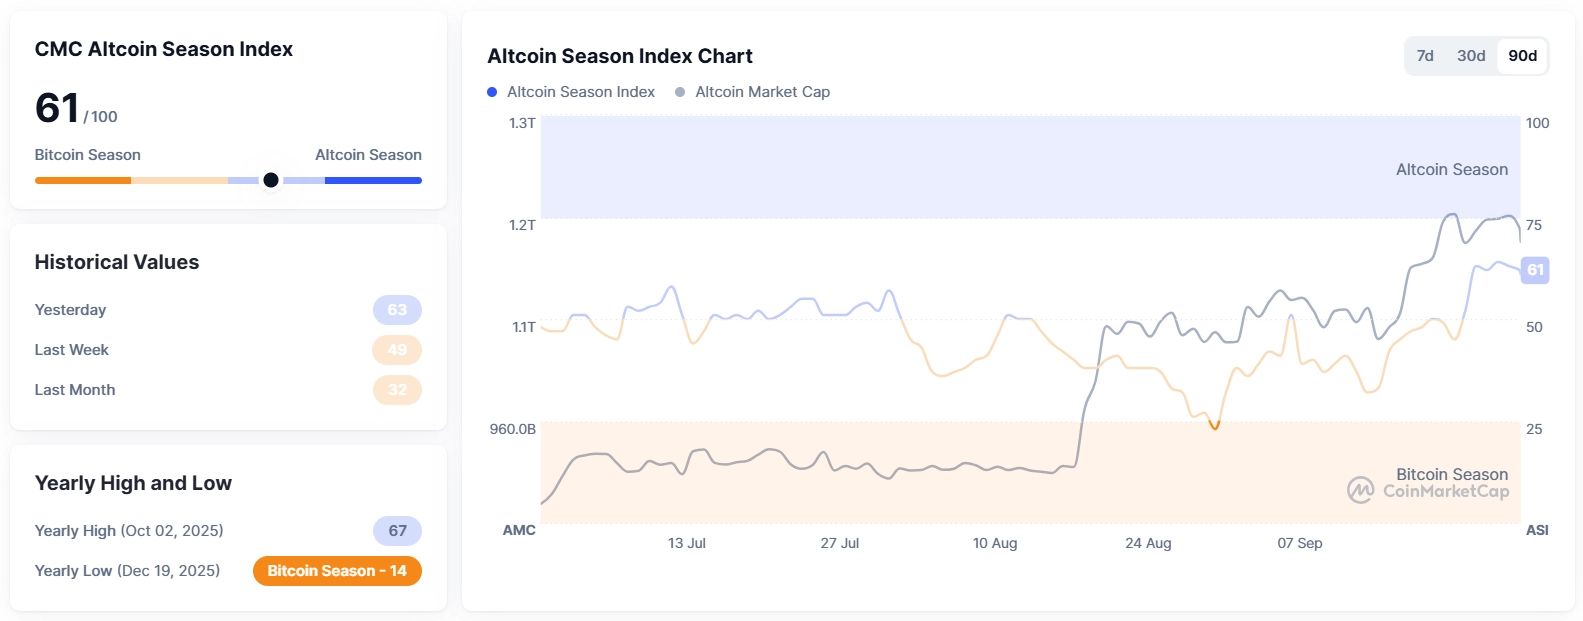
CoinMarketCap发布的山寨币季指数在过去一周内从48点快速攀升至64点。尽管这一数值距离确认进入官方山寨币季的75点阈值仍有一段距离,但近期各类代币的表现清晰地表明,投资者的目光正从比特币转向其他加密资产。
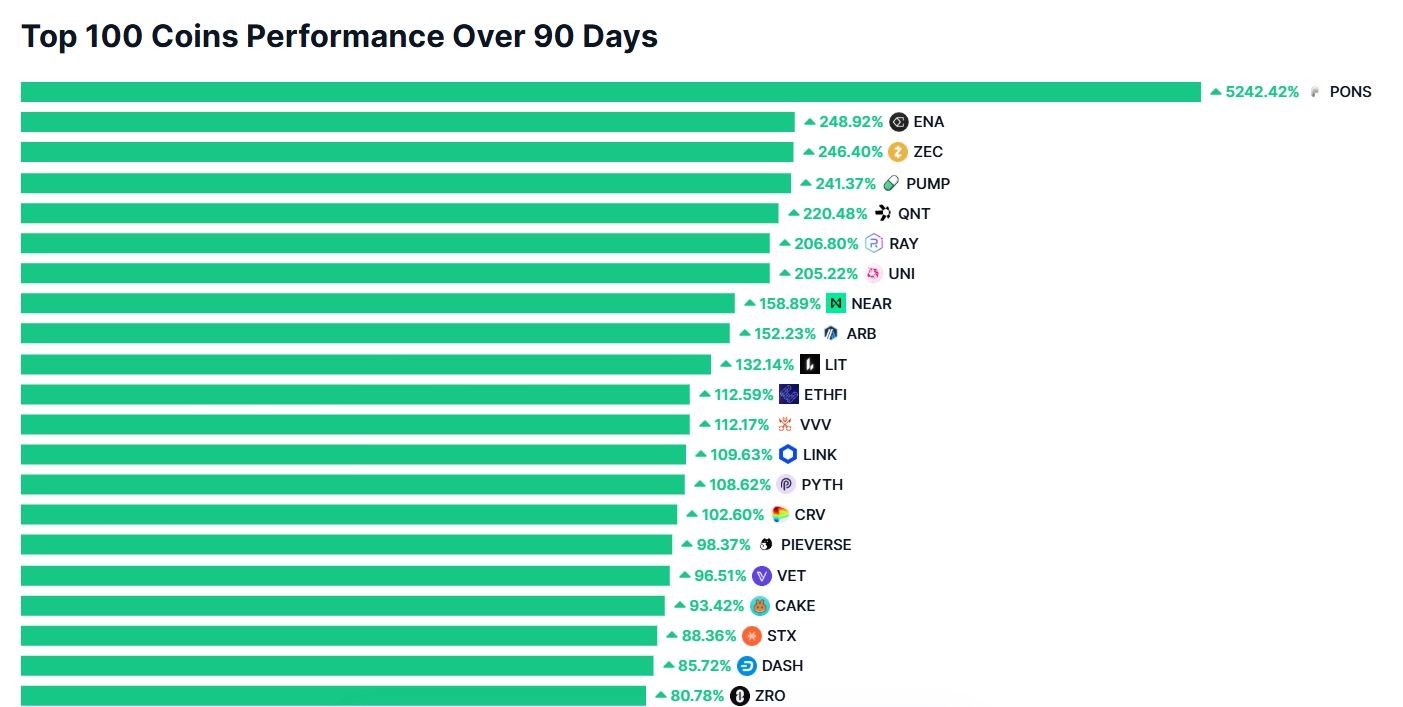
以memecoin PONS为例,其作为启动代币在30天内涨幅超过350%。同期,NEAR价格波动约180%,Arbitrum生态的ARB上涨逾150%,Uniswap的UNI涨幅超过110%。此外,Zcash创下超过1600美元的价格新高,LIT和PUMP也跻身该时段表现最强劲的代币行列。
值得注意的是,这些显著的涨幅并非来自单一主导板块,而是横跨多个截然不同的行业。资本正广泛覆盖DeFi代币、隐私币种、AI概念项目、比特币二层网络基础设施以及表情包币平台。虽然覆盖范围在扩大,但投资者似乎更倾向于精选特定资产,而非无差别地买入整个山寨币市场。
创收协议成为反弹主力
在本次市场反弹中,能够产生实际经济活动或具备明确收入模式的协议占据了重要地位。无论是ARB、UNI,还是Jupiter的JUP和Ondo的ONDO,它们背后都有支持活跃产品或拥有创收业务的项目支撑。
Talos的分析指出,HYPE、LIT、UNI和MORPHO在需求端表现出独特优势,这与其在去中心化金融、链上永续合约及其他高效加密基础设施中的角色密切相关。相比之下,在当周涨幅排名前20的表情包币中,仅有两个此类代币上榜,而在随后的榜单中,胖企鹅更是唯一的代表。
这一现象印证了交易者越来越看重收益与实际效用。但这并不意味着基本面已完全取代投机逻辑。PONS和PUMP依然是表现突出的标的,而memecoin在最近30天内的买家数量增长最为迅猛。
因此,当前的山寨币反弹应被视为“公用事业驱动”与“投机活动”的混合体,投资者对这两类资产均采取了更加审慎和具选择性的策略。
相关文章:
市场集中度制约反弹广度
尽管市场叙事层出不穷,但资金集中的趋势依然明显。Talos数据显示,前十大山寨币占山寨币总市值的比例约为80%,高于2024年底的70%左右。
Talos国际市场负责人Samar Sen将此解读为资本向少数资产集中的证据,而非深入分散至低排名代币。这与2024年底大选后的反弹形成鲜明对比,当时DOGE、ADA和HBAR等大量代币共同参与了广泛的上涨行情。
尽管如此,9月份的交易流显示出强烈的买入倾向,几乎每日买盘都大于卖盘。钱包活跃度也体现了1inch联合创始人Sergej Kunz所描述的“广度优先于深度”的特征:越来越多的钱包开始持有更多种类的代币,但单个仓位规模相对较小。
这种模式反映出市场参与度在提升,但缺乏全面的共识。交易者正在涌入市场,但许多人避开了传统成熟山寨币季节中常见的大规模、无差别配置行为。
多赛道叙事争夺资本青睐
目前没有一个单一的区块领域能完全解释市场的轮动。DeFi和链上交易基础设施通过UNI、MORPHO和HYPE等资产吸引了大量资金流入。与此同时,侧重隐私的代币如ZEC、XMR和NEAR也表现强劲。
与人工智能相关的项目如VVV和TAO受到关注,尽管该类别的初始基数相对较小。此外,代币化股票和黄金吸引了更多买家,进一步增强了此次反弹与传统金融资产的联系。
许多项目还跨越了多个主题界限。例如,NEAR既能受益于隐私叙事的回归,也能搭上AI发展的快车;ONDO则连接了去中心化基础设施与现实资产的代币化。
LIT则将比特币二层网络的暴露度与更广泛的基础设施应用相结合。结果并非统一的市场转变,而是多个重叠的轮换周期。交易者同时关注收入潜力、隐私保护、人工智能前景、代币化机会以及投机动能,使得针对具体项目的选择变得愈发关键。
Memecoin投机热度不减
投机情绪依然占据市场重要席位。Talon观察到,围绕PUMP和PONS启动平台、Robinhood生态系统以及USELESS表情包币的活动异常频繁。
Robinhood扩展到非常规交易对,标志着原本泾渭分明的市场类别开始融合。此前代币化股票曾直接与BONER配对,出现在BONER/HIMS和SPACEHOOD/SPCX等市场中。其中一对交易对在九月初的24小时内交易量就超过了4.25亿美元。
这种交叉重叠使得清晰划分“有用资产”与“投机资产”变得复杂。代币化证券可能提供对知名金融工具的敞口,但与表情包币搭配则引入了明显的投机结构。
memecoin的需求并未消退,而是集中在特定的启动平台、生态系统和流动性池——这与DeFi和AI领域的资本聚集模式相似。
散户参与度显著提升
市场参与结构的改变是本次反弹与上一轮山寨币行情的另一大区别。Talos数据显示,截至2024年底,交易商约占山寨币交易的65%。到了9月,这一比例降至约32%,尽管整体资金流依然偏向买入。
Samar Sen表示,这一变化表明,相比上一次反弹,做市商和流动性提供者对本次涨势的贡献度较低。虽然现有数据未能识别所有买家,但这种转变暗示传统经销商以外的投资者参与度正在大幅提升。
接入市场的门槛也在降低。过去,交易者需要直接与Raydium或Orca等去中心化平台交互才能获取特定资产的曝光。
如今,类似的机会越来越多地通过主流平台出现,降低了技术障碍,将市场向更广泛的零售受众开放。这种分布的拓宽可能解释了为何在个人配置保持谨慎的同时,钱包参与度仍在持续扩大。
专业工具赋能个体交易者
随着先进工具的普及,专业级追踪能力正逐渐下放给零售用户。钱包监控功能允许交易者观察跨区块链地址的资金转账和持仓变动,跟单交易产品则能突出显示活跃账户的配置动态。
这些工具提供了资金在钱包、协议和区块链网络间流动的信号。它们无法消除市场风险或保证某一趋势的持续性,但能帮助经验丰富的交易者更早发现市场动向,并比较各生态系统的动能差异。
因此,这波反弹正受到两项平行变化的推动:主流平台让散户更容易接触山寨币,而先进的监控工具则协助专业交易者识别流动性和注意力的积累点。这种组合可能支撑起快速的轮动节奏,而无需依赖传统经销商的大量参与即可恢复至以往水平。
现实世界集成强化效用逻辑
Curve Finance and Yield Basis创始人Michael Egorov认为,对于具有明确应用场景和机构需求的项目,市场关注度比以往周期更为深厚。稳定币就是一个典型例子,特别是在其在链上外汇和金融技术服务中的应用方面。
代币化资产为区块链网络与传统金融市场之间搭建了另一座桥梁。如果加密基础设施在支付、结算、外汇和投资产品方面变得更具价值,那么需求将超越那些仅追求短期价格上涨的交易者。
这一愿景仍有待验证。当前数据显示出对有实用价值协议的早期兴趣,但尚不足以证明实体经济整合能否维持漫长的山寨币季节。
目前,市场既非纯粹的基本面驱动,也非纯粹的投机狂欢。资本正流向由收入、流动性、知名应用或强力叙事支撑的较小市值资产。如果山寨币季节指数突破75点,并且伴随最大市值代币之外的更广泛涨幅,那将是轮换已成熟为完整山寨币季的有力证明。
以上就是选择性山寨币季临近:资金聚焦多大赛道,市场集中度抬升散户占比提升的详细内容,更多关于选择性山寨行情悄然开启的资料请关注其它相关文章!